Virtual Private Server Market (2026 – 2035)

Informe de investigación de mercado de servidores privados virtuales por tipo de servicio (completamente administrado, autoadministrado), por componente [sistema operativo, servidores (VPS en la nube, VPS SSD)], tamaño de la organización (PYME), por vertical de la industria (BFSI) y región (Norteamérica y Asia-Pacífico hasta 2032)
ID: MRFR/ICT/6284-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Virtual Private Server Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.40%
2025 Market SizeUSD 5.58 Billion
2035 Market SizeUSD 25.22 Billion
Key Players
Amazon Web Services
Microsoft Azure
Google Cloud Platform
DigitalOcean
OVHcloud
Akamai Technologies
Opportunities
  • GPU-Enabled VPS for Generative AI Inference
  • Sovereign-Cloud VPS in Emerging Markets
  • VPS-as-a-Service and Subscription Platforms

Virtual Private Server Market Summary

El mercado de servidores privados virtuales alcanzó los 5,58 mil millones de dólares en 2025 y se prevé que crezca de 6,43 mil millones de dólares en 2026 a 25,22 mil millones de dólares en 2035, registrando una tasa compuesta anual del 16,40% durante el período previsto. Esta trayectoria refleja una migración acelerada desde los entornos de alojamiento compartido a medida que las empresas enfrentan una presión cada vez mayor por parte de las regulaciones de residencia de datos y los mandatos de seguridad de confianza cero. El coste medio de una filtración de datos superó los 4,45 millones de dólares en 2024[1], lo que brinda a los equipos de adquisiciones una razón financiera concreta para invertir en entornos de alojamiento aislados con asignación de recursos dedicada y firewalls configurables.

Una transformación tecnológica está cambiando la forma en que las organizaciones piensan sobre la infraestructura de alojamiento. Las arquitecturas heredadas de servidores compartidos, que alguna vez fueron tolerables para sitios web estáticos y aplicaciones de poco tráfico, están siendo reemplazadas por instancias de VPS en contenedores habilitadas para GPU capaces de ejecutar cargas de trabajo de inferencia de IA, nodos de computación de borde e implementaciones de nube soberana. Tanto los hiperescaladores como los proveedores independientes han respondido innovando en transparencia de facturación, exenciones de salida de red y SLA de tiempo de actividad automatizados que garantizan una disponibilidad del 99,99 %.[2]. El gasto mundial en infraestructura en la nube superó los 270 mil millones de dólares en 2024[3], y una parte significativa de ese capital está fluyendo hacia el mercado de servidores privados virtuales a medida que los compradores del mercado medio buscan el control del hardware dedicado sin la carga de gastos de capital.

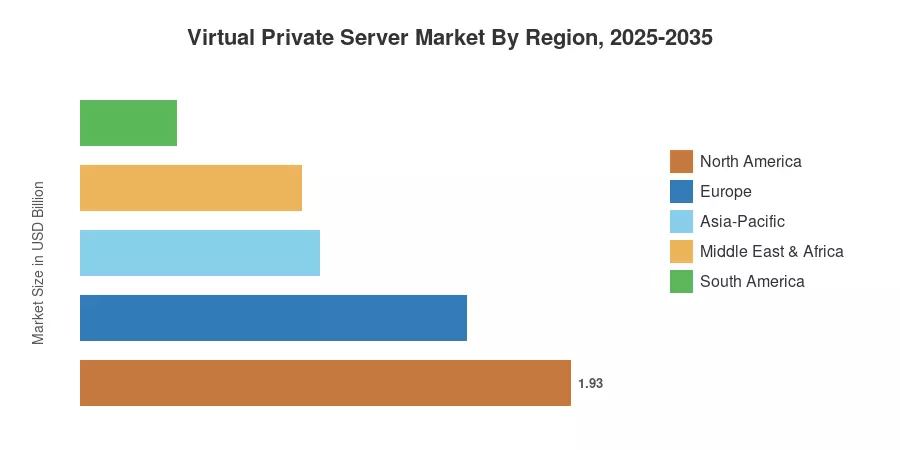
América del Norte controló el 34,50% de la cuota de mercado de servidores privados virtuales en 2025, anclada por verticales de gran densidad empresarial en Estados Unidos y Canadá. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 16,90% hasta 2035, impulsada por políticas de transformación digital en India, China y las economías del Sudeste Asiático. Europa ocupó el segundo lugar con un 27,20%, impulsada por la demanda de alojamiento que cumple con el RGPD y el impulso de la UE hacia la soberanía digital.[4]. La próxima década se definirá por la rapidez con la que los proveedores puedan incorporar herramientas de gestión nativas de IA, centros de datos de proximidad y compromisos de energía verde en sus ofertas de VPS.


Conclusiones clave del informe

• Por tipo de implementación

  • Los servicios VPS administrados capturaron el 63,80% del mercado de servidores privados virtuales en 2025, lo que refleja la preferencia empresarial por los servicios de respaldo, monitoreo y parches de seguridad administrados por el proveedor.
  • Se proyecta que los VPS no administrados se expandirán a una CAGR del 17,80 % hasta 2035, a medida que las organizaciones lideradas por desarrolladores prioricen el control de nivel raíz y las configuraciones de pila personalizadas.

• Por sistema operativo y tamaño de organización

  • Linux tuvo una participación de ingresos del 52,30% en el mercado de servidores privados virtuales en 2025, respaldado por las ventajas del ecosistema de código abierto y menores gastos de licencia.
  • Las pequeñas y medianas empresas están avanzando a una tasa compuesta anual del 18,00 % hasta 2035, impulsadas por niveles de VPS asequibles y herramientas de aprovisionamiento de autoservicio.

• Por región

  • América del Norte representó el 34,50% de la cuota de mercado de servidores privados virtuales en 2025, liderada por el hiperescalador estadounidense y la concentración de proveedores independientes.
  • Asia-Pacífico está en camino de lograr una CAGR del 16,90% hasta 2035, impulsada por la iniciativa India Digital de la India y los mandatos de nube soberana de China.


Tamaño del mercado y pronóstico (2021-2035)

Las estimaciones de Market Research Future combinan entrevistas primarias con proveedores de alojamiento, encuestas de adquisiciones de TI empresariales y datos secundarios de presentaciones regulatorias y rastreadores de gastos en la nube. Los valores históricos (2021-2024) son datos reales conciliados con los ingresos divulgados públicamente de los principales operadores de VPS; Los valores previstos (2026-2035) aplican la CAGR calibrada del 16,40% con ajustes para las curvas de adopción anticipadas y los escenarios macroeconómicos.
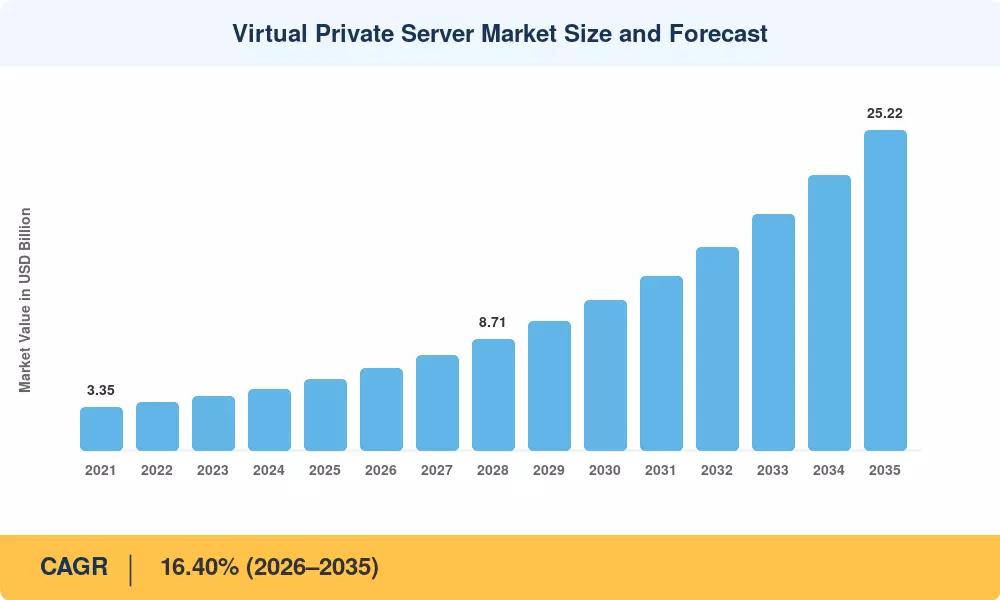
Virtual Private Server Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Panorama creciente de amenazas a la ciberseguridad ~18% Global Corto plazo (≤2 años) [1]
Demanda de alojamiento de cargas de trabajo AI/ML ~20% América del Norte, Asia-Pacífico Mediano plazo (2 a 4 años) [8]
Mandatos de soberanía y residencia de datos ~15% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [4]
Aceleración de la transformación digital de las pymes ~16% Global Corto plazo (≤2 años) [6]
Computación perimetral y proliferación de IoT ~12% América del Norte, Asia-Pacífico Largo plazo (≥4 años) [9]
Adopción de contenedores y DevOps ~10% Global Corto plazo (≤2 años) [10]
Mandatos de centros de datos ecológicos ~9% Europa, América del Norte Largo plazo (≥4 años) [11]


Panorama creciente de amenazas a la ciberseguridad

Informe de IBM sobre el costo de una filtración de datos en 2024[1]descubrió que el costo promedio de una violación de datos a nivel mundial es de 4,45 millones de dólares, un 15% más en tres años. Los proveedores de alojamiento compartido multiinquilino son vulnerables a ataques de movimiento lateral que pueden evitarse mediante configuraciones de VPS que aíslan a los inquilinos a nivel de hardware. El modelo de madurez de confianza cero de la Agencia de Seguridad de Infraestructura y Ciberseguridad de EE. UU. (CISA) ahora recomienda explícitamente entornos informáticos aislados para cargas de trabajo que manejan información de identificación personal, empujando a los contratistas federales y sus cadenas de suministro hacia el mercado de servidores privados virtuales.[12].


Alojamiento de cargas de trabajo de IA y aprendizaje automático

Los proveedores líderes experimentaron un aumento interanual del 48 % en el volumen aprovisionado de instancias VPS optimizadas para inferencia (con acceso fraccionado a GPU y almacenamiento respaldado por NVMe) en 2024.[8]. Para las empresas que no pueden justificar clústeres completos de servidores dedicados para actividades intermitentes de inferencia de IA, los niveles GPU-VPS proporcionan el rendimiento mínimo que necesitan a una fracción del precio. Desde 2023, NVIDIA ha ampliado sus asociaciones con proveedores de nube para que las GPU estén disponibles en 38 nuevas áreas de centros de datos.[13], aumentando directamente el mercado de servidores privados virtuales direccionable para cargas de trabajo de IA.


Mandatos de soberanía y residencia de datos

La Ley de Datos de la UE (en vigor desde septiembre de 2025) y la Ley de Protección de Datos Personales Digitales de la India (2023) exigen que las organizaciones almacenen y procesen datos de los ciudadanos dentro de fronteras nacionales o regionales.[4]. Los proveedores de VPS han respondido implementando nodos de centros de datos en un solo país que ofrecen alojamiento dentro de la jurisdicción con asignaciones de IP dedicadas. Más de 60 países ahora imponen algún tipo de requisito de localización de datos[14], creando un viento de cola regulatorio que beneficia al mercado de servidores privados virtuales a medida que las empresas buscan una infraestructura geográficamente fijada.

Transformación Digital de las Pymes

Las pequeñas y medianas empresas (PYME) son la columna vertebral de la economía global y representan más del 90% de todas las empresas y más de la mitad del empleo mundial total. Históricamente, estas organizaciones han invertido poco en hosting dedicado debido a requisitos prohibitivos de inversión de capital por razones económicas. Las plataformas de servidor privado virtual (VPS) de autoservicio con facturación por horas e implementación automatizada de aplicaciones e integraciones administradas de Kubernetes están reduciendo la barrera de entrada para las empresas más pequeñas y cambiando el entorno del mercado.

Asimismo, las instituciones internacionales de desarrollo, como el Banco Mundial, han estado poniendo cada vez más énfasis en la digitalización de las PYME en los países emergentes. Estas iniciativas están relacionadas con la infraestructura digital y la inclusión financiera, y están impulsando la demanda de servicios en la nube en mercados donde los VPS eran incipientes.


Análisis de impacto de restricciones

Los porcentajes de impacto de las restricciones representan obstáculos estimados en la velocidad de adopción. Reflejan factores de fricción en lugar de restas directas de los ingresos y se derivan de datos de encuestas de adquisiciones y análisis de rotación de proveedores.

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Presión de precios de los paquetes de hiperescalador ~–20% Global Corto plazo (≤2 años)
Complejidad técnica para usuarios que no son desarrolladores ~–18% Global Mediano plazo (2 a 4 años) [6]
Imprevisibilidad del ancho de banda y los costos de salida ~–15% América del Norte, Europa Corto plazo (≤2 años) [17]
Bloqueo de proveedores a través de herramientas patentadas ~–12% Global Largo plazo (≥4 años) [10]
Fragmentación regulatoria entre jurisdicciones ~–10% Asia-Pacífico, MEA Mediano plazo (2 a 4 años) [14]


Presión de precios de los paquetes Hyperscaler

Los hiperescaladores dominan el mercado, y América del Norte tendrá una participación del 52% del sector global de computación en la nube a partir de 2025. Al agrupar servicios equivalentes a VPS en ecosistemas integrados, estos proveedores utilizan economías de escala masivas para ofrecer precios competitivos. Esta estrategia de subsidio cruzado crea una intensa presión sobre los proveedores de VPS independientes, quienes deben navegar en un mercado que se prevé alcanzará más de 900 mil millones de dólares en 2026.


Complejidad técnica para usuarios que no son desarrolladores

La transformación digital sigue obstaculizada por una importante brecha de habilidades. Según los indicadores de desarrollo global, aproximadamente un tercio de la población mundial permanece desconectada, e incluso entre las regiones conectadas, el personal de TI especializado es escaso. Para las pymes, la sobrecarga técnica necesaria para la administración del servidor de nivel raíz sirve como principal barrera de entrada, y a menudo supera los beneficios potenciales de la migración a la nube.


Imprevisibilidad del ancho de banda y del costo de salida

Los precios de salida de datos plantean un riesgo sustancial para las empresas, particularmente porque el tráfico global de datos móviles alcanzó un promedio de 22 GB por mes por teléfono inteligente activo para fines de 2025. Dado que se proyecta que el tráfico crecerá a una tasa anual compuesta del 12% hasta 2031, las estructuras de facturación de ancho de banda impredecibles y fragmentadas continúan complicando la previsión de gastos operativos a largo plazo para las pymes.


Virtual Private Server Market Opportunities

VPS habilitado para GPU para inferencia de IA generativa

El auge de la IA generativa ha creado una demanda masiva de computación lista para inferencias que no requiere compromisos a largo plazo con un clúster de GPU. Los proveedores de VPS que ofrecen acceso fraccionado a NVIDIA A100 o H100 con facturación por horas pueden capturar nuevas empresas de IA y empresas medianas que experimenten con la implementación de LLM.[8]. Esta oportunidad se cruza directamente con el análisis de los impulsores y representa un flujo de ingresos de nivel premium para el mercado de servidores privados virtuales.

VPS de nube soberana en mercados emergentes

Los países del Sudeste Asiático, América Latina y Medio Oriente están promulgando leyes de localización de datos, pero carecen de presencia nacional de hiperescaladores.[14]. Los proveedores de VPS independientes que establecen centros de datos en un solo país (particularmente en Indonesia, Brasil, Arabia Saudita y Nigeria) pueden aprovechar la ventaja de ser los primeros en actuar. Se prevé que los contratos de adquisiciones gubernamentales solo para alojamiento soberano superen los 8 mil millones de dólares en todo el mundo para 2028.[15], una parte significativa del cual fluye hacia el mercado de servidores privados virtuales.

Plataformas de suscripción y VPS como servicio

A shift toward platform-style VPS offerings — bundling compute, DNS management, SSL provisioning, and automated scaling into a single monthly subscription — opens the market to non-technical buyers. Empresas como DigitalOcean y Vultr han sido pioneras en interfaces que dan prioridad a la experiencia del desarrollador, y extender ese enfoque a los propietarios de pequeñas empresas a través de asociaciones de marca blanca con revendedores de alojamiento web puede ampliar la base direccionable del mercado de servidores privados virtuales.

Diferenciación del centro de datos ecológico

La Directiva de Eficiencia Energética de la UE exige que los centros de datos alcancen una eficacia en el uso de energía (PUE) de 1,3 o menos para 2030.[11]. Los proveedores de VPS que invierten en infraestructura de energía renovable y publican métricas verificadas de intensidad de carbono pueden obtener contratos empresariales de compradores conscientes de la sostenibilidad. Las instancias de VPS con certificación ecológica ya obtienen una prima de precio del 10 al 15 % en las licitaciones europeas.

Edge-VPS para IoT y aplicaciones en tiempo real

La proliferación de dispositivos IoT: se prevé que superará los 30 mil millones de puntos finales conectados para 2030[9]— exige nodos informáticos de baja latencia ubicados cerca de las fuentes de datos. Las instancias de Edge-VPS implementadas en centros de datos a nivel metropolitano pueden servir para telemetría de vehículos autónomos, análisis de sensores industriales y aplicaciones de ciudades inteligentes, creando una adyacencia de alto crecimiento para el mercado de servidores privados virtuales.


Virtual Private Server Market Future Outlook

Gestión de servidores nativos de IA

Para 2028, los principales proveedores de VPS incorporarán el escalado automático impulsado por IA, la detección predictiva de amenazas y la gestión de instancias con autorreparación directamente en sus paneles de control.[8]. Estas capacidades reducirán el tiempo medio de resolución en aproximadamente un 60 % y reducirán la brecha de habilidades que actualmente limita la adopción por parte de las PYME del mercado de servidores privados virtuales. proyecta que el 75% de las operaciones en la nube implicarán automatización asistida por IA para 2030.

Economía de plataforma y bloqueo del ecosistema

El panorama de VPS tiende hacia una economía de estilo plataforma donde los proveedores agrupan DNS, CDN, almacenamiento de objetos, bases de datos administradas y funciones sin servidor en torno a un producto informático central de VPS. La plataforma de aplicaciones de DigitalOcean y la integración de Kubernetes de Vultr ejemplifican esta trayectoria[10]. Los proveedores que creen ecosistemas rígidos capturarán un mayor valor de por vida para el cliente, remodelando la dinámica competitiva en el mercado de servidores privados virtuales durante la próxima década.

Sostenibilidad y alojamiento ecológico

La AIE estima que el consumo de electricidad de los centros de datos se duplicará de 460 TWh en 2022 a más de 1.000 TWh en 2030.[11]. La presión regulatoria, en particular la Directiva de Eficiencia Energética de la UE y el mandato de divulgación climática SB 253 de California, obligará a los proveedores de VPS a invertir en adquisición de energía renovable, infraestructura de refrigeración líquida y programas de compensación de carbono. La certificación ecológica está pasando de ser un diferenciador de marketing a un requisito previo de adquisición en el mercado de servidores privados virtuales.

Arquitecturas VPS distribuidas en el borde

La convergencia de los despliegues de 5G, la proliferación de IoT y las aplicaciones sensibles a la latencia (sistemas autónomos, streaming AR/VR, análisis en tiempo real) impulsarán a los proveedores de VPS a implementar nodos de microcentros de datos en ubicaciones metropolitanas y regionales.[9]. Para 2032, se espera que las instancias de VPS perimetrales representen entre el 12 % y el 15 % del volumen total de aprovisionamiento de VPS, lo que creará un vector de crecimiento estructural para el mercado de servidores privados virtuales que complemente las implementaciones centralizadas en la nube.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 34,50% de participación (2025) Migración empresarial a la nube, cargas de trabajo de IA, cumplimiento de confianza cero
Europa 27,20% de participación (2025) Alojamiento compatible con GDPR, soberanía digital, centros de datos ecológicos
Asia-Pacífico 16,90% CAGR (2026-2035) India digital, nube soberana de China, digitalización de las PYME de la ASEAN
Sudamerica USD 0.38 Billion (2025) Hosting fintech y reglas de localización de datos lideradas por Brasil
Medio Oriente y África 15,60% CAGR (2026-2035) Infraestructura de ciudad inteligente, programas digitales Saudi Vision 2030
Total USD 5.58 Billion (2025) —

El mercado de servidores privados virtuales exhibe una dinámica regional distinta determinada por los entornos regulatorios, la madurez de la TI empresarial y la densidad de la infraestructura del centro de datos.


América del norte

País Métrica clave Controlador clave
Estados Unidos 78,40% de la participación regional Concentración de sedes de hiperescaladores y proveedores independientes
Canadá 13,80% de participación regional Mandatos federales de adopción de la nube y alojamiento de cumplimiento bilingüe
México 7,80% de la cuota regional Nearshoring de la demanda de TI y ecosistema de startups fintech


Estados Unidos domina el mercado de servidores privados virtuales de América del Norte porque alberga las oficinas centrales y los centros de datos principales de AWS, DigitalOcean, Vultr y Linode. El programa de autorización FedRAMP continúa empujando a los contratistas gubernamentales hacia entornos VPS aislados, y la Orden Ejecutiva de 2024 sobre Seguridad de la IA ha agregado requisitos de gobernanza informática que favorecen las implementaciones de servidores virtuales auditables.[12].

Europa

País Métrica clave Controlador clave
Alemania 22,50% de la participación regional Alojamiento de IoT industrial y estricto cumplimiento de la Bundesdatenschutzgesetz
Reino Unido 19,30% de participación regional Demanda de VPS de fintech y comercio electrónico
Francia 15,60% de la participación regional El ecosistema nacional de OVHcloud y los requisitos de soberanía francesa
Italia USD 0.18 Billion (2025) Incentivos a la digitalización de las pymes en el marco de Piano Transizione 4.0
España 8,20% de la participación regional Alojamiento web en el sector turístico y crecimiento del ecosistema de startups
Países nórdicos 14,80% CAGR (2026-2035) Centros de datos alimentados con energías renovables y demanda de alojamiento ecológico
Rusia USD 0.09 Billion (2025) El alojamiento exclusivamente nacional exige mandatos posteriores a las sanciones
Resto de Europa 7,50% de la participación regional Mercados más pequeños agregados


El entorno de aplicación del RGPD y la Ley de Datos de la UE influyen en gran medida en la demanda europea del mercado de servidores privados virtuales. OVHcloud de Francia opera una de las redes de nube soberana más grandes del continente, y el marco de certificación BSI de Alemania exige cada vez más que los proveedores de alojamiento demuestren la separación física de los recursos informáticos, un requisito que las arquitecturas VPS satisfacen inherentemente.[4].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 31,40% de la participación regional Mandatos de nube nacionales y productos VPS del ecosistema BAT
India 17,50% CAGR (2026-2035) Programa Digital India y expansión del ecosistema de startups
Japón USD 0.22 Billion (2025) Migración empresarial de arquitecturas locales a VPS híbridas
Corea del Sur 12,80% de participación regional Implementación de computación de borde 5G y alojamiento de servidores de juegos
ASEAN 16,20% CAGR (2026-2035) Leyes de localización de datos de Indonesia y Vietnam
Resto de Asia-Pacífico 8,90% de la participación regional Mercados emergentes agregados


Asia-Pacífico representa la geografía de más rápido crecimiento en el mercado de servidores privados virtuales. La Ley de Protección de Datos Personales Digitales de la India (2023) ha catalizado la inversión nacional en centros de datos VPS, y proveedores como Jio Cloud y Tata Communications han ampliado los nodos de alojamiento en un solo país en doce ciudades.[14]. La ley de ciberseguridad de China continúa exigiendo el procesamiento de datos dentro del país, lo que sostiene la demanda de ofertas de VPS localizadas de Alibaba Cloud, Tencent Cloud y Huawei Cloud.

Sudamerica

País Métrica clave Controlador clave
Brasil 62,50% de la participación regional Requisitos de alojamiento de fintech y aplicación de LGPD
Argentina 15,20% CAGR (2026-2035) Crecimiento del ecosistema de startups y facturación en la nube cubierta por pesos
Resto de Sudamérica 19,80% de la cuota regional Mercados más pequeños agregados


La Lei Geral de Proteção de Dados (LGPD) de Brasil ha impulsado una ola de construcción de centros de datos VPS en el país, con Locaweb y HostGator Brasil ampliando su capacidad en más de un 40 % desde 2023.[15]. El mercado más amplio de servidores privados virtuales de América del Sur se beneficia de la creciente adopción de fintech y del crecimiento del comercio electrónico que exige alojamiento confiable y rentable más allá de los entornos compartidos.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 28,60% de la participación regional Inversiones en infraestructura digital Visión 2030
Emiratos Árabes Unidos 24,30% de la participación regional Iniciativas de ciudades inteligentes de Dubái y demanda de alojamiento en zonas francas
Sudáfrica USD 0.04 Billion (2025) Alojamiento de cumplimiento de servicios financieros
Egipto 13,50% CAGR (2026-2035) Digitalización gubernamental y crecimiento de startups tecnológicas impulsadas por jóvenes
Resto de MEA 22,40% de la participación regional Mercados más pequeños agregados


El mercado de servidores privados virtuales de MEA está anclado en el programa Visión 2030 de Arabia Saudita, que ha destinado más de 1.200 millones de dólares para infraestructura de centros de datos y nube.[15]. Las zonas francas con sede en los Emiratos Árabes Unidos ofrecen entornos de alojamiento con ventajas fiscales que atraen a proveedores de VPS regionales e internacionales, mientras que la regulación POPIA de Sudáfrica impulsa la demanda de soluciones de alojamiento aisladas y listas para cumplir.


Virtual Private Server Market By Region, 2025-2035

Virtual Private Server Market Segmentation

Por tipo de implementación

Segmento Métrica clave Impulsor de la demanda primaria
VPS administrado 63,80% de participación (2025) Demanda empresarial de seguridad y cumplimiento gestionados por proveedores
VPS no administrado 17,80% CAGR (2026-2035) Preferencia de desarrollador y DevOps para acceso root completo


Los VPS administrados dominan el mercado de servidores privados virtuales porque los equipos de TI empresariales subcontratan cada vez más la gestión de parches, la detección de intrusiones y la orquestación de copias de seguridad a proveedores de alojamiento. La participación del segmento administrado refleja la voluntad de pagar entre un 25% y un 40% de primas por reducir los gastos generales operativos.[18]. Mientras tanto, el VPS no administrado es el tipo de implementación de más rápido crecimiento a medida que los equipos de desarrollo nativos de la nube, las nuevas empresas de SaaS y las comunidades de código abierto exigen una flexibilidad sin restricciones en la configuración del servidor. La trayectoria de crecimiento del segmento no administrado sigue de cerca la expansión de las arquitecturas de aplicaciones en contenedores y las herramientas de infraestructura como código.[10].

Por sistema operativo

Segmento Métrica clave Impulsor de la demanda primaria
linux 52,30% de participación (2025) Licencias de código abierto, ecosistema de desarrolladores y compatibilidad con contenedores
ventanas 15,10% CAGR (2026-2035) Cargas de trabajo empresariales .NET y SQL Server
Otros sistemas operativos USD 0.31 Billion (2025) FreeBSD, distribuciones personalizadas para cargas de trabajo especializadas


Linux conserva la mayor participación del mercado de servidores privados virtuales en toda la segmentación de sistemas operativos, impulsado por costos de licencia cero, compatibilidad superior en tiempo de ejecución de contenedores (Docker, Podman, LXC) y un amplio ecosistema de soporte comunitario. Windows VPS es el segmento de sistemas operativos de más rápido crecimiento porque las empresas que ejecutan aplicaciones .NET Framework heredadas y bases de datos de Microsoft SQL Server requieren entornos de alojamiento nativos de Windows que las plataformas compartidas no pueden proporcionar de manera confiable..

Por tamaño de organización

Segmento Métrica clave Impulsor de la demanda primaria
Grandes Empresas 66,30% de participación (2025) Implementaciones de múltiples servidores, mandatos de cumplimiento, estrategias de nube híbrida
Pequeñas y Medianas Empresas 18,00% CAGR (2026-2035) Planes VPS de nivel básico asequibles y aprovisionamiento de autoservicio


Las grandes empresas representan la mayor parte del mercado de servidores privados virtuales por ingresos, lo que refleja su necesidad de implementaciones de múltiples instancias en regiones geográficas, entornos de cumplimiento dedicados y clústeres de alta disponibilidad. Las PYMES representan el segmento de más rápido crecimiento a medida que los proveedores introducen facturación por horas, mercados de aplicaciones con un solo clic y chat de soporte integrado, características que reducen la barrera para la adopción de VPS para empresas que antes dependían del alojamiento compartido.[6].

Por vertical de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
TI y telecomunicaciones 37,30% de participación (2025) Alojamiento SaaS, servicio API, aprovisionamiento del entorno de desarrollo
BFSI 16,50% CAGR (2026-2035) Requisitos de aislamiento regulatorio y tiempo de actividad del procesamiento de transacciones
Cuidado de la salud USD 0.42 Billion (2025) Ampliación de plataforma de telemedicina y alojamiento compatible con HIPAA
Venta minorista y comercio electrónico 15,80% CAGR (2026-2035) Manejo de ráfagas de tráfico y alojamiento de escaparates localizados
Otras verticales 19,20% de participación (2025) Educación, medios de comunicación, gobierno y manufactura.


El sector vertical de TI y telecomunicaciones lidera el mercado de servidores privados virtuales porque las empresas de software, los MSP y los operadores de telecomunicaciones consumen instancias de VPS a escala para la entrega de SaaS, el desarrollo de entornos aislados y la virtualización de funciones de red. BFSI es la vertical de más rápido crecimiento a medida que las instituciones financieras adoptan entornos VPS aislados para satisfacer los requisitos de manejo de datos de PCI-DSS, SOC 2 y los reguladores bancarios regionales.[12].


Evaluación comparativa competitiva

El mercado de servidores privados virtuales muestra una concentración media: los cinco principales proveedores representan aproximadamente entre el 38% y el 45% de los ingresos globales. El campo competitivo abarca subsidiarias de hiperescala, empresas independientes de infraestructura de nube y conglomerados de hosting, cada uno de los cuales apunta a diferentes segmentos de compradores a través de precios, cobertura geográfica y profundidad de servicios administrados. El índice Herfindahl-Hirschman (HHI) para el mercado se estima entre 650 y 850, lo que confirma un panorama moderadamente fragmentado donde la diferenciación de nichos sigue siendo viable.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de servidores privados virtuales Posicionamiento Estratégico
Servicios web de Amazon (Lightsail) ~10–14% Lightsail VPS, instancias ampliables EC2, imágenes de sistema operativo administradas Integración del ecosistema hiperescalador; venta cruzada con S3, RDS
MicrosoftAzure ~8–12% Máquinas virtuales de la serie B, administración de VPS híbrido de Azure Arc Fortaleza de carga de trabajo empresarial de Windows
Plataforma en la nube de Google ~6–9% Instancias Compute Engine e2/n1, máquinas virtuales Tau Precios orientados al desarrollador y sinergia de Kubernetes
Océano Digital ~5–8% Droplets, plataforma de aplicaciones, Kubernetes administrado Posicionamiento de pymes y desarrolladores que prioricen la experiencia
OVHnube ~4–7% VPS bare-metal, instancias basadas en OpenStack Soberanía europea y liderazgo en precios
Tecnologías Akamai (Linode) ~3–6% Linode Compute, instancias de GPU, redes perimetrales Integración de entrega perimetral después de la adquisición de Akamai
Vultr (La Compañía Constante) ~3–5% Computación en la nube, VPS bare-metal de alta frecuencia Presencia global de 32 ubicaciones, enfoque en desarrolladores
Hostinger ~2–4% Planes de alojamiento VPS, incorporación asistida por IA Líder de nivel de presupuesto dirigido a usuarios de VPS por primera vez
ve papi ~2–4% VPS y hosting dedicado, VPS WordPress administrado Conocimiento de marca en el mercado masivo y canal de revendedores.
Kamatera ~1–3% VPS en la nube empresarial, 18 centros de datos globales Flexibilidad de configuración personalizada y SLA empresariales


Noticias y desarrollos recientes

Hostinger (mayo de 2026): lanzó herramientas mejoradas de administración de servidores asistidas por IA, que permiten a los principiantes automatizar tareas de configuración complejas y monitorear las métricas de rendimiento directamente a través de su panel de hosting.

Vultr (abril de 2026): amplió su iniciativa de infraestructura global mediante la implementación de nuevas instancias VPS optimizadas para GPU, diseñadas específicamente para admitir el ajuste fino del modelo de IA y cargas de trabajo informáticas de alto rendimiento.

  • DigitalOcean (enero de 2026): introdujo la facturación por segundo de segunda generación para todos los Droplets estándar, lo que brinda a los desarrolladores un escalamiento de recursos más flexible y rentable para pruebas de corta duración y entornos de CI/CD.


Virtual Private Server Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de servidores privados virtuales que cubre VPS administrados y no administrados, por sistema operativo, tamaño de la organización, vertical del usuario final y geografía.
Período de estudio 2021-2035
CAGR (período de pronóstico) 16,40% (2026-2035)
Tamaño del mercado: año base (2025) USD 5.58 Billion
Tamaño del mercado: punto final del pronóstico (2035) USD 25.22 Billion
Segmento de más rápido crecimiento Pequeñas y Medianas Empresas (18,00% CAGR)
Empresas perfiladas 10 (AWS, Microsoft Azure, Google Cloud, DigitalOcean, OVHcloud, Akamai/Linode, Vultr, Hostinger, GoDaddy, Kamatera)
Moneda de valoración USD Billion


Preguntas frecuentes

How do VPS environments compare to serverless computing for production workloads?
VPS offers persistent compute with full OS control, while serverless suits event-driven, stateless functions. Choose VPS when workloads require long-running processes, custom networking, or compliance-mandated isolation [10].
What uptime SLA benchmarks should enterprise buyers demand from VPS providers?
Enterprise-grade providers typically guarantee 99.95–99.99% uptime backed by service credits. Buyers should verify SLA enforcement history and mean-time-to-recovery metrics before signing contracts [2].
How does container orchestration affect VPS purchasing decisions?
Kubernetes and Docker Swarm run natively on VPS instances, enabling microservices without dedicated cluster infrastructure. Providers offering managed Kubernetes add-ons simplify adoption for resource-constrained teams [10].
What security certifications should procurement teams prioritize when evaluating VPS vendors?
Look for SOC 2 Type II, ISO 27001, and PCI-DSS Level 1 certifications. Region-specific certifications like FedRAMP or C5 apply to US federal and EU workloads, respectively [12].
How are VPS providers addressing latency requirements for real-time applications?
Providers deploy metro-edge data centers within 20 ms of end users and offer anycast networking. GPU-VPS tiers add NVMe storage for sub-millisecond I/O in latency-critical workloads [9].
What billing transparency practices differentiate leading VPS vendors?
Top vendors publish real-time cost dashboards, cap egress fees, and offer predictable monthly billing. Buyers should avoid providers with hidden bandwidth overage charges [17].
How can organizations mitigate vendor lock-in when selecting a VPS provider?
Use infrastructure-as-code tools like Terraform and Ansible to maintain provider-agnostic configurations. Multi-cloud DNS and portable container images reduce switching costs significantly [10].    
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory databases, peer-reviewed computing journals, cloud infrastructure publications, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), International Organization for Standardization (ISO) Cloud Computing Standards, International Telecommunication Union (ITU), Cloud Native Computing Foundation (CNCF), Linux Foundation, Internet Corporation for Assigned Names and Numbers (ICANN), Asia-Pacific Network Information Centre (APNIC), American National Standards Institute (ANSI), European Telecommunications Standards Institute (ETSI), European Union Agency for Cybersecurity (ENISA), U.S. Federal Communications Commission (FCC), UK National Cyber Security Centre (NCSC), Australian Cyber Security Centre (ACSC), Organization for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Economic Forum (WEF) Global Cybersecurity Outlook, International Data Corporation (MRFR) Cloud Infrastructure Trackers, MRFR Cloud Infrastructure Research, Synergy Research Group Cloud Market Data, and national telecommunications authority reports from key markets.

These sources were used to collect infrastructure deployment statistics, compliance certification data, security vulnerability studies, adoption trends, and competitive landscape analysis for Cloud VPS, VPS SSD, fully managed services, self-managed services, IaaS, PaaS, public cloud deployments, private cloud deployments, and hybrid cloud solutions.


Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, CTOs, VPs of Cloud Infrastructure, heads of DevOps, and commercial directors from VPS providers, cloud infrastructure OEMs, data center operators, and managed service providers. Demand-side sources comprised Chief Information Officers (CIOs), IT directors, cloud architects, procurement leads from SMEs and large enterprises across BFSI, healthcare, retail, manufacturing, and technology sectors, as well as web hosting administrators, e-commerce platform managers, and application development leads. Primary research validated market segmentation by service type (fully managed vs. self-managed), component (operating systems, cloud VPS, VPS SSD), organization size (SMEs vs. large enterprises), and industry vertical (BFSI, IT & telecommunications, healthcare, manufacturing, retail), confirmed product roadmap timelines, and gathered insights on infrastructure adoption patterns, pricing models, SLA dynamics, and data sovereignty requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and infrastructure deployment volume analysis. The methodology included:

Identification of 55+ key VPS and cloud infrastructure providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across service types (fully managed, self-managed), components (cloud VPS, VPS SSD, operating systems), deployment models (public cloud, private cloud, hybrid cloud), and service models (IaaS, PaaS)

Analysis of reported and modeled annual revenues specific to VPS portfolios and virtualized infrastructure services

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by region and service tier) and top-down (provider revenue validation) approaches to derive segment-specific valuations across web hosting, application development, data backup, virtual desktop, and game hosting applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















