Urinary incontinence Market

Informe de Investigación del Mercado de Incontinencia Urinaria: Tamaño, Participación, Análisis de Tendencias por Tipos (Incontinencia de Esfuerzo, Incontinencia por Urgencia, Incontinencia por Rebose, Incontinencia Funcional, Incontinencia Mixta), por Producto (Productos Absorbentes, Productos Quirúrgicos, Medicamentos, Dispositivos de Neuromodulación, Catéteres), por Usuario Final (Hospitales, Residencias de Ancianos, Entornos de Atención Domiciliaria, Centros Quirúrgicos Ambulatorios), por Género (Femenino, Masculino) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Perspectivas de Crecimiento y Pronóstico de la Industria 2025 a 2035

Forecast Period
2025 - 2035
CAGR
6.22%
2024 Market Size
$ 12.81 Billion
2035 Market Size
$ 24.88 Billion
Healthcare ● Updated August 27, 2026 Report ID: MRFR/HC/0591-HCR | Pages: 200 | Author: Nidhi Mandole, Rahul Gotadki

Urinary incontinence Market Resumen

According to Market Research Future analysis, the Urinary Incontinence Market Size was valued at USD 12.81 Billion in 2024 & the market is projected to grow from USD 13.61 Billion in 2025 to USD 24.88 Billion by 2035, registering a CAGR of 6.22% during the forecast period 2025–2035. North America led the market with over 53.40% share, generating around USD 6.84 billion in revenue. Rising aging population and increasing prevalence of chronic conditions are key growth drivers for the urinary incontinence market, as demand for effective management solutions grows, supported by improved awareness, early diagnosis, and expanding access to advanced treatment options globally.
 
WHO estimates the global population aged 60+ will reach 2.1 billion by 2050, while IHME reports urological disorders contributing to rising disease burden; CDC highlights over 50% of older adults experience bladder control issues, collectively driving strong demand for incontinence management products worldwide.

Tendencias clave del mercado y aspectos destacados

Tamaño del mercado y previsión

CAGR (2025 - 2035) 6.22%

Principales jugadores

Essity (SE), Kimberly-Clark (US), Procter & Gamble (US), Coloplast (DK), B. Braun (DE), Medtronic (US), Hollister (US), SCA (SE), Attends (US). These companies play a vital role in shaping the urinary incontinence devices market and strengthening their positions within the urinary incontinence device market globally.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Urinary incontinence Market Treiber

Market Growth Projections

The Global Urinary Incontinence Market is projected to experience robust growth in the coming years. By 2024, the market is expected to reach 3.27 USD Billion, with further growth anticipated to 5 USD Billion by 2035. This trajectory indicates a compound annual growth rate of 3.94% from 2025 to 2035. 
 
Such projections highlight the increasing demand for urinary incontinence solutions, driven by factors such as technological advancements, demographic shifts, and heightened awareness. The market's expansion reflects the urgent need for effective management strategies to address the challenges faced by individuals living with urinary incontinence.

Growing Geriatric Population

The global increase in the geriatric population is a significant factor influencing the Global Urinary Incontinence Market. As individuals age, the likelihood of experiencing urinary incontinence rises due to physiological changes and comorbidities. 
 
According to demographic projections, the number of people aged 65 and older is expected to double by 2050, creating a larger market for urinary incontinence solutions. This demographic shift is likely to drive demand for various products, including absorbent pads, medications, and surgical interventions. Consequently, the market is poised for substantial growth as the needs of this aging population become more pronounced.

Increased Awareness and Education

Increased awareness and education regarding urinary incontinence are crucial drivers of the Global Urinary Incontinence Market. Public health campaigns and educational initiatives are helping to destigmatize the condition, encouraging individuals to seek urinary incontinence treatment. This shift in perception is vital, as many people suffer in silence due to embarrassment. 
 
As awareness grows, more individuals are likely to consult healthcare professionals, leading to higher demand for products and services. This trend is expected to contribute to a compound annual growth rate of 3.94% from 2025 to 2035, as more people recognize the importance of addressing urinary incontinence.

Rising Prevalence of Urinary Incontinence

The increasing prevalence of urinary incontinence among various demographics is a primary driver of the Global Urinary Incontinence Market. Factors such as aging populations, obesity, and chronic conditions contribute to this rise. For instance, it is estimated that by 2024, the market will reach 3.27 USD Billion, reflecting the growing need for effective management solutions. The World Health Organization indicates that urinary incontinence affects a significant portion of older adults, with prevalence rates ranging from 15 to 30%. This trend underscores the urgency for innovative products and services tailored to address the needs of affected individuals.
 
Comprehensive care involves pelvic floor muscle training, bladder training, lifestyle modifications, skin care, and emotional support. With proper treatment and care, individuals with urinary incontinence can significantly improve their quality of life and daily confidence.

Regulatory Support and Reimbursement Policies

Regulatory support and favorable reimbursement policies are essential drivers of the Global Urinary Incontinence Market. Governments and health organizations are increasingly recognizing the need for effective management of urinary incontinence, leading to the establishment of supportive frameworks. 
 
For instance, many countries are implementing reimbursement policies that cover the costs of urinary incontinence treatments and products for urinary incontinence. This support not only alleviates the financial burden on patients but also encourages manufacturers to innovate and expand their offerings. As a result, the market is likely to experience sustained growth, driven by these favorable conditions.

Advancements in Urinary incontinence Treatment Technologies

Technological advancements in treatment options for urinary incontinence are propelling the Global Urinary Incontinence Market forward. Innovations such as minimally invasive surgical techniques, neuromodulation therapies, and advanced absorbent products are enhancing patient outcomes. 
 
For example, the introduction of new devices and surgical methods has improved efficacy and reduced recovery times. As a result, the market is projected to grow to 5 USD Billion by 2035, driven by these advancements. Furthermore, ongoing research and development efforts are likely to yield even more effective solutions, thereby expanding the market and improving quality of life for patients.
 
Medications for urinary incontinence are primarily used to treat overactive bladder and urge incontinence. These include anticholinergic drugs and beta-3 adrenergic agonists, which help relax the bladder muscles, reduce sudden urges, and improve bladder control. In some cases, hormone therapy or botulinum toxin injections may also be recommended.
 
Urinary incontinence devices play an important role in symptom management. These include urethral inserts, pessaries, external catheters, absorbent pads, and advanced neuromodulation devices that help regulate bladder nerve signals. Such devices provide non-surgical options for improved comfort and independence

Perspectivas del segmento de mercado

Por Tipo de Producto: Productos Desechables (Más Grandes) vs. Productos Reutilizables (De Más Rápido Crecimiento)

En el mercado de la incontinencia urinaria, los productos desechables tienen la mayor cuota de mercado con un 58%, impulsados por su adopción generalizada y conveniencia entre los consumidores. Esta categoría, que incluye artículos como compresas y pañales, atiende a una parte significativa del mercado, principalmente debido a la preferencia por opciones de un solo uso que priorizan la higiene. Por el contrario, los Productos Reutilizables han surgido como el segmento de más rápido crecimiento. Los consumidores están inclinándose cada vez más hacia opciones ambientalmente sostenibles, lo que lleva a un aumento en la popularidad de los productos lavables, que ofrecen ahorros de costos a lo largo del tiempo y mayor comodidad. Las tendencias de crecimiento en este segmento están cambiando a medida que evolucionan las preferencias de los consumidores. El segmento de Productos Desechables sigue siendo robusto, impulsado por factores como el envejecimiento de la población y los cambios en el estilo de vida que requieren soluciones convenientes. Mientras tanto, el segmento de Productos Reutilizables está ganando impulso debido a la creciente conciencia ambiental y el impulso por soluciones médicas sostenibles. Esta doble tendencia está remodelando el panorama del mercado, con innovaciones en el diseño de productos y materiales que alimentan aún más el crecimiento en la categoría Reutilizable.

Productos Desechables (Dominantes) vs. Medicamentos (Emergentes)

En el mercado, los Productos Desechables siguen siendo la opción dominante para los consumidores, ampliamente reconocidos por su practicidad y efectividad. Este segmento incluye una variedad de opciones como compresas absorbentes y pañales para adultos, que son preferidos por su facilidad de uso y propiedades higiénicas. Por otro lado, los Medicamentos representan un segmento emergente, ganando terreno a medida que se desarrollan nuevos tratamientos y formulaciones para abordar los desafíos de la incontinencia. Mientras que los Productos Desechables proporcionan una solución rápida y directa, los Medicamentos atienden a aquellos que buscan enfoques remediales, indicando un cambio hacia un enfoque más integral para manejar la incontinencia urinaria. A medida que continúan los avances clínicos, el segmento de Medicamentos está preparado para desempeñar un papel vital en el panorama en evolución de la gestión de la incontinencia urinaria.

Por Nivel de Severidad: Moderado (Más Grande) vs. Severo (De Más Rápido Crecimiento)

En el mercado de la incontinencia urinaria, la distribución entre los niveles de severidad revela que la categoría moderada tiene la mayor cuota, representando el 46%. Este segmento representa una parte significativa del mercado total, impulsado por tasas de prevalencia más altas entre la población envejecida y una mayor conciencia sobre las opciones de tratamiento. Mientras tanto, la categoría severa, aunque más pequeña en comparación, está experimentando un crecimiento rápido a medida que los proveedores de atención médica desarrollan tratamientos más innovadores y efectivos adaptados a este grupo. Las tendencias de crecimiento para los niveles de severidad de la incontinencia urinaria están influenciadas por varios factores, incluidos los cambios demográficos, donde una población global envejecida está llevando a mayores incidencias de condiciones moderadas a severas. Además, el reconocimiento creciente y la desestigmatización de la incontinencia urinaria en la sociedad están alentando a los pacientes a buscar ayuda médica más pronto, impulsando a la categoría severa a convertirse en el segmento de más rápido crecimiento a medida que se vuelven disponibles soluciones más integrales.

Moderado (Dominante) vs. Severo (Emergente)

En el mercado, la severidad moderada representa la categoría dominante, caracterizada por pacientes que experimentan fugas frecuentes que requieren ajustes en el estilo de vida, pero generalmente no intervención médica constante. Este segmento ocupa una posición clave debido al mayor número de individuos que viven con síntomas moderados, lo que fomenta el desarrollo de productos destinados a mejorar la calidad de vida sin tratamientos invasivos. Por el contrario, el segmento severo está emergiendo como una prioridad para las innovaciones en atención médica, con empresas enfocándose en terapias avanzadas y dispositivos que proporcionan soluciones de manejo más agresivas para pacientes que sufren de síntomas debilitantes. El crecimiento en este segmento refleja una necesidad creciente de intervenciones específicas y mejores resultados para los pacientes.

Por Grupo de Edad: Adultos (Más Grandes) vs. Ancianos (De Más Rápido Crecimiento)

La distribución entre grupos de edad revela que los adultos constituyen la mayor parte en el mercado de la incontinencia urinaria con un 49%, influenciada significativamente por factores de estilo de vida y la creciente prevalencia de condiciones que conducen a la incontinencia. Los niños y las poblaciones ancianas, aunque con una cuota más pequeña, aún representan segmentos críticos que requieren productos adaptados. La demografía adulta es fundamental, gracias a su mayor acceso a información y recursos de atención médica, impulsando la demanda de soluciones efectivas para la incontinencia.

Dominante: Adultos vs. Emergente: Ancianos

El segmento adulto sigue siendo la fuerza dominante en el mercado debido a sus tasas de prevalencia significativas vinculadas a problemas de salud asociados con el envejecimiento, la obesidad y la incontinencia por estrés tras el parto. Por otro lado, el segmento anciano se identifica como el segmento de más rápido crecimiento, impulsado por la población global envejecida y la creciente conciencia sobre la condición. A medida que las innovaciones en atención médica continúan evolucionando, hay un énfasis creciente en productos especializados diseñados específicamente para los ancianos, atendiendo sus requisitos y sensibilidades únicas. Este panorama en evolución destaca los roles críticos de ambos segmentos en la dinámica del mercado, cada uno moldeando el futuro de las soluciones para la incontinencia urinaria.

Por Género: Femenino (Más Grande) vs. Masculino (De Más Rápido Crecimiento)

En el mercado de la incontinencia urinaria, el segmento de género revela dinámicas de distribución distintas. Las mujeres representan actualmente la mayor cuota, con un 57%, atribuida a tasas de prevalencia más altas vinculadas a predisposiciones biológicas y etapas de vida como el embarazo, el parto y la menopausia. Esta demografía ha influido significativamente en el desarrollo de productos y opciones de tratamiento dirigidas en el mercado, estableciendo una fuerte lealtad a la marca y una demanda continua de soluciones innovadoras que aborden sus necesidades específicas. Por el contrario, el segmento masculino está emergiendo rápidamente, reflejando una creciente conciencia y diagnóstico de problemas de incontinencia urinaria. Factores como el envejecimiento de la población, una mayor conciencia de la salud masculina y los avances en opciones de tratamiento han contribuido a un aumento perceptible en la cuota de mercado. A medida que las actitudes sociales cambian, los hombres están siendo más abiertos a buscar tratamiento, indicando un potencial de crecimiento robusto en los próximos años.

Masculino (Emergente) vs. Femenino (Dominante)

La población femenina sigue siendo la fuerza dominante en el mercado, a menudo siendo el foco de anuncios dirigidos e iniciativas de atención médica. Este segmento se beneficia de una extensa investigación sobre sus condiciones específicas, lo que lleva a una variedad de productos especializados adecuados para diferentes niveles de severidad. En contraste, el segmento masculino está emergiendo, impulsado por una creciente conciencia y una disminución del estigma en torno a los problemas de salud urinaria. Productos y tratamientos innovadores diseñados para hombres están comenzando a penetrar en el mercado, impulsados por la necesidad de soluciones convenientes y efectivas. Esta transición está haciendo que los hombres sean cada vez más significativos como un grupo demográfico objetivo, permitiéndoles aprovechar los avances realizados para las mujeres mientras crean un espacio único en un mercado en evolución.

Por Canal de Distribución: Farmacia (Más Grande) vs. En Línea (De Más Rápido Crecimiento)

Los canales de distribución juegan un papel fundamental en proporcionar acceso a productos para los consumidores. Actualmente, las farmacias dominan este segmento en el mercado de la incontinencia urinaria, representando una cuota del 52%, debido a su presencia generalizada y capacidad para ofrecer consultas personalizadas. Siguen siendo la opción preferida para muchos pacientes que buscan el consejo del farmacéutico antes de comprar productos para la incontinencia. En contraste, los canales de distribución en línea están ganando rápidamente terreno, apelando a una base de consumidores conocedores de la tecnología que buscan conveniencia y discreción al comprar soluciones para la incontinencia.

Farmacia (Dominante) vs. En Línea (Emergente)

Las farmacias mantienen una posición dominante en el mercado, ofreciendo una amplia gama de productos, incluidos compresas, protectores y catéteres. Su extensa red permite un fácil acceso para los pacientes y fomenta la confianza del cliente a través de interacciones cara a cara. Además, las farmacias a menudo colaboran con proveedores de atención médica para garantizar recomendaciones de productos adecuadas. Por el contrario, los canales en línea están emergiendo como una alternativa popular, impulsados por la creciente tendencia del comercio electrónico y la demanda de privacidad. Las plataformas en línea ofrecen una selección diversa de productos para la incontinencia con la conveniencia de la entrega a domicilio, apelando particularmente a las demografías más jóvenes. Como resultado, las ventas en línea están experimentando un crecimiento acelerado, posicionándola como un competidor formidable en el panorama de distribución.

Obtenga información más detallada sobre Urinary incontinence Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: Líder del mercado en innovación

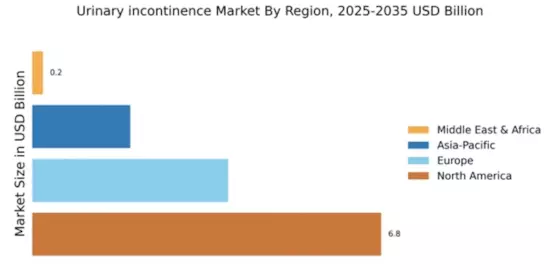
América del Norte lidera el tamaño del mercado de la incontinencia urinaria, representando más del 53.40% de los ingresos globales en 2024. Estados Unidos sigue siendo un importante contribuyente al mercado de dispositivos para la incontinencia urinaria, respaldado por sistemas de salud avanzados e innovación de productos. La región se beneficia de una infraestructura de salud avanzada y de inversiones significativas en I+D, lo que lleva a ofertas de productos innovadoras.

El CDC informa que más de 25 millones de estadounidenses experimentan incontinencia urinaria, mientras que la OMS destaca las tendencias de envejecimiento de la población; la OPS apoya iniciativas de salud en más de 35 países, impulsando colectivamente una fuerte adopción de productos avanzados para la incontinencia y soluciones de tratamiento en América del Norte.

El apoyo regulatorio para dispositivos médicos y soluciones de salud alimenta aún más el crecimiento del mercado, convirtiéndolo en un actor clave en el panorama global. Estados Unidos es el país líder en este mercado, con actores importantes como Kimberly-Clark y Procter & Gamble dominando el panorama. El entorno competitivo se caracteriza por una continua innovación de productos y asociaciones estratégicas entre los actores clave. La presencia de empresas establecidas asegura una robusta cadena de suministro y red de distribución, mejorando la accesibilidad del mercado y el alcance al consumidor.

Europa: Mercado emergente con potencial de crecimiento

El tamaño del mercado de la incontinencia urinaria en Europa fue valorado en 3.84 mil millones de USD en 2024, convirtiéndose en el segundo mercado regional más grande con una participación del 30%. La innovación en marcos regulatorios y políticas de reembolso apoya la expansión sostenible en los segmentos de medicamentos y dispositivos. Los marcos regulatorios en la UE promueven el desarrollo y la distribución de productos de salud innovadores, lo cual es crucial para la expansión del mercado. La región está presenciando un cambio hacia soluciones de incontinencia más personalizadas y efectivas, respaldadas por políticas de reembolso favorables.

La OMS informa que 1 de cada 5 europeos de 65 años o más, aumentando la prevalencia de condiciones relacionadas con la incontinencia; el ECDC apoya la expansión del sistema de salud en los países de la UE/EEE, mientras que la UNFPA destaca las tendencias de envejecimiento de la población, impulsando colectivamente la demanda de soluciones de manejo de la incontinencia en toda Europa.

Los países líderes en este mercado incluyen Alemania, Francia y el Reino Unido, donde empresas como Essity y Coloplast están logrando avances significativos. El panorama competitivo está marcado por una mezcla de marcas establecidas y nuevos actores, todos compitiendo por la cuota de mercado. La presencia de actores clave asegura una diversa gama de productos, atendiendo a diversas necesidades y preferencias de los consumidores.

Asia-Pacífico: Segmento de mercado en rápido crecimiento

El mercado de incontinencia urinaria de Asia-Pacífico, valorado en 1.92, está experimentando un rápido crecimiento debido a la creciente conciencia sobre los problemas de incontinencia y la mejora del acceso a la atención médica. El mercado de Asia-Pacífico está experimentando un rápido crecimiento, impulsado por cambios demográficos y una mayor adopción de terapias modernas. Esta expansión está fortaleciendo la contribución de la región al mercado global de dispositivos para la incontinencia urinaria.

Los gobiernos de la región también se están enfocando en mejorar la infraestructura de salud, lo que apoya el crecimiento del mercado y la disponibilidad de productos. Países como Japón y Australia están liderando el mercado, con actores clave como Medtronic y Hollister participando activamente. El panorama competitivo está evolucionando, con empresas tanto locales como internacionales esforzándose por satisfacer la creciente demanda. Las innovaciones en el diseño y funcionalidad de los productos se están volviendo esenciales para capturar cuota de mercado en este entorno dinámico.

Medio Oriente y África: Oportunidades de mercado no explotadas

El mercado de incontinencia urinaria en Medio Oriente y África está actualmente valorado en 0.21, indicando un potencial significativo no explotado. Factores como la creciente conciencia sobre la salud urinaria y una población anciana en crecimiento están comenzando a impulsar la demanda de productos para la incontinencia. Sin embargo, el mercado aún está en su infancia, con disponibilidad limitada de productos y conciencia entre los consumidores. Los organismos reguladores están comenzando a reconocer la necesidad de mejores soluciones de salud, lo que puede catalizar el crecimiento futuro. Países como Sudáfrica y los EAU están a la vanguardia de este mercado emergente.

El panorama competitivo está caracterizado por algunos actores clave, pero hay amplias oportunidades para que nuevos entrantes se establezcan. A medida que aumenta la conciencia y mejora la infraestructura de salud, se espera que el mercado crezca, atrayendo tanto a empresas locales como internacionales que buscan capitalizar esta oportunidad.

Urinary incontinence Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de la incontinencia urinaria se caracteriza por un panorama competitivo que está siendo cada vez más moldeado por la innovación, asociaciones estratégicas y un enfoque en soluciones centradas en el paciente. Actores clave como Essity (SE), Kimberly-Clark (US) y Coloplast (DK) están persiguiendo activamente estrategias que enfatizan el desarrollo de productos y la expansión del mercado. Por ejemplo, Essity (SE) se ha estado enfocando en mejorar su cartera de productos a través de prácticas sostenibles, lo que se alinea con la creciente demanda de opciones amigables con el medio ambiente.

Mientras tanto, Kimberly-Clark (US) ha estado invirtiendo en iniciativas de transformación digital para mejorar la participación del cliente y optimizar las operaciones, mejorando así su posición competitiva. La estructura del mercado parece estar moderadamente fragmentada, con varios actores compitiendo por la cuota de mercado. Las empresas están localizando cada vez más la fabricación y optimizando las cadenas de suministro para responder rápidamente a las demandas regionales. Este enfoque no solo reduce los costos operativos, sino que también mejora la capacidad de respuesta a las fluctuaciones del mercado. La influencia colectiva de estos actores clave sugiere un entorno dinámico donde la innovación y la eficiencia operativa son primordiales.

En noviembre, Coloplast (DK) anunció el lanzamiento de una nueva línea de productos absorbentes diseñados específicamente para la población anciana, que se proyecta que crecerá significativamente en los próximos años. Este movimiento estratégico probablemente fortalecerá la presencia de Coloplast en el mercado y atenderá a un demográfico que requiere soluciones especializadas, mejorando así su ventaja competitiva. La introducción de estos productos refleja una tendencia más amplia hacia la personalización en la atención médica, que se está volviendo cada vez más importante en el sector de la incontinencia urinaria.

En octubre, Kimberly-Clark (US) presentó una asociación con un proveedor líder de telemedicina para integrar soluciones de salud digital en sus ofertas de productos. Esta colaboración tiene como objetivo proporcionar a los consumidores un mejor acceso a información y apoyo sobre el manejo de la incontinencia urinaria. Al aprovechar la tecnología, Kimberly-Clark se está posicionando como un líder visionario en el mercado, potencialmente remodelando la forma en que los consumidores interactúan con los productos y servicios para la incontinencia urinaria.

En septiembre, Essity (SE) amplió sus operaciones en Asia al establecer una nueva instalación de fabricación en Vietnam. Esta expansión estratégica es indicativa del compromiso de la empresa de aprovechar los mercados emergentes, donde la demanda de productos para la incontinencia urinaria está en aumento. Al localizar la producción, Essity no solo reduce los costos de envío, sino que también mejora su capacidad para satisfacer las necesidades de los consumidores locales de manera más efectiva.

A partir de diciembre, las tendencias competitivas en el mercado de la incontinencia urinaria están siendo cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial (IA) en el desarrollo de productos. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen el valor de la colaboración para impulsar la innovación. El cambio de la competencia basada en precios a un enfoque en los avances tecnológicos y la fiabilidad de la cadena de suministro es evidente. En el futuro, la diferenciación competitiva probablemente dependerá de la capacidad de innovar y adaptarse a las preferencias cambiantes de los consumidores, con un fuerte énfasis en la sostenibilidad y soluciones personalizadas.

Las empresas clave en el mercado Urinary incontinence Market incluyen

Desarrollos de la industria

Los desarrollos recientes en terapias para la incontinencia por esfuerzo y tecnologías de esfínter urinario artificial están moldeando aún más el mercado de la incontinencia urinaria por esfuerzo y contribuyendo a la expansión en el mercado de eslingas para la incontinencia urinaria femenina. Se espera que estos avances impacten positivamente en el mercado general en los próximos años.

Un avance importante para un esfínter urinario artificial automatizado y no quirúrgico se marcó el 20 de febrero de 2025, cuando UroMems anunció resultados intermedios exitosos de su primer estudio de viabilidad clínica del implante inteligente UroActive para tratar la incontinencia urinaria por esfuerzo (SUI) en mujeres. Los resultados mostraron una reducción de 125 g a 4 g en una prueba de almohadilla de una hora. Medscape anunció el 28 de abril de 2025 que el dispositivo UroActive de UroMems, que ofrece a los pacientes una terapia de incontinencia menos invasiva y más conveniente, puede ser implantado robóticamente y gestionado de forma remota.

Bajo la dirección de uro-ginecólogos en Stanford, NYU Langone y Jefferson Health, Watkins-Conti Products concluyó un estudio clínico multicéntrico de su inserto vaginal Yōni.Fit para la incontinencia urinaria por esfuerzo el 20 de abril de 2023, con el fin de prepararse para presentar un 510(k) a la FDA.

La Asociación Nacional para la Continencia (NAFC) financiada por los CDC de EE. UU. y Phreesia, Health.Equity, comenzaron una campaña de concienciación de tres años el 5 de mayo de 2025, y Christina Escobar de NYU para desestigmatizar la incontinencia femenina y fomentar la intervención temprana.

El PeriCoach, una herramienta de entrenamiento de Kegel basada en el hogar con una aplicación que mejora el fortalecimiento del suelo pélvico y la adherencia del paciente, fue presentada por Analytica Ltd. en octubre de 2023. Estos logros marcan importantes avances en el tratamiento de la incontinencia urinaria en todo el mundo en los frentes clínico, técnico y educativo.

Perspectivas futuras

Urinary incontinence Market Perspectivas futuras

Se proyecta que el tamaño del mercado de incontinencia urinaria alcanzará los 24.88 mil millones de USD para 2035, creciendo a una tasa compuesta anual del 6.22%, impulsado por una mayor conciencia, avances tecnológicos y una población envejecida.

Para 2035, se espera que el mercado logre un crecimiento sustancial, impulsado por la innovación y la evolución de las necesidades del consumidor.

Segmentación de mercado

Urinary incontinence Market Gender Outlook

  • k
  • Perspectiva de Género del Mercado de Incontinencia Urinaria
  • v
  • Masculino
  • Femenino
  • Transgénero

Urinary incontinence Market End User Outlook

  • k
  • Perspectiva de Usuario Final del Mercado de Incontinencia Urinaria
  • v
  • Hospitales
  • Entornos de Atención Domiciliaria
  • Hogares de Ancianos
  • Centros de Rehabilitación

Urinary incontinence Market Product Type Outlook

  • k
  • Perspectiva de Tipo de Producto del Mercado de Incontinencia Urinaria
  • v
  • Productos Desechables
  • Productos Reutilizables
  • Medicamentos
  • Dispositivos Quirúrgicos

Urinary incontinence Market Severity Level Outlook

  • k
  • Perspectiva de Nivel de Severidad del Mercado de Incontinencia Urinaria
  • v
  • Leve
  • Moderado
  • Severo

Alcance del informe

Aspectos destacados del mercado

FAQs

What is the current valuation of the Urinary Incontinence Market as of 2024?

The Urinary Incontinence Market was valued at 12.81 USD Billion in 2024.

What is the projected market size for the Urinary Incontinence Market by 2035?

The market is projected to reach 24.88 USD Billion by 2035.

What is the expected CAGR for the market during the forecast period 2025 - 2035?
The expected CAGR for the market during 2025 - 2035 is 6.22%.
Which product type segment had the highest valuation in 2024?

In 2024, the Disposable Products segment had the highest valuation at 3.84 USD Billion.

How does the market valuation for Reusable Products compare to Disposable Products in 2024?

In 2024, Reusable Products were valued at 2.56 USD Billion, significantly lower than Disposable Products.

What is the market size for Urinary Incontinence products among the elderly in 2024?

The market size for Urinary Incontinence products among the elderly was 6.31 USD Billion in 2024.

Which gender segment accounted for the largest market share in 2024?

In 2024, the Female segment accounted for the largest market share at 7.68 USD Billion.

What distribution channel generated the highest revenue in 2024?

The Pharmacy distribution channel generated the highest revenue in 2024, valued at 5.12 USD Billion.

What is the projected market size for Surgical Devices by 2035?

The market size for Surgical Devices is projected to reach 4.4 USD Billion by 2035.

Which key players are leading the Urinary Incontinence Market?
Key players in the market include Essity, Kimberly-Clark, Procter & Gamble, and Coloplast.
Autor
Author
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed urology and gynecology journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) and Premarket Approval (PMA) databases, European Medicines Agency (EMA) and Medical Device Regulation (MDR) notified body listings, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics (NCHS) and National Health and Nutrition Examination Survey (NHANES), National Institutes of Health (NIH) National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), World Health Organization (WHO) Global Health Observatory and International Continence Society (ICS) prevalence surveys, Organisation for Economic Co-operation and Development (OECD) Health Statistics, EU Eurostat Hospital Discharge Files, American Urological Association (AUA) guidelines, Society of Urodynamics, Female Pelvic Medicine & Urogenital Reconstruction (SUFU), European Association of Urology (EAU), and national health ministry reports from Japan (MHLW), China (NHC), and India (MoHFW).

The following sources were employed to gather procedure volumes for urethral sling placements, sacral neuromodulation implants, catheter utilization rates, regulatory approval data, clinical safety studies, demographic prevalence trends (stress, urge, and mixed incontinence), and market landscape analysis for internal devices (slings, artificial urinary sphincters, electrical stimulators) and external devices (catheters, absorbent products, penile compression devices).


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of R&D, regulatory affairs chiefs, and commercial directors from urology-focused OEMs, continence care product suppliers, and urinary incontinence device manufacturers. Board-certified urologists, urogynecologists, pelvic floor physiotherapists, medical directors of ambulatory surgical centers (ASCs), and procurement managers from hospitals, long-term care facilities, and home healthcare agencies comprised demand-side sources. The market segmentation was validated across sling devices (TVT, transobturator, mini-slings), catheter categories (indwelling, intermittent, external), and neuromodulation technologies (sacral nerve stimulators, tibial nerve stimulation) through primary research. The product pipeline timelines for bioelectronic implants and MRI-compatible stimulators were confirmed, and insights on clinical adoption patterns, reimbursement dynamics for incontinence procedures, and the shift toward home-based care models were gathered.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (33%), Director Level (30%), Others (37%)

• By Region: North America (38%), Europe (28%), Asia-Pacific (26%), Rest of World (8%)


Market Size Estimation

The global market valuation was determined by analyzing procedure volume and revenue mapping for stress urinary incontinence (SUI), urge urinary incontinence (UUI), and mixed incontinence indications. The methodology comprised the following:

• Identification of over 50 main manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa who specialize in implantable devices (urethral slings, artificial urinary sphincters, sacral neuromodulation systems), catheters, and external collection devices

• The product mapping encompasses sling procedures (mid-urethral, mini-slings, male slings), neuromodulation devices (InterStim, Axonics, tibial nerve stimulators), catheter categories (Foley, intermittent, contraceptive catheters), and absorbent care products.

• Examination of annual revenues that are reported and modeled for urinary incontinence portfolios, which includes the distinct tracking of surgical implants versus consumable catheter and absorbent product lines

• In 2024, the coverage of manufacturers will account for 75-80% of the global market share.

• Segment-specific valuations for internal versus external device categories are derived through extrapolation using bottom-up (procedure volume × ASP by country/region, adjusted for diagnosis-to-treatment ratios and reimbursement coverage) and top-down (manufacturer revenue validation, distributor channel checks, and hospital procurement data) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.