Mercado de Cámaras Submarinas (2026 - 2035)

Underwater Camera Market Research Report By Product Type (Action Cameras, Compact Waterproof Cameras, DSLR and Mirrorless with Housing, Industrial / ROV-Integrated Cameras, Other Product Types), By Application (Recreational Snorkelling and Diving, Adventure Sports and Vlogging, Fishing and Aquaculture Monitoring, Marine Research and Survey, Industrial Inspection, Other Applications), By Sensor Technology (CMOS, BSI-CMOS, CCD), By Sales Channel (Online Retail, Specialty Camera Stores, Consumer Electronics Chains, Dive Shops and Marine Distributors, Other Channels) - Forecast to 2035
ID: MRFR/Equip/28878-HCR 100 Pages Varsha More Last Updated: October 16, 2026
Underwater Camera Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.5%
2025 Market SizeUSD 8.60 Billion
2035 Market SizeUSD 30.50 Billion
Key Players
GoPro, Inc.
SZ DJI Technology
Arashi Vision
Sony Group
Canon Inc.
OM Digital Solutions
Opportunities
  • Monitoring-as-a-Service for Small Aquaculture
  • Imagery Licensing and Ocean Data Products
  • Deep-Water Scientific Instrumentation

Mercado de Cámaras Submarinas Resumen del mercado

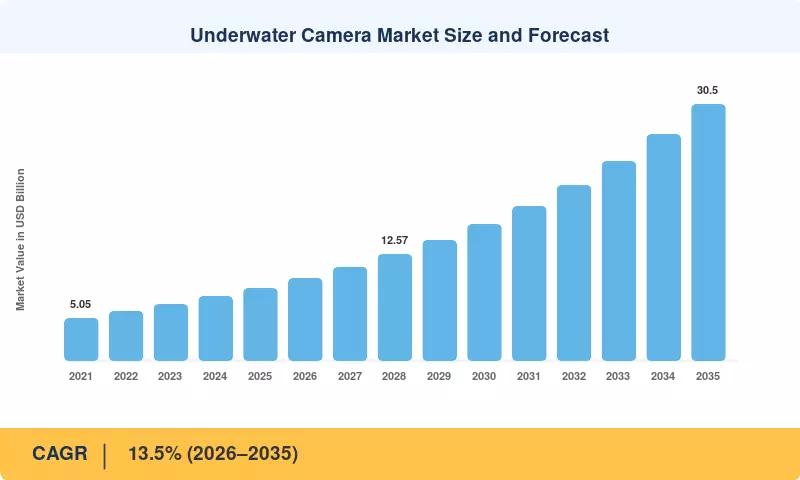
El Mercado de Cámaras Submarinas alcanzó los 8.60 mil millones de USD en 2025 y abre la ventana de pronóstico en 9.76 mil millones de USD en 2026, subiendo a 30.50 mil millones de USD para 2035 con un CAGR del 13.5%. Dos catalizadores anclan esa trayectoria. El Fondo Europeo Marítimo, de Pesca y Acuicultura se comprometió a 6.1 mil millones de EUR hasta 2027, con una parte definida destinada al monitoreo digital de granjas, mientras que el 14º Plan Quinquenal de China para la modernización de la pesca dirigió aproximadamente 12 mil millones de RMB hacia la infraestructura de acuicultura inteligente [1][2]. Ambos programas convierten el hardware de imagen de equipo discrecional a equipo de cumplimiento auditado.

La economía de sensores está reescribiendo la pila de hardware. Los módulos CCD iluminados por delante y las voluminosas carcasas de presión, que alguna vez fueron estándar para cualquier cosa por debajo de 30 metros, están cediendo terreno a matrices CMOS iluminadas por detrás emparejadas con tuberías de restauración de color AI que recuperan la pérdida del canal rojo en software en lugar de a través de filtros físicos. La división de imagen de Sony invirtió aproximadamente 4.3 mil millones de USD en expansión de capacidad de sensores entre 2022 y 2025, y una parte significativa de ese rendimiento alimenta módulos compactos robustos [3]. El costo por píxel utilizable a profundidad ha caído drásticamente como resultado.

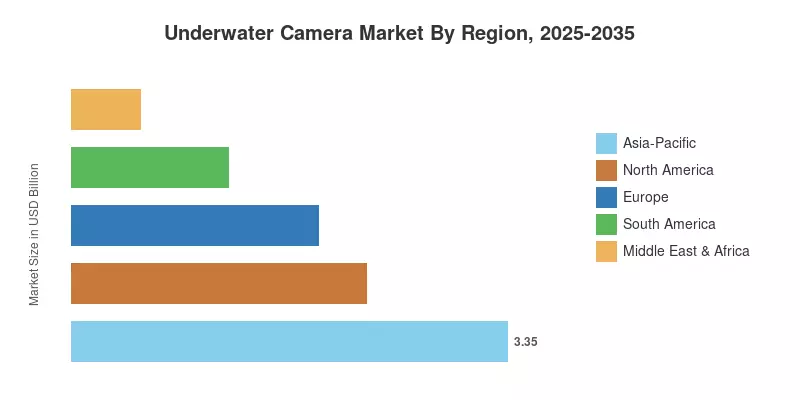
Regionalmente, Asia-Pacífico posee el 39.0% de los ingresos de 2025 y simultáneamente crece más rápido con un 13.9%, apoyado por densos corredores de buceo a través de Tailandia, Indonesia y Filipinas y por la base de acuicultura más grande del mundo. América del Norte sigue con 2.27 mil millones de USD, donde los contratos de inspección de energía eólica marina y una economía de creadores madura sostienen precios premium. Europa ocupa el tercer lugar con una participación del 22.1%, impulsada por operadores de salmón nórdicos que realizan vigilancia continua en jaulas. El Mercado de Cámaras Submarinas ahora se comporta menos como una categoría de cámaras y más como una capa de detección oceánica distribuida.

Principales Conclusiones del Informe

• Por Tecnología de Sensor

  • Los sensores CMOS representaron el 60.9% de los ingresos del Mercado de Cámaras Submarinas en 2025, reflejando su dominio en los niveles de consumo y profesional de gama media
  • BSI-CMOS es la clase de sensor de más rápido avance con un CAGR del 14.0% hasta 2035, impulsada por el rendimiento en condiciones de poca luz por debajo de 40 metros
  • Los módulos CCD mantienen un nicho defendible en instrumentación de grado científico valorada en aproximadamente 0.75 mil millones de USD en 2025

• Por Tipo de Producto

  • Las cámaras de acción capturaron el 44.8% del Mercado de Cámaras Submarinas en 2025, el bloque de tipo de producto más grande
  • Sistemas industriales e integrados con ROV representan aproximadamente 0.95 mil millones de USD de los ingresos de 2025

• Por Aplicación

  • La pesca y el monitoreo de acuicultura se expanden a un CAGR del 14.5%, el crecimiento de aplicación más rápido en el estudio
  • Sistemas industriales e integrados con ROV representan aproximadamente 0.95 mil millones de USD de los ingresos de 2025

• Por Región

  • Asia-Pacífico comanda el 39.0% de los ingresos globales y lidera tanto en escala como en impulso
  • América del Norte contribuyó con 2.27 mil millones de USD en 2025, anclada por la demanda de inspección submarina
  • América del Sur presenta un CAGR del 14.1%, la segunda expansión regional más rápida en el Mercado de Cámaras Submarinas

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones combinan datos de envíos de bases de datos de aduanas y comercio, divulgaciones de segmentos auditados en informes anuales de fabricantes, volúmenes de certificación de buceo de agencias de capacitación y estadísticas de producción de acuicultura publicadas por la FAO [4][5]. La modelización de precios unitarios de abajo hacia arriba fue verificada contra la triangulación de ingresos de arriba hacia abajo para el Mercado de Cámaras Submarinas, con una variación mantenida por debajo del 3% a nivel global.
Tamaño y Pronóstico del Mercado de Cámaras Submarinas
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Economía de creadores de video social ~2.9 pp Global Corto plazo (≤2 años)
Mandatos de monitoreo de acuicultura ~2.4 pp Asia-Pacífico, Europa Mediano plazo (2–4 años)
Declive de costos de BSI-CMOS ~2.1 pp Global Mediano plazo (2–4 años)
Inspección de activos de energía en alta mar ~1.9 pp Europa, América del Norte, MEA Largo plazo (≥4 años)
Crecimiento del turismo de buceo y certificación ~1.6 pp Asia-Pacífico, América del Sur Corto plazo (≤2 años)
Restauración de color por IA en el borde ~1.4 pp Global Mediano plazo (2–4 años)
Comercio electrónico directo al consumidor ~1.2 pp Global Corto plazo (≤2 años)

La Economía de Creadores Reduce el Hardware Premium al Mercado Masivo

El hardware siguió la estética específica que las plataformas de video de formato corto recompensaron: tomas de 4 metros, gran angular y saturadas. En lugar de vender recintos individuales, los fabricantes ahora agrupan cuerpos con clasificación de profundidad, lo que reduce la venta adicional de accesorios mientras aumenta el volumen de unidades. Según las divulgaciones de los proveedores, las versiones robustas tenían márgenes brutos cercanos al 38% en 2024—aproximadamente 700 puntos básicos más que los compactos normales—lo que explica por qué los competidores de categorías de imagen de acción relacionadas están atraídos al mercado de cámaras submarinas [6][10].

El Cumplimiento de la Acuicultura Convierte Cámaras en Infraestructura

El monitoreo óptico continuo se convirtió en un medio viable para lograr el cumplimiento en alrededor de 1,100 sitios permitidos cuando la Dirección de Pesca de Noruega fortaleció los estándares para la presentación de informes de biomasa y el conteo de piojos de mar [11]. Una vez que las cámaras de los corrales alimentan modelos de detección de apetito, los productores de salmón informan ganancias en la conversión de alimento del 4-6%. Con los precios actuales del alimento, este retorno ocurre dentro de 18 meses. El modelo está siendo copiado por fabricantes chilenos y chinos.

La Inspección Submarina Desplaza Horas de Buceo

Las adiciones de capacidad de energía eólica en alta mar alcanzaron niveles récord en 2024, y cada monopilón requiere encuestas de erosión y protección catódica en un ciclo definido [7]. Los operadores están utilizando cada vez más una cámara de inspección submarina ROV en lugar de equipos de buceo comerciales, reduciendo el costo por encuesta en un estimado del 30–40% mientras eliminan al personal de la exposición a peligros. Los aseguradores han comenzado a fijar precios que reflejan explícitamente esa diferencia.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Oferta de vidrio óptico especializado y germanio ~-1.8 pp Global Mediano plazo (2–4 años)
Canibalización de la impermeabilización de smartphones ~-1.5 pp América del Norte, Europa Corto plazo (≤2 años)
Alto costo de ciclo de vida de los sistemas de clase ROV ~-1.2 pp América del Sur, MEA Largo plazo (≥4 años)
Permisos de filmación en áreas marinas protegidas ~-0.9 pp Asia-Pacífico, Europa Mediano plazo (2–4 años)
Carcasas falsificadas y canales de mercado gris ~-0.7 pp Asia-Pacífico Corto plazo (≤2 años)

Las Cadenas de Suministro Óptico Permanecen Delgadas

El vidrio especializado de baja dispersión sigue concentrado entre un pequeño número de proveedores japoneses y alemanes, a pesar de la introducción en 2023 por parte de China de la licencia de exportación de germanio, lo que eleva los costos actuales por encima de USD 3,000 por kilogramo [12]. En ocasiones de 2024, los plazos de entrega para puertos de cúpula rectificada alcanzaron las 22 semanas. En respuesta, los fabricantes calificaron proveedores secundarios; sin embargo, los ciclos de calificación óptica con presión son largos.

Los Teléfonos Flagship Atraen al Comprador Casual

La categoría de entrada pequeña que tradicionalmente establecía canales de actualización está siendo socavada por dispositivos clasificados IP68 hasta 6 metros, que ahora cubren la profundidad de esnórquel para la mayoría de los vacacionistas. Los compactos impermeables de menos de USD 150 parecen haber disminuido a una tasa de un solo dígito medio hasta 2024, según estadísticas de envíos [13]. Para proteger su margen a expensas del embudo, los vendedores se han retirado hacia arriba.

Mercado de Cámaras Submarinas Oportunidades

Monitoreo como Servicio para Acuicultura Pequeña

Los operadores con limitaciones de capital en Vietnam, Indonesia y Ecuador no pueden financiar directamente arreglos de cámaras a escala de jaula, sin embargo, tienen la misma exposición en la presentación de informes de biomasa. Los paquetes de suscripción que combinan hardware, conectividad y análisis a USD 90–150 por jaula al mes convierten una barrera de capital en un ítem operativo y expanden considerablemente la base direccionable.

Licencias de Imágenes y Productos de Datos Oceánicos

Las grabaciones acumuladas por operadores de buceo y embarcaciones de investigación tienen un valor latente como datos de entrenamiento para modelos de clasificación de especies marinas. Los marcos de licencias modelados en mercados de imágenes aéreas podrían generar ingresos recurrentes a partir de activos ya capturados, dando a los proveedores de hardware una segunda capa de monetización más allá de las ventas unitarias.

Instrumentación Científica en Aguas Profundas

Los presupuestos de investigación vinculados a la evaluación de minerales del lecho marino y la creación de líneas base de biodiversidad favorecen instrumentos clasificados más allá de los 3,000 metros, donde una cámara subacuática de aguas profundas tiene precios un orden de magnitud por encima de los niveles de consumo. Los volúmenes se mantienen modestos, pero la fidelidad de los contratos y las tasas de servicio son excepcionales.

Desarrollo del Turismo Marino en Oriente Medio

Los desarrollos del Mar Rojo en Arabia Saudita y los proyectos costeros de NEOM apuntan a varios millones de visitantes anuales, con el buceo posicionado como una actividad ancla [15]. Los canales de venta al por menor y alquiler en la región son efectivamente terrenos vírgenes, ofreciendo economías de distribución no disponibles en mercados occidentales saturados.

Carcasas Modulares para Cuerpos Sin Espejo

Los ciclos de renovación de cuerpos de cámara se han alargado, pero los fabricantes de carcasas pueden capturar el gasto en actualizaciones a través de sistemas de puertos intercambiables e interfaces de control actualizables por firmware. Estandarizar la geometría de montaje a través de generaciones reduce la fricción de cambio y genera ingresos recurrentes por accesorios.

Mercado de Cámaras Submarinas Perspectivas futuras

La Inspección Autónoma Se Convierte en la Normativa

Los vehículos conectados cederán cada vez más el paso a sistemas autónomos residentes que habitan en el lecho marino y solo emergen para mantenimiento. Los analistas que rastrean las operaciones en alta mar esperan que los despliegues de vehículos residentes cubran una parte creciente de la inspección de activos fijos para principios de la década de 2030, cambiando las especificaciones de las cámaras hacia la gestión térmica de deber continuo y la inferencia a bordo en lugar de la calidad de imagen máxima [7][9].

El Margen de Software Supera al Margen de Hardware

Los proveedores que envían modelos de clasificación junto con ópticas capturarán una parte creciente del gasto de los clientes. Los ingresos recurrentes por análisis ya superan el 20% del valor total del contrato en los principales despliegues de acuicultura, y esa proporción debería seguir aumentando a medida que mejora la precisión del modelo [11].

Los Datos Oceánicos Cumplen con los Informes de Sostenibilidad

Los marcos de divulgación corporativa se están extendiendo a las dependencias relacionadas con la naturaleza, y los compradores de mariscos solicitan cada vez más evidencia verificable de las condiciones de las granjas. Las auditorías visuales satisfacen ese requisito de maneras que las hojas de cálculo no pueden, lo que silenciosamente convierte al Mercado de Cámaras Submarinas en una categoría de tecnología de cumplimiento [14].

La Localización de Componentes Reconfigura las Curvas de Costo

Las adiciones de capacidad de fabricación de sensores anunciadas en Japón, Corea del Sur y EE. UU. totalizan decenas de miles de millones de dólares hasta 2030 [3]. Un suministro más amplio debería comprimir los costos de los módulos, aunque las ópticas con clasificación de presión seguirán siendo un cuello de botella porque la carga de calificación disuade a los nuevos entrantes.

Análisis de Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte USD 2.27 Mil millones (2025) Inspección de energía eólica marina, hardware para creadores, investigación marina
Europa 22.1% de participación (2025) Monitoreo de granjas de salmón, encuestas de desmantelamiento
Asia-Pacífico 39.0% de participación (2025) Turismo de buceo, cultivo de camarones y peces de aleta, fabricación local
América del Sur 14.1% CAGR (2026–2035) Acuicultura chilena, turismo de arrecifes, inspección portuaria
Medio Oriente y África USD 0.53 Mil millones (2025) Megaproyectos de turismo costero, petróleo y gas en alta mar
Total USD 8.60 Mil millones (2025) —

El rendimiento regional en el Mercado de Cámaras Submarinas sigue dos variables con inusual precisión: densidad de buceo en la costa y tonelaje de acuicultura. Donde ambos son altos, la penetración se encuentra muy por encima de la media global.

América del Norte

País Métrica Motor Clave
EE. UU. USD 1.69 Mil millones (2025) Contratos de inspección en el Golfo y Atlántico
Canadá 12.8% de la región Vigilancia de granjas de salmón del Pacífico
México 14.2% CAGR Corredores de turismo de buceo en el Caribe

La reforma de permisos federales aceleró la actividad de arrendamiento de energía eólica marina, y las obligaciones de encuesta asociadas fluyen directamente hacia la adquisición de imágenes [7]. Los operadores canadienses enfrentan reglas de transparencia provinciales en Columbia Británica que efectivamente requieren condiciones documentadas de los corrales. El crecimiento de México se basa en los volúmenes de Cozumel y Riviera Maya en lugar de la demanda industrial.

Europa

País Métrica Motor Clave
Alemania 17.4% de la región Base de ingeniería de inspección industrial
Reino Unido USD 0.34 Mil millones (2025) Encuestas de desmantelamiento en el Mar del Norte
Francia 13.1% de la región Buceo recreativo en el Mediterráneo
Italia 10.6% de la región Programas de patrimonio costero y arqueología
España 11.2% de la región Volumen de formación de buceo y flotas de alquiler
Países Nórdicos 14.6% CAGR Densidad de acuicultura de salmón
Rusia 4.1% de la región Limitado por restricciones de exportación
Resto de Europa 8.3% de la región Turismo en el Adriático y Egeo

La demanda nórdica es la historia estructural. Los productores noruegos y de las Islas Feroe operan arreglos ópticos permanentes porque los reguladores penalizan agresivamente la falta de cumplimiento, y la renovación de equipos sigue un ciclo de corrosión de tres a cuatro años [11]. El gasto británico se inclina hacia el desmantelamiento, donde los alcances de las encuestas están contractualmente fijos.

Asia-Pacífico

País Métrica Motor Clave
China USD 1.21 Mil millones (2025) Fabricación nacional más política de pesca inteligente
India 15.2% CAGR Desarrollo turístico de Andamán y Lakshadweep
Japón 15.9% de la región Óptica de precisión y buques de investigación
Corea del Sur 9.4% de la región Automatización de granjas de algas y peces de aleta
ASEAN 22.7% de la región Concentración de turismo de buceo
Resto de Asia-Pacífico 6.8% de la región Programas de monitoreo de arrecifes en Australia

La escala y la velocidad coexisten aquí, lo cual es inusual. La financiación para la modernización de la pesca en China respaldó el despliegue de sensores en miles de sitios, mientras que las economías de buceo de ASEAN reconstruyeron los volúmenes de certificación más allá de los niveles anteriores a 2020 [2][8]. El Mercado de Cámaras Submarinas en esta región también se beneficia del suministro local de componentes, aislando a los proveedores de cierta volatilidad en los costos de importación.

América del Sur

País Métrica Motor Clave
Brasil 46.2% de la región Turismo costero y trabajo de encuestas portuarias
Argentina 18.7% de la región Investigación y pesquerías patagónicas
Resto de América del Sur 15.8% CAGR Monitoreo de granjas de salmón chilenas

Chile ancla el lado industrial, produciendo aproximadamente una cuarta parte del salmón cultivado globalmente y operando bajo reglas sanitarias que recompensan la documentación visual continua [5]. La demanda brasileña se inclina hacia lo recreativo, con Fernando de Noronha y Bahía impulsando las compras de flotas de alquiler.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 24.9% de la región Megaproyectos turísticos en el Mar Rojo
EAU USD 0.13 Mil millones (2025) Centro de venta al por menor de buceo y servicios en alta mar
Sudáfrica 16.3% de la región Investigación marina y operadores de buceo en jaulas
Egipto 18.1% de la región Volumen de buceo en Sharm El Sheikh y Hurghada
Resto de MEA 13.7% CAGR Turismo costero en África Oriental

Los centros de buceo egipcios procesan entre los volúmenes anuales de buceadores más altos del mundo, sosteniendo una economía de alquiler y reventa que los mercados occidentales carecen [8]. La inversión saudita está adelantada, con la adquisición de equipos que se espera se concentre entre 2027 y 2031 [15].

Mercado de Cámaras Submarinas por Región, 2025-2035

Mercado de Cámaras Submarinas Segmentación de mercado

La estructura del segmento en el Mercado de Cámaras Subacuáticas se divide claramente entre categorías de consumidores de alto volumen y niveles industriales de bajo volumen y alto valor.

Por Tipo de Producto

Segmento Métrica Principal Motor de Demanda
Cámaras de Acción 44.8% de participación (2025) Video social y deportes de aventura
Cámaras Compactas Impermeables USD 1.85 mil millones (2025) Viajes familiares y esnórquel
DSLR y Sin Espejo con Carcasa 17.2% de participación (2025) Fotografía profesional y de entusiastas
Cámaras Industriales / Integradas en ROV 13.8% CAGR Inspección de activos y acuicultura
Otros Tipos de Productos 5.5% de participación (2025) Instrumentos especializados y de investigación

Las cámaras de acción dominan porque el formato colapsó tres decisiones de compra en una: el cuerpo, la carcasa y el soporte llegan como un solo SKU clasificado para 10 metros o más. Las unidades industriales e integradas en ROV crecen más rápido a pesar de su participación modesta, ya que cada implementación conlleva contratos de servicio, repuestos y análisis que las ventas al consumidor nunca generan. La brecha entre el liderazgo en volumen y el crecimiento en valor define la estrategia competitiva en todo el Mercado de Cámaras Subacuáticas.

Por Aplicación

Segmento Métrica Principal Motor de Demanda
Esnórquel y Buceo Recreativo 30.0% de participación (2025) Volumen de certificación y viajes de buceo
Deportes de Aventura y Vlogging USD 1.93 mil millones (2025) Monetización de creadores
Pesca y Monitoreo de Acuicultura 14.5% CAGR Informes regulatorios y eficiencia de alimentación
Investigación y Encuestas Marinas 13.1% de participación (2025) Financiamiento público de ciencia
Inspección Industrial USD 0.96 mil millones (2025) Ciclos de mantenimiento de energía offshore
Otras Aplicaciones 6.5% de participación (2025) Seguridad, defensa, educación

El uso recreativo sigue siendo la columna vertebral de los ingresos, y la emisión de certificaciones de buceo se ha recuperado de manera convincente en toda Asia-Pacífico y el Mediterráneo [8]. El monitoreo de acuicultura, aunque hoy es más pequeño, se compone más rápido porque la adopción es obligatoria en lugar de electiva, una durabilidad que la demanda discrecional del consumidor no puede igualar.

Por Tecnología de Sensor

Segmento Métrica Principal Motor de Demanda
CMOS 60.9% de participación (2025) Equilibrio costo-rendimiento a gran escala
BSI-CMOS 14.0% CAGR Rendimiento en condiciones de poca luz a profundidad
CCD USD 0.75 mil millones (2025) Fidelidad en imágenes científicas

La tabla destaca la segmentación del mercado por tecnología de sensor, con CMOS dominando el mercado, representando un 60.9% de participación en 2025 debido a su adopción generalizada en teléfonos inteligentes, sistemas automotrices, cámaras industriales y electrónica de consumo. BSI-CMOS es el segmento de más rápido crecimiento, proyectado para expandirse a un 14.0% CAGR de 2026 a 2035, impulsado por su superior rendimiento en condiciones de poca luz y el uso creciente en aplicaciones de imagen avanzadas. Mientras tanto, CCD representa un segmento significativo, valorado en USD 0.75 mil millones en 2025, respaldado por su uso continuo en aplicaciones de imagen especializadas, científicas y de alta precisión.

Por Canal de Ventas

Segmento Métrica Principal Motor de Demanda
Venta Minorista en Línea 50.9% de participación (2025) Captura de margen directo al consumidor
Tiendas Especializadas en Cámaras 14.3% CAGR Asesoramiento en configuración y ajuste
Cadenas de Electrónica de Consumo 15.3% de participación (2025) Compras por impulso y regalos
Tiendas de Buceo y Distribuidores Marinos USD 0.67 mil millones (2025) Alquiler y ventas en el punto de necesidad
Otros Canales 3.4% de participación (2025) Ofertas institucionales

La tabla destaca la distribución del mercado a través de diferentes canales de ventas, con la Venta Minorista en Línea dominando el mercado, representando un 50.9% de participación en 2025, respaldada por la creciente preferencia del consumidor por compras convenientes, mayor disponibilidad de productos y precios competitivos. Las Tiendas Especializadas en Cámaras son el canal de más rápido crecimiento, proyectado para expandirse a un 14.3% CAGR de 2026 a 2035, impulsado por la demanda de orientación experta, productos especializados y experiencias de compra personalizadas. Las Cadenas de Electrónica de Consumo tuvieron una participación del 15.3% en 2025, mientras que las Tiendas de Buceo y Distribuidores Marinos generaron USD 0.67 mil millones en 2025, reflejando su importancia para equipos de imagen marina y subacuática especializados. Otros Canales representaron un 3.4% de participación en 2025, representando caminos de distribución más pequeños y alternativos.

Comparación Competitiva

La concentración se encuentra en un territorio moderado, con un HHI estimado entre 850 y 950 y una participación combinada de los cinco principales cerca del 50–55%. Los niveles de consumo están consolidados alrededor de tres marcas de cámaras de acción, mientras que los niveles industrial y de investigación permanecen fragmentados entre empresas de ingeniería especializadas. Esa estructura de barra significa que el Mercado de Cámaras Submarinas recompensa diferentes capacidades en cada extremo: alcance de marca y canal a nivel de consumo, integración de sistemas y profundidad de servicio a nivel industrial.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Cámaras Submarinas Posicionamiento Estratégico
GoPro, Inc. ~14–17% Serie HERO, carcasas para buceo, nube de suscripción Marca de consumo que define la categoría
SZ DJI Technology ~11–14% Línea Osmo Action, ecosistema de accesorios marinos Líder en costos integrado verticalmente
Arashi Vision (Insta360) ~8–11% Cuerpos impermeables de 360°, ópticas de estuche de buceo invisibles Innovador de formato de movimiento más rápido
Grupo Sony ~7–10% Suministro de sensores, cuerpos sin espejo, paquetes marinos Componente upstream y captura premium
Canon Inc. ~5–8% Cuerpos EOS con carcasas certificadas Herencia óptica y red de distribuidores profesionales
OM Digital Solutions ~4–7% Serie Tough, carcasas PT, modos submarinos Especialista compacto con clasificación de profundidad
Nikon Corporation ~3–6% Carcasas de la serie Z, soporte legado de Nikonos Lealtad de entusiastas y archivos
Teledyne Marine ~3–5% Cámaras submarinas, cargas útiles de imagen ROV Profundidad en sistemas industriales y de defensa
SeaLife Cameras ~2–4% Cámaras y conjuntos de iluminación específicos para buceo Enfoque de distribución en el canal de buceo
Deep Trekker Inc. ~1–3% ROVs portátiles con imagen integrada Nicho de acuicultura e inspección
Paralenz ~1–2% Cámaras de buceo con registro de profundidad Instrumentación para buceadores centrada en datos

Noticias Recientes y Desarrollos

El flujo de negocios y la cadencia de productos en el Mercado de Cámaras Submarinas se aceleraron notablemente a partir de mediados de 2024.

  • GoPro (septiembre de 2024): Lanzó un buque insignia optimizado para buceo con una clasificación de profundidad extendida y corrección de color por IA, dirigiéndose directamente al nivel de entusiastas en lugar de a través de socios de carcasas [6].
  • DJI (marzo de 2025): Expandió su línea de acción con un ecosistema de accesorios marinos y módulos de lentes clasificados por profundidad, presionando los precios de gama media [10].
  • Insta360 (noviembre de 2024): Introdujo un estuche de buceo rediseñado con ópticas corregidas, abordando las quejas de distorsión que limitaban la adopción de 360° entre los buceadores [10].
  • Dirección Noruega de Pesca (enero de 2025): Endureció los estándares de documentación para el conteo de piojos de mar, institucionalizando efectivamente el monitoreo óptico continuo en sitios autorizados [11].
  • Teledyne Marine (junio de 2024): Anunció cargas de imagen integradas para vehículos de inspección residentes que sirven a operadores de energía eólica en alta mar [7].
  • Comisión Europea (abril de 2024): Confirmó la elegibilidad para monitoreo digital bajo marítimo y desembolsos del fondo de pesca, desbloqueando cofinanciamiento para el despliegue de sensores en granjas [1].
  • OM Digital Solutions (febrero de 2025): Renovó su familia compacta y resistente con un mejor rendimiento macro para fotografía de arrecifes, defendiendo un segmento bajo la presión de los smartphones [13].
  • Deep Trekker (agosto de 2025): Se asoció con operadores de acuicultura chilenos en programas de inspección de integridad de redes en múltiples concesiones [5].

Mercado de Cámaras Submarinas Market Report Scope

Atributo/Métrica del Informe Detalles
Alcance del Mercado Mercado Global de Cámaras Submarinas por tipo de producto, aplicación, tecnología de sensor, canal de ventas y geografía
Período de Estudio 2021-2035
Año Base 2025
Datos Históricos 2021–2024
Período de Pronóstico 2026–2035
Tamaño del Mercado en 2025 USD 8.60 Mil Millones
Tamaño del Mercado en 2035 USD 30.50 Mil Millones
CAGR (2026–2035) 13.5%
Segmentos de Más Rápido Crecimiento Monitoreo de Pesca y Acuicultura; BSI-CMOS; Cámaras Industriales / Integradas en ROV
Regiones Cubiertas América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África y Resto del Mundo
Empresas Perfiladas GoPro, DJI, Insta360, Sony, Canon, OM Digital Solutions, Nikon, Teledyne Marine, SeaLife, Deep Trekker, Paralenz
Moneda de Valoración USD Mil Millones
Metodología 350+ entrevistas a expertos primarios; dimensionamiento del mercado de abajo hacia arriba; validación de arriba hacia abajo; triangulación de datos; pronósticos basados en escenarios; seguimiento de proyectos en tiempo real

Preguntas frecuentes

¿Cómo deberían evaluar los equipos de adquisiciones las clasificaciones de profundidad al especificar equipos para el mercado de cámaras submarinas?
Trate las clasificaciones de profundidad del fabricante como cifras de presión estática probadas en condiciones de laboratorio. Aplique un margen de seguridad del 30% para el uso operativo, ya que la degradación del sello y el ciclo térmico reducen la tolerancia efectiva con el tiempo [21].
¿Qué exclusiones de garantía suelen sorprender a los compradores?
La mayoría de las garantías de los consumidores se anulan por daños por inundación si el usuario no ha mantenido correctamente el sello O-ring. Los vendedores también excluyen la corrosión por agua salada después de un período de cumplimiento de enjuague definido, que pocos compradores documentan [10].
¿El mercado de cámaras submarinas favorece el alquiler o la propiedad para buceadores ocasionales?
La economía del alquiler gana por debajo de aproximadamente doce días de buceo al año, considerando la depreciación y el mantenimiento. Por encima de ese umbral, la propiedad recupera rápidamente el costo, especialmente donde las tarifas de alquiler de las tiendas de buceo superan los 35 USD diarios [8].
¿Cómo afectan los sistemas de iluminación al costo total de propiedad?
Los estroboscopios y las luces de video añaden rutinariamente entre un 40% y un 60% al costo de un equipo submarino completo. Presupueste para los ciclos de reemplazo de baterías, que típicamente llegan cada 300-400 inmersiones dependiendo de la química [10].
¿Qué desafíos de integración surgen al conectar equipos del mercado de cámaras submarinas a software de gestión agrícola?
Las plataformas agrícolas heredadas rara vez aceptan flujos de video continuos de forma nativa. La mayoría de las implementaciones requieren una puerta de enlace de borde que convierte las imágenes en eventos estructurados antes de la transmisión, añadiendo aproximadamente un 15% al costo del proyecto [11].
¿Existen restricciones de exportación o de uso dual en la imagen submarina de alta especificación?
Los sistemas clasificados más allá de ciertas profundidades con capacidades adyacentes militares pueden estar sujetos a controles nacionales de uso dual. Los compradores deben verificar la clasificación antes del envío transfronterizo, particularmente para aplicaciones adyacentes a la defensa [21].
¿Qué estándares de certificación son más importantes para implementaciones industriales?
IP68 por sí solo es insuficiente para la inmersión sostenida. Busque certificación de recipiente a presión, pruebas de ingreso bajo carga dinámica y, cuando sea relevante, calificaciones ATEX para entornos de hidrocarburos [21].
Autor
Autor Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards documentation, and authoritative consumer electronics and imaging organizations. Key sources included the International Electrotechnical Commission (IEC) for waterproofing standards (IEC 60529), Consumer Technology Association (CTA), Camera & Imaging Products Association (CIPA), Professional Photographers of America (PPA), National Association of Underwater Instructors (NAUI), Professional Association of Diving Instructors (PADI), Scuba Schools International (SSI), National Oceanic and Atmospheric Administration (NOAA) Office of National Marine Sanctuaries, European Underwater Federation (EUF), British Sub-Aqua Club (BSAC), Diving Equipment & Marketing Association (DEMA), World Tourism Organization (UNWTO), Bureau of Economic Analysis (BEA) for adventure tourism statistics, National Science Foundation (NSF) for marine research funding data, European Commission's Eurostat for tourism and consumer electronics data, Japan Electronics and Information Technology Industries Association (JEITA), Ministry of Economy, Trade and Industry (METI) Japan, National Institute of Standards and Technology (NIST), Federal Communications Commission (FCC) equipment authorization database, Underwriters Laboratories (UL) safety certifications, and International Organization for Standardization (ISO) for imaging standards (ISO 12232, ISO 5800). These sources were used to collect market statistics, regulatory compliance data, waterproofing certification requirements, marine tourism trends, and technology adoption patterns for fixed lens, interchangeable lens, and action camera segments across 2K and 4K resolution categories.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, leaders of image R&D, regulatory compliance officers, and commercial directors from companies that make underwater cameras, waterproof housing, and optical components were examples of supply-side sources. Professional underwater photographers, marine biologists and research scientists, scuba diving instructors, adventure tourism operators, social media influencers and content producers, directors of marine conservation organizations, and procurement leads from dive centers, tourism boards, and marine research institutions were among the demand-side sources. In addition to confirming product development roadmaps and gathering information on consumer purchasing patterns, pricing strategies, and distribution channel dynamics, primary research validated market segmentation across resolution types (2K, 4K), camera types (Fixed Lens, Interchangeable Lens, Action Camera), waterproof depth ratings (Up to 10m, Up to 25m, Up to 50m), and applications (Scuba Diving, Snorkeling, Marine Research, Underwater Photography).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in underwater imaging equipment

Product mapping across 2K and 4K resolution categories, Fixed Lens, Interchangeable Lens, and Action Camera types, and waterproof depth segments (Up to 10m, Up to 25m, Up to 50m)

Analysis of reported and modeled annual revenues specific to underwater camera portfolios and waterproof housing accessories

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for Scuba Diving, Snorkeling, Marine Research, and Underwater Photography applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Air Operated Double Diaphragm (AODD) Pump Market
Estudio de caso
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.