Private LTE Market Summary
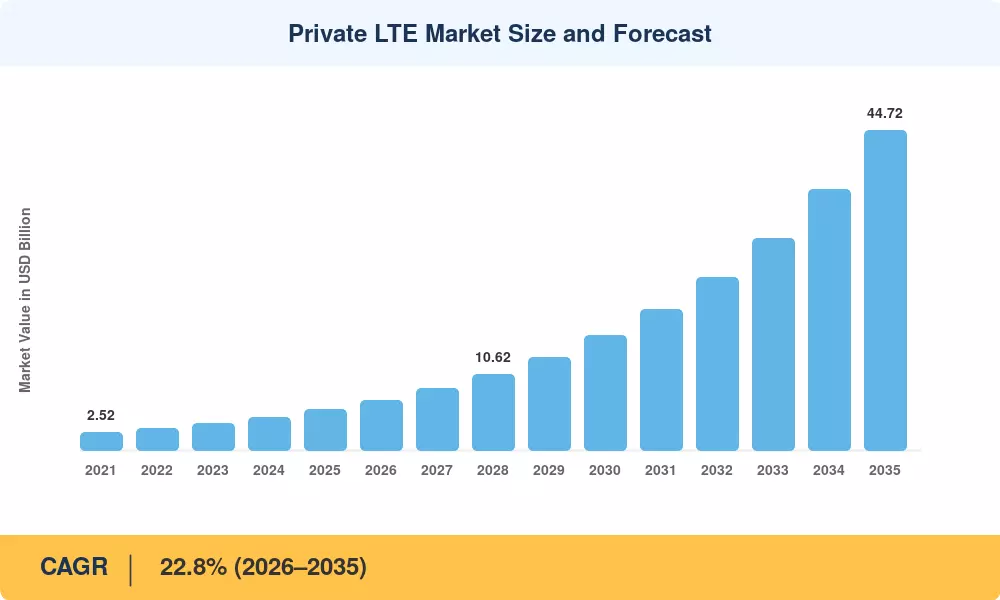
El mercado privado de LTE alcanzó un valor estimado de 5.570 millones de dólares en 2025 y se prevé que aumente a 7.040 millones de dólares en 2026 antes de expandirse a 44.720 millones de dólares en 2035, lo que refleja una tasa compuesta anual del 22,8% en toda la ventana de pronóstico. La digitalización empresarial acelerada y las continuas liberaciones de espectro CBRS de la FCC de EE. UU. están catalizando la demanda de implementación de LTE en campus en centros logísticos, fábricas y sitios de extracción remotos. Los gobiernos de Alemania, Japón y Corea del Sur han asignado bandas de espectro 4G privadas dedicadas, creando una atracción regulatoria que los operadores comerciales por sí solos no pueden satisfacer..
Las redes troncales Wi-Fi y Ethernet cableadas heredadas están dando paso rápidamente a redes empresariales LTE capaces de ofrecer una latencia determinista inferior a 10 ms y una transferencia perfecta a través de grandes superficies industriales. La iniciativa "Fabricación avanzada" del Foro Económico Mundial para 2024 está fijadaIndustria 4.0El gasto en conectividad asciende a 78 mil millones de dólares a nivel mundial, de los cuales las soluciones LTE locales representan una proporción en rápido aumento.[3]. Las arquitecturas RAN abiertas y las innovaciones de celdas pequeñas están reduciendo el costo total de propiedad entre un 25% y un 30%, lo que hace que la tecnología inalámbrica privada industrial sea económicamente viable incluso para plantas de tamaño mediano.
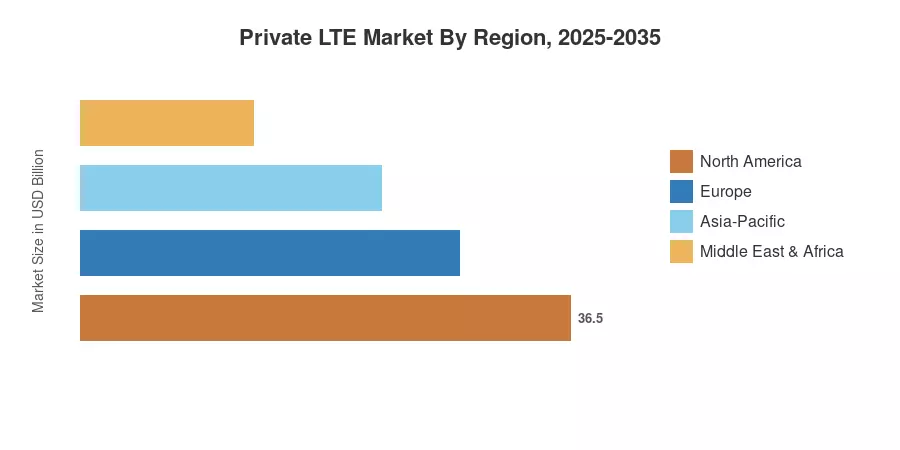
América del Norte controló aproximadamente el 34,8% del mercado privado de LTE en 2025, impulsada por la adopción de CBRS y los mandatos del sector de defensa. Asia-Pacífico es la región de más rápido crecimiento, impulsada por programas de fábricas inteligentes en China, India y Corea del Sur. Europa ocupó el segundo lugar con aproximadamente el 26,1%, liderada por el marco de licencias "5G local" de Alemania, que también sirve como puerta de entrada para implementaciones privadas dedicadas de 4G.[4]. La convergencia de la informática de punta, el análisis basado en IA y la infraestructura celular privada remodelarán la conectividad empresarial hasta 2035.
Conclusiones clave del informe
• Por componente
- La infraestructura dominó el mercado privado de LTE con una participación de ingresos del 57,8% en 2025, lo que refleja un gran gasto de capital en núcleos de paquetes evolucionados, radios eNodeB y equipos de backhaul.
- Se prevé que los servicios gestionados registren una tasa compuesta anual del 16,3 % hasta 2035, a medida que las empresas subcontraten las operaciones de red a integradores especializados.
• Por tecnología e implementación
- TDD capturó el 50,5% de los ingresos en 2025, favorecido por su eficiencia espectral en escenarios de implementación de LTE en campus.
- La arquitectura distribuida representó el 53,1% de la cuota de mercado privado de LTE en 2025, preferida para la cobertura inalámbrica privada industrial en múltiples sitios.
• Por usuario final
- La fabricación lideró las verticales de usuarios finales con una participación del 26,4%, impulsada por la navegación AGV y la integración MES en tiempo real en las redes LTE empresariales.
• Por región
- América del Norte mantuvo el dominio con una participación del 34,8%; La CAGR de Asia-Pacífico lidera todas las regiones hasta 2035.
Tamaño del mercado y pronóstico (2021-2035)
Las estimaciones de MRFR integran encuestas primarias de más de 120 integradores de redes, bases de datos de adquisiciones públicas y divulgaciones de ingresos de proveedores. Las cifras históricas se validan con los datos de despliegue de banda ancha de la UIT y los registros nacionales de subastas de espectro.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



