Cold Brew Coffee Market (2026 - 2035)

Tamaño del mercado de café frío, participación, tendencias de la industria y análisis de información del informe de investigación por formulario (café frío RTD, cápsulas de café frío, molido, otros), por sabor (sin sabor, con sabor), por formato de empaque (botella, lata, otros), por naturaleza (convencional, orgánico), por canal de distribución (fuera del comercio, dentro del comercio): pronóstico hasta 2035

Forecast Period
2026-2035
CAGR
15.8%
2025 Market Size
USD 3.43 Billion (2025)
2035 Market Size
USD 14.87 Billion (2035)
Food, Beverages & Nutrition ● Updated August 27, 2026 Report ID: MRFR/FnB/6348-CR | Pages: 111 | Author: Snehal Singh

Cold Brew Coffee Market Summary

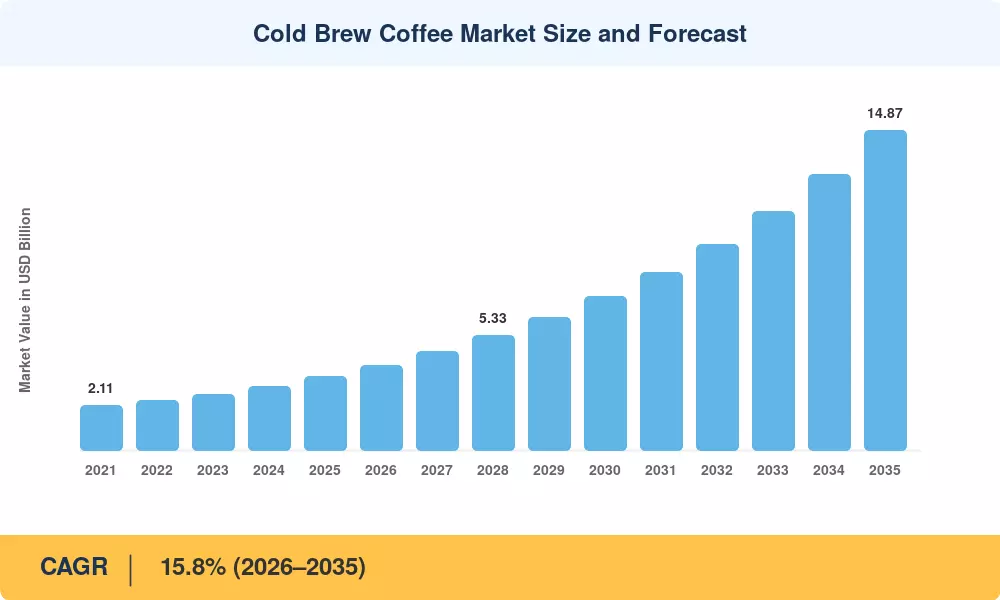
El Mercado de Café Frío fue valorado en USD 3.43 mil millones en 2025 y se proyecta que crecerá de USD 3.97 mil millones en 2026 a USD 14.87 mil millones para 2035, registrando un CAGR del 15.8% durante el período de pronóstico (2026–2035). Las demografías más jóvenes en economías desarrolladas están acelerando el cambio del café instantáneo hacia métodos de preparación premium y de menor acidez. La encuesta de consumidores de la Asociación Nacional del Café de 2024 informó que el consumo de café frío entre los jóvenes de 18 a 34 años creció un 22% interanual, un catalizador que continúa remodelando la asignación de estantes en el comercio minorista y los menús de servicios de alimentos [1].

Esta transformación está alterando fundamentalmente cómo se produce, distribuye y consume el café. Las operaciones tradicionales de concentrado de café caliente están dando paso a líneas de extracción infundidas con nitrógeno y procesos de enfriamiento aséptico que extienden la vida útil a más de 90 días. Nestlé, por su parte, se comprometió a invertir más de USD 250 millones entre 2023 y 2025 para adaptar plantas a formatos de café frío estables a temperatura ambiente, reflejando el capital que fluye hacia este segmento [2]. Al mismo tiempo, los fabricantes de cápsulas de un solo uso están integrando tecnología de cápsulas de café frío en ecosistemas de máquinas existentes, reduciendo la barrera para la preparación en casa.

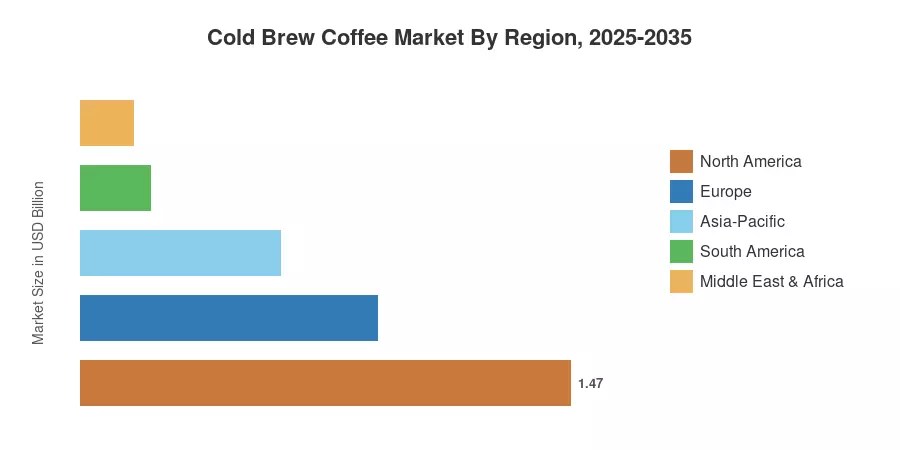
América del Norte ocupó aproximadamente el 43% del Mercado de Café Frío en 2025, anclado por una fuerte penetración de RTD en el comercio minorista en Estados Unidos y Canadá. Asia-Pacífico se presenta como la región de más rápido crecimiento con un CAGR estimado del 17.5%, impulsado por la expansión de cafeterías especializadas en China, India y el sudeste asiático. Europa representó la segunda mayor participación con aproximadamente el 26%, impulsada por el crecimiento de marcas de distribuidor en Alemania y el Reino Unido. A medida que las certificaciones de sostenibilidad y la innovación de ingredientes funcionales se intensifican, el Mercado de Café Frío está posicionado para una expansión sostenida de dos dígitos hasta 2035.


Principales Conclusiones del Informe

• Por Forma

  • Café frío RTD capturó aproximadamente el 70% de la participación del Mercado de Café Frío en 2025, subrayando la dominancia de las ocasiones de consumo para llevar.
  • Se prevé que las cápsulas de café frío registren un CAGR del 16.8% hasta 2035, reflejando una rápida adopción en sistemas de preparación en casa.

• Por Sabor

  • Las variantes sin sabor representaron aproximadamente el 52% de los ingresos en 2025, ya que los consumidores puristas se inclinaron hacia perfiles de origen único.


• Por Formato de Empaque


  • Se proyecta que las latas crecerán a un CAGR del 17.2%, impulsadas por la portabilidad y el atractivo de reciclabilidad entre los compradores ecológicos.

• Por Naturaleza

  • El café frío convencional ocupó aproximadamente el 67% del volumen en 2025, aunque las ofertas orgánicas están acelerando más rápido con un CAGR del 17.6%.


• Por Canal de Distribución


  • Los canales fuera del comercio representaron aproximadamente el 63% de la participación del Mercado de Café Frío, liderados por la penetración en supermercados y tiendas de conveniencia.

• Por Región

  • América del Norte dominó con una participación del 43% en 2025, respaldada por redes de distribución RTD establecidas.
  • Se espera que Asia-Pacífico aumente a un CAGR del 17.5%, liderado por la urbanización y el aumento de ingresos disponibles en China e India.


Tamaño y Pronóstico del Mercado de Café Frío (2021–2035)

El dimensionamiento del mercado combina un análisis de ingresos de abajo hacia arriba de los envíos de fabricantes, datos de auditoría minorista de Nielsen y Euromonitor, estadísticas de asociaciones comerciales y entrevistas primarias validadas con participantes de la cadena de suministro. Las cifras históricas (2021–2024) reflejan ventas reales; 2025 representa el año base calibrado; y los valores de 2026–2035 se pronostican utilizando un marco de crecimiento anual compuesto ajustado para proyecciones de gasto macro-consumidor [3].
Tamaño y Pronóstico del Mercado de Café Frío
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Premiumización y demanda de origen único +2.8% Global Corto plazo (≤2 años)
Proliferación del canal RTD +2.5% América del Norte, Europa Corto plazo (≤2 años)
Expansión de cafés especializados en Asia-Pacífico +2.2% Asia-Pacífico Mediano plazo (2–4 años)
Integración de ingredientes funcionales +1.9% América del Norte, Europa Mediano plazo (2–4 años)
Sostenibilidad y mandatos de empaques reciclables +1.6% Europa, Asia-Pacífico Largo plazo (≥4 años)
Adopción de tecnología de cápsulas para elaboración en casa +1.4% América del Norte, Europa Mediano plazo (2–4 años)
Modelos de suscripción de comercio electrónico y DTC +1.2% Global Largo plazo (≥4 años)


Premiumización y Abastecimiento de Origen Único

La disposición del consumidor a pagar un 30–40% de prima de precio por café frío de origen único y rastreable ha remodelado las carteras de productos de las principales marcas. Esta tendencia de premiumización expande directamente los ingresos sin aumentos proporcionales en volumen, elevando los perfiles de margen tanto para productores de marca como de marca privada en el Mercado de Café Frío.

Proliferación del Canal RTD

Los formatos listos para beber han asegurado una colocación dominante en estanterías en supermercados, tiendas de conveniencia y minoristas de mercancías masivas. Los datos del panel de IRI para 2024 mostraron que las velocidades de café frío RTD en tiendas de conveniencia de EE. UU. crecieron un 31% año tras año, superando al café helado tradicional por un factor de 2.4× [3]. Minoristas como 7-Eleven y Walmart han ampliado los planogramas dedicados al café frío en un promedio de 18 pies lineales por tienda desde 2023, acelerando el Mercado de Café Frío en entornos fuera del comercio.

Expansión de Cafés Especializados en Asia-Pacífico

El número de cafeterías especializadas en China superó los 55,000 establecimientos a mediados de 2024, según la Asociación de Cocina de China, con café frío presente en más del 70% de los menús premium [6]. El aumento de los ingresos urbanos y la adopción de la cultura del café entre los millennials posicionan a Asia-Pacífico como el motor del crecimiento futuro del Mercado de Café Frío.

Integración de Ingredientes Funcionales

Las marcas están añadiendo proteínas, adaptógenos, colágeno y probióticos a las bebidas de café frío para atraer a consumidores conscientes de la salud. La base de datos global de nuevos productos de un informe reciente muestra que las introducciones de productos de café frío funcional aumentaron un 62% a nivel mundial en comparación con 2022 [11]. Los productos con afirmaciones de “proteína añadida” o “infundido con adaptógenos” se vendieron a precios minoristas un 25-35% más altos, proporcionando un considerable impulso de ingresos para el Mercado de Café Frío.


Análisis del Impacto de las Restricciones

Las estimaciones del impacto de las restricciones son direccionales y representan efectos de amortiguamiento potenciales sobre el CAGR principal en condiciones adversas. Los resultados reales dependen de la evolución regulatoria, la dinámica competitiva y los cambios en el comportamiento del consumidor.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Sensibilidad al precio en consumidores del segmento de valor –1.8% Global Corto plazo (≤2 años)
Costos y complejidad de la logística de cadena de frío –1.5% Mercados Emergentes Mediano plazo (2–4 años)
Inconsistencia de sabor en la producción a gran escala –1.0% Global Corto plazo (≤2 años)
Fragmentación regulatoria sobre reclamos funcionales –0.8% Europa, Asia-Pacífico Largo plazo (≥4 años)
Competencia de bebidas energéticas y tés funcionales –0.7% América del Norte, Europa Mediano plazo (2–4 años)


Sensibilidad al Precio y Barreras de Asequibilidad

El café frío también tiene un premium del 50–80% sobre el café helado regular en el comercio minorista, lo que restringe su adopción entre poblaciones sensibles al costo. La principal razón para no comprar café frío regularmente fue el precio para el 38% de los encuestados en la encuesta de consumidores de Euromonitor 2024 en países en desarrollo. La diferencia de precio es una restricción para la expansión del volumen en América del Sur y en áreas del sudeste asiático donde el gasto anual per cápita en café aún está por debajo de los 15 USD.


Logística de Cadena de Frío y Brechas de Infraestructura

A diferencia de los productos de café caliente ambientales estables, muchos SKU de café frío requieren almacenamiento y entrega refrigerados, lo que añade un 12–18% a los gastos de distribución. En mercados como India y África subsahariana, menos del 40% de los puntos de venta minorista están cubiertos por infraestructura de última milla refrigerada [14]. Esta restricción reduce la huella del mercado de café frío direccionable en geografías de alto crecimiento, pero con poca infraestructura.


Fragmentación Regulatoria sobre Reclamos de Ingredientes Funcionales

La Regulación de Nuevos Alimentos de Europa y los estándares variables de los países de APAC para adaptógenos y probióticos crean incertidumbre de cumplimiento para los productores de café frío funcional. EFSA rechazó 14 solicitudes de reclamos de salud relacionadas con bebidas funcionales a base de café en 2023–2024, forzando ciclos de reformulación que retrasaron los lanzamientos de productos de 6 a 12 meses [16].


Cold Brew Coffee Market Opportunities

Expansión del Café Frío Orgánico y de Etiqueta Limpia

Las importaciones de café orgánico del USDA a los Estados Unidos crecieron un 19% en 2024, sin embargo, la penetración del café frío orgánico sigue siendo inferior al 15% del volumen total de café frío [12]. Las marcas que obtienen la certificación orgánica y narrativas de abastecimiento transparentes pueden captar el 33% de los consumidores estadounidenses que buscan activamente etiquetas orgánicas en las bebidas, una brecha que representa más de 500 millones de dólares en ingresos no aprovechados para 2030.

Modelos de Suscripción Directo al Consumidor

Los servicios de entrega de café frío basados en suscripción reportaron tasas de retención de clientes del 45% durante 12 meses en 2024, en comparación con el 22% para compradores de comercio electrónico de una sola vez [7]. Empresas como Wandering Bear y Bizzy Coffee han demostrado que los modelos DTC reducen los márgenes de canal en 20–30 puntos porcentuales en relación con el comercio minorista, mejorando sustancialmente la economía unitaria del Mercado del Café Frío.

Penetración en Mercados Emergentes en el Sudeste Asiático y América del Sur

El consumo de café frío per cápita en Indonesia y Vietnam sigue siendo inferior a 0.3 litros anuales, en comparación con 2.8 litros en los Estados Unidos [6]. Con tasas de urbanización que superan el 3% anual y una densidad de cafeterías que se duplica cada 3–4 años en los mercados de ASEAN, la oportunidad de campo virgen es sustancial. Las asociaciones de producción local pueden mitigar las limitaciones de la cadena de frío descritas en la Sección 5.

Innovación en Envases Reciclables y Sostenibles

El Reglamento de Envases y Residuos de Envases de la UE (PPWR), que entrará en vigor en 2026, exige un 30% de contenido reciclado en los envases de bebidas para 2030 [12]. Las marcas de café frío que invierten temprano en latas de aluminio infinitamente reciclables y cartones a base de plantas pueden anticiparse a los costos de cumplimiento y ganar preferencia en el espacio de estantería de los minoristas enfocados en la sostenibilidad en Europa y América del Norte.

Personalización Basada en Datos y Máquinas Expendedoras Inteligentes

Las máquinas expendedoras de IA que ofrecen combinaciones personalizadas de café frío generaron más de 120 millones de dólares en ingresos en 2024, solo en Japón y Corea del Sur [9]. El Mercado del Café Frío, al integrar datos de compra de consumidores con algoritmos de perfil de sabor, puede proporcionar un flujo de ingresos recurrente y capacidad de pronóstico de demanda en tiempo real, habilitando una nueva capa de monetización.


Cold Brew Coffee Market Future Outlook

Personalización a Través de IA y Análisis de Datos

La inteligencia artificial está a punto de transformar cómo se fabrica, vende y distribuye el café frío. Se estima que el 35% de las grandes empresas de bebidas de CPG esperan utilizar sistemas de optimización de sabores impulsados por IA para 2028, para evaluar los datos de preferencias de los clientes y crear mezclas de café frío adaptadas a regiones específicas [9]. Los modelos de aprendizaje automático implementados en la logística de la cadena de suministro pueden ayudar a reducir el desperdicio de la cadena de frío en un 20-25%, impactando directamente en las estructuras de márgenes en el Mercado de Café Frío.


Sostenibilidad como una Ventaja Competitiva

La década 2026-2035 verá la sostenibilidad pasar de ser un diferenciador de marketing a un requisito de acceso al mercado. La PPWR de la UE y la SB 54 de California exigen objetivos agresivos de contenido reciclado y compostabilidad para el embalaje de bebidas [12]. Las marcas que inviertan temprano en cadenas de suministro neutras en carbono y en la obtención de agricultura regenerativa tendrán una posición premium, mientras que los rezagados enfrentarán desplazamiento en el espacio de estantería.

Innovación Funcional y Orientada al Bienestar

La convergencia del café frío con la nutrición funcional representa una de las mayores expansiones abordables para el Mercado de Café Frío. Los productos de café frío enriquecidos con proteínas, infusionados con adaptógenos y enfocados en la salud intestinal crecieron un 62% en el conteo de nuevos lanzamientos entre 2022 y 2024 [11]. Para 2030, se espera que el café frío funcional constituya entre el 20-25% de los ingresos totales del café frío, ya que los consumidores conscientes de la salud ven cada vez más su café matutino como un vehículo de bienestar en lugar de una simple fuente de cafeína.

Economía de Plataforma y Distribución Omnicanal

El cambio hacia la distribución omnicanal—combinando venta minorista de comestibles, servicios de alimentos, comercio electrónico DTC y vending inteligente—definirá el éxito competitivo hasta 2035. Las marcas con estrategias digitales-físicas integradas están logrando valores de vida del cliente 2.3 veces más altos en comparación con sus pares de un solo canal [7]. Las plataformas de suscripción, las asociaciones de entrega el mismo día con Instacart y Gopuff, y la reposición automática habilitada por IoT están creando modelos de ingresos recurrentes que reducen la volatilidad de la demanda en el Mercado de Café Frío.


Cold Brew Coffee Market Segmentation

Por Forma

Segmento Métrica Clave Motor Principal de Demanda
Café Frío RTD 70% de participación (2025) Conveniencia, consumo para llevar
Capsulas de Café Frío 16.8% CAGR Integración de sistemas de preparación en casa
Café Frío Molido USD 0.52 Mil millones (2025) Entusiastas del bricolaje y mercado especializado
Otros 5.1% CAGR Formatos de nicho, concentrados


Los productos RTD siguen siendo la columna vertebral del Mercado de Café Frío, representando aproximadamente el 70% de los ingresos totales en 2025. Su dominio proviene de la amplia disponibilidad en canales de supermercado, conveniencia y mercancía masiva, combinada con la inversión de marca en variedad de sabores y formulaciones funcionales. Starbucks, Califia Farms y La Colombe representan colectivamente una presencia significativa en estantes de RTD en América del Norte, mientras que los productos RTD de marca privada están ganando terreno en Europa.

Las cápsulas de café frío representan el segmento de forma de más rápido crecimiento, impulsadas por la compatibilidad con los ecosistemas de máquinas Keurig y Nespresso. La adopción por parte de los consumidores se aceleró después de que los principales fabricantes de cápsulas introdujeran cápsulas específicas para café frío en 2023, reduciendo el tiempo de preparación de 12–24 horas a menos de 5 minutos sin sacrificar el perfil de sabor suave que diferencia el café frío del café helado tradicional.

Por Sabor

Segmento Métrica Clave Motor Principal de Demanda
Sin Sabor 52% de participación (2025) Preferencia por el café puro, tendencia de origen único
Saborizado 17.5% CAGR Demografía más joven, variedad estacional


El café frío sin sabor lidera el Mercado de Café Frío, ya que los consumidores priorizan la calidad del grano y la transparencia del origen sobre el sabor añadido. Sin embargo, el segmento saborizado está creciendo más rápido, impulsado por lanzamientos de vainilla, mocha, caramelo y ediciones limitadas estacionales que atraen a consumidores de café más jóvenes y ocasionales a la categoría.

Por Formato de Envase

Segmento Métrica Clave Motor Principal de Demanda
Botella 60% de participación (2025) Posicionamiento premium, formatos de múltiples porciones
Lata 17.2% CAGR Portabilidad, atractivo de sostenibilidad
Otros USD 0.18 Mil millones (2025) Cajas, bolsas, barriles


Las botellas dominan el envase en el Mercado de Café Frío debido a los formatos de vidrio y PET de múltiples porciones y porciones individuales establecidos. Las latas están cerrando la brecha rápidamente a medida que las marcas aprovechan la reciclabilidad infinita del aluminio y la portabilidad ligera, con formatos de lata delgada volviéndose particularmente populares entre los consumidores urbanos en movimiento.

Por Naturaleza

Segmento Métrica Clave Motor Principal de Demanda
Convencional 67% de participación (2025) Accesibilidad de precios, abastecimiento amplio
Orgánico 17.6% CAGR Demanda de etiqueta limpia, conciencia de salud


La producción convencional sigue representando la mayoría del Mercado de Café Frío, pero las ofertas orgánicas están ganando una participación significativa a medida que las certificaciones orgánicas de USDA y UE se vuelven más accesibles para los tostadores de tamaño mediano. El precio premium del segmento orgánico—típicamente un 25–40% por encima del convencional—ofrece perfiles de margen superiores que incentivan la inversión de marca.

Por Canal de Distribución

Segmento Métrica Clave Motor Principal de Demanda
Fuera del Comercio 63% de participación (2025) Supermercado, conveniencia, comercio electrónico
En el Comercio 17.8% CAGR Cultura de café, innovación en servicios de alimentos


Los canales fuera del comercio dominan el Mercado de Café Frío a través de una extensa distribución en supermercados y tiendas de conveniencia. Los canales en el comercio—cafés, restaurantes y hoteles—están creciendo más rápido a medida que las cafeterías especializadas amplían las ofertas de menú de café frío e introducen sistemas de draft infusionados con nitrógeno que crean una experiencia diferenciada en la tienda.


Análisis de la Cuota de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 43% de participación (2025) Dominio del retail RTD, innovación funcional
Europa 26% de participación (2025) Crecimiento de marcas propias, mandatos de sostenibilidad
Asia-Pacífico 17.5% CAGR (2026–2035) Expansión de cafés, urbanización y crecimiento de ingresos
América del Sur USD 0.21 mil millones (2025) Asociaciones con tostadores locales, importaciones premium
Medio Oriente y África 4.8% de participación (2025) Emergencia de cafés especializados, demografía juvenil
Total USD 3.43 mil millones (2025)

El mercado de café Cold Brew exhibe una variación regional significativa impulsada por las preferencias de los consumidores, la madurez de la infraestructura de distribución y la penetración de la cultura del café. América del Norte sigue siendo el líder en ingresos, mientras que la trayectoria de crecimiento de Asia-Pacífico lo posiciona para reducir considerablemente la brecha para 2035.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78% de la participación regional Penetración de RTD en supermercados, suscripciones DTC
Canadá 14.2% CAGR Base de consumidores conscientes de la salud, retail especializado
México USD 0.05 mil millones (2025) Cultura de café emergente, demografía juvenil


Estados Unidos representa la gran mayoría de los ingresos por café cold brew en América del Norte, con más de 68,000 puntos de venta al por menor que ofrecen productos RTD para finales de 2024 [3]. El mercado de café cold brew de Canadá está expandiéndose rápidamente a medida que los consumidores enfocados en la salud se alejan de las bebidas azucaradas, con Loblaw y Metro dedicando secciones ampliadas de café frío en 2024. México representa una oportunidad incipiente pero prometedora a medida que las cadenas de café internacionales introducen menús de cold brew en Ciudad de México y Guadalajara.

Europa

País Métrica Clave Motor Clave
Alemania 24% de la participación regional Dominio de minoristas de marcas propias
Reino Unido 15.6% CAGR Cultura del café especializado, expansión de Pret A Manger
Francia USD 0.09 mil millones (2025) Tendencia de cafés artesanales, consumo impulsado por el turismo
Italia 12.8% CAGR Diversificación de la cultura del espresso
España USD 0.06 mil millones (2025) Demanda estacional en climas cálidos
Países Nórdicos 13.5% CAGR Compras impulsadas por la sostenibilidad
Rusia USD 0.04 mil millones (2025) Adopción urbana de millennials
Resto de Europa 11% de la participación regional Crecimiento mixto en CEE


Alemania lidera el consumo de café cold brew en Europa a través del dominio de marcas propias en Aldi y Lidl, donde los SKU de café frío RTD crecieron un 38% entre 2023 y 2025 [18]. El mercado de café cold brew del Reino Unido se beneficia de un ecosistema de café especializado maduro, con cadenas como Pret A Manger y Costa integrando el cold brew en menús durante todo el año en lugar de ofertas estacionales.

Asia-Pacífico

País Métrica Clave Motor Clave
China 32% de la participación regional Explosión de cafés especializados, expansión de Luckin Coffee
India 19.4% CAGR Aumento de ingresos, proliferación de cafés urbanos
Japón USD 0.11 mil millones (2025) Innovación en máquinas expendedoras, cultura del café enlatado
Corea del Sur 18.1% CAGR Dominio de RTD en tiendas de conveniencia
ASEAN USD 0.08 mil millones (2025) Cultura de café emergente, demografía joven
Resto de Asia-Pacífico 15.2% CAGR Etapa de desarrollo del mercado


El mercado de café cold brew de China se está expandiendo a un ritmo extraordinario, con Luckin Coffee y Manner Coffee operando colectivamente más de 20,000 puntos de venta que sirven cold brew para mediados de 2025 [6]. El mercado de India se beneficia de una clase media que se urbaniza rápidamente; marcas como Sleepy Owl y Blue Tokai han recaudado fondos combinados que superan los USD 45 millones desde 2022 para escalar la producción y distribución de cold brew [19].

América del Sur

País Métrica Clave Motor Clave
Brasil 58% de la participación regional Ventaja en el abastecimiento de arábica nacional
Argentina 13.7% CAGR Crecimiento del consumo urbano premium
Resto de América del Sur USD 0.04 mil millones (2025) Desarrollo de mercado en etapa temprana


La posición de Brasil como el mayor productor de arábica del mundo otorga a las marcas locales de cold brew una ventaja de costo distintiva en el abastecimiento de granos de alta calidad. Empresas como Café do Ponto y startups locales están introduciendo cold brew RTD en cadenas de supermercados, aprovechando la cultura del café establecida en el país para convertir a los bebedores tradicionales de café caliente.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28% de la participación regional Población juvenil, crecimiento de la cultura del café
EAU 16.3% CAGR Demanda del sector de hospitalidad premium
Sudáfrica USD 0.02 mil millones (2025) Emergencia del café especializado
Egipto 14.8% CAGR Demografía joven, urbanización
Resto de MEA 22% de la participación regional Adopción temprana mixta


El mercado de café cold brew del Medio Oriente se sustenta en una gran población juvenil y una rápida adopción de la cultura del café. Las inversiones en entretenimiento y hospitalidad de la Visión 2030 de Arabia Saudita han impulsado la apertura de cafeterías especializadas en Riad y Yeda, con el cold brew destacándose en los menús premium [20].


Mercado de Café Cold Brew por Región, 2025-2035

Comparación Competitiva

El mercado de café frío exhibe una concentración media, con las cinco principales empresas que poseen una participación de ingresos combinada estimada del 35–42%. La estructura competitiva mezcla corporaciones multinacionales de CPG con marcas de café especializadas ágiles, creando una dinámica donde las ventajas de escala en distribución compiten contra la autenticidad y el posicionamiento artesanal. El Índice de Herfindahl-Hirschman (HHI) para este mercado se estima en 650–800, lo que indica un paisaje moderadamente fragmentado.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave Posicionamiento Estratégico
Starbucks Corporation ~8–12% Café frío RTD embotellado, Nitro Cold Brew de barril Marca masiva-premium con distribución global en cafeterías + retail
Nestlé S.A. ~7–10% Chameleon Cold-Brew, Nescafé Cold Brew Portafolio de múltiples marcas aprovechando la cadena de suministro global
The Coca-Cola Company ~5–8% Café Costa RTD, marcas asociadas Escala de distribución de bebidas, sinergias de adquisición de Costa
Califia Farms ~4–6% Café frío a base de plantas, mezclas de leche de avena Posicionamiento saludable y a base de plantas
La Colombe Coffee Roasters ~3–5% Draft Latte, café frío enlatado Marca artesanal premium, innovación infusionada con nitrógeno
Keurig Dr Pepper ~3–5% Pods de café frío K-Cup, asociaciones minoristas Integración del ecosistema de preparación en casa
High Brew Coffee ~2–4% Café frío funcional infusionado con proteínas Enfoque en el rendimiento y el bienestar del consumidor
Stumptown Coffee Roasters ~2–3% Café frío Stubb's, latas de origen único Herencia artesanal, retail especializado
Rise Brewing Co. ~1–3% Café frío de leche de avena orgánica, latas de nitrógeno Certificación orgánica, enfoque en etiquetas limpias
Grady's Cold Brew ~1–2% Concentrado estilo Nueva Orleans, bolsas de granos Producto de herencia de nicho, fortaleza DTC


Noticias y desarrollos recientes

  • Starbucks Corporation (marzo de 2025): Lanzó una línea de Nitro Cold Brew reformulada con un 30% menos de azúcar en 9,400 tiendas operadas por la empresa en EE. UU., apuntando a la creciente demanda de bebidas premium con menos azúcar.
  • Keurig Dr Pepper (enero de 2024): Anunció la integración de cápsulas K-Cup compatibles con cold brew en la plataforma de cafeteras Keurig SMART, apuntando a 15 millones de hogares con máquinas existentes [4].
  • Comisión Europea (junio de 2024): Finalizó las directrices de implementación de PPWR que requieren un 30% de contenido reciclado en envases de bebidas de un solo uso para 2028, impactando directamente las estrategias de empaquetado del mercado de café Cold Brew [12].
  • Luckin Coffee (septiembre de 2023): Superó los 15,000 tiendas en China, con el cold brew representando el 22% de los ingresos del menú, señalando la adopción generalizada en el mercado de café de más rápido crecimiento del mundo [6].
  • High Brew Coffee (marzo de 2023): Lanzó una línea de cold brew enriquecida con proteínas que contiene 12g de proteína por lata, ingresando a la categoría de bebidas funcionales y expandiendo el mercado de café Cold Brew abordable [11].


Mercado de café frío Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Café Frío por Forma, Sabor, Formato de Embalaje, Naturaleza, Canal de Distribución y Región
Período de Estudio 2021–2035
CAGR 15.8% (2026–2035)
Tamaño del Mercado del Año Base USD 3.43 Mil millones (2025)
Tamaño del Mercado del Año de Pronóstico USD 14.87 Mil millones (2035)
Segmento de Más Rápido Crecimiento Orgánico (por Naturaleza); Asia-Pacífico (por Región)
Empresas Perfiladas Starbucks, Nestlé, Coca-Cola, Califia Farms, La Colombe, Keurig Dr Pepper, High Brew, Stumptown, Rise Brewing, Grady's Cold Brew
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué inversiones en la cadena de frío deberían priorizar las marcas al ingresar a mercados emergentes?
Las marcas deberían centrarse en micro-hubs de almacenamiento en frío dentro de los 50 km de los clústeres de venta minorista urbanos, ya que la refrigeración de última milla cubre menos del 40% de los puntos de venta en mercados como India y Nigeria [14]. Asociarse con proveedores de logística de cadena de frío de terceros reduce el capital inicial en un 40–60%.
¿Cómo afecta la infusión de nitrógeno a los costos de producción en comparación con el café frío estándar?
El equipo de infusión de nitrógeno añade entre 150,000 y 300,000 USD por línea de producción, aumentando los costos por unidad en aproximadamente un 8–12% [4]. La textura cremosa resultante y la vida útil prolongada justifican típicamente un premium de precio al por menor del 20–30%.
¿Qué aprobaciones regulatorias se necesitan para los aditivos funcionales de café frío en la UE?
Los productos que contienen adaptógenos o proteínas novedosas requieren autorización de Novel Food de la EFSA, un proceso que promedia de 18 a 24 meses y cuesta entre 200,000 y 500,000 USD por ingrediente [16]. La consulta previa a la presentación con la EFSA puede reducir el riesgo de rechazo.
¿Cómo están remodelando los productos de café frío de marca privada las dinámicas competitivas?
El café frío RTD de marca privada capturó aproximadamente el 18% del espacio en estanterías de supermercados europeos en 2024, comprimiendo los márgenes de las marcas en 5–8 puntos porcentuales [18]. Las marcas compiten enfatizando las historias de origen y la diferenciación funcional.
¿Qué referencias de vida útil deberían evaluar los compradores al abastecer café frío RTD?
El procesamiento aséptico ofrece una vida útil ambiental de 90 a 120 días, mientras que el procesamiento a alta presión (HPP) logra de 60 a 90 días refrigerados [15]. Los compradores deberían ajustar los requisitos de vida útil a la velocidad de su canal de distribución.
¿Cómo se compara el mercado del café frío con el café helado tradicional en trayectoria de crecimiento?
El café frío está creciendo aproximadamente 2.5 veces más rápido que el café helado tradicional, que promedió un crecimiento anual del 6–7% entre 2021 y 2024 [3]. El posicionamiento premium y la percepción de salud del café frío impulsan una mayor disposición de los consumidores a pagar.
¿Qué papel juegan los precios de futuros del café en la estabilidad de márgenes del mercado del café frío?
La volatilidad de futuros de arábica del 25–35% anualmente crea oscilaciones significativas en los costos de insumos para los productores de café frío [1]. La cobertura de contratos a plazo que cubre el 60–70% de los requisitos anuales de granos es el enfoque estándar de mitigación de riesgos entre los fabricantes medianos a grandes.
Autor
Autor
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, agricultural commodity reports, and authoritative beverage industry organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), Codex Alimentarius Commission, National Coffee Association (NCA), Specialty Coffee Association (SCA), International Coffee Organization (ICO), Food and Agriculture Organization (FAO) of the United Nations, International Trade Centre (ITC) Trade Map, US Department of Agriculture (USDA) Foreign Agricultural Service, National Science Foundation (NSF) International, World Coffee Portal, Beverage Digest, Coffee & Cocoa International Journal, Mintel Global New Products Database (GNPD), Euromonitor International, and national agricultural ministries from key coffee-consuming regions (Brazil Ministry of Agriculture, Japan Coffee Association, China Coffee Association). These sources were used to collect coffee consumption statistics, cold brew production data, regulatory compliance standards, sensory research studies, pricing trends, import-export trade flows, and competitive landscape analysis for Arabica-based, Robusta-based, traditional, and decaffeinated cold brew formulations.


Primary Research

As part of the initial research process, stakeholders from both the supply and demand sides were interviewed to get both qualitative and quantitative information. CEOs, CMOs, VPs of Innovation, heads of sustainability, and marketing directors from ready-to-drink (RTD) coffee manufacturers, artisanal coffee roasters, co-packaging facilities, and flavor houses were some of the supply-side sources. On the demand side, there were category managers from supermarket and hypermarket chains, procurement heads for convenience stores, owners of specialty cafés, foodservice wholesalers, and beverage category leads on an e-commerce platform. Primary research established market segmentation across distribution channels, set release dates for new products, and gathered information on how cold brewing is used, how to set premium prices, how sustainable packaging works, and how regional taste preferences vary.

Primary Respondent Breakdown:

By Designation: C-level Executives (30%), Director Level (32%), Others (38%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across Arabica, Robusta, and other coffee varietals; Traditional and Decaf categories; Store-based and Non-store-based distribution channels

Analysis of reported and modeled annual revenues specific to cold brew coffee portfolios (RTD cans/bottles, concentrates, bag-in-box, and draft systems)

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country, adjusted for channel-specific pricing) and top-down (manufacturer revenue cross-validation) approaches to derive segment-specific valuations across convenience stores, supermarkets/hypermarkets, online retail, and foodservice channels

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















