Cleanroom Technology Market (2026 - 2035)

Informe de Investigación del Mercado de Tecnología de Salas Limpias por Equipos y Consumibles (Equipos (Flujo de Aire Laminar, Filtros HEPA, Duchas de Aire de Salas Limpias, Filtros de Salas Limpias y Otros) y Consumibles (Gorros, Guantes, Mascarillas, Trajes de Laboratorio y Otros), por Tipo (Salas Limpias Estándar, Salas Limpias Modulares (Salas Limpias de Pared Dura y Salas Limpias de Pared Blanda), y Salas Limpias Móviles), y por Usuario Final (Industria Farmacéutica, Industria Biotecnológica, Laboratorios de Investigación y Otros - Análisis de la Industria Competidora y Pronóstico de Tendencias Hasta 2035
ID: MRFR/HCIT/1615-CR 208 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 11, 2026
Cleanroom Technology Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.26%
2025 Market SizeUSD 10.74 Billion
2035 Market SizeUSD 21.55 Billion
Key Players
Exyte AG
Azbil Corporation
DuPont de Nemours
Kimberly-Clark
Taikisha Ltd.
Camfil Group
Opportunities
  • Prefabricated Delivery as a Schedule Product
  • Battery and Silicon-Carbide Dry Rooms
  • Environmental Monitoring Data Services

Cleanroom Technology Market Summary

El Mercado de Tecnología de Salas Limpias alcanzó USD 10.74 mil millones en 2025 y abre el horizonte de pronóstico en USD 11.47 mil millones en 2026, subiendo a USD 21.55 mil millones para 2035 con una CAGR del 7.26%. Dos catalizadores anclan esa trayectoria. La Ley CHIPS y Ciencia de los Estados Unidos ya ha obligado más de USD 33 mil millones en premios de fabricación directa, cada uno con especificaciones de control de partículas que fluyen directamente hacia el capex de control de contaminación [1][3]. Paralelamente, el Anexo 1 de las GMP de la UE revisado — aplicable desde agosto de 2023 — convirtió el control de contaminación de un ejercicio de documentación en una obligación diseñada para cada línea de llenado estéril en Europa [7].

Las estructuras tradicionales construidas con paneles de yeso con plenos de techo recirculantes están dando paso a sistemas de paneles de pared prefabricados, unidades de filtro de ventilador con motores conmutados electrónicamente y telemetría continua de conteo de partículas. Exyte solo registró más de EUR 8 mil millones en pedidos de ingeniería en instalaciones de tecnología avanzada en 2024, la mayor parte de contenido prefabricado entregado en el sitio como módulos terminados [15][19].

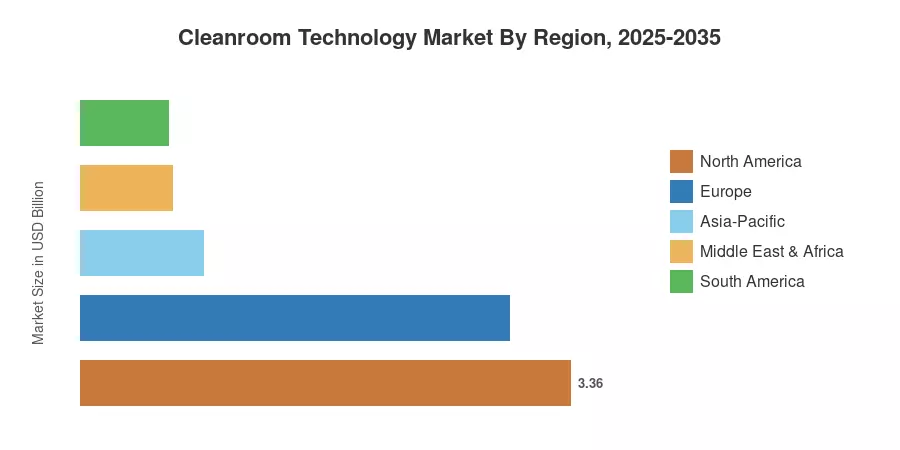
América del Norte posee el 31.3% del Mercado de Tecnología de Salas Limpias, respaldado por una densa base de capacidad de inyectables estériles y obleas. Asia-Pacífico avanza más rápido con una CAGR del 7.83%, impulsado por programas de obleas de carburo de silicio en China, Japón y Corea del Sur. Europa ocupa el segundo lugar, donde la remediación del Anexo 1 y la recertificación de dispositivos médicos sostienen un ciclo de reemplazo constante. La próxima década recompensará a los proveedores que envíen velocidad, eficiencia energética y documentación validada como un paquete.


Principales Conclusiones del Informe

• Por Componente

  • Los consumibles representan el 50.9% del Mercado de Tecnología de Salas Limpias, reflejando ciclos recurrentes de reemplazo de prendas, toallitas y filtros
  • El equipo se expande a una CAGR del 7.68% a medida que se actualizan las unidades de filtro de ventilador y los aisladores de paso


• Por Tipo de Construcción

  • Los recintos móviles y portátiles registran una CAGR del 8.28%, el formato de construcción más rápido

• Por Sector

  • La fabricación farmacéutica representa el 38.9% del Mercado de Tecnología de Salas Limpias
  • La fabricación de semiconductores presenta la CAGR más alta de usuarios finales con un 8.86%
  • La I+D y producción en biotecnología contribuye con USD 1.62 mil millones en 2025

• Por Región

  • América del Norte tiene una participación del 31.3%
  • Asia-Pacífico crece a una CAGR del 7.83% hasta 2035
  • Europa genera USD 2.94 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan el seguimiento de envíos de equipos de abajo hacia arriba a través de aproximadamente 340 proveedores con la validación de arriba hacia abajo contra las divulgaciones de capex de construcción farmacéutica y de semiconductores. Los años históricos se concilian con los archivos auditados; los años de pronóstico aplican tasas de rotación de base instalada, tuberías de construcción regionales y comienzos de fabricación anunciados. El Mercado de Tecnología de Salas Limpias se mide al valor realizado por el usuario final, excluyendo el equipo de proceso alojado dentro del sobre controlado.
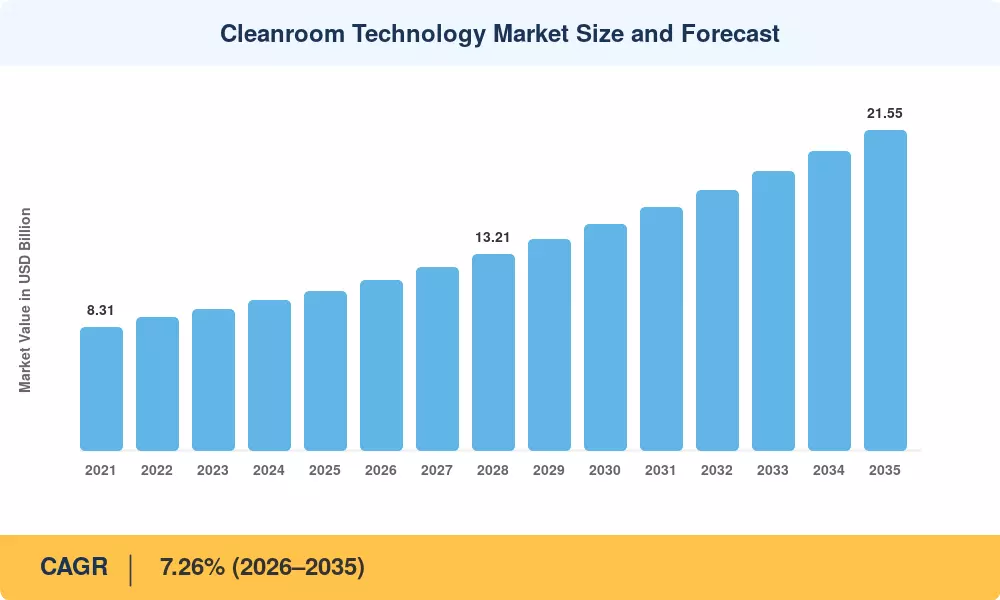
Tamaño y Pronóstico del Mercado de Tecnología de Salas Limpias
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Cronograma de Impacto
Ola de construcción de fábricas de semiconductores +1.35 pp Asia-Pacífico, América del Norte Corto plazo (2–4 años)
Construcción de capacidad de células y terapia génica +1.10 pp América del Norte, Europa Largo plazo (≥4 años)
Aplicación de GMP Anexo 1 +0.85 pp Global Corto plazo (≤2 años)
Demanda de salas secas de gigafábricas de baterías +0.70 pp Europa, Asia-Pacífico Corto plazo (≤2 años)
Adopción de construcción prefabricada +0.60 pp Global Corto plazo (≤2 años)
Recertificación de la UE MDR e IVDR +0.50 pp Europa Corto plazo (2–4 años)
Mandatos de renovación de eficiencia energética +0.40 pp América del Norte, Europa Largo plazo (≥4 años)


Expansión de la Capacidad de Fabricación de Semiconductores

La construcción de dieciocho nuevas plantas de fabricación comenzó en 2025, y se espera que la inversión en equipos de la industria alcance alrededor de USD 145 mil millones por año para 2027 [1][2]. El control de contaminación de shell a herramienta generalmente representa el 8–12% del costo total de la instalación, y cada uno de esos shells requiere salas de litografía de Clase ISO 3 o superior. La capacidad de obleas es el mayor factor de demanda en el mercado de tecnología de salas limpias debido a esa proporción.


Fabricación de Terapias Avanzadas

En 2024, los desarrolladores de medicina regenerativa recaudaron alrededor de USD 15.2 mil millones, con una parte creciente destinada a fabricación propia en lugar de capacidad de contrato [5]. Debido a que las terapias autólogas requieren numerosas pequeñas suites de Clase ISO 7 en lugar de un solo gran salón, los recuentos de esclusas de aire, las cámaras de paso y los puntos de monitoreo ambiental se multiplican por metro cuadrado, lo que proporciona a los proveedores una mezcla de ingresos estructuralmente más rica.


Endurecimiento Regulatorio en la Fabricación Estéril

El Anexo 1 requiere una estrategia documentada de control de contaminación que cubra tecnología de barrera, visualización de flujo de aire y monitoreo viable continuo [7]. Las inspectorías europeas emitieron un 21% más de observaciones críticas de esterilidad en 2024 que el año anterior, y los proyectos de remediación típicamente cuestan entre 4 y 11 millones de euros por línea de llenado [8]. El gasto en cumplimiento de esa magnitud fluye directamente a las instalaciones de salas limpias GMP en toda la región.

Presión de Costos Energéticos y Renovaciones de Eficiencia

Los entornos controlados consumen de 30 a 50 veces la intensidad energética del espacio de laboratorio convencional, y el Departamento de Energía de EE. UU. estima que los ventiladores de recirculación por sí solos representan hasta el 40% de esa carga [17]. Las unidades de ventilador-filtro con conmutación electrónica y los cambios de aire controlados por demanda reducen el consumo entre un 25 y un 35%, lo que acorta el tiempo de recuperación a menos de cuatro años con tarifas europeas.


Análisis del Impacto de las Restricciones

Los valores de restricción son arrastres direccionales sobre la tasa de crecimiento del Mercado de Tecnología de Salas Limpias, ponderados por exposición en lugar de sumados. Cada uno refleja retrasos observados en proyectos, escalada de costos o adquisiciones diferidas a lo largo de la actividad de licitación de 2024–2025.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Escasez de instaladores certificados y de puesta en marcha −0.75 pp Global Corto plazo (≤2 años)
Restricciones de PFAS en medios filtrantes −0.55 pp Europa, América del Norte Mediano plazo (2–4 años)
Intensidad de capital y costo de validación −0.50 pp América del Sur, MEA Largo plazo (≥4 años)
Volatilidad de tarifas de energía −0.35 pp Europa Corto plazo (≤2 años)
Ciclicidad del capex en semiconductores −0.30 pp Asia-Pacífico Mediano plazo (2–4 años)


Capacidad de Puesta en Marcha Calificada

Los instaladores deben estar capacitados en métodos aprobados por IEST para calificar para una suite de Clase ISO 5, y el grupo de certificación no ha mantenido el ritmo de construcción [13]. En 2025, los contratistas en Arizona y Dresde informaron que esperaban de 14 a 22 semanas por equipos de balance calificados, lo que causó que los plazos de entrega se retrasaran y que los ingresos reconocidos se retrasaran de uno a dos trimestres.


Regulación de PFAS y Rediseño de Medios Filtrantes

Los medios de membrana de PTFE están bajo examen debido a las regulaciones europeas propuestas sobre compuestos per- y polifluoroalquil, y la Agencia de Protección Ambiental de EE. UU. ha fortalecido los requisitos de informes de manera independiente [9][10]. Se requieren de 18 a 30 meses y cuesta entre 1.5 y 4 millones de USD por cada familia de productos para requalificar un medio HEPA alternativo, lo que retrasa la actualización del catálogo y congela algunas decisiones de reemplazo.


Intensidad de Capital en Economías Emergentes

La capacidad llave en mano de Clase ISO 7 cuesta entre 2,400 y 4,100 USD por metro cuadrado antes de la validación, y los costos de financiamiento en Brasil, Egipto y Sudáfrica añaden un 15–20% adicional al gasto del ciclo de vida [12]. Los fabricantes más pequeños, en consecuencia, extienden los activos existentes mucho más allá de la marca de diez años, reduciendo la demanda de reemplazo.


Cleanroom Technology Market Opportunities

Entrega Prefabricada como Producto Programado

En lugar de pagar el precio unitario más bajo, los compradores están cada vez más dispuestos a pagar más por certeza. Un cuarto de los ingresos previos en una línea de biológicos puede superar toda la prima de construcción, mientras que los sistemas de paredes construidos en fábrica simplifican los programas de sitio en un 30–40% [14]. La parte de más rápido crecimiento del mercado de tecnología de salas limpias está capturada por proveedores que prometen fechas de entrega.


Salas Secas de Baterías y Carburo de Silicio

Para 2030, se espera que la capacidad de gigafábricas en Europa supere los 1,100 GWh, y cada planta necesitará recintos de punto de rocío ultra-bajo que combinen control de humedad y partículas [11]. Hay poca competencia directa en esta área para los proveedores que combinan filtración HVAC de salas limpias y capacidades de deshidratación.


Servicios de Datos de Monitoreo Ambiental

Contadores de partículas continuos, sensores de presión diferencial y muestreadores viables ahora generan flujos de datos de calidad de auditoría. Los análisis por suscripción que predicen la carga de filtros y señalan el riesgo de excursión se están valorando en USD 40,000–90,000 por sitio anualmente, convirtiendo las ventas de hardware únicas en ingresos recurrentes [16].

Fabricación por Contrato en Mercados Emergentes

El esquema de Incentivos Vinculados a la Producción de India ha comprometido aproximadamente USD 2.0 mil millones a parques de medicamentos a granel y dispositivos médicos, mientras que los gobiernos de ASEAN buscan ensamblaje de semiconductores en la parte posterior [4][12]. La fabricación de paneles localizados y los equipos de validación regional desbloquean proyectos que los precios de llave en mano importados no pueden alcanzar.

Contratos de Retrofit Vinculados a la Descarbonización

Los contratos de rendimiento energético vinculados a reducciones medidas en el cambio de aire permiten a los propietarios financiar mejoras a partir de ahorros operativos en lugar de presupuestos de capital. Con entornos controlados representando una parte material de la carga del sitio farmacéutico, este modelo de financiamiento abre la base instalada a la renovación sin un ciclo de aprobación de capex [17].


Cleanroom Technology Market Future Outlook

Monitoreo Autónomo y Control Predictivo

El monitoreo ambiental está pasando de muestreos programados a inferencias continuas. Los modelos de aprendizaje automático entrenados en historias de conteo de partículas y diferencias de presión ya señalan la degradación de los filtros semanas antes de que se supere el umbral, y los primeros adoptantes informan de un 20–30% menos de intervenciones no planificadas [16]. Los reguladores han señalado su apertura a la verificación continua siempre que los controles de integridad de datos cumplan con las expectativas de la Parte 11.

Economía de Plataforma en Suministro Modular

Los sistemas de paneles, las rejillas de techo y las unidades de filtro-ventilador están convergiendo en interfaces intercambiables, permitiendo a los propietarios mezclar proveedores en una sola instalación. La estandarización comprime los márgenes de los componentes mientras amplía la base instalada abordable, y favorece a los proveedores con bibliotecas de documentación validadas sobre aquellos que compiten solo en costo de fabricación.

El Superciclo de Electrificación

Se proyecta que la capacidad de fabricación de baterías globales se triplicará más de tres veces esta década bajo políticas establecidas, según el seguimiento de la Agencia Internacional de Energía [11]. Los requisitos de sala seca a puntos de rocío por debajo de −40°C están adyacentes al control de contaminación convencional, y esta adyacencia es la única nueva piscina abordable más grande que entra en el Mercado de Tecnología de Salas Limpias durante el período de pronóstico.

Divulgación de Sostenibilidad y Responsabilidad Energética

Las obligaciones de la Directiva de Informes de Sostenibilidad Corporativa ahora empujan la intensidad energética a nivel de instalación hacia una divulgación auditada para grandes fabricantes europeos [17]. Debido a que los entornos controlados dominan la carga del sitio, se convierten en el primer objetivo para los compromisos de reducción — transformando la eficiencia de una preferencia de adquisición en una métrica reportada que da forma al Mercado de Tecnología de Salas Limpias durante el resto de la década.


Análisis de la Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte 31.3% de participación Fabricación de obleas, inyectables estériles, terapia celular
Europa USD 2.94 mil millones Remediación del Anexo 1, recertificación de dispositivos, gigafábricas
Asia-Pacífico 7.83% CAGR Carburo de silicio, capacidad de API, paneles de visualización
América del Sur 5.6% de participación Genéricos, autosuficiencia de vacunas
Medio Oriente y África USD 0.63 mil millones Programas de localización, farmacia hospitalaria
Total USD 10.74 mil millones

El equilibrio regional en el Mercado de Tecnología de Salas Limpias refleja dónde se encuentra físicamente la capacidad de fabricación regulada en lugar de dónde se sitúa la demanda final. América del Norte y Europa albergan bases instaladas maduras con alta intensidad de reemplazo; Asia-Pacífico agrega capacidad de terrenos vírgenes más rápido que cualquier otra región.


América del Norte

País Métrica Motor Clave
EE. UU. 78.5% de la región Premios de fabricación de la Ley CHIPS [3]
Canadá USD 0.41 mil millones Financiamiento de estrategia de biomanufactura [6]
México 7.1% CAGR Nearshoring de dispositivos médicos [12]


Los premios del Departamento de Comercio han anclado clústeres de fabricación en Arizona, Ohio y el norte del estado de Nueva York, y cada sitio lleva una secuenciación de adecuación de varios años en lugar de un solo evento de adquisición [3]. Los compromisos federales de biomanufactura de Canadá que superan los 2.2 mil millones de CAD han sembrado capacidad de llenado y acabado y de vectores virales en Ontario y Quebec [6]. Mientras tanto, los ensambladores de dispositivos mexicanos actualizan a estándares ISO Clase 8 para satisfacer las auditorías de importadores de EE. UU.

Europa

País Métrica Motor Clave
Alemania 24.8% de la región Capacidad de semiconductores y biológicos [15]
Reino Unido USD 0.46 mil millones Centros de fabricación de terapia avanzada [5]
Francia 6.6% CAGR Plan de reubicación de innovación en salud [8]
Italia 9.7% de la región Base de fabricación estéril por contrato [7]
España USD 0.19 mil millones Inversión en vacunas y API [12]
Países Nórdicos 6.9% CAGR Clústeres de baterías y biotecnología [11]
Rusia 4.1% de la región Sustitución farmacéutica nacional [12]
Resto de Europa USD 0.28 mil millones Crecimiento de fabricación por contrato en CEE [8]


El Anexo 1 ha restablecido las expectativas básicas en todo el continente, y las inspectorías ahora examinan la evidencia de visualización del flujo de aire durante auditorías de rutina [7]. Alemania combina la expansión de fabricación de Dresde con una base biológica establecida, dándole la cartera de proyectos más profunda. La actividad de gigafábricas nórdicas introduce un alcance de sala seca que los contratistas farmacéuticos tradicionales aún están aprendiendo a ofertar de manera competitiva.

Asia-Pacífico

País Métrica Motor Clave
China 33.4% de la región Autosuficiencia nacional de obleas y API [2]
India 9.2% CAGR Parques de fármacos de incentivo vinculado a la producción [4]
Japón USD 0.61 mil millones Capacidad de carburo de silicio y dispositivos de imagen [2]
Corea del Sur 16.2% de la región Fabricación de memoria y líneas de visualización [1]
ASEAN 8.4% CAGR Reubicación de ensamblaje y prueba de back-end [12]
Resto de Asia-Pacífico USD 0.21 mil millones Construcción de genéricos regionales [12]


Asia-Pacífico proporciona el motor de crecimiento más fuerte dentro del Mercado de Tecnología de Salas Limpias porque la construcción de terrenos vírgenes domina la mezcla, y el trabajo de terrenos vírgenes lleva un mayor contenido de control de contaminación por dólar que la modernización. El esquema de incentivos de India ha aprobado docenas de proyectos de parques de fármacos y dispositivos, obligando a los productores a cumplir con los estándares de la OMS-GMP que las plantas nacionales más antiguas nunca cumplieron [4]. Las expansiones de memoria coreanas añaden espacio de litografía ISO Clase 1–3 a un ritmo que ningún otro mercado iguala.

América del Sur

País Métrica Motor Clave
Brasil 52.6% de la región Armonización de ANVISA con PIC/S [12]
Argentina USD 0.09 mil millones Crecimiento de producción de biosimilares [12]
Resto de América del Sur 6.2% CAGR Programas de autonomía de vacunas regionales [18]


La alineación regulatoria brasileña con los estándares de inspección de PIC/S ha obligado a los fabricantes nacionales a cerrar brechas en el monitoreo ambiental y la disciplina de vestimenta [12]. Los formatos de pared suave y modular dominan porque se ajustan a presupuestos de capital restringidos y envolventes de edificios existentes. Las iniciativas de autonomía de vacunas regionales respaldadas por financiamiento multilateral añaden un flujo modesto pero confiable de proyectos de llenado y acabado ISO Clase 7 [18].

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 27.9% de la región Localización farmacéutica Visión 2030 [12]
EAU USD 0.13 mil millones Fabricación en zona franca de ciencias de la vida [12]
Sudáfrica 6.4% CAGR Impulso continental de fabricación de vacunas [18]
Egipto 9.3% de la región Expansión de capacidad de exportación de genéricos [12]
Resto de MEA USD 0.14 mil millones Mejoras en la preparación hospitalaria [18]


Los objetivos de localización sauditas requieren que una parte definida del consumo farmacéutico se produzca a nivel nacional, y varias plantas estériles comenzaron su construcción durante 2024–2025 [12]. Las ambiciones de fabricación de vacunas en África, respaldadas por financiamiento continental y multilateral, están creando capacidad aséptica de primera generación donde no existía [18]. La transferencia de habilidades, no la disponibilidad de equipos, sigue siendo la restricción vinculante en la mayor parte de la región.


Mercado de Tecnología de Salas Limpias por Región, 2025-2035

Cleanroom Technology Market Segmentation

La segmentación del Mercado de Tecnología de Salas Limpias sigue cuatro dimensiones: componente, tipo de construcción, clasificación ISO 14644 y industria de usuario final.

Por Componente

Segmento Métrica Principal Motor de Demanda
Equipo 7.68% CAGR Ciclos de renovación de filtros y aisladores
Consumibles 50.9% de participación Reemplazo recurrente de prendas, toallitas y guantes


Los consumibles anclan la estabilidad de ingresos en el Mercado de Tecnología de Salas Limpias porque se consumen por entrada y no se pueden diferir sin riesgo de cumplimiento. Una sola suite de Clase ISO 7 que opera dos turnos consume aproximadamente 18,000 unidades de prendas anualmente. El equipo crece más rápido a medida que los propietarios reemplazan los manejadores de aire de volumen constante por unidades conmutadas electrónicamente que reducen drásticamente la energía del ventilador y califican para reembolsos de servicios públicos en varias jurisdicciones [17].

Por Tipo de Construcción

Segmento Métrica Principal Motor de Demanda
Salas Limpias Construidas con Estructura Estándar USD 2.30 Mil millones Salas de fabricación de gran superficie
Salas Limpias Modulares de Pared Dura 52.3% de participación Compresión de horarios y reconfigurabilidad
Salas Limpias de Pared Blanda 6.4% CAGR Mejoras de contención de bajo costo
Salas Limpias Móviles/Portátiles 8.28% CAGR Despliegues en etapa clínica y de alquiler


Los sistemas modulares de pared dura lideran el Mercado de Tecnología de Salas Limpias porque desacoplan la fabricación de la preparación del sitio, y porque la reconfiguración para un nuevo producto no requiere demolición. Las unidades móviles crecen más rápido desde una base pequeña, sirviendo a desarrolladores de terapia en etapa clínica que necesitan espacio validado por dieciocho meses en lugar de quince años.

Por Clasificación de Sala Limpia (ISO 14644)

Segmento Métrica Principal Motor de Demanda
Clase ISO 1–3 8.61% CAGR Bays de litografía de nodo avanzado
Clase ISO 4–5 24.6% de participación Zonas de llenado aséptico y aisladores
Clase ISO 6–7 43.9% de participación Suites de fondo y áreas de preparación
Clase ISO 8–9 USD 2.36 Mil millones Vestimenta, embalaje y preparación


Los entornos de Clase ISO 6–7 dominan el Mercado de Tecnología de Salas Limpias por área porque cada zona crítica requiere un fondo en cascada. El crecimiento más pronunciado se encuentra en la Clase ISO 1–3, donde las tolerancias de litografía sub-5nm no dejan margen para la contaminación molecular en el aire [1].

Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Fabricación Farmacéutica 38.9% de participación Estrategia de control de contaminación del Anexo 1 [7]
I+D y Producción de Biotecnología USD 1.62 Mil millones Escalado de terapia celular y génica [5]
Fabricación de Semiconductores 8.86% CAGR Ola de construcción de fábricas [1]
Fabricación de Dispositivos Médicos 12.6% de participación Recertificación de la MDR de la UE [8]
Hospitales y Laboratorios Clínicos 6.1% CAGR Normas de farmacia de compuestos [18]
Alimentos y Bebidas USD 0.66 Mil millones Embalaje de larga duración
Aeroespacial y Otros 4.6% de participación Óptica y ensamblaje de satélites


La fabricación farmacéutica sigue siendo el centro de ingresos del Mercado de Tecnología de Salas Limpias, y el Anexo 1 ha ampliado su alcance desde las salas de llenado hacia áreas adyacentes de preparación y manejo de componentes [7]. La fabricación de semiconductores crece más rápido en términos porcentuales, aunque su patrón de capital variable hace que los ingresos anuales sean menos predecibles que el gasto farmacéutico regulado.


Comparación Competitiva

La concentración se sitúa en el rango medio. El índice de Herfindahl-Hirschman estimado de aproximadamente 420 y una participación de los cinco principales cerca del 31% describen un mercado donde los contratistas de ingeniería global coexisten con cientos de fabricantes de paneles regionales y convertidores de consumibles. La diferenciación se basa en documentación validada, certeza en la entrega y densidad de servicio regional en lugar de tecnología propietaria.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Tecnología de Salas Limpias Posicionamiento Estratégico
Exyte AG ~7–9% Fabricación llave en mano y instalaciones biológicas Líder global en EPC en construcciones de tecnología avanzada [15]
Azbil Corporation ~5–7% Controles, monitoreo, automatización de edificios Diferenciación liderada por la automatización [19]
DuPont de Nemours ~4–6% Prendas, telas de barrera, empaques estériles Profundidad en ciencia de materiales [20]
Kimberly-Clark ~4–6% Toallitas, ropa, suministros de control de contaminación Escala de distribución de consumibles [21]
Taikisha Ltd. ~3–5% Ingeniería de aire, sistemas de pintura y limpieza Fuerte ejecución en Asia-Pacífico [22]
Camfil Group ~3–5% Filtros HEPA/ULPA, unidades de ventilador-filtro Especialista en filtración con enfoque en energía [23]
Illinois Tool Works (Texwipe) ~2–4% Consumibles de limpieza crítica, hisopos Liderazgo en consumibles de nicho [24]
Ardmac ~2–3% Montaje modular, construcción de ciencias de la vida Especialista en proyectos europeos [25]
Terra Universal ~1–3% Sistemas de pared blanda, bancos, pasajes Modelo de catálogo configurable
Clean Air Products ~1–2% Enclosures modulares de pared dura Oferta en el mercado medio de América del Norte
ABN Cleanroom Technology ~1–2% Suites llave en mano prefabricadas Especialista modular en Benelux
Daldrop + Dr. Ing. Huber ~1–2% Sistemas de techo, unidades de flujo laminar Pedigrí de ingeniería alemana


Noticias Recientes y Desarrollos

  • Comisión Europea (agosto de 2023): El Anexo 1 de GMP revisado entró en pleno efecto, exigiendo estrategias documentadas de control de contaminación y evidencia de visualización del flujo de aire para la producción estéril [7]
  • Departamento de Comercio de EE. UU. (marzo de 2024): Anunció premios preliminares de CHIPS por varios miles de millones de dólares a los principales productores de lógica y memoria, desencadenando programas de adecuación de varios años [3]


  • Exyte (octubre de 2024): Reportó un récord en la recepción de pedidos en los segmentos de semiconductores y ciencias de la vida, con contenido prefabricado aumentando como parte del alcance entregado [15]


Cleanroom Technology Market Report Scope

Parámetro Detalle
Alcance del Mercado Diseño, construcción, equipos y consumibles para entornos de contaminación controlada
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 7.26% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 10.74 Mil millones (2025); USD 11.47 Mil millones (2026); USD 21.55 Mil millones (2035)
Segmentos de Mayor Crecimiento Fabricación de semiconductores (usuario final); Móvil/portátil (construcción); Clase ISO 1–3 (clasificación)
Empresas Perfiladas 12 jugadores principales en ingeniería, filtración y consumibles
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué deben priorizar los compradores al seleccionar proveedores en el mercado de tecnología de salas limpias?
Los paquetes de documentación validados y la cobertura de servicio regional son más importantes que el precio por unidad. Pida protocolos de calificación previos y equipos de puesta en marcha nombrados antes de firmar. Las garantías de programación tienen un valor financiero real en proyectos regulados [14].
¿Cuánto tiempo suele llevar la calificación para una nueva sala ISO Clase 5?
La calificación de instalación a través de la calificación de rendimiento generalmente toma de doce a veinte semanas después de la entrega. La visualización del flujo de aire y los estudios de monitoreo viables consumen la mayor parte. La redacción de protocolos en paralelo durante la construcción puede comprimir esto de manera significativa [16].
¿La construcción modular reduce el costo total de propiedad en el mercado de tecnología de salas limpias?
Los sistemas modulares cuestan entre un 5 y un 15% más al principio, pero recuperan eso a través de ingresos más tempranos y reconfiguración más barata. Las instalaciones que esperan cambios de producto dentro de una década generalmente se benefician. Las plantas de un solo producto pueden no hacerlo [14].
¿Cómo afectan las restricciones de PFAS a las decisiones de adquisición de HEPA y ULPA?
Los medios de membrana de PTFE enfrentan revisión regulatoria, por lo que los compradores deben solicitar hojas de ruta de proveedores para medios alternativos y confirmar los plazos de re-calificación. Asegurar acuerdos de suministro a varios años ahora reduce la exposición a sustituciones a mitad de contrato [9].
¿Qué aplicaciones emergentes están ampliando el mercado de tecnología de salas limpias?
Las salas secas para baterías, el ensamblaje de ópticas de satélites y las farmacias de compuestos automatizados son las adiciones notables. Cada una toma prestada ingeniería de control de contaminación mientras agrega requisitos de humedad, vibración o robótica que los proveedores tradicionales deben aprender [11].
¿Qué complica la modernización de una sala heredada en lugar de construir una nueva?
La profundidad estructural existente rara vez acomoda los plenums de techo modernos, y las ventanas de cierre restringen la secuenciación. La conversión fase por fase, zona por zona, preserva la producción parcial pero extiende el programa. Un margen de contingencia presupuestaria del 20% es realista [17].
¿Cómo difieren en la práctica las expectativas de la FDA y del Anexo 1 de la UE?
El Anexo 1 requiere una estrategia formal de control de contaminación por escrito como un documento independiente; la guía de la FDA incorpora expectativas equivalentes dentro de sistemas de calidad más amplios. Las empresas que sirven a ambos mercados generalmente construyen según el estándar del Anexo 1 [7][8].
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory standards databases, industry technical publications, pharmaceutical engineering journals, and authoritative occupational health sources. Key sources included the International Organization for Standardization (ISO 14644 cleanroom standards), US Food & Drug Administration (FDA) Current Good Manufacturing Practice (cGMP) regulations, European Medicines Agency (EMA) GMP guidelines for sterile medicinal products, World Health Organization (WHO) Technical Report Series on pharmaceutical GMP standards, International Society for Pharmaceutical Engineering (ISPE) Baseline Pharmaceutical Engineering Guides, and Parenteral Drug Association (PDA) technical reports. Government oversight sources comprised the Occupational Safety and Health Administration (OSHA) cleanroom workplace safety directives, Centers for Disease Control and Prevention (CDC) biosafety guidelines, National Institutes of Health (NIH) design requirements for biomedical research facilities, EU-OSHA workplace exposure limits, and Japan Ministry of Health, Labour and Welfare (MHLW) pharmaceutical manufacturing standards. Additional authoritative inputs included the Institute of Environmental Sciences and Technology (IEST) contamination control standards, ASHRAE (American Society of Heating, Refrigerating and Air-Conditioning Engineers) cleanroom HVAC guidelines, China National Medical Products Administration (NMPA) GMP annexes for sterile products, and national health ministry reports from key Asia-Pacific markets. These sources were utilized to collect cleanroom classification data, regulatory compliance requirements, installation statistics, technological adoption trends, and market landscape analysis for laminar airflow systems, HEPA filtration, modular hardwall/softwall configurations, and consumable product categories.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, heads of regulatory compliance, and product directors from companies that produce cleanroom equipment (such as laminar flow hoods, HEPA filters, and air showers), modular cleanroom systems (such as hardwall and softwall), and consumables (such as sterile clothing, gloves, and face masks) were among the supply-side sources. Directors of pharmaceutical manufacture, leaders of biotechnology production, managers of quality assurance from contract manufacturing organizations (CMOs), managers of research laboratory facilities, and infection control experts from hospitals were examples of demand-side suppliers. Primary research confirmed product development timelines for energy-efficient HVAC integration and IoT-enabled monitoring systems, validated market segmentation across standard, modular, and mobile cleanroom types, and collected information on facility adoption patterns, sterilization validation procedures, and procurement dynamics for contamination control equipment versus consumables.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (38%), Europe (28%), Asia-Pacific (26%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis across pharmaceutical, biotechnology, and research laboratory end-use sectors. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in cleanroom equipment (laminar airflow units, HEPA filtration systems, air showers, pass-through chambers) and consumables (sterile apparel, cleaning agents)

Product mapping across standard built-in cleanrooms, modular hardwall configurations, modular softwall configurations, and mobile/portable cleanroom solutions

Analysis of reported and modeled annual revenues specific to cleanroom technology portfolios, including HVAC integration services and contamination control consumables

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (facility installation volume × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for equipment versus consumables, with additional granularity for modular versus fixed infrastructure deployments

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















