Banking as a Service Market

Tamaño del mercado de Banca como Servicio, Participación e Informe de Investigación por Tipo (Banca como servicio basada en API y Banca como servicio basada en la nube), Tamaño de la Organización (Gran Empresa y Pequeña y Mediana Empresa), Aplicación (Gobierno, Bancos y NBFC) y por Región (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur) - Pronóstico de la Industria hasta 2035

ID: MRFR/BS/9233-HCR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Banking as a Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.5%
2024 Market Size$ 32.7 Billion
2025 Market Size$ 36.79 Billion
2035 Market Size$ 119.48 Billion
Key Players
Solarisbank
Synapse
Galileo Financial Technologies
Marqeta
Railsbank
Bankable
Opportunities
  • Shift Towards Financial Inclusion
  • Emergence of Open Banking Initiatives
  • Regulatory Support for Fintech Innovations

Banking as a Service Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de Banking As A Service fue de 32.7 mil millones de USD en 2024, destacando la rápida expansión del mercado de banking as a service dentro del ecosistema financiero global.
Se proyecta que la industria de Banking as a Service crecerá de 36.79 mil millones de USD en 2025 a 119.48 mil millones de USD para 2035, alineándose con el crecimiento a largo plazo de la industria bancaria y la transformación impulsada por la innovación.

Tendencias clave del mercado y aspectos destacados

El mercado de Banca como Servicio está experimentando un crecimiento robusto impulsado por avances tecnológicos y la evolución de las preferencias del consumidor.

  • El auge de los neobancos está remodelando el panorama competitivo en América del Norte, el mercado más grande para el mercado de Banca como Servicio.
  • La integración de tecnologías avanzadas se está volviendo cada vez más prevalente en la región de Asia-Pacífico, que es reconocida como el mercado de más rápido crecimiento.
  • Las soluciones de Banca como servicio basadas en API dominan el mercado, mientras que las ofertas basadas en la nube están emergiendo como el segmento de más rápido crecimiento.
  • La creciente demanda de soluciones de banca digital y el apoyo regulatorio a las innovaciones fintech son impulsores clave que propulsan la expansión del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 32.7 (mil millones de USD)
Tamaño del mercado 2035 119.48 (mil millones de USD)
CAGR (2025 - 2035) 12.5%

Principales jugadores

Solarisbank (DE), Synapse (US), Galileo Financial Technologies (US), Marqeta (US), Railsbank (GB), Bankable (GB), Finastra (GB), Mambu (DE), Temenos (CH)

Banking as a Service Market Treiber

Cambio hacia la Inclusión Financiera

La industria de Banca como Servicio está significativamente influenciada por el cambio global hacia la inclusión financiera. Muchas poblaciones desatendidas carecen de acceso a servicios bancarios tradicionales, creando una oportunidad de mercado sustancial para soluciones innovadoras. Las plataformas del mercado de Banca como Servicio están posicionadas de manera única para abordar esta brecha al ofrecer productos financieros personalizados a diversas demografías. Los informes indican que aproximadamente 1.7 mil millones de adultos siguen sin tener acceso a servicios bancarios, destacando el potencial de crecimiento en este sector. Al aprovechar la tecnología, estas plataformas pueden proporcionar servicios bancarios asequibles y accesibles, promoviendo así la inclusión financiera y expandiendo su base de clientes.

Emergencia de Iniciativas de Banca Abierta

El mercado de Banca como Servicio está experimentando un cambio transformador debido a la emergencia de iniciativas de banca abierta. Estas iniciativas alientan a los bancos a compartir datos de clientes con proveedores externos, fomentando la innovación y la competencia. Como resultado, los consumidores obtienen acceso a una gama más amplia de servicios financieros adaptados a sus necesidades. Se espera que la tendencia de la banca abierta impulse el crecimiento del sector de Banca como Servicio, ya que permite a las empresas fintech desarrollar nuevas aplicaciones y servicios que mejoran las experiencias del cliente. Este enfoque colaborativo probablemente remodelará el panorama financiero, creando oportunidades tanto para bancos establecidos como para nuevos entrantes.

Apoyo Regulatorio para Innovaciones Fintech

La industria de Banca como Servicio se beneficia de un entorno regulatorio favorable que fomenta las innovaciones fintech. Los gobiernos y los organismos reguladores están reconociendo cada vez más el potencial de las fintech para mejorar la inclusión financiera y la entrega de servicios. Por ejemplo, se han establecido entornos de pruebas regulatorias en varias regiones, permitiendo a las startups probar sus servicios en un entorno controlado. Este marco de apoyo fomenta la innovación y atrae inversión en el sector de Banca como Servicio. A medida que las regulaciones evolucionan para acomodar nuevas tecnologías, es probable que la industria vea un aumento de nuevos actores y soluciones, impulsando aún más el crecimiento y la competencia.

Aumento de la Demanda de Soluciones de Banca Digital

El mercado de Banca como Servicio experimenta un notable aumento en la demanda de soluciones de banca digital. A medida que los consumidores favorecen cada vez más la banca en línea y móvil, los bancos tradicionales se ven obligados a adaptarse. Este cambio se evidencia por un aumento significativo en el número de usuarios de banca digital, que alcanzó aproximadamente 2 mil millones en 2025. La conveniencia y accesibilidad que ofrecen las plataformas digitales están impulsando esta tendencia, lo que lleva a las instituciones financieras a invertir en soluciones del mercado de Banca como Servicio. En consecuencia, la industria está presenciando una transformación donde los bancos aprovechan la tecnología para mejorar las experiencias del cliente y optimizar las operaciones. Esta demanda de soluciones digitales probablemente continuará, ya que los consumidores esperan servicios bancarios sin problemas y eficientes.

Avances Tecnológicos en Servicios Financieros

La industria de Banca como Servicio está impulsada por rápidos avances tecnológicos que están remodelando los servicios financieros. Innovaciones como la inteligencia artificial, blockchain y el aprendizaje automático se están integrando en las soluciones bancarias, mejorando la eficiencia y la seguridad. Por ejemplo, los análisis impulsados por IA están permitiendo a los bancos comprender mejor el comportamiento y las preferencias de los clientes, lo que lleva a servicios más personalizados. La adopción de la tecnología blockchain también está agilizando las transacciones y reduciendo costos. A medida que estas tecnologías continúan evolucionando, es probable que impulsen un mayor crecimiento en el sector de Banca como Servicio, permitiendo a las instituciones ofrecer productos financieros más sofisticados y seguros.

Perspectivas del segmento de mercado

Por Tipo: Banco como Servicio basado en API (Más Grande) vs. Banco como Servicio basado en la Nube (Crecimiento Más Rápido)

En el mercado de Banco como Servicio, el Banco como Servicio basado en API se destaca como el segmento más grande, comandando una notable participación debido a su papel integral en permitir que las instituciones financieras se conecten con varios servicios de terceros. Este segmento se beneficia de la creciente adopción de soluciones de banca digital, que impulsan la demanda de servicios bancarios escalables y flexibles. Por otro lado, el segmento de Banco como Servicio basado en la Nube está alcanzando rápidamente, impulsado por la necesidad de soluciones eficientes y rentables que mejoren la agilidad operativa y la seguridad para las instituciones financieras.

Banco como Servicio basado en API (Dominante) vs. Banco como Servicio basado en la Nube (Emergente)

El Banco como Servicio basado en API ha emergido como la fuerza dominante en el mercado, proporcionando una infraestructura robusta para que los bancos ofrezcan una plétora de servicios financieros a través de integraciones sin problemas. Este modelo permite a los bancos aprovechar las innovaciones de terceros mientras mantienen el control sobre sus funciones bancarias esenciales. Por el contrario, el Banco como Servicio basado en la Nube representa un emocionante segmento emergente, atractivo por su capacidad para ofrecer soluciones escalables y flexibles. Permite a los bancos reducir sus costos de infraestructura en las instalaciones mientras mejoran la entrega de servicios y la agilidad. El aumento del escrutinio regulatorio sobre la seguridad de los datos también alimenta el crecimiento de las soluciones en la nube, ya que a menudo vienen con estándares de seguridad más altos, lo que las hace atractivas para las instituciones financieras.

Por Tamaño de Organización: Gran Empresa (Más Grande) vs. Pequeña y Mediana Empresa (Crecimiento Más Rápido)

En la industria de Banco como Servicio, la distribución de la participación de mercado entre grandes empresas y pequeñas y medianas empresas (PYMES) destaca la prominencia de las grandes empresas, que tienden a dominar el panorama debido a sus recursos e infraestructura. Estas instituciones tienen relaciones más establecidas con los sectores bancarios y poseen la escala para invertir fuertemente en soluciones tecnológicas avanzadas. En contraste, las PYMES, aunque tienen una participación más pequeña, están cada vez más tallando su nicho en el mercado al adoptar soluciones bancarias innovadoras que son ágiles y adaptadas a las necesidades del cliente.

Tamaño de Organización: Grandes Empresas (Dominantes) vs. Pequeñas y Medianas Empresas (Emergentes)

Las grandes empresas en el mercado de Banco como Servicio se caracterizan por sus ofertas de servicios integrales, amplias bases de clientes y robustas infraestructuras tecnológicas, lo que les permite proporcionar una amplia gama de soluciones bancarias de manera eficiente. Su dominio está respaldado por reputaciones establecidas y la capacidad de aprovechar recursos financieros significativos para innovaciones. Por otro lado, las pequeñas y medianas empresas están emergiendo como jugadores ágiles en este mercado, enfocándose en soluciones de nicho y servicios centrados en el cliente. Estas empresas a menudo se benefician de su capacidad para pivotar rápidamente a las demandas del mercado, apelando a un segmento de clientes que buscan soluciones personalizadas y flexibles, impulsando así su rápido crecimiento en el sector.

Por Aplicación: Bancos (Más Grandes) vs. NBFC (Crecimiento Más Rápido)

En el mercado de Banco como Servicio (BaaS), el segmento de aplicación está predominantemente liderado por bancos tradicionales, que son los mayores contribuyentes a la participación de mercado. Su base de clientes establecida, cumplimiento regulatorio y amplias ofertas de productos les permiten aprovechar las soluciones BaaS de manera efectiva. En contraste, las Compañías Financieras No Bancarias (NBFC) están emergiendo como actores significativos, capitalizando mercados de nicho y segmentos de clientes desatendidos, ganando así una tracción sustancial dentro del mercado.

Bancos (Dominantes) vs. NBFC (Emergentes)

Los bancos, como la fuerza dominante en el mercado de Banco como Servicio, traen años de confianza, infraestructura y una amplia gama de productos financieros que sirven tanto a consumidores individuales como a empresas. Su capacidad para integrar componentes del mercado de Banco como Servicio dentro de sistemas existentes mejora la eficiencia operativa y el compromiso del cliente. Por otro lado, las NBFC están convirtiéndose rápidamente en un poder emergente en este sector, a menudo enfocándose en servicios financieros especializados que atienden a demografías desatendidas. Su agilidad y soluciones innovadoras les permiten pivotar rápidamente, adaptándose a las demandas del mercado y las preferencias de los consumidores que los bancos tradicionales pueden pasar por alto, impulsando así su rápido crecimiento en este paisaje en evolución.

Obtenga información más detallada sobre Banking as a Service Market

Perspectivas regionales

América del Norte: Centro de Innovación y Crecimiento

América del Norte es el mercado más grande para el mercado de Banking as a Service (BaaS), con aproximadamente el 45% de la cuota de mercado global. El crecimiento de la región está impulsado por avances tecnológicos, una creciente demanda de soluciones bancarias digitales y marcos regulatorios de apoyo. EE. UU. y Canadá son los principales contribuyentes, con un fuerte enfoque en la innovación fintech y la adopción de servicios digitales por parte de los consumidores. Los organismos reguladores están fomentando un entorno propicio para el crecimiento, mejorando la competencia y las ofertas de servicios. El panorama competitivo en América del Norte es robusto, con jugadores clave como Synapse, Galileo Financial Technologies y Marqeta. Estas empresas están a la vanguardia de la provisión de soluciones BaaS, atendiendo a una diversa gama de clientes, desde startups hasta instituciones financieras establecidas. La presencia de un ecosistema tecnológico bien desarrollado y la inversión de capital de riesgo aceleran aún más el crecimiento del mercado, posicionando a América del Norte como líder en el sector de BaaS.

Europa: Mercado Emergente con Potencial

Europa está presenciando un crecimiento significativo en el mercado de Banking as a Service, con alrededor del 30% de la cuota global. La región se beneficia de un sólido marco regulatorio que fomenta la innovación y la competencia entre los proveedores de servicios financieros. Países como Alemania y el Reino Unido están liderando la carga, con una creciente demanda de los consumidores por experiencias bancarias digitales sin interrupciones. Las iniciativas de la Unión Europea para mejorar las finanzas digitales también están actuando como catalizadores para la expansión del mercado. Los países líderes en Europa incluyen Alemania, el Reino Unido y Francia, donde jugadores clave como Solarisbank, Railsbank y Finastra están teniendo un impacto sustancial. El panorama competitivo se caracteriza por una mezcla de bancos establecidos y startups fintech ágiles, todos compitiendo por la cuota de mercado. La presencia de organismos reguladores asegura el cumplimiento y fomenta un entorno seguro para las ofertas de BaaS, mejorando la confianza del consumidor y las tasas de adopción.

Asia-Pacífico: Paisaje Digital en Rápido Crecimiento

Asia-Pacífico está emergiendo rápidamente como un jugador significativo en la industria de Banking as a Service, representando aproximadamente el 20% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de la penetración de teléfonos inteligentes, una población joven y un cambio hacia soluciones bancarias digitales. Países como China e India están a la vanguardia, con políticas gubernamentales de apoyo y un ecosistema fintech en expansión que impulsa la demanda de soluciones BaaS. El panorama competitivo en Asia-Pacífico es diverso, con jugadores tanto locales como internacionales. Empresas como Mambu y Temenos están expandiendo su huella, mientras que las startups locales están innovando para satisfacer las necesidades regionales. La presencia de una gran población no bancarizada presenta oportunidades únicas para que los proveedores de BaaS ofrezcan soluciones personalizadas, impulsando aún más el crecimiento del mercado en esta dinámica región.

Medio Oriente y África: Oportunidades de Mercado No Aprovechadas

La región de Medio Oriente y África está emergiendo gradualmente en el mercado de Banking as a Service, con aproximadamente el 5% de la cuota global. El crecimiento está impulsado principalmente por el aumento de la penetración de Internet, la adopción de la banca móvil y una creciente demanda de inclusión financiera. Países como Sudáfrica y los EAU están liderando el camino, con gobiernos que promueven activamente la transformación digital en el sector financiero para mejorar el crecimiento económico. El panorama competitivo aún se está desarrollando, con una mezcla de bancos tradicionales y nuevos entrantes fintech. Los jugadores clave están comenzando a establecer su presencia, enfocándose en soluciones innovadoras adaptadas a las necesidades locales. Los desafíos únicos de la región, como los obstáculos regulatorios y los diferentes niveles de infraestructura tecnológica, presentan tanto desafíos como oportunidades para los proveedores de BaaS que buscan expandir sus servicios.
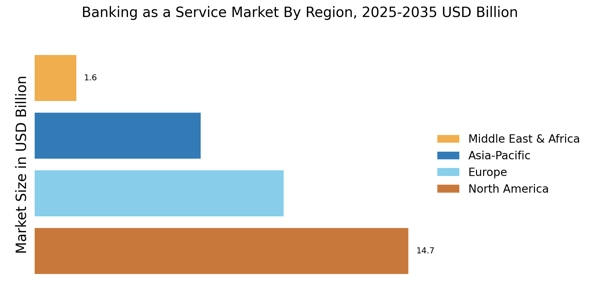
Banking as a Service Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de Banking as a Service (BaaS) se caracteriza actualmente por un dinámico panorama competitivo, impulsado por rápidos avances tecnológicos y una creciente demanda de servicios financieros sin interrupciones. Jugadores clave como Solarisbank (DE), Synapse (US) y Marqeta (US) están a la vanguardia, cada uno adoptando estrategias distintas para mejorar su posicionamiento en el mercado. Solarisbank (DE) se centra en el cumplimiento normativo y ofrece una amplia gama de servicios bancarios a través de su plataforma impulsada por API, lo que atrae a las fintechs que buscan integrar funcionalidades bancarias. Synapse (US), por otro lado, enfatiza las asociaciones con varias empresas fintech, permitiéndoles lanzar productos financieros de manera rápida y eficiente. Marqeta (US) ha encontrado un nicho en el espacio de emisión de tarjetas, aprovechando su tecnología para proporcionar soluciones de pago personalizables, mejorando así la experiencia del cliente y la eficiencia operativa. Colectivamente, estas estrategias contribuyen a un entorno competitivo que se centra cada vez más en la innovación y soluciones centradas en el cliente. El mercado de BaaS exhibe una estructura moderadamente fragmentada, con numerosos jugadores compitiendo por la cuota de mercado. Las tácticas comerciales clave incluyen la localización de servicios para cumplir con los requisitos regulatorios regionales y la optimización de cadenas de suministro para mejorar la entrega de servicios. La influencia de los jugadores principales es significativa, ya que no solo establecen estándares de la industria, sino que también impulsan avances tecnológicos que las empresas más pequeñas suelen adoptar. Esta estructura competitiva fomenta un entorno donde la agilidad y la adaptabilidad son primordiales, obligando a las empresas a innovar y refinar continuamente sus ofertas.
En agosto, Solarisbank (DE) anunció una asociación estratégica con una fintech europea líder para mejorar sus capacidades de banca digital. Se espera que esta colaboración amplíe las ofertas de servicios de Solarisbank, permitiéndole acceder a nuevos segmentos de clientes y fortalecer su presencia en el mercado. La importancia estratégica de esta asociación radica en su potencial para acelerar el desarrollo de productos y mejorar el compromiso del cliente a través de soluciones digitales mejoradas.
En septiembre, Synapse (US) lanzó un nuevo conjunto de API diseñadas para agilizar el proceso de incorporación de fintechs. Esta iniciativa tiene como objetivo reducir el tiempo que tardan los nuevos clientes en acceder a los servicios bancarios, aumentando así la atractividad de Synapse como proveedor de BaaS. La importancia de este movimiento se subraya por la creciente demanda de implementación rápida de servicios financieros, posicionando a Synapse como un líder en eficiencia operativa dentro del sector de BaaS.
En julio, Marqeta (US) amplió su huella internacional al ingresar al mercado asiático, estableciendo asociaciones con procesadores de pagos locales. Esta expansión estratégica es crucial ya que permite a Marqeta diversificar sus fuentes de ingresos y aprovechar el creciente panorama de pagos digitales en Asia. Las implicaciones de este movimiento son profundas, ya que no solo mejora a Marqeta en las trends de Banking como Servicio.
A partir de octubre, el mercado de BaaS está presenciando tendencias como la creciente digitalización, un enfoque en la sostenibilidad y la integración de inteligencia artificial en los servicios financieros. Las alianzas estratégicas se están volviendo cada vez más vitales, ya que permiten a las empresas agrupar recursos y experiencia, mejorando así su ventaja competitiva. Mirando hacia adelante, la diferenciación competitiva en el mercado de BaaS probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, los avances tecnológicos y la fiabilidad de la cadena de suministro, reflejando las cambiantes demandas de los consumidores y el ecosistema financiero más amplio.

Las empresas clave en el mercado Banking as a Service Market incluyen

Recent Industry Developments

  • Q2 2025: Revolut anuncia una inversión de €1 mil millones para expandir operaciones en Francia y solicita una licencia bancaria francesa Revolut reveló un plan de inversión de €1 mil millones durante tres años para expandir su presencia en Francia, incluyendo una solicitud para una licencia bancaria francesa, con el objetivo de mejorar sus servicios de banca digital en toda Europa Occidental.
  • Q3 2024: ABN Amro se asocia con nCino y CBA para implementar plataformas bancarias basadas en la nube ABN Amro anunció una asociación con nCino y CBA para implementar plataformas bancarias basadas en la nube, acelerando su transformación digital y mejorando la supervisión de transacciones de financiamiento comercial y operaciones de préstamos corporativos.

Perspectivas futuras

Banking as a Service Market Perspectivas futuras

Se proyecta que el mercado de banca como servicio crecerá a un CAGR del 12.5% desde 2024 hasta 2035, respaldado por la transformación digital y la evolución regulatoria en el panorama de la industria de servicios financieros.

Para 2035, se espera que el mercado sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Banca como Servicio

  • Banca como servicio basada en API
  • Banca como servicio basada en la nube

Perspectiva de Aplicación del Mercado de Banca como Servicio

  • Gobierno
  • Bancos
  • NBFC

Perspectiva del Tamaño de Organización del Mercado de Banca como Servicio

  • Gran Empresa
  • Pequeña y Mediana Empresa

Alcance del informe

TAMAÑO DEL MERCADO 2024 32.7 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 36.79 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 119.48 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 12.5% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Solarisbank (DE), Synapse (US), Galileo Financial Technologies (US), Marqeta (US), Railsbank (GB), Bankable (GB), Finastra (GB), Mambu (DE), Temenos (CH)
Segmentos Cubiertos Tipo, Región
Principales Oportunidades del Mercado La integración de la inteligencia artificial mejora la experiencia del cliente en el mercado de Banking as a Service.
Dinámicas Clave del Mercado La creciente demanda de soluciones bancarias digitales sin interrupciones impulsa la innovación y la competencia en el mercado de Banking as a Service.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de Banca como Servicio?

El mercado de Banca como Servicio fue valorado en 32.7 mil millones de USD en 2024.

¿Cuál es el tamaño proyectado del mercado para Banca como Servicio para 2035?

Se espera que el mercado alcance 119.48 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de Banca como Servicio de 2025 a 2035?

La CAGR esperada durante el período de pronóstico 2025 - 2035 es del 12.5%.

¿Qué empresas se consideran actores clave en el mercado de Banca como Servicio?

Los actores clave incluyen Solarisbank, Synapse, Galileo Financial Technologies, Marqeta, Railsbank, Bankable, Finastra, Mambu y Temenos.

¿Cómo se desempeña el segmento del mercado por tipo en términos de valoración?

En 2024, la Banca como Servicio basada en API fue valorada en 13.1 mil millones de USD, mientras que la Banca como Servicio basada en la nube alcanzó 19.6 mil millones de USD.

¿Cuál es la valoración para grandes empresas en el sector de Banca como Servicio?
La valoración para grandes empresas fue de 20.0 mil millones de USD en 2024 y se proyecta que crecerá a 75.0 mil millones de USD para 2035.
¿Cuál es la valoración para pequeñas y medianas empresas en este mercado?
Las pequeñas y medianas empresas tuvieron una valoración de 12.7 mil millones de USD en 2024, con un crecimiento proyectado a 44.48 mil millones de USD para 2035.
¿Qué aplicaciones están impulsando el crecimiento en el mercado de Banca como Servicio?
En 2024, los bancos fueron valorados en 20.0 mil millones de USD, mientras que las empresas financieras no bancarias (NBFC) alcanzaron 9.43 mil millones de USD.
¿Cuál es el crecimiento proyectado para las aplicaciones gubernamentales en el mercado de Banca como Servicio?
Las aplicaciones gubernamentales fueron valoradas en 3.27 mil millones de USD en 2024, con expectativas de crecer a 12.0 mil millones de USD para 2035.
¿Cómo se compara el mercado de Banca como Servicio entre diferentes tamaños de organización?
El mercado muestra una clara distinción, con grandes empresas valoradas en 20.0 mil millones de USD en 2024 en comparación con 12.7 mil millones de USD para pequeñas y medianas empresas.
Autor
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, central bank publications, fintech industry reports, and authoritative financial databases. Key sources included the Bank for International Settlements (BIS), Federal Reserve Financial Services, European Central Bank (ECB) Statistical Data Warehouse, UK Financial Conduct Authority (FCA) RegData, US Office of the Comptroller of the Currency (OCC) Reports, Consumer Financial Protection Bureau (CFPB) Complaint Database, Basel Committee on Banking Supervision (BCBS) guidelines, International Monetary Fund (IMF) Financial Access Survey, World Bank Global Findex Database, European Banking Authority (EBA) Risk Assessment Reports, SWIFT Institute Working Papers, and national central bank statistical bulletins from key markets. These sources were used to collect open banking adoption metrics, API transaction volume data, regulatory sandbox outcomes, licensing frameworks for Banking-as-a-Service providers, and competitive landscape analysis for API banking platforms, core banking modernization, white-label banking solutions, and embedded finance infrastructure.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Chief Revenue Officers, CTOs of Banking Platforms, Heads of Open Banking, and CEOs of BaaS infrastructure providers, core banking platform vendors, and API management firms were examples of supply-side sources. Demand-side sources included Fintech founders, heads of embedded finance at non-financial businesses, procurement leads from neobanks, credit unions, and fintech accelerators, and chief digital officers at tier-1 and tier-2 banks. Primary research confirmed product development roadmaps, validated market segmentation across platform types (cloud-native core banking, API-based), and obtained information on API monetization models, regulatory compliance tactics, and the dynamics of partnerships between technology providers and licensed banks.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (40%), Europe (25%), Asia-Pacific (25%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and API transaction volume analysis. The methodology included:

Identification of 40+ key platform providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across API banking layers, core banking-as-a-service, card issuing platforms, compliance-as-a-service, and embedded finance solutions

Analysis of reported and modeled annual revenues specific to BaaS and embedded banking portfolios

Coverage of platform providers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (number of API calls × revenue per call by region, plus licensed bank partnership volumes) and top-down (platform provider revenue validation) approaches to derive segment-specific valuations across infrastructure, platform, and application layers

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.