Accounting Software Market (2026 – 2035)

Tamaño del mercado de software de contabilidad, participación e informe de investigación por tipo de implementación (basado en la nube, local), por tamaño de organización (grandes empresas, pequeñas y medianas empresas (PYME)), por industria de usuario final (BFSI, manufactura, venta minorista y comercio electrónico, servicios profesionales, TI y telecomunicaciones, atención médica), por aplicación (gestión de nóminas, facturación, cierre e informes financieros, gestión fiscal, otros (gastos, tesorería, activos fijos)) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/6280-CR 118 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 15, 2026
Accounting Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.10%
2025 Market SizeUSD 23.10 Billion
2035 Market SizeUSD 50.33 Billion
Key Players
Intuit Inc.
SAP SE
Oracle Corporation
Microsoft Corporation
Sage Group plc
Xero Limited
Opportunities
  • Embedded Accounting for Vertical SaaS Platforms
  • Autonomous Close and Continuous Auditing
  • Emerging-Market Digitization Programs

Accounting Software Market Summary

El Mercado de Software de Contabilidad alcanzó los 23.10 mil millones de USD en 2025 y se proyecta que suba de 24.97 mil millones de USD en 2026 a 50.33 mil millones de USD para 2035, avanzando a una Tasa de Crecimiento Anual Compuesta (CAGR) del 8.10% durante el período de pronóstico. Dos catalizadores están remodelando los patrones de gasto en los departamentos de finanzas a nivel mundial. Primero, los mandatos de informes regulatorios en tiempo real —incluyendo los requisitos de XBRL en línea de la SEC y la directiva del Formato Electrónico Único Europeo de la UE— han obligado a las organizaciones a abandonar los procesos de cierre impulsados por hojas de cálculo [1]. Segundo, una persistente escasez de contadores calificados (la AICPA estima que solo en EE. UU. hay un déficit de más de 300,000 CPA hasta 2030) está empujando a las empresas hacia la automatización a un ritmo sin precedentes [2]. El Mercado de Software de Contabilidad se beneficia directamente de ambas dinámicas.

Las instalaciones de libros contables en las instalaciones, muchas de las cuales datan de principios de 2000, están cediendo gradualmente ante plataformas en la nube centradas en API que agrupan feeds bancarios, gestión de gastos y funcionalidad de motor fiscal en una sola suscripción. Se estima que el gasto global de las empresas en aplicaciones de gestión financiera en la nube superó los 8.5 mil millones de USD en 2024, reflejando un aumento del 19% interanual . Proveedores como Intuit, Sage y Oracle han respondido incorporando módulos de aprendizaje automático que automatizan la categorización de transacciones, detección de anomalías y conciliación de fin de mes —comprimendo los ciclos de cierre promedio en un 30–40% para empresas de mercado medio . El Mercado de Software de Contabilidad está aprovechando esta ola de automatización con un considerable impulso.

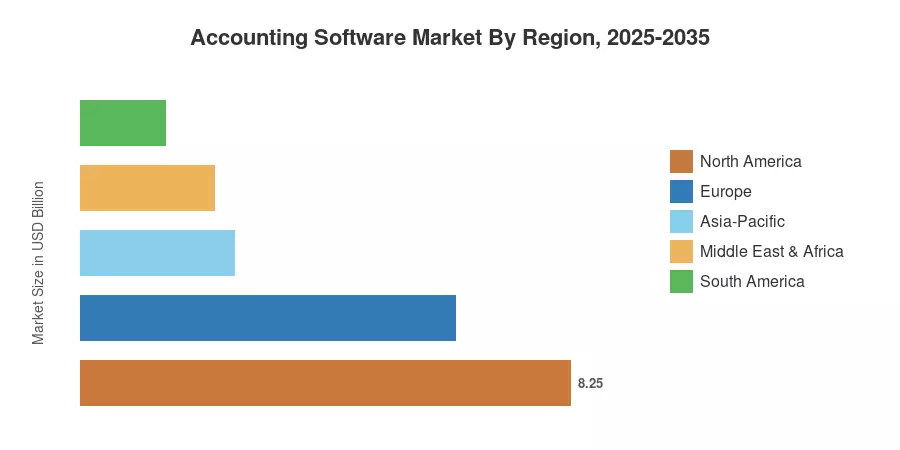
Desde un punto de vista geográfico, América del Norte comandó una participación de ingresos del 35.7% del Mercado de Software de Contabilidad en 2025, respaldada por estrictas obligaciones de cumplimiento de SOX y alta penetración de SaaS entre las PYMEs. Asia-Pacífico representa la región de más rápido crecimiento con una CAGR proyectada del 11.2% hasta 2035, impulsada por la digitalización del GST en India y los mandatos de e-fapiao en China [5]. Europa tiene la segunda mayor participación con un 27.3%, impulsada por programas de convergencia de IFRS y el corredor fintech en expansión de la región. A medida que los requisitos de auditoría de ESG se intensifican en todo el mundo, el Mercado de Software de Contabilidad está preparado para acelerar aún más en todas las principales regiones.


Principales Conclusiones del Informe

• Por Tipo de Implementación

  • Las implementaciones basadas en la nube están creciendo a una CAGR del 10.9% hasta 2035, apoyadas por la economía de suscripción y la reducción de costos de TI.
  • Las soluciones en las instalaciones aún representaron el 35.5% del Mercado de Software de Contabilidad en 2025, retenidas principalmente por instituciones financieras altamente reguladas con requisitos de soberanía de datos.

• Por Tamaño de Organización

  • Las pequeñas y medianas empresas representan el segmento de más rápido crecimiento por tamaño de organización, con una CAGR del 11.5% de 2026 a 2035 a medida que los niveles de nube asequibles democratizan la funcionalidad de nivel empresarial.

• Por Aplicación

  • Las pequeñas y medianas empresas representan el segmento de más rápido crecimiento por tamaño de organización, con una CAGR del 11.5% de 2026 a 2035 a medida que los niveles de nube asequibles democratizan la funcionalidad de nivel empresarial.
  • La gestión de nómina ocupó el 31.1% del Mercado de Software de Contabilidad en 2025, reflejando la complejidad del cumplimiento salarial multijurisdiccional.

• Por Región

  • América del Norte mantuvo un estatus dominante con una participación de ingresos del 35.7% en 2025.
  • Se prevé que Asia-Pacífico registre el mayor crecimiento con una CAGR del 11.2% durante 2026–2035, impulsado por la facturación electrónica obligatoria en India y la expansión del sistema de Impuesto Dorado en China.

Tamaño y Pronóstico del Mercado de Software de Contabilidad (2021–2035)

El modelo de dimensionamiento propietario de Market Research Future triangula las divulgaciones de ingresos de los proveedores, encuestas de gasto en TI y bases de datos de presentaciones regulatorias en 42 países para derivar tanto estimaciones históricas como pronosticadas. Todas las cifras a continuación se expresan en miles de millones de USD y reflejan el gasto de los usuarios finales en licencias perpetuas, suscripciones de SaaS, servicios de implementación y subcontratación de contabilidad gestionada combinada con plataformas de software.
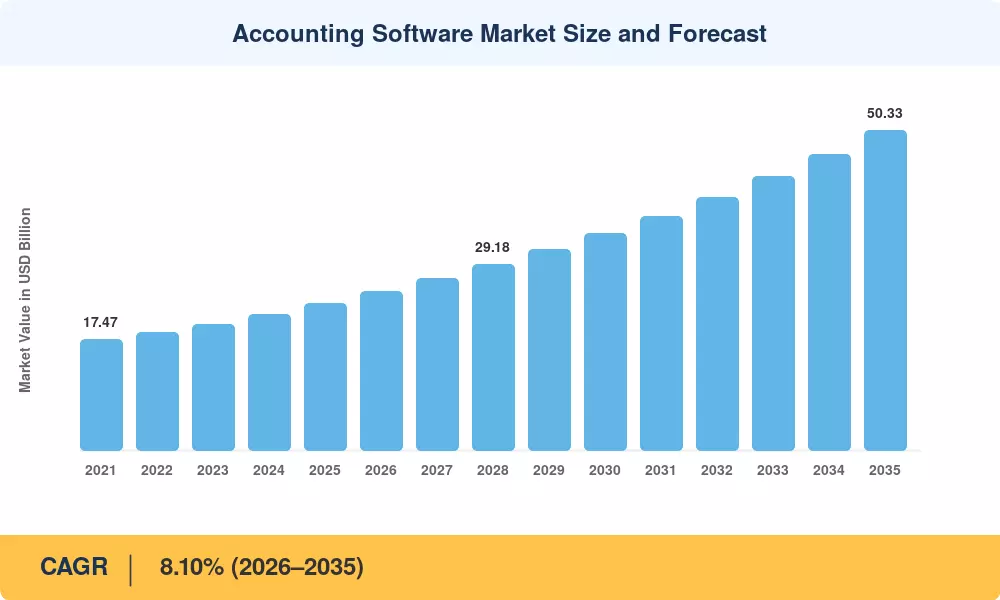
Tamaño y Pronóstico del Mercado de Software de Contabilidad
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de migración primero a la nube +1.8% Global Corto plazo (≤2 años)
Expansión de la facturación electrónica y XBRL regulatorio +1.5% NA, Europa, APAC Mediano plazo (2–4 años)
Escasez de talento contable +1.2% América del Norte, Europa Largo plazo (≥4 años)
Detección de anomalías impulsada por IA y auto-reconciliación +1.4% Global Mediano plazo (2–4 años)
Auditoría de ESG y reporte de sostenibilidad +0.9% Europa, APAC Largo plazo (≥4 años)
Finanzas integradas y APIs de banca abierta +0.8% América del Norte, Europa Corto plazo (≤2 años)
Integración del ecosistema de préstamos digitales para PYMEs +0.6% APAC, América del Sur Mediano plazo (2–4 años)


Mandatos de Migración Primero a la Nube

Las agencias gubernamentales están exigiendo cada vez más sistemas financieros alojados en la nube para la transparencia en la adquisición. El Programa Federal de Gestión de Riesgos y Autorizaciones (FedRAMP) de EE. UU. autorizó más de 340 productos en la nube para finales de 2024. Este mandato crea un piso de demanda no discrecional que aísla el Mercado de Software Contable de los recortes cíclicos en el presupuesto de TI. Los proveedores que logran la certificación gubernamental obtienen un halo reputacional que acelera la adopción empresarial.

Facturación Electrónica Regulatoria y Cumplimiento Fiscal Digital

La Red de Impuestos sobre Bienes y Servicios de India procesó más de 1.1 mil millones de facturas electrónicas en el año fiscal 2024–2025. Este mandato obliga incluso a microempresas a adoptar plataformas contables conformes, expandiendo el mercado direccionable mucho más allá de los compradores tradicionales de mercado medio. A través de la UE, la propuesta ViDA (IVA en la Era Digital) tiene como objetivo estandarizar la presentación electrónica de informes para 2028, un plazo que desencadenará un nuevo ciclo de reemplazo para las instalaciones contables heredadas [15].

Escasez de Talento Contable

El número de candidatos al examen de CPA disminuyó un 17% de 2016 a 2023, dice la AICPA. Mientras tanto, la Oficina de Estadísticas Laborales estima que los empleos de contabilidad y auditoría en EE. UU. se expandirán un 6% de 2022 a 2032 [2]. Este desajuste ha aumentado el retorno de la inversión en automatización. Una encuesta de 2024 a 500 CFOs mostró que las empresas que han implementado la creación de asientos contables asistida por IA y la coincidencia de feeds bancarios han visto una disminución promedio del 45% en las horas de entrada de datos humanos . Este aumento de productividad conduce inmediatamente a la expansión del Mercado de Software Contable a medida que las empresas reemplazan personas por tecnología.

Reconciliación Impulsada por IA y Detección de Fraude

Los motores de aprendizaje automático entrenados en patrones de transacciones históricas pueden señalar anomalías en tiempo real, reduciendo el cierre mensual mediano de doce días a siete para las empresas de mercado medio . Esta mejora de capacidad eleva los costos de cambio y ancla a los clientes dentro de los ecosistemas de proveedores, fortaleciendo los flujos de ingresos recurrentes en el Mercado de Software Contable.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Restricciones de soberanía de datos y de alojamiento transfronterizo –0.7% Europa, MEA Mediano plazo (2–4 años)
Complejidad de integración con entornos ERP heredados –0.6% Global Corto plazo (≤2 años)
Preocupaciones sobre ciberseguridad y responsabilidad por violaciones de datos –0.5% América del Norte, Europa Largo plazo (≥4 años)
Sensibilidad al precio entre microempresas –0.4% APAC, América del Sur Mediano plazo (2–4 años)
Bloqueo de proveedores y formatos de datos propietarios –0.3% Global Largo plazo (≥4 años)


Restricciones de Soberanía de Datos y Alojamiento Transfronterizo

El GDPR de la UE y las regulaciones emergentes de localización de datos en países como Rusia, Vietnam y Nigeria impiden que las empresas multinacionales agreguen datos financieros en una única instancia en la nube [17]. Los centros de datos en el país son un requisito de cumplimiento para los proveedores, un concepto intensivo en capital que las plataformas más pequeñas no pueden permitirse. El resultado es un entorno en la nube fragmentado que obstaculiza la adopción y reduce las ganancias para los proveedores que apuntan al Mercado de Software de Contabilidad en jurisdicciones reguladas.

Complejidad de Integración con Entornos ERP Heredados

Los conectores de middleware y los puentes API bidireccionales introducen una sobrecarga adicional de mantenimiento, y las migraciones de ERP fallidas siguen siendo un riesgo muy publicitado. Estos obstáculos de integración retrasan las decisiones de compra y moderan la trayectoria de crecimiento a corto plazo del Mercado de Software de Contabilidad.

Preocupaciones sobre Ciberseguridad y Responsabilidad por Violaciones de Datos

Los registros financieros son objetivos principales para los operadores de ransomware. Según el Informe de Costo de una Violación de Datos de IBM de 2024, el costo promedio de una violación para las empresas de servicios financieros fue de USD 6.08 millones — 22% más que el promedio de la industria [18]. Algunos CFOs son reacios a mover datos sensibles de nómina y fiscales a plataformas en la nube, temiendo vulnerabilidades, incluso si la postura de seguridad del proveedor es objetivamente mejor que la de un servidor en las instalaciones. Esta brecha percibida sigue ralentizando la tasa de migración a la nube en el Mercado de Software de Contabilidad.

Accounting Software Market Opportunities

Contabilidad Integrada para Plataformas SaaS Verticales

Los proveedores de SaaS verticales que atienden clínicas de salud, prácticas legales y empresas de construcción están incorporando módulos de contabilidad, facturación e impuestos en su software de flujo de trabajo. Este movimiento de “contabilidad como característica” añade al Mercado de Software de Contabilidad más allá de las ventas independientes, permitiendo ingresos por licencias de marca blanca para los proveedores de motores centrales. Los sistemas de comercio han integrado la contabilidad como un foso de retención , y Stripe, Shopify y Toast ya han implementado capas de contabilidad nativas.

Cierre Autónomo y Auditoría Continua

Los avances en modelos de lenguaje grande están habilitando una visión del "cierre autónomo", donde las entradas de diario, las eliminaciones entre empresas y los análisis de variación se ejecutan sin iniciación humana. Los proveedores que ofrezcan esta capacidad primero capturarán una parte significativa dentro del Mercado de Software de Contabilidad y podrán cobrar precios premium.

Programas de Digitalización en Mercados Emergentes

Los gobiernos de Asia Sudoriental, África Subsahariana y América del Sur están subsidiando la adopción de contabilidad digital entre las pymes para ampliar la base tributaria. Programas similares en Kenia, Nigeria y Brasil están convirtiendo millones de negocios informales en entidades habilitadas por software — un viento a favor estructural para el Mercado de Software de Contabilidad en economías de alto crecimiento.

Plataformas de Divulgación de ESG y Sostenibilidad

La Directiva de Reporte de Sostenibilidad Corporativa (CSRD) de la UE, que entrará en vigor en 2024 para grandes empresas y en 2026 para pymes cotizadas, requiere que los datos ambientales y sociales auditables se incorporen a los estados financieros [11]. Esto ofrece una oportunidad de campo virgen para los proveedores que puedan combinar la contabilidad de carbono, la trazabilidad de la cadena de suministro y las operaciones típicas del libro mayor en una sola plataforma. Workday y SAP, pioneros en este ámbito, han lanzado módulos especializados en ESG, creando un nivel de precios premium dentro del Mercado de Software de Contabilidad.


Monetización de Datos y Servicios de Benchmarking

Los datos de transacciones agregados y anonimizados de millones de cuentas de pymes pueden impulsar el benchmarking de la industria, APIs de puntuación crediticia y servicios de pronóstico de flujo de caja vendidos a bancos y aseguradoras. Intuit ya monetiza las ideas de transacciones de QuickBooks a través de su programa de préstamos de Capital, que originó más de 1.6 mil millones de USD en préstamos acumulativos para 2024 [16]. Este flujo de ingresos auxiliar transforma el Mercado de Software de Contabilidad de un modelo puramente de suscripción a una economía de plataforma de datos.


Accounting Software Market Future Outlook

Operaciones Financieras Autónomas Impulsadas por IA

El Mercado de Software Contable se segmentará cada vez más en niveles de "copiloto" (IA supervisada por humanos) y niveles de "piloto automático" (publicación y conciliación totalmente autónomas). Los proveedores que entren modelos en patrones de planes de cuentas específicos de la industria — retención en construcción, compensación de reclamaciones de salud, reconocimiento de ingresos de SaaS — se diferenciarán por precisión en lugar de amplitud de características, creando nichos verticales defendibles.

Economía de Plataforma y Convergencia de Super-App

Las plataformas contables están evolucionando hacia sistemas operativos financieros que agrupan facturación, nómina, préstamos, seguros y pronósticos de flujo de efectivo. Esta trayectoria de super-app refleja el manual de estrategias de fintech para consumidores y posiciona al Mercado de Software Contable en el centro de la vida financiera de las PYME. El ecosistema de Intuit ya genera más ingresos de servicios adyacentes (Capital, Mailchimp, Credit Karma) que de las suscripciones principales de QuickBooks [16]. Los competidores seguirán estrategias de plataforma similares, intensificando la actividad de fusiones y adquisiciones en torno a pagos, gestión de gastos y startups de tesorería.

Integración de Reportes de Sostenibilidad

Los estándares IFRS S1 y S2 del ISSB, adoptados por más de 20 jurisdicciones para mediados de 2025, requieren que las divulgaciones de sostenibilidad se conecten a estados financieros auditados [11]. Esta vinculación crea una dependencia estructural del software contable que puede unificar los libros de registro de emisiones de carbono con los datos tradicionales del libro mayor general. El Mercado de Software Contable tiene la oportunidad de ganar un nuevo nivel premium a medida que los proveedores cobren tarifas de suscripción incrementales por módulos de cumplimiento ESG.

Rutas de Auditoría Descentralizadas y Ancladas en Blockchain

La tecnología de libro mayor distribuido está pasando de piloto a producción para la conciliación interempresarial y el seguimiento de la procedencia de la cadena de suministro. Si bien la blockchain no reemplazará la contabilidad de doble entrada, los registros de transacciones inmutables se convertirán en una característica esperada en el nivel empresarial del Mercado de Software Contable, satisfaciendo a los reguladores que exigen rutas de auditoría a prueba de manipulaciones para las presentaciones de empresas públicas.


Análisis de Participación de Mercado Regional

Región Métrica Clave (2025) Temas de Inversión Primarios
América del Norte 35.7% de participación en ingresos Modernización de cumplimiento SOX, herramientas de auditoría impulsadas por IA
Europa 27.3% de participación en ingresos Integración CSRD/ESG, implementación de facturación electrónica ViDA
Asia-Pacífico 11.2% CAGR (2026–2035) Digitalización GST/e-fapiao, migración a la nube de pymes
América del Sur USD 1.43 mil millones Automatización de reforma fiscal, convergencia fintech-contabilidad
Medio Oriente y África 9.8% CAGR (2026–2035) Implementación de IVA, modernización de ERP del sector público
Total USD 23.10 mil millones  

El mercado de software de contabilidad exhibe una división geográfica madura-dominante / emergente-creciente, con América del Norte y Europa contribuyendo la mayoría de los ingresos actuales, mientras que Asia-Pacífico y América del Sur ofrecen las tasas de crecimiento incremental más altas. Las dinámicas regionales difieren significativamente según los plazos regulatorios, la densidad de pymes y la madurez de la infraestructura en la nube.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78.4% de la participación regional Cumplimiento SOX/SEC XBRL, escasez de CPA
Canadá 13.1% de la participación regional Mandatos de presentación digital de la CRA
México 8.5% de la participación regional Facturación electrónica SAT CFDI 4.0


Estados Unidos sigue siendo el centro gravitacional del mercado de software de contabilidad en América del Norte, con la franquicia QuickBooks de Intuit sirviendo a más de 7 millones de suscriptores. La Agencia de Ingresos de Canadá pasó a la presentación digital obligatoria para corporaciones con ingresos superiores a CAD 1 millón en 2024, mientras que el estándar de facturación electrónica SAT 4.0 de México — ahora obligatorio para todos los contribuyentes — ha impulsado un aumento en la adopción de contabilidad en la nube entre los 4.9 millones de microempresas registradas del país [5].

Europa

País Métrica Clave Motor Clave
Alemania 9.6% CAGR (2026–2035) Mandato de E-Rechnung efectivo 2025
Reino Unido 22.5% de la participación regional Fase 2 de Haciendo que el Impuesto Sea Digital
Francia USD 1.55 mil millones (2025) Mandato Factur-X/Chorus Pro
Italia 8.9% CAGR (2026–2035) Expansión de la facturación electrónica SDI
España USD 0.82 mil millones (2025) Ley de facturación digital Crea y Crece
Países Nórdicos 14.8% de la participación regional Alta penetración de SaaS, integración de banca abierta
Rusia USD 0.41 mil millones (2025) Dominio legado de 1C:Enterprise
Resto de Europa 8.3% CAGR (2026–2035) Armonización de la UE ViDA


El mercado de software de contabilidad de Europa está moldeado por un agresivo calendario regulatorio. El mandato de facturación electrónica B2B de Alemania, efectivo en enero de 2025, requiere que todas las transacciones nacionales utilicen formatos electrónicos estructurados — una regulación que se espera afecte a 3.4 millones de empresas [15]. El programa Haciendo que el Impuesto Sea Digital del Reino Unido ya ha llevado a más de 1.8 millones de empresas registradas para IVA a utilizar software compatible con HMRC, y el mandato Factur-X de Francia entra en plena aplicación en 2026, creando una demanda obligatoria de plataformas compatibles.

Asia-Pacífico

País Métrica Clave Motor Clave
China 28.2% de la participación regional IV Fase de Impuestos Dorados, estandarización de e-fapiao
India 12.8% CAGR (2026–2035) Facturación electrónica de la Red GST para todas las empresas
Japón USD 1.18 mil millones (2025) Sistema de Factura Calificada (2023+)
Corea del Sur 9.7% CAGR (2026–2035) Convergencia de e-Impuesto y K-IFRS
ASEAN 11.9% CAGR (2026–2035) Implementación de facturación electrónica en Indonesia/Filipinas
Resto de Asia-Pacífico USD 0.74 mil millones (2025) Marcos fiscales de economía digital


Asia-Pacífico será el principal motor de crecimiento para el mercado de software de contabilidad hasta 2035. La Red GST de India, que redujo el umbral de facturación electrónica obligatoria a INR 5 crore en 2023, se espera que extienda el requisito a todos los contribuyentes registrados para 2027 — un movimiento que traería aproximadamente 14 millones de empresas adicionales al ecosistema de contabilidad digital [5]. El sistema de Impuestos Dorados Fase IV de China integra datos fiscales, bancarios y de aduanas en un marco de cumplimiento unificado, obligando a las empresas a actualizar sus plataformas de libro mayor general.

América del Sur

País Métrica Clave Motor Clave
Brasil 62.3% de la participación regional Marco fiscal electrónico SPED/NFe
Argentina 10.1% CAGR (2026–2035) Cumplimiento contable inflacionario
Resto de América del Sur USD 0.29 mil millones (2025) Adopción gradual de facturación electrónica


Brasil domina el mercado de software de contabilidad en América del Sur gracias a su marco SPED (Sistema Público de Escrituração Digital), uno de los sistemas de informes fiscales electrónicos más completos del mundo. Las tasas de inflación de tres dígitos en Argentina han hecho que las herramientas de reexpresión de moneda automatizadas sean indispensables para cualquier negocio que opere en el país, mientras que Colombia y Chile están implementando sus propios mandatos de facturación electrónica modelados en la infraestructura de Brasil.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 31.5% de la participación regional Facturación electrónica Fase 2 de ZATCA
EAU 9.4% CAGR (2026–2035) Introducción del impuesto corporativo (2023)
Sudáfrica USD 0.22 mil millones (2025) Modernización digital de SARS
Egipto 10.6% CAGR (2026–2035) Mandatos de e-Recibo y e-Factura
Resto de MEA USD 0.18 mil millones (2025) Adopción de ERP del sector público


La región de Medio Oriente y África está en transición de un estado incipiente a uno activo dentro del mercado de software de contabilidad. El mandato de Fase 2 de ZATCA de Arabia Saudita, que requiere facturación estructurada en XML para todas las transacciones B2B y B2C, se puso en marcha en 2024 y ya ha incorporado a más de 200,000 contribuyentes [5]. La introducción de un impuesto corporativo federal del 9% en los EAU en junio de 2023 — el primero en la historia del país — creó de la noche a la mañana una demanda de plataformas de contabilidad habilitadas para motores fiscales en miles de entidades que anteriormente estaban exentas de impuestos.


Mercado de Software de Contabilidad por Región, 2025-2035

Accounting Software Market Segmentation

Por Tipo de Implementación

Segmento Métrica Clave Principal Motor de Demanda
Basado en la Nube 10.9% CAGR (2026–2035) Economía de suscripción, habilitación de fuerza laboral remota
Local 35.5% de participación de mercado (2025) Regulaciones de soberanía de datos, integración de ERP heredados


Las implementaciones basadas en la nube dominan la trayectoria de crecimiento del Mercado de Software de Contabilidad, ya que las organizaciones priorizan la agilidad operativa y el mantenimiento de cero infraestructura. El modelo de suscripción alinea el costo del software con el número de empleados, haciendo que los niveles en la nube sean especialmente atractivos para las empresas en rápido crecimiento. Proveedores como Xero, FreshBooks y Zoho han construido toda su estrategia de comercialización en torno a arquitecturas nativas de la nube, capturando participación de mercado de los incumbentes que aún gestionan modelos de entrega híbridos.

Las instalaciones locales siguen siendo relevantes en sectores donde las restricciones regulatorias prohíben el alojamiento de datos por terceros. Grandes grupos bancarios en Alemania y Japón, por ejemplo, continúan operando entornos SAP u Oracle autoalojados para satisfacer las leyes locales de residencia de datos. El Mercado de Software de Contabilidad verá cómo la participación local se erosiona gradualmente, pero el segmento persistirá como un pool de ingresos de más de USD 8 mil millones hasta 2035.

Por Tamaño de Organización

Segmento Métrica Clave Principal Motor de Demanda
Grandes Empresas 50.8% de participación de mercado (2025) Consolidación compleja de múltiples entidades, cumplimiento de SOX
Pequeñas y Medianas Empresas (PYMES) 11.5% CAGR (2026–2035) Niveles de nube asequibles, subsidios gubernamentales para digitalización


Las grandes empresas anclan el Mercado de Software de Contabilidad por volumen, impulsadas por la necesidad de consolidar cientos de entidades legales a través de jurisdicciones y cumplir simultáneamente con SOX, IFRS y GAAP locales. Estos compradores priorizan motores de eliminación interempresarial, revaluación en múltiples monedas y flujos de trabajo de auditoría integrados.

Las PYMES, por su parte, representan la oportunidad de más rápido crecimiento. Los programas de digitalización respaldados por el gobierno en India, Indonesia y Brasil han reducido la barrera de entrada al subsidiar las suscripciones del primer año y ofrecer portales de capacitación gratuitos. El nivel de PYMES del Mercado de Software de Contabilidad está cambiando de la contabilidad básica hacia plataformas de suite completa que incluyen nómina, seguimiento de gastos y presentación de impuestos, una tendencia que eleva el ingreso promedio por usuario para los proveedores.

Por Industria de Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
BFSI 22.8% de participación de mercado (2025) Intensidad de informes regulatorios, demandas de libro mayor en tiempo real
Manufactura 8.7% CAGR (2026–2035) Complejidad de contabilidad de costos, integración de la cadena de suministro
Retail y Comercio Electrónico USD 3.98 Mil millones (2025) Altos volúmenes de transacciones, conciliación omnicanal
Servicios Profesionales 9.2% CAGR (2026–2035) Integración de tiempo y facturación, rentabilidad de proyectos
TI y Telecomunicaciones 11.2% CAGR (2026–2035) Complejidad del reconocimiento de ingresos ASC 606
Salud USD 2.31 Mil millones (2025) Procesamiento de reclamaciones, facturación conforme a HIPAA


Las organizaciones BFSI son los mayores compradores verticales en el Mercado de Software de Contabilidad, reflejando el paisaje regulatorio densamente único del sector. Los bancos y las compañías de seguros deben conciliar millones de transacciones diarias con las reglas de adecuación de capital y de informes de solvencia, creando demanda de plataformas de alto rendimiento con motores de cumplimiento integrados.

Las empresas de TI y telecomunicaciones registran la tasa de crecimiento más fuerte entre los verticales de usuario final, impulsadas por la complejidad del reconocimiento de ingresos ASC 606 e IFRS 15. Los paquetes de suscripción de múltiples elementos —que combinan licencias de software, alojamiento y servicios profesionales— requieren motores basados en reglas que asignan ingresos a través de obligaciones de rendimiento, una capacidad que las herramientas de contabilidad genéricas no pueden ofrecer. Los proveedores de nivel empresarial del Mercado de Software de Contabilidad han construido módulos de ingresos dedicados a telecomunicaciones y SaaS para capturar esta demanda.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Gestión de Nómina 31.1% de participación de mercado (2025) Cumplimiento salarial multijurisdiccional
Facturación y Cobro 10.4% CAGR (2026–2035) Mandatos de facturación electrónica, crecimiento de facturación por suscripción
Cierre Financiero e Informes USD 4.22 Mil millones (2025) Automatización del proceso de cierre SOX/IFRS
Gestión de Impuestos 9.8% CAGR (2026–2035) Digitalización de impuestos indirectos, reglas de precios de transferencia
Otros (Gastos, Tesorería, Activos Fijos) USD 2.87 Mil millones (2025) Visibilidad de gastos integrada


La gestión de nómina tiene la mayor participación de aplicación en el Mercado de Software de Contabilidad porque el cálculo de salarios abarca la retención de impuestos, la administración de beneficios y el cumplimiento de la legislación laboral en cada jurisdicción en la que opera un empleador. Un solo error de cálculo puede desencadenar sanciones, lo que hace que la nómina sea la aplicación donde la automatización ofrece la reducción de riesgo más tangible.

La facturación y el cobro están creciendo rápidamente a medida que los gobiernos de todo el mundo exigen formatos electrónicos estructurados. La convergencia de la regulación de facturación electrónica y los modelos de facturación de economía de suscripción crea una demanda dual para plataformas que manejan tanto la generación de facturas únicas como los complejos calendarios de ingresos recurrentes dentro del Mercado de Software de Contabilidad.

Comparación Competitiva

El mercado de software contable exhibe una concentración media, con una participación estimada de los cinco principales del 38–44% y un Índice de Herfindahl-Hirschman (HHI) por debajo de 1,000, lo que indica una estructura competitiva pero no monopolística. Docenas de especialistas regionales —particularmente en India, Brasil y la región DACH— fragmentan la parte baja del mercado, mientras que los proveedores globales de ERP compiten por los mandatos de grandes empresas. La diferenciación estratégica se centra cada vez más en la profundidad vertical, la capacidad de IA y la amplitud del ecosistema en lugar de solo la funcionalidad del libro mayor general.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Software Contable Posicionamiento Estratégico
Intuit Inc. ~10–14% QuickBooks Online, QuickBooks Advanced, Mailchimp Líder en la nube para PYMEs; monetización de plataforma de datos a través de Capital
SAP SE ~7–10% S/4HANA Finance, SAP Business One, Concur Ancla de ERP empresarial; verticales profundas en manufactura y BFSI
Oracle Corporation ~6–9% NetSuite, Fusion Cloud ERP, EPM Cloud ERP en la nube de múltiples niveles; fuerte en el mercado medio de América del Norte
Microsoft Corporation ~5–8% Dynamics 365 Finance, Business Central Apalancamiento del ecosistema a través de Azure, integración de Office 365
Sage Group plc ~5–7% Sage Intacct, Sage 50, Sage X3 Especialista en el mercado medio; fuerte en el Reino Unido, Francia, Sudáfrica
Xero Limited ~3–5% Plataforma en la nube de Xero, Xero Payroll Enfoque nativo en la nube para PYMEs; dominante en ANZ, creciendo en el Reino Unido
Workday Inc. ~3–5% Workday Financial Management, Adaptive Planning Venta cruzada de HCM a finanzas; nube para grandes empresas
FreshBooks ~2–3% Facturación y contabilidad en la nube de FreshBooks Segmento de microempresas y freelancers
Zoho Corporation ~2–3% Zoho Books, Zoho Invoice, Zoho Payroll Suite completa a precios competitivos; fuerte en India, ASEAN
BlackLine Inc. ~2–3% Gestión del Cierre Financiero, Conciliación de Cuentas Especialista en automatización de procesos de cierre; cumplimiento de SOX


Noticias Recientes y Desarrollos

  • Intuit (septiembre de 2023): Lanzó Intuit Assist, un asistente financiero de IA generativa integrado en QuickBooks y TurboTax, capaz de redactar proyecciones de flujo de efectivo y responder consultas fiscales en lenguaje natural — posicionando al mayor jugador del Mercado de Software Contable a la vanguardia de la adopción de IA [16].
  • Oracle (marzo de 2024): Expandió la contabilidad de múltiples libros de NetSuite para soportar 190 monedas y 80 motores fiscales específicos de cada país, dirigido a empresas multinacionales de tamaño medio que buscan una única plataforma del Mercado de Software Contable [23].
  • Xero (febrero de 2024): Introdujo Just Ask Xero, un asistente impulsado por IA que genera automáticamente sugerencias de conciliación bancaria y recordatorios de pago de facturas para usuarios de PYMEs [25].
  • BlackLine (agosto de 2023): Se asoció con Google Cloud para integrar Vertex AI en su plataforma de cierre financiero, permitiendo la detección predictiva de anomalías en los flujos de trabajo de conciliación [19].


Mercado de software de contabilidad Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Software de Contabilidad que cubre licencias, suscripciones SaaS, implementación y servicios gestionados
Período de Estudio 2021–2035
CAGR (Pronóstico) 8.10% (2026–2035)
Tamaño del Mercado del Año Base USD 23.10 Mil millones (2025)
Punto Final del Pronóstico USD 50.33 Mil millones (2035)
Segmento de Más Rápido Crecimiento Pequeñas y Medianas Empresas (por Tamaño de Organización); Basado en la Nube (por Implementación)
Empresas Perfiladas Intuit, SAP, Oracle, Microsoft, Sage, Xero, Workday, FreshBooks, Zoho, BlackLine
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo reduce la integración de feeds bancarios en tiempo real los errores de conciliación en las plataformas contables modernas?
Los feeds bancarios automatizados emparejan transacciones en vivo con cuentas del libro mayor utilizando reglas y aprendizaje automático, eliminando la entrada manual, reduciendo los errores de conciliación y acelerando los cierres de fin de mes.
¿Qué criterios de evaluación debería priorizar un CFO de mercado medio al seleccionar una plataforma contable?
Prioriza la consolidación nativa de múltiples entidades, plantillas regulatorias preconstruidas para tus jurisdicciones y extensibilidad de API abierta. La estabilidad financiera del proveedor y un camino de actualización comprobado son más importantes que el costo inicial de la licencia [10].
¿Cómo están cambiando las API de banca abierta la dinámica competitiva del mercado de software contable?
Las API de banca abierta permiten a las plataformas contables extraer datos de saldo y transacciones en tiempo real directamente de los bancos. Esto desintermedia a los proveedores de agregación de datos heredados y recompensa a las plataformas con las redes de conectividad bancaria más amplias .
¿Qué costos ocultos deberían anticipar los compradores durante una migración de software contable?
La limpieza de datos, la reestructuración del plan de cuentas y las pruebas de aceptación del usuario suelen agregar entre un 30% y un 50% sobre la tarifa de licencia cotizada. Presupuesta por separado para períodos de ejecución paralela y soporte de hiper-cuidado posterior a la puesta en marcha [10].
¿Cómo aborda el mercado de software contable la presentación de informes multi-GAAP para corporaciones multinacionales?
Las plataformas líderes mantienen libros contables paralelos que publican simultáneamente transacciones bajo GAAP local e IFRS. Los motores de eliminación automatizados luego consolidan entre entidades sin reexpresión manual [23].
¿Qué papel juega el mercado de software contable en la preparación para auditorías ESG?
El software contable incorpora módulos de seguimiento de carbono que conectan las emisiones con partidas financieras para el cumplimiento de materialidad financiera del ISSB. Sin embargo, el cumplimiento total de la CSRD requiere una integración más amplia de datos ESG para satisfacer los mandatos de doble materialidad.
¿Cómo afectan los niveles de precios de suscripción en el mercado de software contable el costo total de propiedad para las empresas en crecimiento?
Los precios por usuario y por entidad pueden escalar rápidamente a medida que las empresas crecen. Los compradores deberían modelar los costos a tres años en función del recuento proyectado de personal y entidades en lugar de evaluar solo el precio del nivel de entrada [16].
Autor
Autor Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed technology journals, industry publications, and authoritative financial/business organizations. Key sources included the US Department of Commerce (Bureau of Industry and Security), European Commission (DIGIT and Internal Market Directorate), International Federation of Accountants (IFAC), American Institute of Certified Public Accountants (AICPA), Chartered Institute of Management Accountants (CIMA), Financial Accounting Standards Board (FASB), International Accounting Standards Board (IASB), National Institute of Standards and Technology (NIST), US Small Business Administration (SBA), Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Bank Enterprise Surveys, International Monetary Fund (IMF) Financial Sector Reports, Eurostat ICT Usage in Enterprises Database, MRFR Technology Research, MRFR Research, MRFR Software Market Trackers, and national financial regulatory authority reports from key markets including FCA (UK), BaFin (Germany), and ASIC (Australia).

Enterprise software adoption statistics, regulatory compliance requirements, cloud computing penetration data, cybersecurity standards, financial digitization trends, and competitive landscape analysis for billing and invoicing software, payroll management systems, enterprise resource planning (ERP) systems, and tax compliance software were gathered using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Accounting software vendors, ERP providers, fintech companies, and SaaS platform developers included CEOs, CTOs, VPs of Product Development, Chief Financial Officers, regulatory compliance chiefs, and commercial directors as supply-side sources. Chief Financial Officers, Controllers, Finance Directors, Accounting Firm Partners, tax professionals, procurement leads from BFSI institutions, manufacturing enterprises, retail chains, healthcare providers, IT and telecommunications companies, and decision-makers from small and medium enterprises (SMEs) and large enterprises across North America, Europe, Asia-Pacific, Middle East & Africa, and South America comprised demand-side sources. Market segmentation was validated through primary research, which also confirmed product development roadmaps and AI integration timelines, and gathered insights on SaaS subscription models, pricing strategies, channel partner ecosystems, and regulatory compliance automation adoption patterns. The research was conducted across software types (accounting software vs. tax software), deployment modes (cloud vs. on-premise), and organization size.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Middle East & Africa (6%), South America (4%)


Market Size Estimation

Revenue mapping, subscriber base analysis, and annual recurring revenue (ARR) calculations were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 significant software vendors and service providers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Product mapping for enterprise resource planning (ERP) systems, tax software, payroll management software, and invoice and invoicing software

Examination of annual revenues that are specific to accounting software portfolios, such as subscription fees, license revenues, and implementation services, as reported and modeled

In 2024, the coverage of vendors will account for 75-80% of the global market share.

Segment-specific valuations, cloud vs. on-premise divisions, and vertical-specific penetration rates are derived through extrapolation using bottom-up (subscriber count × ARPU by segment and region) and top-down (vendor revenue validation against aggregate market data) approaches.

To verify adoption estimates across BFSI, triangulate with IT spending surveys from enterprise technology purchasers and third-party software usage databases. Manufacturing, healthcare, retail and e-commerce, and information technology and telecommunications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















