White Box Server Markt Marktzusammenfassung
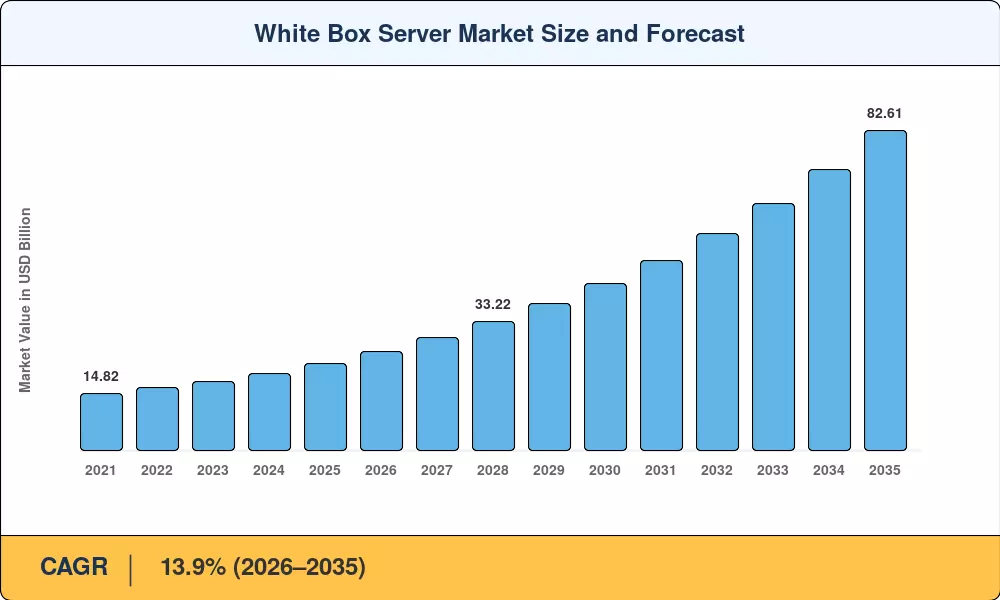
Der White-Box-Server-Markt erreichte im Jahr 2025 einen Wert von 22,48 Milliarden US-Dollar und wird voraussichtlich von 25,61 Milliarden US-Dollar im Jahr 2026 auf 82,61 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 13,9 % im gesamten Prognosezeitraum entspricht. Zwei Katalysatoren beschleunigen diesen Trend: Hyperscale-Cloud-Betreiber – angeführt von Meta, Microsoft und Google – verlagern die Beschaffung aggressiv auf Original Design Manufacturers (ODMs), um die Stückkosten um 20–30 % zu senken[1], während die Explosion von GPU-dichten KI-Trainingsclustern eine Nachfrage nach speziell entwickelten Rack-Architekturen schafft, die traditionelle OEMs nur schwer schnell liefern können[2].
Es findet ein Generationswechsel bei der Hardware statt. Legacy-Markenserver, einst der Standard für Unternehmensrechenzentren, weichen modularen, spezifikationsgesteuerten Plattformen, die im Rahmen des Open Compute Project (OCP)-Frameworks entwickelt wurden. Das OCP-Ökosystem – das über 300 beitragende Mitglieder und mehr als 400 akzeptierte Designs umfasst – hat alles standardisiert, von Stromregalen bis hin zu Flüssigkeitskühlungsverteilern, und so die Integrationszeit von Monaten auf Wochen verkürzt. Allein im Jahr 2024 beliefen sich die weltweiten Investitionen in die Kapazität von Rechenzentren auf über 350 Milliarden US-Dollar, wobei ein erheblicher Anteil für die Beschaffung von Bare-Metal-Server-Hardware aufgewendet wurde.
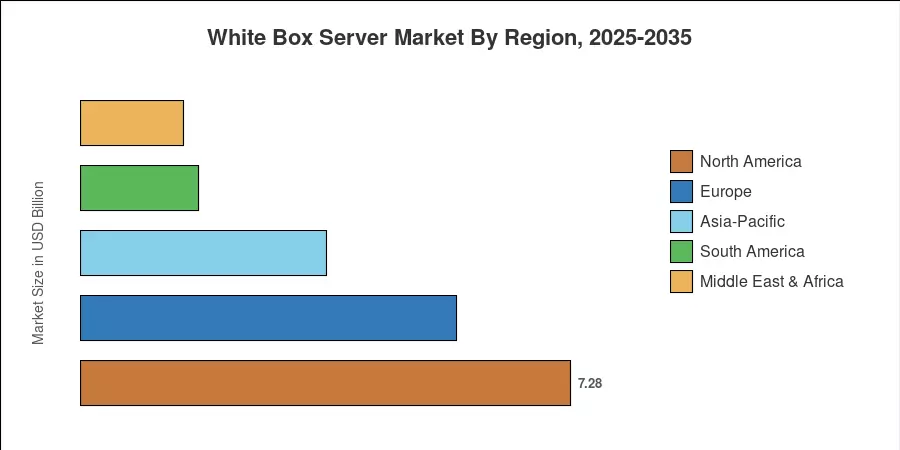
Nordamerika beherrscht etwa 32,4 % des White-Box-Server-Marktes, was auf die Investitionen in US-amerikanische Hyperscaler zurückzuführen ist. Der asiatisch-pazifische Raum ist mit einer geschätzten jährlichen Wachstumsrate von 16,3 % die am schnellsten wachsende Region, angetrieben durch Taiwans ODM-Cluster und den zunehmenden Cloud-Ausbau in Indien und Südostasien. Europa hält mit rund 24,8 % den zweitgrößten Anteil, getragen von EU-Auflagen zur digitalen Souveränität und der wachsenden Colocation-Nachfrage. Mit der Verschärfung der Sovereign-Cloud-Richtlinien und der Diversifizierung der KI-Arbeitslasten ist der White-Box-Server-Markt für ein nachhaltiges zweistelliges Wachstum bis 2035 positioniert.
Wichtige Erkenntnisse aus dem Bericht
• Nach Servertyp
- Rackmontierte Server machten im Jahr 2025 38,6 % des White-Box-Servermarktes aus, was ihre Dominanz bei Hyperscale- und Colocation-Bereitstellungen widerspiegelt.
- Es wird prognostiziert, dass GPU-Server bis 2035 die schnellste Segment-CAGR von 15,5 % verzeichnen werden, angetrieben durch generative KI-Trainings- und Inferenzinfrastruktur.
• Nach Verarbeiter und Organisation
- x86-Architekturen behielten im Jahr 2025 85,2 % des Prozessorumsatzes im White-Box-Server-Markt.
- Kleine und mittlere Unternehmen steigern die Akzeptanz mit einer geschätzten jährlichen Wachstumsrate von 14,8 % und verringern so den Abstand zu Käufern großer Unternehmen.
• Nach Region
- Nordamerika führte den White-Box-Server-Markt mit einem Anteil von 32,4 % im Jahr 2025 an, angetrieben durch nachhaltige Hyperscaler-CapEx.
- Der asiatisch-pazifische Raum wird voraussichtlich bis 2035 die schnellste regionale CAGR von 16,3 % verzeichnen.
Marktgröße und Prognose für White-Box-Server (2021–2035)
Die Dimensionierungsmethodik von Market Research Future kombiniert Bottom-up-ODM-Sendungsverfolgung mit Top-down-Cloud-CapEx-Modellierung, trianguliert mit öffentlich offengelegten Hyperscaler-Beschaffungsdaten und OCP-Beitragseinreichungen. Historische Werte (2021–2024) basieren auf geprüften Finanzoffenlegungen führender taiwanesischer ODMs – Quanta Computer, Wistron/Wiwynn und Inventec – während die Prognose geplante Rechenzentrumsausbauten berücksichtigt, die von großen Cloud-Betreibern bis 2035 angekündigt wurden.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



