Edelmetallmarkt (2026 - 2035)

Precious Metals Market Research Report Information By Metal Type (Gold, Silver, Platinum, Palladium, and Other PGMs (Rhodium, Iridium, Ruthenium)), By Application (Jewellery, Industrial, Investment (Bars, Coins, ETFs), and Central Bank Reserves), and By End-User Industry (Jewellery & Luxury Goods, Automotive, Electronics & Electricals, Energy (Photovoltaics, Hydrogen), Chemical & Industrial Catalysts, Healthcare & Medical Devices, and Others) – Forecast Till 2035
ID: MRFR/CnM/5530-HCR 140 Pages Anshula Mandaokar Last Updated: October 17, 2026
Precious Metals Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.2%
2025 Market SizeUSD 307.8 Billion
2035 Market SizeUSD 561.9 Billion
Key Players
Newmont Corporation
Barrick Mining Corporation
Anglo American Platinum
Sibanye-Stillwater
Johnson Matthey
Heraeus Group
Opportunities
  • Urban Mining and Electronic Scrap Recovery
  • Hydrogen Infrastructure as a New Platinum Demand Pool
  • Emerging-Market Retail Investment Channels

Edelmetallmarkt Marktzusammenfassung

Der Markt für Edelmetalle erreichte im Jahr 2025 307,8 Milliarden USD und tritt im Prognosezeitraum mit 326,9 Milliarden USD im Jahr 2026 ein, wobei er bis 2035 auf 561,9 Milliarden USD bei einer jährlichen Wachstumsrate (CAGR) von 6,2% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Zentralbanken kauften allein im ersten Quartal 2025 244 Tonnen Gold und verlängerten einen Zyklus zur Diversifizierung der Reserven, der nach den Sanktionen von 2022 begann, die die sovereign Asset Allocation umgestalteten [1]. Nebenbei hat das USD 369 Milliarden umfassende Paket für saubere Energie des US Inflation Reduction Act sowie das EU-Gesetz über kritische Rohstoffe Silber, Platin und Palladium in politisch geschützte industrielle Lieferketten gezogen [2][3].

Automatisierung und geschlossene Rückgewinnung werden implementiert, um die Extraktion und Raffination neu zu gestalten. Autonome Lastwagen, Röntgen-Kernscanning und hydrometallurgische Kreisläufe bei niedrigen Temperaturen ersetzen die veralteten Diesel-Transportflotten, manuelle Analyse-Workflows und die einmalige pyrometallurgische Schmelze. Diese Kreisläufe behandeln elektronische Abfälle mit etwa der Hälfte der Energieintensität konventioneller Schmelzen. Kapital folgt: Im Jahr 2024 überstiegen die globalen Budgets für Exploration und Verarbeitungstechnologie 12,8 Milliarden USD, wobei die bedeutendsten Einzelzuwächse auf die Recyclingkapazität und nicht auf Neuentdeckungen gerichtet sind [4].

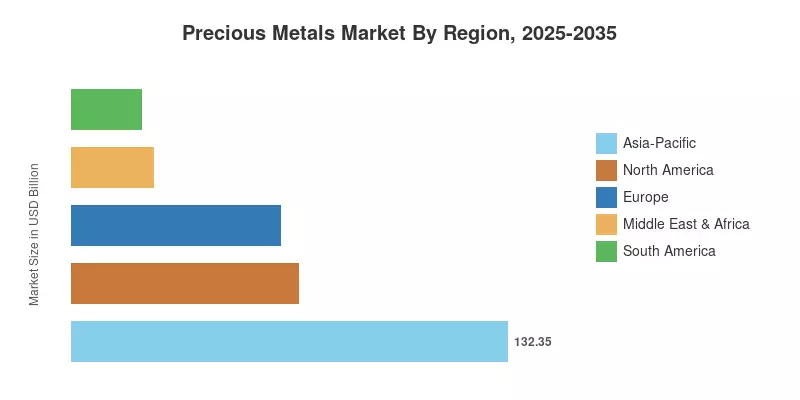
Der Markt für Edelmetalle wird von der Asien-Pazifik-Region dominiert, die 43,0% des Marktes ausmacht und das schnellste Wachstum mit einer jährlichen Wachstumsrate (CAGR) von 6,8% erlebt. Dieses Wachstum wird hauptsächlich durch den Konsum von indischem Schmuck und die Produktion von Photovoltaik-Panels in China angetrieben. Nordamerika wird durch eine erstklassige Gold-Asset-Basis in Nevada und Ontario sowie durch die Comex-Lagerkapazität mit 22,4% unterstützt. Das Recycling von Autokatalysatoren und die Raffinationskapazität in der Schweiz halten den Fluss von Sekundärangeboten in Europa aufrecht, das mit 20,6% den dritten Platz belegt. Es wird erwartet, dass die industrielle Nachfrage in den kommenden zehn Jahren einen größeren Einfluss auf die Preisbildung haben wird als jeder einzelne Investitionszyklus.

Wichtige Erkenntnisse aus dem Bericht

• Nach Metalltyp

  • Gold machte 2025 39,3% des Umsatzes im Markt für Edelmetalle aus, unterstützt durch die Ansammlung von Reserven und die Nachfrage nach physischen Barren.
  • Palladium ist das am schnellsten wachsende Metall mit einer CAGR von 7,5% bis 2035, da die Volumina von Hybridantrieben stabil bleiben.
  • Silber generierte 2025 84,9 Milliarden USD, wobei der größte industrielle Anteil aus der Metallisierung von Solarzellen stammt.

• Nach Anwendung und Endnutzung

  • Schmuck machte 2025 43,4% der Nachfrage aus, konzentriert in Indien, China und dem Golf.
  • Industrielle Anwendungen wachsen mit einer CAGR von 6,9%, die stärkste unter allen Anwendungen im Markt für Edelmetalle.
  • Die Endnutzung im Automobilbereich wächst mit einer CAGR von 7,1%, da der steigende Silbergehalt pro Fahrzeug den Katalysator-Einsparungen entgegenwirkt.

• Nach Region

  • Asien-Pazifik hielt 2025 einen Anteil von 43,0%, die größte regionale Position im Markt für Edelmetalle.
  • Südamerika wächst mit einer CAGR von 6,9% aufgrund der Silberproduktion aus Nebenprodukten in Peru und Chile.
  • Der Nahe Osten und Afrika trugen 2025 24,9 Milliarden USD bei, gestützt durch den PGM-Abbau in Südafrika.

Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen kombinieren Produktionsdaten auf Raffinerieebene, LBMA- und Comex-Lageroffenlegungen, Zollhandelsströme für halbfertige Metalle und geprüfte Segmentumsätze von 40 börsennotierten Produzenten, Raffinierern und Recyclern. Historische Werte werden mit physischen Nachfragesurveys abgeglichen, die vom World Gold Council, dem Silver Institute und dem World Platinum Investment Council veröffentlicht wurden; Prognosewerte wenden ein nach Nachfrage gewogenes Modell an, das den Investitionsfluss von der Fabrikation trennt, sodass preistreibende Umsatzschwankungen den zugrunde liegenden Volumentrend nicht verzerren [1][5][6].
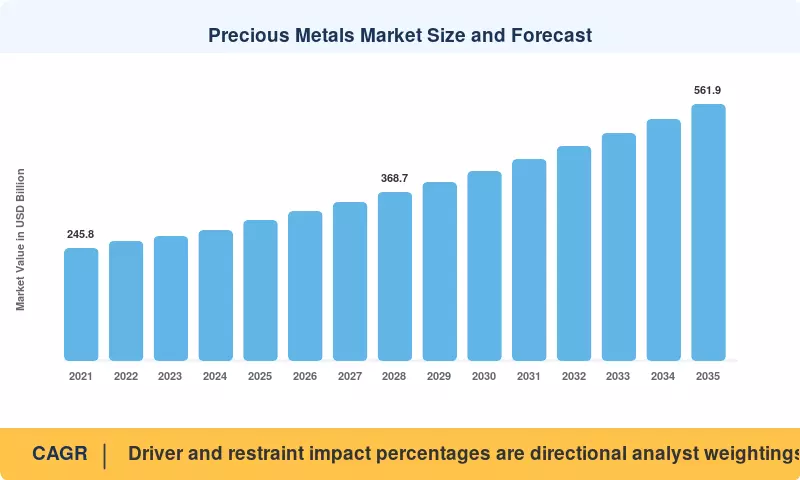
Marktgröße und Prognose für Edelmetalle
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Ansammlung von Zentralbankreserven ~1,4% Global; konzentriert in Asien und MEA Mittelfristig (2–4 Jahre)
Nachfrage nach Silber in Photovoltaik und Elektronik ~1,2% China, Indien, Südostasien Langfristig (≥4 Jahre)
Elektrifizierung des Automobilsektors und Silbergehalt ~0,9% Europa, Nordamerika, China Langfristig (≥4 Jahre)
Zuflüsse in institutionelle Anlageprodukte ~0,8% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Wasserstoffelektrolyse und Brennstoffzellenbeladung ~0,7% EU, Japan, Südkorea Langfristig (≥4 Jahre)
Sekundärversorgung und Recyclingwirtschaft ~0,6% EU, Japan, Nordamerika Mittelfristig (2–4 Jahre)
Schmuckkonsum in Schwellenländern ~0,6% Indien, ASEAN, Golfstaaten Mittelfristig (2–4 Jahre)

Ansammlung von Zentralbankreserven

Staatliche Käufer sind zur zuverlässigsten Quelle für zusätzlichen physischen Abfluss im Edelmetallmarkt geworden. Die Käufe im ersten Quartal 2025 von 244 Tonnen setzten einen Trend fort, bei dem die Nachfrage des offiziellen Sektors in drei aufeinanderfolgenden Jahren 1.000 Tonnen jährlich überstieg, was etwa 21% des gesamten Goldabflusses ausmacht [1]. Polen, China, Indien und die Türkei führen die Gruppe an. Da Reserveverwalter auf mehrjährige Mandate anstatt auf Preissignale kaufen, dämpfen diese Flüsse Rückgänge während risikobehafteter Rotationen und erhöhen den Boden unter den Raffinierungsprämien.

Nachfrage nach Silber in Photovoltaik und Elektronik

Die Metallisierung von Solarzellen verbrauchte schätzungsweise 232 Millionen Unzen Silber im Jahr 2024, was fast 19% der globalen Fertigungsnachfrage entspricht, und Chinas Modulproduktionskapazität von etwa 1.200 GW im Jahr 2025 hält diesen Druck aufrecht [8]. TOPCon- und Heterojunction-Architekturen verwenden mehr Paste pro Watt als herkömmliche PERC-Zellen, was teilweise die aggressiven Einsparungsprogramme der Branche ausgleicht. Fortschrittliche Verpackungen für KI-Beschleuniger fügen einen zweiten, margenstärkeren Nachfragestrom in Goldbond-Draht und Palladium-Beschichtung hinzu.

Elektrifizierung des Automobilsektors und Silbergehalt

Die Silberbeladung von Fahrzeugen ist von etwa 15 Gramm in einem herkömmlichen Auto auf 25–50 Gramm in einer batterieelektrischen Plattform gestiegen, angetrieben durch Kontaktsätze, Sensoren und 800-Volt Leistungselektronik [11]. Der Anteil elektrifizierter leichter Fahrzeuge weltweit überstieg 2024 20%. Dieser Gewinn kompensiert mehr als die sinkenden Platinbeladungen in Abgaskatalysatoren, weshalb das Endverbrauchersegment im Automobilbereich trotz des Rückgangs der Verbrennungsmotoren weiterhin eine CAGR von 7,1% aufweist.

Zuflüsse in institutionelle Anlageprodukte

Regulatorische Erleichterungen bei der Verwahrung und Behandlung von Sicherheiten für börsengehandelte Fonds haben Zuteilungen freigesetzt, die Compliance-Teams zuvor eingeschränkt hatten. Physisch unterstützte Goldfonds fügten 2025 schätzungsweise 397 Tonnen hinzu und kehrten damit zwei Jahre des Abflusses um [7]. Pensions- und Staatsfondsmandate behandeln Metall zunehmend als dauerhaften 3–5% Portfolioanteil anstatt als taktische Absicherung, was episodisches Kaufen in wiederkehrende, kalendergetriebene Nachfrage umwandelt.

Wasserstoffelektrolyse und Brennstoffzellenbeladung

Protonenaustauschmembran-Elektrolyseure benötigen etwa 0,3–0,7 Gramm Platin pro Kilowatt, und die Internationale Energieagentur prognostiziert, dass die installierte Elektrolysekapazität bis 2030 unter den angekündigten Verpflichtungsszenarien 170–365 GW erreichen wird [9]. Japans Green Innovation Fund und die EU-Wasserstoffbank haben insgesamt 7,2 Milliarden EUR für den Einsatz zugesagt. Selbst bei aggressiven Einsparungsraten schafft diese Pipeline einen strukturellen Platin-Nachfragepool, der vor einem Jahrzehnt nicht existierte.

Sekundärversorgung und Recyclingwirtschaft

Wiedergewonnenes Metall liefert jetzt etwa 28% des raffinierten Rohmaterials, und hydrometallurgische Anlagen, die Leiterplatten verarbeiten, arbeiten bei Temperaturen, die weit unter den Schmelzgrenzen liegen, wodurch die Energiekosten pro wiedergewonnener Unze um schätzungsweise 40% gesenkt werden [4]. Das EU-Gesetz über kritische Rohstoffe setzt ein Recyclingziel von 25% für strategische Materialien bis 2030 [3]. Raffinierer mit geschlossenen Verträgen erfassen Rohstoffe zu vorhersehbaren Kosten, während Primärminen mit einem Rückgang der Qualität konfrontiert sind.

Schmuckkonsum in Schwellenländern

Indien und China zusammen haben 2024 fast 55% der globalen Schmuckfertigung absorbiert, wobei die indische Nachfrage durch eine Senkung der Einfuhrzölle im Jahr 2023 unterstützt wurde, die den Graumarkt-Rabatt verringerte [5]. Steigende verfügbare Einkommen in den ASEAN- und Golfstaaten erhöhen das zusätzliche Volumen im Bereich von 18–22 Karat. Die Vorschriften zur Echtheitsprüfung haben ebenfalls dazu geführt, dass der Anteil auf organisierte Einzelhandelsketten verschoben wurde, die über tiefere Bestände verfügen und in engeren Zyklen nachbestellen.

Analyse der Auswirkungen von Einschränkungen

Einschränkungsgewichtungen stellen die geschätzte Bremswirkung auf das Wachstum unter einem Basis-Szenario dar. Wie bei den Treibern sind sie richtungsweisend und interagieren miteinander; Substitutionsdruck und Preisvolatilität teilen beispielsweise teilweise dieselbe Ursache und sollten nicht summiert werden.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Preisvolatilität und Absicherungskosten ~-0.8% Global Kurzfristig (≤2 Jahre)
Thrifting und Materialsubstitution ~-0.7% China, EU, Japan Langfristig (≥4 Jahre)
Genehmigungsverspätungen und Abbaugradrückgang ~-0.6% Amerika, Afrika Langfristig (≥4 Jahre)
ESG, Rückstände und Wasserkosten für die Einhaltung ~-0.5% Südafrika, Lateinamerika Mittel- bis langfristig (2–4 Jahre)
Lieferkonzentration und Exportkontrollen ~-0.4% Russland, Südafrika Mittel- bis langfristig (2–4 Jahre)

Preisvolatilität und Absicherungskosten

Die realisierte 30-Tage-Volatilität bei Gold überstieg während mehrerer Zeitfenster im Jahr 2025 18%, und Silber wird routinemäßig auf dem doppelten Niveau gehandelt [12]. Hersteller mit geringen Umwandlungsrenditen müssen absichern, und die Vorwärtskosten plus Optionsprämie können 2–4% der Bruttomarge bei langfristigen Auftragsverträgen absorbieren. Kleinere Schmuckhersteller und Elektronikunternehmer haben oft nicht die Kreditlinien, um in großem Maßstab abzusichern, sodass sie Käufe aufschieben und die Nachfrage in kurze Einkaufsfenster komprimieren.

Thrifting und Materialsubstitution

Solarhersteller haben den Silberpasteverbrauch pro Zelle seit 2018 um etwa 45% gesenkt, und Kupferbeschichtungs-Pilotlinien zielen nun auf eine kommerzielle Einführung vor 2030 [8]. Ingenieure für Autokatalysatoren ersetzen weiterhin Palladium durch Platin, wann immer der Preisunterschied eine Umrüstung rechtfertigt. Jeder Thrifting-Zyklus entfernt dauerhaft einen Teil der Nachfragemenge, was bedeutet, dass das industrielle Wachstum davon abhängt, dass die Einheitserweiterung die Intensitätsabnahme übertrifft, anstatt von Ladegewinnen.

Genehmigungsverspätungen und Abbaugradrückgang

Die durchschnittlichen Gehalte bei großen Goldbetrieben sind auf unter 1,1 Gramm pro Tonne gefallen, was ungefähr ein Drittel niedriger ist als vor einem Jahrzehnt, wodurch die Gesamtkosten über 1.450 USD pro Unze bei mehreren Tier-2-Vermögenswerten steigen. Die Genehmigungszeiträume in Amerika betragen nun durchschnittlich sieben bis zehn Jahre von der Entdeckung bis zur ersten Produktion. Die Kapitaldisziplin unter den großen Produzenten hat daher die Erweiterung von Bestandsanlagen und den Erwerb von Lizenzgebühren gegenüber dem Bau neuer Minen begünstigt.

ESG, Rückstände und Wasserkosten für die Einhaltung

Die Einführung des Global Industry Standard on Tailings Management hat eine Umklassifizierung von Dämmen, verbesserte Überwachung und in einigen Fällen eine vollständige Rekonstruktion erforderlich gemacht, wobei einzelne Sanierungsprogramme über 300 Millionen USD kosten [13]. Wasserknappe Jurisdiktionen auferlegen zusätzliche Entsalzungs- oder Recyclingverpflichtungen. Diese Kosten treffen vor allem mittelständische Betreiber hart, beschleunigen die Konsolidierung und verengen den Pool finanzierbarer Entwicklungsprojekte.

Lieferkonzentration und Exportkontrollen

Russland liefert fast 38% des abgebauten Palladiums und Südafrika etwa 70% des Platins, wodurch beide Metalle Sanktionen, Stromrationierung und Arbeitsunterbrechungen ausgesetzt sind [6]. Die Lastabwurfmaßnahmen in Südafrika haben die Verfügbarkeit von Schmelzen während 2023–2024 erheblich beeinträchtigt. Automobilhersteller reagierten, indem sie strategische Bestände verlängerten und duale Chemien qualifizierten, aber die zugrunde liegende geografische Konzentration bleibt ungelöst und schreckt weiterhin von langfristigen Abnahmeverpflichtungen ab.

Edelmetallmarkt Chancen

Städtisches Mining und Elektronikschrott-Rückgewinnung

Elektronik am Ende ihrer Lebensdauer enthält Goldkonzentrationen, die 40 bis 80 Mal reicher sind als typisches Erz, doch nur etwa 22 % des globalen E-Schrotts gelangen in formale Recyclingkanäle [4]. Niedertemperatur-Laugungsanlagen können jetzt Gold, Silber und Palladium aus gedruckten Schaltungen zu wettbewerbsfähigen Kosten ohne Schmelzanlageninfrastruktur zurückgewinnen. Für die Teilnehmer am Markt für Edelmetalle ist der kommerzielle Preis die Sicherheit der Rohstoffversorgung: Vertraglich vereinbarte Schrottströme werden auf Basis eines Spreads und nicht eines Spot-Minenplans bepreist, was die Raffineriemargen vor einem Rückgang der Qualität schützt.

Wasserstoffinfrastruktur als neuer Nachfragepool für Platin

Der Einsatz von Elektrolyseuren und Brennstoffzellen schafft eine Nachfrage, die weitgehend unabhängig von dem Automobilkatalysatorzyklus ist, den sie ersetzt. Die Auktionsrunden der EU-Wasserstoffbank haben bereits Subventionsunterstützung von etwa 0,40–0,50 EUR pro Kilogramm erneuerbarem Wasserstoff zugewiesen, was das Risiko für Entwickler verringert [9]. Raffinerien, die Lade-, Rückgewinnungs- und Wiederaufbereitungsdienste gemeinsam anbieten, können den Wert über die gesamte Lebensdauer eines Vermögenswerts erfassen, anstatt nur beim Erstverkauf.

Investitionskanäle im Einzelhandel in Schwellenländern

Digitale Goldsparplattformen in Indien haben bis 2024 über 100 Millionen registrierte Nutzer überschritten und ermöglichen den Käufern, die nie einen Edelmetallhändler besucht haben, eine fraktionierte Ansammlung [5]. Ähnliche Modelle wachsen in Indonesien, Nigeria und Vietnam. Die Verteilungskosten begünstigen diejenigen, die die Lagerung und Abwicklung kontrollieren, was Raffinerien und Börsen einen Einstieg in wiederkehrende Gebühreneinnahmen anstelle von einmaligen Fertigungsmargen ermöglicht.

Provenienzdaten und tokenisierte Tresordienste

Die Rückverfolgbarkeit hat sich von einer Compliance-Aufgabe zu einem monetarisierbaren Vermögenswert gewandelt. Luxusmarken und Zentralbanken zahlen jetzt Prämien für Metalle mit verifizierten Nachverfolgbarkeitsaufzeichnungen, und blockchain-registrierte Tresorequittungen ermöglichen es, zugewiesene Bestände als intraday Sicherheiten zu nutzen [14]. Teilnehmer am Markt für Edelmetalle, die akkreditierte Tresore betreiben, können Datenabonnements, Verwahrgebühren und Sicherheitenservices auf die physische Lagerung aufschichten und so einen Betrieb mit Fixkosten in ein Plattformgeschäft umwandeln.

Rückführungslogistik für Autokatalysatoren in aufstrebenden Flotten

Die Alterung des Fahrzeugbestands in Lateinamerika, Südostasien und Osteuropa wird zwischen 2027 und 2033 eine große Menge an verbrauchten Katalysatoren freisetzen, aber die Sammlungsinfrastruktur ist dünn und informell. Organisierte Rückführungslogistiknetzwerke mit Transparenz bei der Analyse können diese Rohstoffe zu bedeutenden Rabatten gegenüber der Primärversorgung sichern [6]. Frühe Akteure gewinnen sowohl Volumen als auch eine verteidigbare Position in Rechtsordnungen, in denen die Exportdokumentation die bindende Einschränkung darstellt.

Edelmetallmarkt Zukunftsaussichten

Autonome Operationen und prädiktives Mining

Bis 2030 wird erwartet, dass autonome Transporte und Bohrautomatisierung einen Großteil der neuen Tier-1-Entwicklungen im Markt für Edelmetalle abdecken. Flotten, die bereits vollständig autonome Lastwagen betreiben, berichten von einer 15–20% höheren Auslastung der Vermögenswerte und erheblich niedrigeren Reifen- und Kraftstoffverbrauch. Röntgen-Kernscans verkürzen die Analysezeit von Wochen auf Stunden, was Geologen ermöglicht, das Bohren innerhalb einer einzigen Kampagne umzuleiten. In Kombination mit maschinellen Lernmodellen zur Gradkontrolle gleichen diese Werkzeuge teilweise die Kosteninflation aus, die durch fallende Gehalte verursacht wird.

Elektrifizierungs-Superzyklus und Nachfrageverschiebung

Die Verschiebung von der Katalysator-Nachfrage hin zur elektrischen und photovoltaischen Nachfrage wird die zweite Hälfte des Prognosezeitraums prägen. Die Szenarien der Internationalen Energieagentur sehen jährliche Solarzugänge von über 650 GW bis 2030 vor, und jedes Gigawatt verbraucht weiterhin bedeutendes Silber, selbst nach Einsparungen [9]. Der Ausbau des Stromnetzes, die Leistungselektronik von Rechenzentren und 800-Volt-Fahrzeugarchitekturen erhöhen den parallelen Druck. Der Nettoeffekt ist eine Nachfragestruktur, die weniger zyklisch ist als Schmuck, aber stärker den Investitionszyklen in der Fertigung ausgesetzt ist.

Kreislaufberichterstattung und Prämien für kohlenstoffarme Produkte

Automobilhersteller und Elektronikmarken haben begonnen, Schwellenwerte für eingebetteten Kohlenstoff in Lieferverträge zu schreiben, und Produzenten, die mit erneuerbarer Energie arbeiten, sichern sich bevorzugte Finanzierungsbedingungen und Produktprämien. Die Leistungserwartungen des International Council on Mining and Metals sowie die Anforderungen an die Unternehmensnachhaltigkeitsberichterstattung der EU machen die Offenlegung von Scope 3 für Lieferanten in europäischen Wertschöpfungsketten praktisch verpflichtend [13]. Raffinerien, die in der Lage sind, recycelte Inhalte zu zertifizieren, werden eine Spanne verlangen, die vor 2023 nicht existierte.

Finanzialisierung und Sicherheiteninfrastruktur

Die institutionelle Behandlung von Metallen verschiebt sich von einer Rohstoffposition zu einem Bilanzinstrument. Tokenisierte Tresoreinlagen, intraday Sicherheitenmobilität und fraktionierte Einzelhandelsplattformen erweitern die Anlegerbasis für den Markt für Edelmetalle über traditionelle Käufer von Barren und Münzen hinaus [14]. Die Liquiditätsbehandlung von zugewiesenen Beständen gemäß Basel III hat bereits verändert, wie Banken Bestände lagern. Erwarten Sie, dass Verwahrung, Abwicklung und Datenservices schneller wachsen als die Einnahmen aus der Herstellung im Laufe des Jahrzehnts.

Analyse des regionalen Marktanteils

Region Kennzahl (2025, sofern nicht anders angegeben) Primäre Investitionsthemen
Asien-Pazifik 43,0% Anteil Solar-Metallisierung, Schmuckeinzelhandel, Raffineriekapazität
Nordamerika 68,9 Milliarden USD Tier-1-Goldanlagen, ETF-Verwahrung, Lizenzfinanzierung
Europa 20,6% Anteil Recycling von Autokatalysatoren, Schweizer Raffinerien, Wasserstoffbeladung
Südamerika 6,9% CAGR (2026–2035) By-Product-Silber, Brownfield-Expansion, Genehmigungsreform
Mittlerer Osten & Afrika 24,9 Milliarden USD PGM-Bergbau, staatliche Reserven, Handelszentrum Dubai
Gesamt 307,8 Milliarden USD —

Die regionale Leistung auf dem Markt für Edelmetalle spiegelt drei unterschiedliche Rollen wider: Asien-Pazifik als Zentrum für Verbrauch und Verarbeitung, Europa und Nordamerika als Raffinerie-, Investitions- und Preiszentren sowie Afrika und Lateinamerika als primäre Lieferanten. Die nachstehenden Kennzahlen stammen aus Daten zum Fluss von raffinierten Metallen, die mit nationalen Zollstatistiken abgeglichen wurden.

Nordamerika

Land Kennzahl Haupttreiber
USA 68,4% des regionalen Umsatzes Comex-Lagerungstiefe und Goldproduktion in Nevada
Kanada 15,6 Milliarden USD Tier-1-Anlagen in Ontario und Quebec; TSX-Listing-Kapital
Mexiko 5,7% CAGR (2026–2035) Weltweit führende Primärsilberproduktion

Nordamerika verankert die globale Preisfindung für den Markt für Edelmetalle durch Comex-Futures und ein tiefes Netzwerk von zugewiesenen Lagerräumen. Die kombinierten Joint-Venture-Betriebe in Nevada gehören zu den größten Goldkomplexen weltweit, während kanadische Produzenten von der Finanzierung durch Flow-Through-Aktien profitieren, die die Exploration in Zeiten von Preistiefs unterstützt. Die Reform der Bergbau-Lizenzgebühren in Mexiko und die Nationalisierung von Lithium im Jahr 2023 haben die Wahrnehmung des Staatsrisikos erhöht, was die Genehmigung neuer Silberprojekte verlangsamte, während bestehende Betriebe expandieren. Unternehmen für Lizenzgebühren und Streaming mit Hauptsitz in der Region finanzieren nun einen wachsenden Anteil des Entwicklungskapitals in allen drei Ländern [15].

Europa

Land Kennzahl Haupttreiber
Deutschland 19,8% des regionalen Umsatzes Recycling von Autokatalysatoren und Nachfrage nach chemischen Katalysatoren
Vereinigtes Königreich 9,4 Milliarden USD LBMA loco-London Clearing und Lagerung
Frankreich 11,2% des regionalen Umsatzes Luxusschmuckherstellung
Italien 6,1% CAGR (2026–2035) Goldschmiedekluster in Vicenza und Arezzo
Spanien 5,4% des regionalen Umsatzes Industrielles Silber und Münzprägung
Nordische Länder 3,1 Milliarden USD Nachhaltige Raffinerie und Wasserstoff-Pilotprojekte
Russland 9,6% des regionalen Umsatzes Primärproduktion von Palladium und Gold
Rest von Europa 6,3% CAGR (2026–2035) Schweizer Raffinerien und türkischer Schmuckhandel

Europas Position beruht auf Raffinerie und Recycling statt auf Bergbau. Schweizer Raffinerien verarbeiten einen großen Anteil des globalen Doré, und deutsche sowie belgische Betreiber dominieren die Rückgewinnung von Autokatalysatoren. Die Ziele des Gesetzes über kritische Rohstoffe von 25% Recycling und 65% Importdiversifizierung haben Kapital in Richtung inländischer Rückgewinnungskapazitäten umgeleitet [3]. Die russische Versorgung wurde hingegen umgeleitet, anstatt entfernt zu werden, und bewegt sich durch nicht sanktionierende Zwischenhändler mit erweiterten Rabatten. Türkische und italienische Fertigungskluster dienen weiterhin als flexible Fertigungsschicht für die Nachfrage nach Schmuck in Europa und dem Nahen Osten.

Asien-Pazifik

Land Kennzahl Haupttreiber
China 41,7% des regionalen Umsatzes Solarproduktion und Volumen der Shanghai Gold Exchange
Indien 29,8 Milliarden USD Schmuckverbrauch und digitale Sparplattformen
Japan 11,3% des regionalen Umsatzes Führerschaft in Elektronik, Katalysatoren und urbanem Bergbau
Südkorea 6,9% CAGR (2026–2035) Halbleiterverpackung und Brennstoffzellenprogramme
ASEAN 8,4% des regionalen Umsatzes Thailändische und vietnamesische Fertigung; indonesische Produktion
Rest von Asien-Pazifik 8,2 Milliarden USD Australischer Bergbau und regionale Raffinerie

Asien-Pazifik dominiert den Markt für Edelmetalle sowohl im Verbrauch als auch in der Verarbeitung. China kombiniert die weltweit größte Photovoltaik-Fertigungsbasis mit der umsatzstärksten physischen Goldbörse, und die Reserveerhöhungen der People's Bank of China liegen seit 2022 konstant über dem Trend [1]. Die Senkung der Einfuhrzölle in Indien im Jahr 2023 verringerte das Graumarkt-Arbitrage und zog Volumen in den organisierten Einzelhandel. Japan behält das reifste urbane Bergbau-Ökosystem, das Metall aus Elektronik mit Rückgewinnungsraten zurückgewinnt, die andere Volkswirtschaften nicht erreicht haben. Die australische Produktion liefert Rohstoffe in die gesamte Region.

Südamerika

Land Kennzahl Haupttreiber
Brasilien 43,6% des regionalen Umsatzes Goldproduktion und inländische Schmuckherstellung
Argentinien 4,1 Milliarden USD Silber-Gold-Gürtel Santa Cruz und RIGI-Investitionsregime
Rest von Südamerika 7,1% CAGR (2026–2035) Peruanisches und chilenisches By-Product-Silber

Südamerika liefert einen unverhältnismäßigen Anteil des globalen Silbers, hauptsächlich als Nebenprodukt von Kupfer-, Blei- und Zinkbetrieben, was bedeutet, dass die Produktion auf die Wirtschaftlichkeit von Basismetallen und nicht auf Silberpreise reagiert. Die Anforderungen an die Gemeinschaftsberatung in Peru und der überarbeitete Rahmen für Bergbau-Lizenzgebühren in Chile haben die Projektzeitpläne verlängert. Allerdings hat Argentiniens 2024 eingeführtes Großinvestitionsanreizregime Steuer- und Währungsstabilitätsgarantien eingeführt, die bereits neue Verpflichtungen angezogen haben. Die handwerkliche Produktion in Brasilien bleibt eine anhaltende Rückverfolgbarkeitsherausforderung für Raffinerien, die an Standards für verantwortungsvolle Beschaffung gebunden sind [13].

Mittlerer Osten & Afrika

Land Kennzahl Haupttreiber
Saudi-Arabien 18,9% des regionalen Umsatzes Bergbauinvestitionen Vision 2030 und staatliche Reserven
VAE 6,8 Milliarden USD Handelszentrum Dubai und DMCC-Raffinerieakkreditierung
Südafrika 39,4% des regionalen Umsatzes Primärproduktion von Platinmetallen
Ägypten 6,4% CAGR (2026–2035) Erweiterung von Sukari und neue Explorationslizenzen
Rest von MEA 3,9 Milliarden USD Ghanaische und tansanische Goldproduktion

Der Mittlere Osten & Afrika hat den größten Angebotsseiteneinfluss und das größte operationale Risiko im Sektor. Der Bushveld-Komplex in Südafrika bleibt die unersetzliche Quelle für Platin. Dennoch haben Elektrizitätsrationierung und Kosteninflation auf tiefen Ebenen die Margen so stark komprimiert, dass mehrere Schächte auf Pflege und Wartung gesetzt wurden [6]. Das Bergbauinvestitionsgesetz Saudi-Arabiens und die Runden zur Erteilung von Explorationslizenzen zielen darauf ab, eine inländische Industrie aus einer kleinen Basis aufzubauen. Dubai hat sich unterdessen zu einem Siedlungs- und Raffineriezentrum entwickelt, dessen Akkreditierungsstandards zunehmend bestimmen, welche afrikanische Produktion westliche Käufer erreichen kann.

Edelmetallmarkt nach Region, 2025-2035

Edelmetallmarkt Marktsegmentierung

Die Segmentierung im Markt für Edelmetalle folgt drei Achsen: dem Metall selbst, der Anwendung, die es bedient, und der Endverbraucherindustrie, die es letztendlich konsumiert. Die Kennzahlen variieren je nach Reihe, um das entscheidungsrelevante Maß für jedes Segment widerzuspiegeln.

Nach Metalltyp

Segment Kennzahl Primärer Nachfragefaktor
Gold 39,3% Anteil (2025) Reserveakkumulation und Schmuckherstellung
Silber 84,9 Milliarden USD (2025) Photovoltaische Metallisierung und elektrische Kontakte
Platin 5,9% CAGR (2026–2035) Elektrolyseure, Brennstoffzellen, Diesel-Nachbehandlung
Palladium 7,5% CAGR (2026–2035) Benzin- und Hybridkatalysatoren
Andere PGMs (Rhodium, Iridium, Ruthenium) 4,5% Anteil (2025) Chemische Katalyse und Festplattenspeicher

Basierend auf den in Tabelle 9.1 (Nach Metalltyp) bereitgestellten Daten repräsentiert Gold das dominierende Segment mit einem Anteil von 39,3% (2025), angetrieben durch Reserveakkumulation und Schmuckherstellung. Palladium ist das am schnellsten wachsende Segment, das mit einer CAGR von 7,5% (2026–2035) prognostiziert wird, aufgrund seiner Anwendung in Benzin- und Hybridkatalysatoren.

Ein relevantes politische Rahmenwerk, das diese kritischen und strategischen Materialien regelt, ist das EU-Gesetz über kritische Rohstoffe (CRMA), das Ziele für das heimische Recycling, die Verarbeitung und sichere Lieferketten festlegt, um den Übergang zu sauberer Energie zu unterstützen.

Nach Anwendung

Segment Kennzahl Primärer Nachfragefaktor
Schmuck 43,4% Anteil (2025) Indischer und chinesischer Konsum; Formalisierung der Stempelung
Industrie 6,9% CAGR (2026–2035) Solar, Elektronik, Wasserstoff, chemische Katalyse
Investition (Barren, Münzen, ETFs) 65,6 Milliarden USD (2025) Erleichterung der Verwahrungsvorschriften und Portfolio-Diversifizierung
Zentralbankreserven 10,5% Anteil (2025) Diversifizierung der Reserven weg von Dollar-Assets

Schmuck mit einem Anteil von 43,4% (2025) bleibt die größte Einzelanwendung im Markt für Edelmetalle, obwohl sein Wachstum hinter dem Gesamtwachstum zurückbleibt. Die industrielle Nachfrage weist die höchste CAGR auf und ist das Segment, das am wahrscheinlichsten langfristige Preisuntergrenzen neu festlegen wird, da Hersteller nach Produktionsplänen und nicht nach Stimmung kaufen. Anlageprodukte zeigen die größte jährliche Schwankung; die Umkehr des Zuflusses im Jahr 2025 folgte auf zwei aufeinanderfolgende Jahre von Rücknahmen und veranschaulicht, wie schnell sich dieser Pool ändern kann.

Nach Endverbraucherindustrie

Segment Kennzahl Primärer Nachfragefaktor
Schmuck & Luxusgüter 40,1% Anteil (2025) Steigendes verfügbares Einkommen in Schwellenländern
Automobil 7,1% CAGR (2026–2035) Wachstum des Silbergehalts in elektrifizierten Plattformen
Elektronik & Elektrogeräte 52,0 Milliarden USD (2025) Fortschrittliche Verpackung und Ausbau von KI-Servern
Energie (Photovoltaik, Wasserstoff) 9,8% Anteil (2025) Modulherstellung und Einsatz von Elektrolyseuren
Chemische & industrielle Katalysatoren 6,4% CAGR (2026–2035) Salpetersäure, Silikon und petrochemische Verarbeitung
Gesundheitswesen & Medizinprodukte 12,9 Milliarden USD (2025) Zahnlegierungen, Katheter, Onkologie-Verbindungen
Sonstige 2,7% Anteil (2025) Luft- und Raumfahrt-Löten, Spiegel, Spezialbeschichtungen

Im Markt für Edelmetalle dominiert der Sektor Schmuck & Luxusgüter als führendes Segment mit einem Marktanteil von 40,1% (2025), hauptsächlich angetrieben durch steigende verfügbare Einkommen in Schwellenländern. In der Zwischenzeit registriert der Bereich Energie (Photovoltaik, Wasserstoff) das schnellste Wachstum, angetrieben durch die Modulherstellung und den Einsatz von Elektrolyseuren. Diese Marktdynamik wird weiter durch relevante politische Rahmenbedingungen wie das EU-Gesetz über kritische Rohstoffe (CRMA) geprägt, das ein verbindliches Recyclingziel von 25% für strategische Rohstoffe bis 2030 festlegt, um die Infrastruktur für grüne Energie, Wasserstoffelektrolyseure und saubere Automobilübergänge zu unterstützen, sowie durch nationale Zoll- und Importanpassungen in wichtigen asiatischen Verbrauchermärkten, die legale Vertriebskanäle und das Wachstum des Schmuckvolumens anreizen.

Wettbewerbsbenchmarking

Die Konzentration ist moderat. Der geschätzte Herfindahl-Hirschman-Index liegt bei etwa 620, wobei die fünf größten Produzenten und Raffinerien etwa 31–35% der gemessenen Einnahmen kontrollieren. Diese Struktur spiegelt eine bifurkierte Industrie wider: Der primäre Bergbau konsolidiert sich um große Betreiber mit erstklassigen Erzvorkommen, während Raffination, Recycling und Herstellung über Hunderte von regionalen Teilnehmern fragmentiert bleiben. Lizenz- und Streaming-Finanzierungsmodelle sind zu einer dritten Wettbewerbsgruppe geworden, die die Entwicklung ohne Betriebsrisiko finanziert. Unternehmen, die im Edelmetallmarkt konkurrieren, differenzieren sich zunehmend nach Kosten pro Unze, Rohstoffsicherheit und verifiziertem Einkauf, anstatt nur nach Produktionsvolumen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Edelmetallmarkt Strategische Positionierung
Newmont Corporation ~8–11% Gold, Kupfer-Gold, Nebenprodukt Silber Größter primärer Goldproduzent; Portfolioanpassung nach Newcrest
Barrick Mining Corporation ~7–10% Gold und Kupfer aus erstklassigen Vermögenswerten Autonome Transportmittel und vorausschauende Wartung in Amerika und Afrika
Anglo American Platinum (Valterra) ~5–8% Platin, Palladium, Rhodiumkonzentrat Dominante Bushveld-Position; Fokus auf Zuverlässigkeit der Schmelze
Sibanye-Stillwater ~4–6% PGMs, Gold, recycelte Autokatalysator-Rohstoffe Vertikal integrierter Bergbau plus Recycling
Johnson Matthey ~4–6% Katalysatoren, PGM-Raffination, geschlossene Rückgewinnung Chemiekunden-Schrottkreisläufe, die Rhodium und Palladium zurückgewinnen
Heraeus Group ~3–5% Raffination, Katalysatoren, medizinische und elektronische Metalle Erwarb Umicore Platin-Geschäft zur Sicherung der Katalysatorversorgung
Agnico Eagle Mines ~3–5% Gold, Nebenprodukt Silber Niedriges Risiko in der Rechtsordnung bei Vermögenswerten in Kanada und Finnland
Zijin Mining Group ~3–5% Gold, Kupfer, Silber Aggressive Übernahmen im Ausland; Integration im Asien-Pazifik-Raum
Fresnillo plc ~2–4% Primäres Silber und Gold Größter primärer Silberproduzent der Welt; Konzentration auf mexikanische Vermögenswerte
Royal Gold, Inc. ~2–4% Lizenz- und Streaming-Interessen Erwarb Sandstorm und Horizon für 3,7 Milliarden USD, um die Abdeckung von Kupfer-Gold zu erweitern
Coeur Mining, Inc. ~1–3% Silber und Gold aus nordamerikanischen Vermögenswerten 1,7 Milliarden USD für die Übernahme von SilverCrest hinzugefügt, um hochgradige mexikanische Produktion zu steigern
Umicore ~1–3% Recycling, Katalyse, Spezialmaterialien Führend in der Rückgewinnung von komplexem Schrott mit kohlenstoffarmer Verarbeitung

Aktuelle Nachrichten & Entwicklungen

  • Royal Gold (Juli 2025): Einigung über den Erwerb des Streaming-Konkurrenten Sandstorm und des Explorationsunternehmens Horizon für insgesamt 3,7 Milliarden USD, Erweiterung der Lizenzabdeckung auf Kupfer-Gold-Lagerstätten und Verbreiterung der Unternehmensausrichtung über reine Goldströme hinaus [15].
  • Coeur Mining (Februar 2025): Abschluss der 1,7 Milliarden USD schweren Übernahme von SilverCrest Metals, Hinzufügung des hochgradigen Las Chispas-Betriebs in Mexiko und nahezu Verdopplung des Silberproduktionsprofils des Unternehmens [16].
  • World Gold Council (April 2025): Berichtete über die Käufe von 244 Tonnen durch Zentralbanken im ersten Quartal, was bestätigte, dass die Nachfrage im offiziellen Sektor trotz hoher Preise nicht nachgelassen hat und die These der Reserve-Diversifizierung untermauerte [1].
  • Heraeus (September 2024): Abschluss des Kaufs des Geschäftsbereichs für platinbasierte technische Materialien von Umicore, Konsolidierung der Lieferketten für Katalysatoren und medizinische Geräte unter einer einzigen Raffineriegruppe und Straffung der Kontrolle über Spezialprodukte aus Platin [17].
  • Europäische Kommission (Mai 2024): Das Gesetz über kritische Rohstoffe trat in Kraft und setzte Benchmarks für 2030 von 10% inländischer Förderung, 40% inländischer Verarbeitung und 25% recycelter Versorgung für strategische Materialien, was direkt die Investitionen in Raffinerien im gesamten Block beeinflusste [3].
  • Anglo American (Mai 2025): Abschluss der Abspaltung und separaten Notierung seiner Platin-Sparte als Valterra Platinum, was PGM-Investoren ein reines Fahrzeug bietet und die Strategie des Mutterunternehmens, die sich auf Kupfer konzentriert, vereinfacht [18].
  • Regierung von Indien (Oktober 2023): Ausweitung der verpflichtenden Stempelung auf zusätzliche Distrikte, Beschleunigung des Übergangs des Schmuckvolumens von unorganisierten Werkstätten zu markenrechtlichen Einzelhandelsketten mit formaler Lagerfinanzierung [5].
  • Johnson Matthey (November 2024): Erweiterung der Recyclingkapazitäten im geschlossenen Kreislauf für Kunden der chemischen Industrie, Ziel der Rückgewinnung von Rhodium und Palladium aus Prozesskatalysatoren mit minimalem Einsatz von Primärrohstoffen [19].

Edelmetallmarkt Market Report Scope

Parameter Detail
Marktumfang Globale Nachfrage nach Bergbau, Raffinierung, Recycling, Herstellung und Investitionen für Gold, Silber, Platin, Palladium, Rhodium, Iridium und Ruthenium in den Bereichen Schmuck, Industrie, Investitionen und Reserven
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,2% (2026–2035)
Marktgrößenprüfpunkte 307,8 Milliarden USD (2025); 326,9 Milliarden USD (2026); 415,9 Milliarden USD (2030); 561,9 Milliarden USD (2035)
Schnellstwachsende Segmente Palladium (Metalltyp); Industrie (Anwendung); Automobil (Endnutzer); Asien-Pazifik (Region)
Profilierte Unternehmen Newmont, Barrick Mining, Valterra Platinum, Sibanye-Stillwater, Johnson Matthey, Heraeus, Agnico Eagle, Zijin Mining, Fresnillo, Royal Gold, Coeur Mining, Umicore
Bewährungswährung USD Milliarden
CAGR Treiber Haftungsausschluss Die Prozentsätze für Treiber und Einschränkungen sind richtungsweisende Analystengewichtungen, die verwendet werden, um die relative Dynamik zu bewerten. Sie sind keine additiven Komponenten des Haupt-CAGR und sollten nicht summiert werden, um ihn zu rekonstruieren

FAQs

Wie sollte ein Beschaffungsteam langfristige Lieferverträge im Edelmetallmarkt strukturieren?
Das Volumen zwischen Festpreis-Vorverträgen für den Basisverbrauch und Spotkäufen für variable Nachfrage aufteilen. Eine Akkreditierung des Veredlers und Dokumentation der Lieferkette in jedem Vertrag verlangen, da unverifiziertes Metall von nachgelagerten Kunden abgelehnt werden kann [25].
Was unterscheidet ein Royalty- oder Streaming-Unternehmen von einem Produzenten als Investition?
Royalty-Inhaber erhalten einen Anteil an der Produktion, ohne die Betriebskosten oder Kapitalinflation tragen zu müssen. Dies gibt ihnen Stabilität der Marge während Kostensteigerungen, aber sie verzichten auf den operativen Vorteil, den ein Produzent erlangt, wenn sich die Gehalte oder der Durchsatz verbessern [15].
Welche Zertifizierungsstandards sind für Lieferanten, die in den Edelmetallmarkt eintreten, am wichtigsten?
Die LBMA Good Delivery-Akkreditierung regelt die Akzeptanz von Barren, während der Responsible Jewellery Council Code of Practices die Verarbeitung abdeckt. Beide erfordern jetzt eine dokumentierte Verfolgung des Rezyklatgehalts für europäische Käufer [14].
Wie bewerten Veredler recyceltes Ausgangsmaterial anders als abgebautes Konzentrat?
Recyceltes Material wird auf Basis des analysierten Metalls abzüglich einer Behandlungsgebühr bewertet und wird in Tagen statt in Monaten abgerechnet. Abgebautes Konzentrat trägt Strafbestandteile, längere Abrechnungs- und Versandrisiken, die Schrottverträge vermeiden [4].
Welche Integrationsherausforderungen treten bei der Einführung der hydrometallurgischen Rückgewinnung im Edelmetallmarkt auf?
Laugungsanlagen erfordern eine enge Charakterisierung des Ausgangsmaterials und Genehmigungen für den Umgang mit Reagenzien, die Schmelzwerke nicht benötigen. Betreiber benötigen typischerweise 12 bis 18 Monate, um die geplanten Rückgewinnungsraten bei gemischtem elektronischen Schrott zu erreichen [4].
Ist der Austausch von Platin gegen Palladium umkehrbar, sobald ein Automobilhersteller umstellt?
Nicht leicht. Die Reformulierung von Katalysatoren erfordert eine neue Emissionszertifizierung pro Motorenfamilie, sodass Hersteller eine substituierte Formulierung über mehrere Modelljahre halten, selbst nachdem sich die Preisdifferenz verringert [6].
Was sollten Käufer beachten, wenn sie von artisanalem oder kleinteiligem Produktionsbetrieb beziehen?
Überprüfen Sie, dass der Veredler die OECD-Due-Diligence anwendet und das Material zu einer lizenzierten Genossenschaft zurückverfolgen kann. Undokumentiertes, handwerkliches Gold ist die häufigste Quelle für abgelehnte Lieferungen in europäischen Lieferketten [25].
Autor
Autor Author Profile Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geological surveys, commodity exchanges, central bank reports, mining databases, and authoritative metals market publications. Key sources included the United States Geological Survey (USGS), World Gold Council (WGC), The Silver Institute, World Platinum Investment Council (WPIC), London Bullion Market Association (LBMA), London Metal Exchange (LME), COMEX (CME Group), International Monetary Fund (IMF) International Financial Statistics, World Bank Commodity Price Data, Bloomberg Commodity Index, Reuters Precious Metals Database, Bureau of Industry and Security (BIS) Export Statistics, Kimberley Process Certification Scheme, International Council on Mining and Metals (ICMM), National Mining Associations (NMA), GFMS Refinitiv Precious Metals Research, and central bank annual reports on gold reserves.

The following sources were employed to gather mine production statistics, global reserve estimates, trading volume data, regulatory compliance frameworks, pricing benchmarks, and industrial consumption patterns for gold, silver, platinum, palladium, rhodium, and ruthenium in the jewelry, electronics, investment, automotive catalyst, and aerospace sectorss.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised Chief Executive Officers, Chief Geologists, Vice Presidents of Mine Operations, Heads of Precious Metals Trading, Refinery Directors, and Commodity Risk Managers from primary mining companies, streaming & royalty firms, precious metal refiners, and bullion banks. Procurement directors from electronics manufacturers, jewelry fabrication houses, automotive catalyst producers, aerospace alloy suppliers, investment bank commodity strategists, central bank reserve managers, and ETF fund managers constituted demand-side sources. Primary research verified market segmentation in both tangible and paper markets, verified mining project timelines and reserve declarations, and collected information on fabrication demand trends, recycling dynamics, hedging strategies, and LBMA/LPPM accreditation pathways.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Production volume mapping and price discovery analysis were employed to determine global market valuation. The methodology comprised the following:

Identification of over 60 significant mining corporations, precious metal streaming/royalty entities, and integrated refiners in North America, Europe, Asia-Pacific, Latin America, and Africa

Product mapping for jewelry, semiconductors, automotive catalytic converters, dental applications, and investment vehicles that utilize gold, silver, platinum group metals (PGM), and specialty alloys

Examination of the reported annual revenues from mine gate sales, concentrate offtake agreements, and refined bullion deliveries that are specific to precious metal portfolios

Coverage of mining houses and refineries that account for 75-80% of the global market share in 2024

Derive segment-specific valuations across physical demand and financial derivatives markets through extrapolation using bottom-up (geological reserve × recovery rate × average spot price by metal type and country) and top-down (LBMA clearing statistics × average daily trading volume validation) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















