Hafeninfrastrukturmarkt (2026 - 2035)

Informationen zum Hafeninfrastruktur-Marktforschungsbericht nach Hafentyp (Seehafen, Binnenhafen und andere [Trockenhäfen, Freizonen]), nach Anwendung (Fracht und Passagier), nach Eigentumsmodell (öffentlich und privat), nach Technologieeinführungsgrad (konventionell, halbautomatisch und vollautomatisch) – Prognose bis 2035
ID: MRFR/PCM/26712-HCR 111 Pages Snehal Singh Last Updated: October 17, 2026
Port Infrastructure Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.10%
Key Players
China Communications Construction Co.
DP World
APM Terminals
Hutchison Port Holdings
PSA International
Bechtel Corporation
Opportunities
  • LNG and Alternative-Fuel Bunkering Infrastructure
  • Digital Port-Community Platforms
  • Emerging-Market Greenfield Development

Hafeninfrastrukturmarkt Marktzusammenfassung

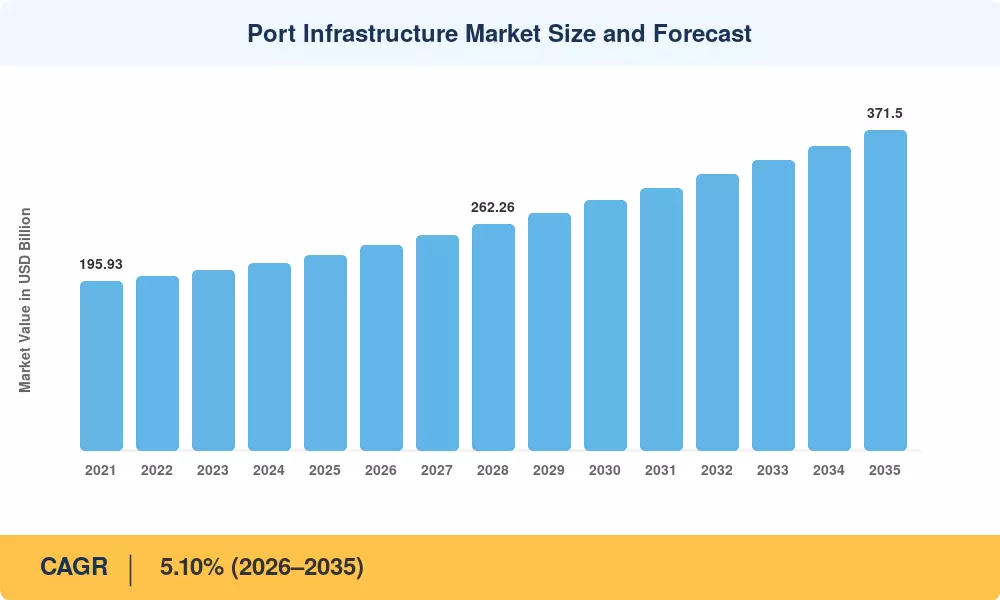
Der Markt für Hafeninfrastruktur erreichte 2025 eine Bewertung von 225,90 Milliarden USD und wird voraussichtlich von 237,42 Milliarden USD im Jahr 2026 auf 371,50 Milliarden USD bis 2035 steigen, mit einer CAGR von 5,10% während des Prognosezeitraums. Dieses Wachstum wird von zwei zusammenlaufenden Kräften gestützt: staatlich geführten Modernisierungsinvestitionen — die Weltbank hat zwischen 2022 und 2025 über 14 Milliarden USD für maritime Logistikdarlehen bereitgestellt — und privaten Konzessionsmodellen, die Kapital für den Bau von Greenfield-Terminals freisetzen. Near-Shoring-Handelspolitiken in Nordamerika und der EU lenken die Frachtströme in Richtung sekundärer Küsten- und Binnenknoten und erweitern den Markt für Hafeninfrastruktur über die traditionellen Gateway-Hubs hinaus.

In den Terminalanlagen und Liegeplätzen weicht die herkömmliche dieselbetriebene Ausrüstung elektrifizierten Stapelkranen, automatisierten geführten Fahrzeugen und 5G-fähigen Betriebsmanagementplattformen. Allein China hat in seinem 14. Fünfjahresplan 480 Milliarden RMB (≈ 66 Milliarden USD) für Wasserwege und Küstenerweiterungen bis 2025 eingeplant . Diese Investitionen verkürzen die Umschlagzeiten, senken die Emissionen pro zwanzig Fuß Entsprechungseinheit (TEU) um bis zu 35% und verändern die Wettbewerbsposition im gesamten Markt für Hafeninfrastruktur.

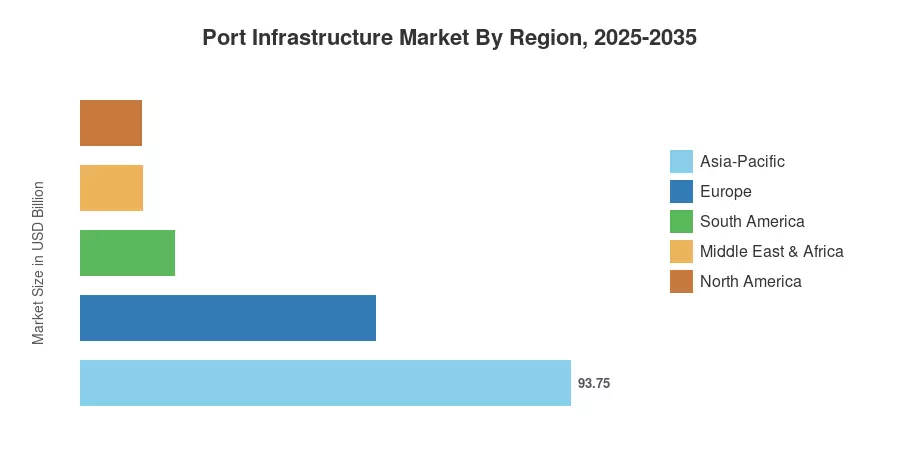
Der asiatisch-pazifische Raum dominiert den Markt für Hafeninfrastruktur mit einem geschätzten Anteil von 41,5% im Jahr 2025, angetrieben durch die Mega-Port-Erweiterung Chinas und Indiens Sagarmala-Programm. Europa hält den zweitgrößten Anteil mit etwa 25,0%, gestützt durch die TEN-T-Korridorinvestitionen der EU. Der asiatisch-pazifische Raum verzeichnet auch die schnellste regionale CAGR bis 2035, da die Regierungen den Bau von Tiefwasserliegeplätzen und die Bereitschaft zur LNG-Bunkering beschleunigen, um sich verändernde globale Handelsrouten zu erfassen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Hafenart

  • Seehäfen machten 2025 etwa 80,6% des Marktes für Hafeninfrastruktur aus, was die Dominanz der Tiefwasser-Küstenterminals im globalen Handel widerspiegelt.
  • Inlandshäfen werden voraussichtlich mit einer CAGR von 5,20% bis 2035 wachsen, unterstützt durch multimodale Konnektivitätsinvestitionen, die Fluss- und Schienenkorridore mit Küstentoren verbinden.

• Nach Anwendung

  • Frachtoperationen machten 2025 etwa 83,9% des Marktes für Hafeninfrastruktur aus, da die containerisierten und trockenen Massengutvolumina weiterhin zunehmen.
  • Der Passagiersektor wird voraussichtlich eine CAGR von 5,18% bis 2035 verzeichnen, angetrieben durch Upgrades der Kreuzfahrtterminals im Mittelmeer und in der Karibik.

• Nach Eigentumsmodell

  • Öffentliche Einrichtungen hielten 2025 etwa 47,8% des Marktes für Hafeninfrastruktur.
  • Private Betreiber werden voraussichtlich mit einer CAGR von 5,12% bis 2035 wachsen, da konzessionsbasierte Modelle in Schwellenländern an Bedeutung gewinnen.

• Nach Technologieadoptionsgrad

  • Konventionelle Terminals machten 2025 etwa 60,5% des Marktes für Hafeninfrastruktur aus, obwohl halbautomatisierte und vollautomatisierte Einrichtungen an Marktanteilen gewinnen.
  • Vollautomatisierte Terminals wachsen mit einer CAGR von 5,10% bis 2035.

• Nach Region

  • Der asiatisch-pazifische Raum erfasste 2025 schätzungsweise 41,5% des Marktes für Hafeninfrastruktur.
  • Nordamerika erweitert seine Pipeline zur Modernisierung von Häfen durch die spezifischen Zuweisungen des IIJA.


Marktgröße und Prognose für Hafeninfrastruktur (2021–2035)

Die Marktgrößenschätzung basiert auf einem triangulierten Ansatz: einer Bottom-up-Verfolgung der Investitionen in über 450 Häfen weltweit, validiert durch Top-down-Handelsvolumen-Proxys (UNCTAD-Daten zum maritimen Durchsatz) und durch proprietäre Angebotsseitenerhebungen mit EPC-Auftragnehmern und Terminalbetreibern [3].
Marktgröße und Prognose für Hafeninfrastruktur
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Staatlicher Anreiz zur Modernisierung von Häfen +1.2% Global Kurzfristig (≤ 2 Jahre)
Neuausrichtung von Handelsrouten und Near-Shoring +0.9% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Automatisierung und Einsatz von digitalen Zwillingen +0.8% Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)
IMO-Dekarbonisierungsmandate +0.7% Global Langfristig (≥ 4 Jahre)
Binnenwasserstraßen- und multimodale Konnektivität +0.5% Asien-Pazifik, Südamerika Langfristig (≥ 4 Jahre)
Erweiterung von Kreuzfahrt- und Passagierterminals +0.3% Europa, Naher Osten Mittel- bis langfristig (2–4 Jahre)
5G- und IoT-fähiges Yard-Management +0.3% Asien-Pazifik, Nordamerika Kurzfristig (≤ 2 Jahre)


Staatlicher Anreiz zur Modernisierung von Häfen

Öffentliche Ausgaben bleiben der größte Beschleuniger für den Markt der Hafeninfrastruktur. Das US-Infrastrukturinvestitions- und Arbeitsgesetz (IIJA) hat bis 2026 17 Milliarden USD für Verbesserungen von Häfen und Wasserwegen bereitgestellt . Parallel dazu hat Indiens Sagarmala-Initiative seit 2015 über 12 Milliarden USD für hafenbezogene Projekte mobilisiert, wobei Phase III 35 neue Liegeplätze bis 2030 anstrebt . Diese Programme verkürzen die Beschaffungszeiten und verringern das Risiko privater Co-Investitionen, wodurch die Multiplikatoreffekte entlang der Wertschöpfungskette verstärkt werden.

Neuausrichtung von Handelsrouten und Near-Shoring

Geopolitische Fragmentierung lenkt Containervolumina von einer Abhängigkeit von Einzel-Hubs ab. Die Häfen an der Pazifikküste Mexikos verzeichneten zwischen 2022 und 2024 einen Anstieg des Durchsatzes um 22%, da US-Importeure ihre Beschaffungsquellen von China diversifizierten [7]. Ähnliche Dynamiken zeigen sich in Vietnam und Marokko, wo Hafenbehörden die Genehmigungen für Tiefwasserliegeplätze beschleunigten, um umgeleitete Nachfrage zu erfassen. Der Markt für Hafeninfrastruktur wird profitieren, da sekundäre Knoten völlig neue logistische Strukturen an Land benötigen.

Automatisierung und Einsatz von digitalen Zwillingen

Terminalbetreiber setzen automatisierte Stapelkräne, Systeme zur optischen Zeichenerkennung an Toren und Plattformen zur Simulation digitaler Zwillinge ein, um den Durchsatz pro Hektar um 25–40% zu steigern . Rotterdams Maasvlakte II und Shanghais Yangshan Phase IV haben gezeigt, dass vollständig automatisierte Anlagen die Arbeitskosten um etwa 30% senken und gleichzeitig die Produktivität der Liegeplätze erhöhen. Diese Nachweise katalysieren Investitionsverpflichtungen in mittelgroßen Häfen in Südostasien und im Arabischen Golf.

IMO-Dekarbonisierungsmandate

Die überarbeitete GHG-Strategie der Internationalen Seeschifffahrtsorganisation zielt darauf ab, die Kohlenstoffintensität des Schiffsverkehrs bis 2030 im Vergleich zu den Werten von 2008 um 40% zu reduzieren [11]. Häfen sind verpflichtet, Infrastrukturen für Kaltverstromung nachzurüsten, Landstromanschlüsse zu installieren und alternative Kraftstoffbetankungen anzubieten, um den Vorschriften zu entsprechen. Vor 2035 wird der Markt für Hafeninfrastruktur Milliarden in Elektrifizierungs-Upgrades aufnehmen, da mehr als 200 Haupthäfen weltweit eine Zertifizierung für grüne Korridore anstreben.


Analyse der Auswirkungen von Einschränkungen

Die untenstehenden Auswirkungen sind richtungsweisend und spiegeln qualitative Gegenwinde wider; sie ziehen sich nicht direkt von der zusammengesetzten CAGR ab.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Kapitalintensität und lange Amortisationszeiten –0.6% Global Langfristig (≥ 4 Jahre)
Regulatorische und umweltbedingte Genehmigungsverspätungen –0.5% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Arbeitsplatzverlagerung und Risiko des Übergangs der Arbeitskräfte –0.3% Global Mittel- bis langfristig (2–4 Jahre)
Geopolitische Störungen der Lieferketten –0.4% Global Kurzfristig (≤ 2 Jahre)
Klima- und Meeresspiegelanstiegsexposition –0.3% Asien-Pazifik, Kleine Inselstaaten Langfristig (≥ 4 Jahre)


Hohe Kapitalintensität und lange Amortisationszeiten

Ein einzelner Tiefwasser-Containeranleger kann 500 Millionen bis 1,2 Milliarden USD an Baukapital erfordern, wobei die Amortisationshorizonte für Konzessionen 20 bis 30 Jahre betragen [17]. Staatsanleihen-Ratings und Währungsvolatilität in Schwellenländern erhöhen die Finanzierungskosten und entmutigen Greenfield-Angebote. Diese Kapitalbarriere schränkt das Tempo ein, mit dem der Markt für Hafeninfrastruktur die latente Nachfrage nach Handelsvolumen aufnehmen kann, insbesondere in Subsahara-Afrika und Südasien.

Regulatorische und umweltbedingte Genehmigungsverspätungen

In der Europäischen Union erfordern Umweltverträglichkeitsprüfungen für Küstenausbau in der Regel 3–5 Jahre, während die Genehmigungen zur Vertiefung von Schifffahrtskanälen durch das US Army Corps of Engineers bis zu 7 Jahre dauern können . Der Markt für Hafeninfrastruktur in entwickelten Volkswirtschaften erlebt eine Verlangsamung der kurzfristigen Entwicklung aufgrund der Verzögerung zwischen Investitionsabsicht und Projektbeginn, die auf diese Zeitrahmen zurückzuführen ist.


Geopolitische Störungen

Umleitungen im Roten Meer im Jahr 2024 und anhaltende Spannungen in der Taiwanstraße führen zu Routenvolatilität, die die langfristige Planung der Hafen-Kapazitäten kompliziert. Betreiber sehen sich dem Risiko ausgesetzt, für Nachfragekorridore zu bauen, die sich verschieben, bevor die Projekte den operativen Status erreichen, was die Exposition gegenüber stillgelegten Vermögenswerten im Markt für Hafeninfrastruktur erhöht.


Hafeninfrastrukturmarkt Chancen

LNG- und alternative Kraftstoff-Bunkerinfrastruktur

Mit den strenger werdenden Kohlenstoffintensitätsvorschriften der IMO bis 2030 werden Häfen, die zuerst Methanol, Ammoniak und LNG-Bunkeranlagen installieren, Treibstoffversorgungsumsätze in Höhe von geschätzten 18 Milliarden USD jährlich bis 2032 erzielen [11]. Frühe Akteure in Singapur und Antwerpen-Brügge ziehen bereits bevorzugte Routenallokationen von Reederei-Allianzen an.

Digitale Hafen-Community-Plattformen

Hafen-Community-Systeme, die Zoll-, Terminalbetriebs- und Binnenlogistiksysteme auf einer einzigen Datenebene integrieren, können pro Transaktion Datengebühren monetarisieren. Die Weltbank schätzt, dass digitale Handelsförderungsplattformen die Verweildauer von Fracht um 20–30% reduzieren, was die Zahlungsbereitschaft unter Spediteuren und Zollmaklern erhöht [3]. Dieses Datenmonetarisierungsmodell eröffnet wiederkehrende Einnahmemöglichkeiten im angrenzenden Hafeninfrastrukturmarkt.

Entwicklung von Greenfield-Projekten in Schwellenländern

Der subsaharische Raum verarbeitet weniger als 4% des globalen Containerumschlags, obwohl die Küstenlinie über 30.000 km beträgt [21]. Der Hafen von Lamu in Kenia und Bagamoyo in Tansania stellen Neubau-Möglichkeiten dar, bei denen der Hafeninfrastrukturmarkt geografisch expandieren und sich von der Sättigung reifer Märkte diversifizieren kann.

Klimafeste Kaianlagen und Wellenbrecher-Retrofit

Hafenbehörden sind gezwungen, in höhergelegene Kaiwände, verstärkte Wellenbrecher und adaptive Regenwasserbewirtschaftung zu investieren, als Folge der Intensivierung von Sturmfluten und dem Anstieg des Meeresspiegels. Bis 2035 erwartet die OECD, dass die kumulierten Ausgaben für Klimaanpassungen an Küstenhäfen 50 Milliarden USD überschreiten werden [15]. Dieser Retrofit-Zyklus ist zusätzlich zu den Investitionen in Neubauten und erweitert den adressierbaren Umfang des Hafeninfrastrukturmarktes.


Erweiterung von Binnenhäfen und multimodalen Knotenpunkten

Regierungen in Indien, Brasilien und China investieren in Flusshafen-Netzwerke, die Küstentore entlasten und die Kosten für den letzten Kilometer um 15–25% senken . Das Jal Marg Vikas-Projekt Indiens am Ganges zielt allein auf 800 Millionen USD an wassergebundenen Hafenanlagen bis 2030 ab. Binnenknoten stellen eine Wachstumsgrenze innerhalb des Hafeninfrastrukturmarktes dar.


Hafeninfrastrukturmarkt Zukunftsaussichten

Autonome und KI-optimierte Terminaloperationen

Bis 2030 wird erwartet, dass mindestens 60 große Containerterminals weltweit mit voller oder nahezu voller Automatisierung betrieben werden, gegenüber etwa 20 im Jahr 2025 [12]. KI-gesteuerte Algorithmen zur Hofplanung und maschinenvisuelle Containeridentifikationssysteme werden die Umschlagzeiten von Schiffen um weitere 15–20% verkürzen und die Wettbewerbsdifferenzierung im Markt für Hafeninfrastruktur intensivieren.

Elektrifizierung und Superzyklus der Landstromversorgung

Die EU-Verordnung über alternative Kraftstoffinfrastrukturen (AFIR) schreibt bis 2030 an allen TEN-T-Kernhäfen Landstrom vor [9]. Kaliforniens At-Berth-Verordnung verlangt bereits, dass Schiffe die Emissionen von Hilfsmaschinen um 80% reduzieren. Diese Vorgaben lösen eine globale Welle von Landstrominstallationen aus, die bis 2035 kumuliert über 8 Milliarden USD wert sein wird und die Elektrifizierungsschicht des Marktes für Hafeninfrastruktur erweitert.

Plattformökonomie und digitale Handelsförderung

Hafen-Community-Plattformen, die die Schiffsplanung, Zollabfertigung und die Orchestrierung der Binnenlogistik in einer einzigen digitalen Schicht bündeln, wandeln sich von Kostenstellen-IT-Projekten zu umsatzgenerierenden Plattformen. Singapurs MPA und Rotterdams Portbase zeigen, dass Daten-Sharing-Ökosysteme die Dokumentenbearbeitungszeit um 40–50% reduzieren können, wodurch Abonnement- und Transaktionsgebühren-Modelle entstehen [3].

ESG-Berichterstattung und Mobilisierung grüner Finanzen

Bis 2024 hatte die kumulierte Emission von grünen Anleihen und nachhaltigkeitsgebundenen Finanzierungen für Hafenprojekte 6 Milliarden USD überschritten [17]. Hafenbehörden, die Infrastrukturinvestitionen mit Klimarisikometriken in Einklang bringen, werden Zugang zu kostengünstigerem Kapital haben, da sich ESG-Offenlegungsrahmen wie die EU-Taxonomie und ISSB-Standards weiterentwickeln. Bis 2035 wird erwartet, dass diese Dynamik einen zunehmenden Anteil der Infrastrukturfinanzierungsströme in den Markt für Hafeninfrastruktur lenkt.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik 41,5% Anteil (2025) Erweiterung von Mega-Häfen, LNG-Bunkering, Automatisierung
Europa 56,48 Milliarden USD (2025) Compliance mit grünen Korridoren, TEN-T-Upgrades
Nordamerika 5,15% CAGR (2026–2035) Modernisierung finanziert durch IIJA, Near-Shoring-Kapazität
Südamerika 18,07 Milliarden USD (2025) Erweiterung von Rohstoff-Exportterminals
Mittlerer Osten & Afrika 5,25% CAGR (2026–2035) Positionierung von Umschlagzentren, Greenfield-Bauten
Gesamt 225,90 Milliarden USD (2025) —

Der Markt für Hafeninfrastruktur wird von unterschiedlichen regionalen Investitionszyklen geprägt. Asien-Pazifik führt sowohl bei den absoluten Ausgaben als auch bei der Wachstumsdynamik, während Europa die höchste Technologieintensität pro Liegeplatz aufweist. Nordamerika durchläuft einen Modernisierungszyklus zur Aufholung, und aufstrebende Regionen nutzen konzessionäre Finanzierungen, um grundlegende Kapazitäten aufzubauen.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 72,3% des regionalen Anteils IIJA-Hafenallokationen und Baggerprogramme
Kanada 5,22% CAGR Erweiterung des Pazifischen Torwegs (Prince Rupert) [22]
Mexiko 3,18 Milliarden USD (2025) Near-Shoring-Fertigungs-Korridore [7]


Der Markt für Hafeninfrastruktur in Nordamerika durchläuft seinen bedeutendsten Modernisierungszyklus seit Jahrzehnten. Die IIJA-Allokation von 17 Milliarden USD für Häfen finanziert Projekte zur Vertiefung von Kanälen entlang der Golf- und Ostküste, um Neo-Panamax-Schiffe aufzunehmen, während die Pazifikhäfen Mexikos sich darauf vorbereiten, Near-Shoring-Lieferketten aus Asien zu absorbieren.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 22,4% des regionalen Anteils Automatisierungs-Upgrades in Hamburg und Bremerhaven [9]
Vereinigtes Königreich 6,12 Milliarden USD (2025) Freeport-Programm nach dem Brexit [23]
Frankreich 5,05% CAGR Investitionen im Korridor Le Havre – Marseille [9]
Italien 14,8% des regionalen Anteils Positionierung von Umschlag in Genua und Triest
Spanien 4,89 Milliarden USD (2025) Volumen im Mittelmeer-Torweg
Nordische Länder 5,18% CAGR Vorbereitung auf arktische Schifffahrtsrouten
Russland 7,2% des regionalen Anteils Bau von Terminals auf der Nordseeroute
Rest von Europa 5,62 Milliarden USD (2025) EU-Kohäsionsfonds Hafen-Upgrades


Die Hafeninvestitionen in Europa werden durch die Connecting Europe Facility der EU vorangetrieben, die bis 2027 25,8 Milliarden EUR für TEN-T-Verkehrskorridore bereitgestellt hat [9]. Deutschland und die Niederlande führen die Automatisierungsadoption an, während die Mittelmeer-Hubs in Italien und Spanien in Umschlagkapazitäten investieren, um die Relay-Volumen zwischen Asien und Europa zu erfassen. Der Markt für Hafeninfrastruktur in Europa profitiert von strengen Vorschriften zur Landstromversorgung, die bis 2030 Elektrifizierungsnachrüstungen an allen Kernnetz-Häfen erfordern.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,5% des regionalen Anteils Investitionen in Wasserwege im 14. Fünfjahresplan
Indien 5,35% CAGR Sagarmala-Programm Phase III
Japan 7,84 Milliarden USD (2025) Erdbebenresistente Hafenrekonstruktion
Südkorea 11,2% des regionalen Anteils Erweiterung des neuen Hafens von Busan
ASEAN 5,40% CAGR Tiefwasserbauten in Vietnam und Indonesien
Rest von Asien-Pazifik 5,12 Milliarden USD (2025) Klimaanpassung auf pazifischen Inseln


Die Dominanz Asien-Pazifiks im Markt für Hafeninfrastruktur spiegelt Chinas unübertroffene Baukapazität wider – sieben der zehn verkehrsreichsten Containerhäfen der Welt nach TEU sind chinesisch – kombiniert mit Indiens ehrgeiziger Agenda zur Küstenentwicklung. Die ASEAN-Staaten sind die am schnellsten wachsende Subregion, da die Terminals Lach Huyen in Vietnam und Patimban in Indonesien um die Absorption von Fertigungsdiversifizierungen aus China wetteifern.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 58,3% des regionalen Anteils Erweiterung des Hafens von Santos und Soja-Exportkorridore
Argentinien 4,95% CAGR Upgrades von Getreide-Terminals am Paraná-Fluss
Rest von Südamerika 3,42 Milliarden USD (2025) Kupfer-Exportterminals in Chile und Peru


Rohstoffexporte prägen den Markt für Hafeninfrastruktur in Südamerika. Das Erweiterungsprojekt in Santos, Brasilien, fügt vier neue Liegeplätze hinzu, um Rekordmengen an Soja und Eisenerz zu bewältigen, während Chile und Peru die Ladevorrichtungen für Kupferkonzentrat aufrüsten, um die Nachfrage asiatischer Schmelzwerke zu bedienen .

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,6% des regionalen Anteils NEOM- und Rote-Meer-Torprojekte
VAE 4,25 Milliarden USD (2025) Erweiterung des Hafens Jebel Ali und Khalifa
Südafrika 5,08% CAGR Upgrades von Umschlägen in Durban und Ngqura
Ägypten 16,4% des regionalen Anteils Terminals in der Suezkanal-Wirtschaftszone
Rest von MEA 5,30% CAGR Kenias Lamu-Hafen und Greenfields in Westafrika [21]


Der Mittlere Osten & Afrika stellt die am schnellsten wachsende Grenze für den Markt für Hafeninfrastruktur dar, da die Golfstaaten Staatsvermögen nutzen, um Mega-Umschlagzentren zu bauen, während ostafrikanische Nationen erste Generation von Tiefwasseranlagen entwickeln. Die Logistikagenda Saudi-Arabiens Vision 2030 allein zielt darauf ab, bis zum Ende des Jahrzehnts 12 Milliarden USD in hafenbezogene Investitionen zu lenken .


Markt für Hafeninfrastruktur nach Region, 2025-2035

Hafeninfrastrukturmarkt Marktsegmentierung

Nach Hafenart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Seehafen 80,6% Anteil (2025) Globale containerisierte Handelsvolumina
Hinterlandhafen 5,20% CAGR (2026–2035) Investitionen in multimodale Korridore
Andere (Trockenhäfen, Freizonen) 10,38 Milliarden USD (2025) Politik zur Handelsförderungszone


Seehäfen bleiben das Rückgrat des Marktes für Hafeninfrastruktur und bearbeiten den Großteil der internationalen Warenbewegungen. Der Bau von Tiefwasseranlegestellen für Ultra-Large Container Vessels (ULCVs) mit mehr als 24.000 TEU konzentriert die Investitionen unter den führenden Küstenzentren. Hinterlandhäfen sind hingegen das am schnellsten wachsende Segment, da Regierungen in Indien, Brasilien und Mitteleuropa die Fluss- und Schienenanbindung priorisieren, um die Küstentore zu entlasten und die Frachtkosten zu senken.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Fracht 83,9% Anteil (2025) Containerisierte, Schütt- und Flüssigfrachtumschlag
Passagier 5,18% CAGR (2026–2035) Erweiterung von Kreuzfahrtterminals und Modernisierung von Fähren


Fracht dominiert den Markt für Hafeninfrastruktur, wobei containerisierte, trockene Schütt- und Flüssigschüttbetriebe kontinuierliche Kapazitätserweiterungen erfordern. Das Passagiersegment, obwohl kleiner, beschleunigt sich, da Kreuzfahrtgesellschaften größere Schiffe bestellen, die speziell gebaute Heimathäfen mit integrierten Zoll- und Gepäckabfertigungssystemen benötigen.

Nach Eigentumsmodell

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Öffentlich 47,8% Anteil (2025) Staatliche Infrastrukturmandate
Privat 5,12% CAGR (2026–2035) Konzessions- und PPP-Modelle in Schwellenländern


Öffentlicher Besitz prägt nach wie vor einen Großteil des Marktes für Hafeninfrastruktur, insbesondere in Europa und Teilen Asiens, wo nationale Hafenbehörden Land- und Wasserflächen kontrollieren. Private Konzessionsbetreiber gewinnen an Boden, insbesondere in Afrika und Lateinamerika, wo Regierungen nicht über die finanziellen Mittel für eine selbstfinanzierte Hafenentwicklung verfügen und auf Build-Operate-Transfer (BOT)-Vereinbarungen zurückgreifen.

Nach Technologiestandard

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Konventionell 60,5% Anteil (2025) Legacy-Braunfeldterminalbetriebe
Semi-Automatisiert 52,16 Milliarden USD (2025) Inkrementelle Automatisierungsupgrades
Vollautomatisiert 5,10% CAGR (2026–2035) Greenfield-Mega-Terminalbauten


Konventionelle Terminals stellen nach wie vor die Mehrheit des Marktes für Hafeninfrastruktur nach installierter Basis dar, obwohl Neubauprojekte überwiegend mindestens semi-automatisierte Ausrüstung spezifizieren. Vollautomatisierte Einrichtungen — exemplifiziert durch Qingdaos QQCTN und Rotterdams APMT Maasvlakte II — liefern 30–40% höheren Durchsatz pro Hektar, was sie zur bevorzugten Entwurfsvorlage für jeden Greenfield-Terminal macht, der nach 2026 in Betrieb genommen wird.


Wettbewerbsbenchmarking

Der Markt für Hafeninfrastruktur weist eine moderate Konzentration auf. Die fünf größten Akteure halten zusammen schätzungsweise 22–28% Marktanteil, was eine Landschaft widerspiegelt, die globale EPC-Auftragnehmer mit staatlich unterstützten Baukonzernen und internationalen Terminalbetreibern verbindet. Der Herfindahl-Hirschman-Index (HHI) liegt im niedrigen bis moderaten Bereich, was auf einen bedeutenden Wettbewerb ohne monopolistische Dominanz hinweist.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Hafeninfrastrukturmarkt Strategische Positionierung
China Communications Construction Co. (CCCC) ~6–9% Baggerarbeiten, Kaubau, Terminal-Design-Bau Dominant im asiatisch-pazifischen Raum und bei Belt & Road-verbundenen Projekten
DP World ~4–6% Terminalbetrieb, Greenfield-Entwicklung, Logistikparks Globales Konzessionsportfolio in über 40 Ländern
APM Terminals (A.P. Moller-Maersk) ~3–5% Containerterminalbetrieb, Automatisierungssysteme Vertikale Integration mit den Muttergesellschaften
Hutchison Port Holdings ~3–5% Containerterminalbetrieb, Hafenmanagement Pan-asiatische und europäische Gateway-Präsenz
PSA International ~3–5% Terminalbetrieb, digitale Hafenlösungen Dominanz des Hub in Singapur und globales JV-Netzwerk
Bechtel Corporation ~2–4% EPC für Mega-Häfen und marine Bauarbeiten Großangelegte Greenfield-Bauten in Schwellenländern
AECOM ~2–3% Hafenplanung, Umwelttechnik, Design Beratungs- und Designleistungen in allen Regionen
China Harbour Engineering Co. (CHEC) ~2–4% Marine Bauingenieurwesen, Wellenbrecherbau Projektpipeline in Subsahara-Afrika und Südasien
Fluor Corporation ~1–3% EPC, Projektmanagement für Hafenanlagen Fokus auf nordamerikanische und nahöstliche Projekte
Royal HaskoningDHV ~1–2% Hafen-Masterplanung, Küstentechnikberatung Beratungsmandate in Europa und Afrika


Aktuelle Nachrichten & Entwicklungen

  • DP World (Oktober 2024): Ankündigung einer Expansion des Jebel Ali Terminal 4 im Wert von 1,2 Milliarden USD, die 3,1 Millionen TEU an jährlicher Kapazität und eine Verbindung zur Landstromversorgung für alle neuen Liegeplätze hinzufügt .


  • Internationale Seeschifffahrtsorganisation (Juli 2023): Verabschiedung der überarbeiteten GHG-Strategie, die auf Netto-Null-Emissionen aus der internationalen Schifffahrt bis etwa 2050 abzielt und weltweit Investitionen in Landstrom- und alternative Kraftstoffinfrastruktur katalysiert [11].


  • Saudi Ports Authority (Mawani) (November 2023): Vergabe einer 30-jährigen Konzession für das neue Red Sea Gateway Terminal in Jeddah im Wert von 1,5 Milliarden USD an ein Konsortium, das von DP World geleitet wird .


Hafeninfrastrukturmarkt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Hafeninfrastruktur, der Seehäfen, Binnenhäfen und Trockenhäfen abdeckt
Studienzeitraum 2021–2035
CAGR 5,10 % (2026–2035)
Basisjahr 2025 — 225,90 Milliarden USD
Prognosebeginn 2026 — 237,42 Milliarden USD
Prognoseende 2035 — 371,50 Milliarden USD
Schnellst wachsendes Segment Binnenhäfen (nach Hafenart); Vollautomatisierte Terminals (nach Technologiestufe)
Profilierte Unternehmen 10 (CCCC, DP World, APM Terminals, Hutchison Ports, PSA International, Bechtel, AECOM, CHEC, Fluor, Royal HaskoningDHV)
Bewährungswährung USD Milliarden

FAQs

Wie unterscheidet sich der Markt für Hafeninfrastruktur vom breiteren Sektor der Logistikinfrastruktur?
Er konzentriert sich speziell auf feste Anlagen in Häfen — Kaianlagen, Liegeplätze, Wellenbrecher, Baggerarbeiten und Terminalgelände — anstatt auf Lagerhaltung oder Überlandtransport. Logistikinfrastruktur umfasst Binnenverteilungsnetze, die außerhalb der Hafen Grenzen liegen [3].
Welche Konzessionslaufzeit ist typisch für private Hafeninvestitionen?
Die meisten Konzessionen laufen 25–35 Jahre, wobei Terminalbetreiber Kapital durch volumenabhängige Tarifsysteme zurückgewinnen. Kürzere Laufzeiten unter 20 Jahren schrecken Bieter oft ab, da die Rückzahlungsfenster unzureichend sind [17].
Wie beeinflusst die Regelung zur Landstromversorgung die Betriebskosten von Terminals?
Die Installation von Landstrom kostet 2–5 Millionen USD pro Liegeplatz, reduziert jedoch den Kraftstoffverbrauch von Hilfsmaschinen während Hafenanläufen um bis zu 90 %. Regulatorische Vorgaben in der EU und Kalifornien machen diese Ausgaben nicht diskretionär [11].
Welche aufkommende Technologie stellt die größte Störung für den Markt der Hafeninfrastruktur dar?
Digitale Zwillingssimulationsplattformen verändern die Kapitalplanung, indem sie Betreibern ermöglichen, Durchsatz-, Klima- und Geräteszenarien zu modellieren, bevor sie Baubudgets festlegen. Frühe Anwender berichten von 12–18 % Reduzierungen bei Kostenüberschreitungen in der Entwurfsphase .
Welche Finanzierungsmechanismen werden am häufigsten für Greenfield-Hafenprojekte in Afrika verwendet?
Von der AfDB unterstützte Entwicklungsfinanzierung und ermäßigte Kredite von DFIs bilden typischerweise die Grundlage der Finanzierung, ergänzt durch Private-Equity-Co-Investitionen über Build-Operate-Transfer-Strukturen [21].
Wie verändern Anforderungen an die Klimaanpassung die Projektzeitpläne für den Markt der Hafeninfrastruktur?
Modelle zum Anstieg des Meeresspiegels und Studien zur Sturmflutresilienz können 12–18 Monate zur Vorbauphase hinzufügen. Häfen in gefährdeten Zonen müssen jetzt für 0,5–1,0 Meter Höhenpuffer über den aktuellen Gezeitenbenchmarks planen [15].
Welche Rolle spielen Freihandelszonen bei der Kapitallenkung in den Markt der Hafeninfrastruktur?
Freihandelszonen ziehen ergänzende Lager- und Leichtfertigungsinvestitionen an, die den Bau von Liegeplätzen mit höherer Kapazität rechtfertigen. Die Jebel Ali Freihandelszone der VAE allein generiert über 30 % des BIP von Dubai und sichert damit nachhaltige Ausgaben für die Hafenexpansion .
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















