Markt für Pico-Projektoren Marktzusammenfassung
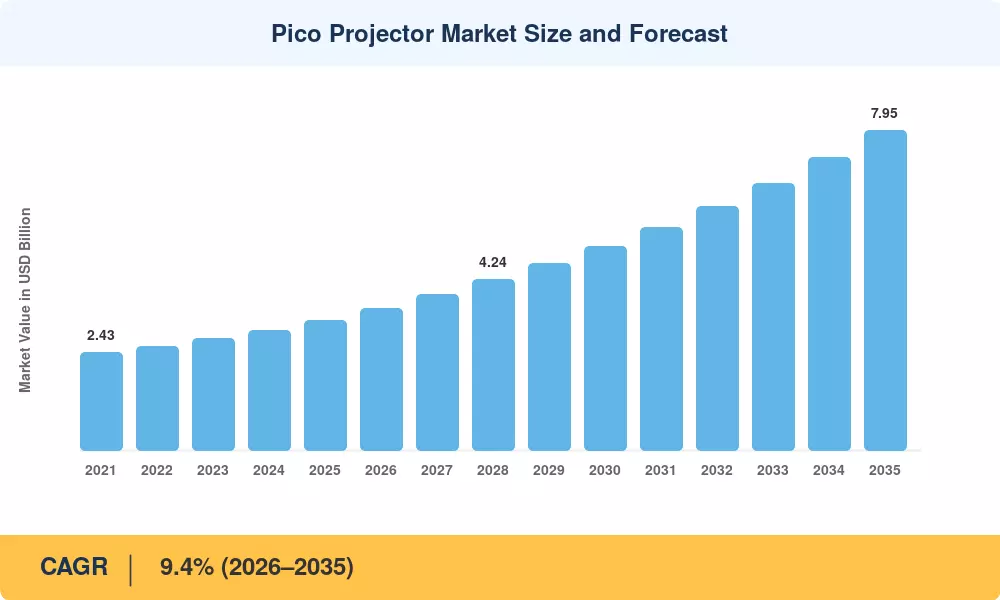
Der Markt für Pico-Projektoren erreichte im Jahr 2025 einen geschätzten Wert von 3,24 Milliarden US-Dollar und wird voraussichtlich von 3,54 Milliarden US-Dollar im Jahr 2026 auf 7,95 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 9,4 % im Prognosezeitraum entspricht. Beschleunigte Investitionen von Smartphone-OEMs, die Projektionsmodule in Flaggschiff-Handys integrieren, und Automobilmarken, die diese integrierenAugmented RealityDie Einführung von Head-up-Displays in Mittelklassefahrzeugen verankert diese Expansion. Staatliche Digitalisierungsprogramme im Bildungsbereich in Südostasien und Afrika südlich der Sahara, wo batteriebetriebene Projektoren aufgrund der instabilen Netzstromversorgung die einzig praktikable Option darstellen, schaffen eine strukturelle Nachfrageschicht, die herkömmliche AV-Geräte nicht bedienen können.
Ein entscheidender Technologiewandel verändert den Pico-Projektormarkt von innen heraus. Herkömmliche Quecksilberlampen-Motoren, die alle 3.000–5.000 Stunden einen Lampenwechsel erforderten, werden durch Festkörper-LED- und Laserlichtquellen mit einer Nennlebensdauer von über 20.000 Stunden ersetzt. Die neuesten DLP-Pico-Chipsätze von Texas Instruments und die Laserstrahl-Steuerungsmodule von MicroVision verfügen über komprimierte optische Motoren auf Volumina, die klein genug für tragbare und helmmontierte Anwendungsfälle sind, was bis 2028 weltweit ein Interesse an der Beschaffung von Verteidigungsgütern wecken wird, das auf über 450 Millionen US-Dollar geschätzt wird[1].
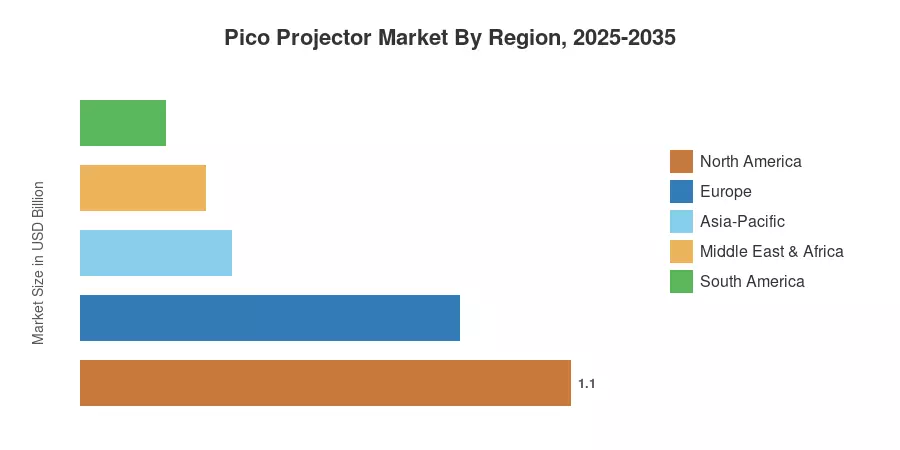
Nordamerika erwirtschaftete im Jahr 2025 rund 34,0 % des Umsatzes auf dem Pico-Projektormarkt, unterstützt durch robuste AV-Aktualisierungszyklen für Unternehmen und die Nachfrage der Verbraucher nach Outdoor-Kinoanlagen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird voraussichtlich bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,4 % wachsen, angetrieben durch Chinas Lieferkette für Unterhaltungselektronik und Indiens Mandat für intelligente Klassenzimmer. Europa hatte mit rund 26,2 % den zweitgrößten Anteil, wobei die Unternehmensnachfrage in Deutschland und Großbritannien den größten Anteil hatte. Der Markt für Pico-Projektoren dürfte bis weit in das nächste Jahrzehnt hinein von konvergenten Kräften profitieren – schrumpfende Optiken, steigende Helligkeit und wachsende Anwendungsfälle.
Wichtige Erkenntnisse aus dem Bericht
• Nach Technologie
- Die digitale Lichtverarbeitung machte im Jahr 2025 schätzungsweise 33,3 % des Pico-Projektormarktes aus, was das ausgereifte Ökosystem und die breite OEM-Integration widerspiegelt.
- Es wird prognostiziert, dass die Laserstrahllenkung bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,6 % wachsen wird, um Marktanteile zu erobern, wenn die Komponentenkosten sinken.
• Nach Produkttyp
- Standalone-Pico-Projektoren hatten im Jahr 2025 einen Umsatzanteil von rund 43,5 % und wurden von Verbrauchern und Kleinunternehmen, die Plug-and-Play-Lösungen suchen, bevorzugt.
• Auf Antrag
- Die Unterhaltungselektronik erwirtschaftete im Jahr 2025 schätzungsweise 43,0 % des Umsatzes auf dem Pico-Projektormarkt, während Head-up-Display-Anwendungen im Automobilbereich auf dem Weg zu einer durchschnittlichen jährlichen Wachstumsrate von 11,6 % sind.
• Nach Region
- Nordamerika behielt im Jahr 2025 mit 34,0 % den größten Anteil am Pico-Projektormarkt, wobei die USA den Großteil der Unternehmens- und Verbrauchernachfrage beisteuerten.
- Es wird erwartet, dass der asiatisch-pazifische Raum bis 2035 eine jährliche Wachstumsrate von 10,4 % verzeichnen wird und damit alle anderen Regionen übertreffen wird.
Marktgröße und Prognose (2021–2035)
Market Research Future verwendet eine triangulierte Methodik, die eine Bottom-up-Umsatzschätzung aus Herstellerlieferungen, eine makroökonomische Größenbestimmung von oben nach unten und primäre Interviews mit OEM-Beschaffungsteams kombiniert, um jährliche Marktbewertungen für Pico-Projektoren abzuleiten. Historische Daten basieren auf Zollhandelsdatenbanken und Aufzeichnungen über Halbleiterlieferungen, während das Prognosemodell S-Kurven zur Technologieeinführung und regionale BIP-gewichtete Nachfrageindizes berücksichtigt.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



