Otoskopmarkt

Marktforschungsbericht über Otoskope nach Otoskoptyp (Standard-Otoskope, Video-Otoskope, Faserskope), nach Energiequelle (Wiederaufladbar, Einweg), nach Lichtquelle (Halogen, LED, Xenon), nach Anwendung (Diagnose von Mittelohrentzündungen, Entfernung von Fremdkörpern, Entfernung von Ohrenschmalz), nach Endbenutzer (Krankenhäuser, Kliniken, Medizinische Zentren) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstum & Branchenprognose 2025 bis 2035
ID: MRFR/HC/28342-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Otoscope Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.65%
2024 Market Size$ 2.28 Billion
2025 Market Size$ 2.39 Billion
2035 Market Size$ 3.76 Billion
Key Players
Companies such as  Welch Allyn
Otovation
Heine Optotechnik
Karl Storz
Richard Wolf
Medtronic
Opportunities
  • Home Healthcare Trend in Otoscope Market
  • Technological Advancements in Otoscope Market
  • Increased Awareness of Ear Health in Otoscope Market

Otoskopmarkt Zusammenfassung

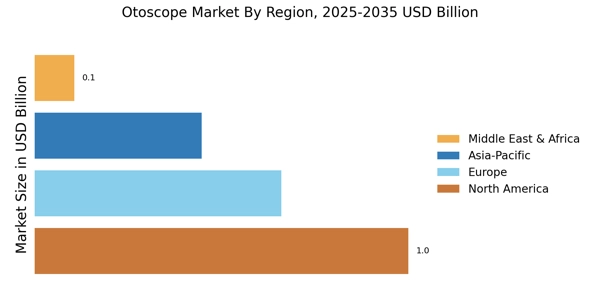
Laut der Analyse von MRFR wurde die Größe des Otoskopmarktes im Jahr 2024 auf 2,281 Milliarden USD geschätzt. Der Markt wird voraussichtlich von 2,387 Milliarden USD im Jahr 2025 auf 3,761 Milliarden USD bis 2035 wachsen, was einer CAGR von 4,65 % während der Prognosezeit 2025–2035 entspricht. Nordamerika führte den Markt mit über 43,84 % Marktanteil an und erzielte rund 1,0 Milliarden USD Umsatz.

Der Mikrochirurgiemarkt expandiert aufgrund der steigenden Nachfrage nach minimalinvasiven chirurgischen Eingriffen und der zunehmenden Prävalenz chronischer und komplexer Erkrankungen. Zu den wichtigsten Trends gehören Fortschritte in der robotergestützten Mikrochirurgie, hochpräzise chirurgische Instrumente, verbesserte Bildgebungstechnologien und eine wachsende Akzeptanz in Fachbereichen wie Neurochirurgie, Augenheilkunde und rekonstruktiver Chirurgie.

Laut der Weltgesundheitsorganisation machen nichtübertragbare Krankheiten über 70 % der globalen Todesfälle aus, was den Bedarf an fortschrittlichen chirurgischen Eingriffen erhöht.

Wichtige Markttrends & Highlights

Der Otoskopmarkt verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und ein zunehmendes Bewusstsein für Ohrengesundheit vorangetrieben wird.

  • Nordamerika bleibt der größte Markt für Otoskope, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Nachfrage nach Lösungen für Ohrengesundheit.
  • Die Region Asien-Pazifik ist der am schnellsten wachsende Markt, was einen zunehmenden Fokus auf den Zugang zur Gesundheitsversorgung und die Erschwinglichkeit widerspiegelt.
  • Videootoskope dominieren den Markt, während Standardotoskope das schnellste Wachstum aufgrund ihrer Kosteneffektivität und Benutzerfreundlichkeit verzeichnen.
  • Wichtige Markttreiber sind technologische Fortschritte und der wachsende Trend zur häuslichen Gesundheitsversorgung, neben einer steigenden Inzidenz von Ohrenerkrankungen.

Marktgröße & Prognose

2024 Marktgröße 2.281 (USD Milliarden)
2035 Marktgröße 3.761 (USD Milliarden)
CAGR (2025 - 2035) 4,65%

Hauptakteure

Unternehmen wie Welch Allyn (US), Otovation (US), Heine Optotechnik (DE), Karl Storz (DE), Richard Wolf (DE), Medtronic (IE), Ambu (DK), Ecleris (FR), Draeger (DE) sind einige der Hauptakteure auf dem globalen Markt.

Otoskopmarkt Treiber

Trend der häuslichen Gesundheitsversorgung im Otoskop-Markt

Der Otoskop-Markt erlebt einen signifikanten Wandel hin zu Lösungen für die häusliche Gesundheitsversorgung. Da Patienten zunehmend bevorzugen, ihre Pflege im Komfort ihrer eigenen vier Wände zu erhalten, wird die Nachfrage nach tragbaren und benutzerfreundlichen Otoskopen voraussichtlich steigen. Dieser Trend wird durch die wachsende alternde Bevölkerung und die Häufigkeit chronischer Ohrkrankheiten, die regelmäßige Überwachung erfordern, vorangetrieben.

Geräte für die häusliche Gesundheitsversorgung, einschließlich Otoskope, sind darauf ausgelegt, Patienten und Pflegekräfte zu befähigen, erste Bewertungen durchzuführen, was potenziell die Belastung der Gesundheitseinrichtungen verringern könnte. Marktdaten deuten darauf hin, dass der Bereich der häuslichen Gesundheitsversorgung voraussichtlich einen erheblichen Anteil am Otoskop-Markt ausmachen wird, was einen breiteren Trend hin zu dezentraler Gesundheitsversorgung widerspiegelt.

Technologische Fortschritte im Otoskop-Markt

Der Otoskop-Markt erfährt eine bemerkenswerte Transformation aufgrund schneller technologischer Fortschritte. Innovationen wie digitale Otoskope, die hochauflösende Bilder und Video-Funktionen bieten, werden zunehmend verbreitet. Diese Geräte verbessern die diagnostische Genauigkeit und ermöglichen eine bessere Patientenbeteiligung durch visuelle Hilfsmittel. Die Integration von künstlicher Intelligenz in Otoskope nimmt ebenfalls zu, was potenziell eine automatisierte Analyse von Ohrkrankheiten ermöglichen könnte.

Laut aktuellen Daten wird erwartet, dass der Markt für digitale Otoskope in den nächsten fünf Jahren mit einer jährlichen Wachstumsrate von etwa 8 % wachsen wird. Dieser Trend deutet auf eine Verschiebung hin zu ausgefeilteren diagnostischen Werkzeugen hin, die die Patientenergebnisse verbessern und klinische Arbeitsabläufe optimieren könnten.

Gestiegene Sensibilisierung für Ohrgesundheit im Otoskop-Markt

Der Otoskop-Markt profitiert von einem erhöhten Bewusstsein für Ohrgesundheit bei Verbrauchern und Gesundheitsfachleuten. Bildungsinitiativen und Kampagnen zur Förderung der Ohrgesundheit führen zu einer erhöhten Screening-Rate und frühzeitigen Erkennung von ohrbezogenen Problemen. Dieses wachsende Bewusstsein wird voraussichtlich die Nachfrage nach Otoskopen antreiben, da sowohl Gesundheitsdienstleister als auch Patienten zuverlässige Werkzeuge für Ohruntersuchungen suchen.

Darüber hinaus trägt der Anstieg präventiver Gesundheitspraktiken zur Expansion des Marktes bei, da Einzelpersonen proaktiver mit ihrer Gesundheit umgehen. Aktuelle Statistiken zeigen, dass die Inzidenz von Ohrenentzündungen und verwandten Erkrankungen hoch bleibt, was den Bedarf an effektiven diagnostischen Werkzeugen im Otoskop-Markt unterstreicht.

Steigende Inzidenz von Ohrkrankheiten im Otoskop-Markt

Der Otoskop-Markt wird erheblich von der steigenden Inzidenz von Ohrkrankheiten, einschließlich Mittelohrentzündung und Hörverlust, beeinflusst. Da diese Erkrankungen häufiger auftreten, wird die Nachfrage nach effektiven diagnostischen Werkzeugen wie Otoskopen voraussichtlich steigen. Laut Gesundheitsberichten sind jährlich Millionen von Menschen von Ohrkrankheiten betroffen, was Gesundheitsdienstleister dazu veranlasst, zuverlässige Lösungen für Diagnose und Behandlung zu suchen.

Dieser Trend wird voraussichtlich das Wachstum im Otoskop-Markt vorantreiben, da Praktiker fortschrittliche Werkzeuge benötigen, um genaue Bewertungen zu ermöglichen. Der zunehmende Fokus auf frühzeitige Diagnose und Intervention könnte den Markt weiter stärken, da eine rechtzeitige Behandlung Komplikationen im Zusammenhang mit Ohrkrankheiten verhindern kann.

Wachsende Investitionen in die Gesundheitsinfrastruktur im Otoskop-Markt

Der Otoskop-Markt ist aufgrund steigender Investitionen in die Gesundheitsinfrastruktur bereit für Wachstum. Regierungen und private Einrichtungen investieren erhebliche Mittel, um die Gesundheitsversorgung zu verbessern, insbesondere in aufstrebenden Märkten. Diese Investitionen werden voraussichtlich zur Beschaffung fortschrittlicher medizinischer Geräte, einschließlich Otoskopen, führen, um die diagnostischen Fähigkeiten zu verbessern.

Eine verbesserte Gesundheitsinfrastruktur erleichtert nicht nur den Zugang zu medizinischen Dienstleistungen, sondern fördert auch die Einführung moderner diagnostischer Werkzeuge. Marktanalysten deuten darauf hin, dass dieser Trend zu einem signifikanten Anstieg der Nachfrage nach Otoskopen führen könnte, da Gesundheitsdienstleister ihre Ausrüstung aufrüsten möchten, um den Bedürfnissen einer wachsenden Patientenzahl gerecht zu werden.

Einblicke in Marktsegmente

Nach Typ: Video-Otoskope (Größter) vs. Standard-Otoskope (Schnellstwachsende)

Auf dem Otoskopmarkt halten Video-Otoskope derzeit den größten Marktanteil, da sie über fortschrittliche technologische Merkmale verfügen, die die Visualisierung und Diagnose verbessern. Standard-Otoskope spielen, obwohl traditionell, weiterhin eine entscheidende Rolle, insbesondere in der Grundversorgung. Fiberskope sind vorhanden, nehmen jedoch aufgrund ihrer spezifischen Anwendungen und höheren Kosten einen kleineren Marktanteil ein. Im Gegensatz zu Video-Otoskopen werden Standard-Otoskope zunehmend aufgrund ihrer Kosteneffizienz und Benutzerfreundlichkeit in der Patientenversorgung bevorzugt. Die Wachstumstrends im Otoskopmarkt werden hauptsächlich durch Fortschritte in der digitalen Technologie und die steigende Nachfrage nach Telemedizin vorangetrieben. Während Gesundheitsdienstleister Innovationen annehmen, erleben Video-Otoskope ein robustes Wachstum aufgrund der Nachfrage nach hochauflösenden Bildern. In der Zwischenzeit verzeichnen Standard-Otoskope einen Anstieg der Akzeptanz, da Gesundheitsfachkräfte nach zuverlässigen und effizienten Diagnosewerkzeugen suchen. Fiberskope, obwohl nicht so schnell wachsend, bedienen spezialisierte Nischen innerhalb des Marktes und sind für bestimmte diagnostische Verfahren unerlässlich.

Video-Otoskope (Dominant) vs. Standard-Otoskope (Aufkommend)

Video-Otoskope dominieren den Otoskopmarkt aufgrund ihrer überlegenen Bildgebungsfähigkeiten und benutzerfreundlichen Schnittstelle, die die diagnostische Genauigkeit verbessert. Ihre Integration mit digitalen Geräten ist besonders ansprechend für moderne Gesundheitspraktiken, in denen Telemedizin im Aufschwung ist. Auf der anderen Seite werden Standard-Otoskope bei Praktikern, die nach wirtschaftlichen Lösungen suchen, die Zuverlässigkeit in der täglichen klinischen Nutzung bieten, zunehmend beliebter. Während Video-Otoskope fortschrittliche Funktionen bieten, kann ihr höherer Preis für einige Benutzer eine Barriere darstellen. Dennoch werden Standard-Otoskope in vielen ambulanten Einrichtungen als bevorzugte Wahl angesehen, was sicherstellt, dass beide Segmente eine wichtige Rolle in der Dynamik des Marktes spielen.

Nach Energiequelle: Wiederaufladbar (Größter) vs. Einweg (Schnellstwachsende)

Im Otoskopmarkt ist das Segment der Energiequellen hauptsächlich in wiederaufladbare und Einweg-Optionen unterteilt. Wiederaufladbare Otoskope halten derzeit den größten Marktanteil und sprechen Gesundheitsdienstleister aufgrund ihrer Kosteneffizienz und Umweltvorteile an. Auf der anderen Seite gewinnen Einweg-Otoskope bei Praktikern, die Hygiene und Bequemlichkeit priorisieren, an Bedeutung, was einen signifikanten Wandel in den Vorlieben innerhalb des Marktes widerspiegelt.

Energiequelle: Wiederaufladbar (Dominant) vs. Einweg (Aufkommend)

Wiederaufladbare Otoskope gelten als die dominante Energiequelle aufgrund ihrer langfristigen Kosteneffizienz und Nachhaltigkeit. Sie reduzieren Abfall und unterstützen ein kontinuierliches Nutzungsmodell, was sie für Gesundheitseinrichtungen, die auf Umweltverantwortung setzen, bevorzugt macht. Im Gegensatz dazu gewinnen Einweg-Otoskope im Markt schnell an Bedeutung, da sie zunehmende Bedenken hinsichtlich der Patientensicherheit und den Bedarf an hygienischen Geräten in klinischen Umgebungen ansprechen. Ihre einmalige Verwendung beseitigt jegliches Risiko einer Kreuzkontamination, was im Gesundheitswesen von größter Bedeutung ist. Mit der Intensivierung der Maßnahmen zur Infektionskontrolle wird erwartet, dass die Nachfrage nach Einweg-Optionen in die Höhe schnellt.

Nach Lichtquelle: LED (Größter) vs. Halogen (Schnellstwachsende)

Im Otoskopmarkt zeigen die Lichtquellen eine deutliche Verteilung des Marktanteils. Die LED-Technologie hat sich als das größte Segment etabliert und erfasst aufgrund ihrer vorteilhaften Eigenschaften wie Energieeffizienz und Langlebigkeit einen signifikanten Marktanteil. Im Gegensatz dazu haben Halogenquellen einen soliden Standpunkt etabliert, mit einem bemerkenswerten Prozentsatz an Marktteilnahme, der durch ihre helle Beleuchtung und Zuverlässigkeit in der Diagnostik angetrieben wird. In der Zwischenzeit bedienen Xenonquellen, obwohl weniger verbreitet, eine Nischen-Nachfrage, die ihre spezifischen Leistungsmerkmale schätzt. Die Wachstumstrends im Segment der Lichtquellen spiegeln sich in den sich ändernden Vorlieben unter Gesundheitsfachkräften wider. Das LED-Segment verzeichnet ein nachhaltiges Wachstum, das auf Fortschritte in der Technologie und verbesserte Leistungsmerkmale zurückzuführen ist. Im Gegensatz dazu gewinnt Halogen als aufkommende Wahl an Bedeutung, insbesondere bei Praktikern, die eine hochintensive Beleuchtung suchen. Dieses Wachstum wird durch kontinuierliche Verbesserungen im Design und in der Effizienz von Halogen vorangetrieben, was es im Vergleich zu traditionellen Optionen attraktiver macht, während Xenon stabil bleibt und spezialisierte Anwendungen bedient.

LED (Dominant) vs. Xenon (Aufkommend)

Das LED-Segment im Marktanteil ist durch seine Dominanz gekennzeichnet, die durch verschiedene vorteilhafte Eigenschaften angetrieben wird. LEDs bieten eine überlegene Energieeffizienz und eine längere Betriebsdauer, was sie bei Gesundheitspraktikern sehr beliebt macht. Ihre Fähigkeit, helles, gleichmäßiges Licht bereitzustellen, verbessert die Sichtbarkeit während der Untersuchungen und führt zu einer verbesserten diagnostischen Genauigkeit. Im Gegensatz dazu wird die Xenon-Lichtquelle als aufkommendes Segment anerkannt, das eine spezifische Nische innerhalb des Marktes anspricht. Bekannt für ihre intensive Helligkeit und hervorragende Farbwiedergabe, werden Xenon-Leuchten besonders in Umgebungen geschätzt, in denen optimale Beleuchtung entscheidend ist. Obwohl sie nicht so weit verbreitet sind wie LEDs, hat die Xenon-Technologie eine stetige Nachfrage in spezialisierten Otoskop-Anwendungen gesehen, was verspricht, ihre Relevanz im sich entwickelnden Bereich der medizinischen Instrumente aufrechtzuerhalten.

Nach Anwendung: Otitis Media Diagnose (Größter) vs. Fremdkörperentfernung (Schnellstwachsende)

Das Anwendungssegment des Otoskopmarktes wird überwiegend von der Otitis Media Diagnose angetrieben, die den größten Anteil unter ihren Mitbewerbern anzieht. Dieses Segment bedient eine beträchtliche Patientendemografie und festigt seine Position als die bevorzugte Wahl unter Gesundheitsdienstleistern. Im Gegensatz dazu gewinnt die Nachfrage nach Fremdkörperentfernung an Bedeutung, was auf sich ändernde Vorlieben innerhalb des Marktes hinweist. Die Cerumenentfernung hält ebenfalls einen signifikanten Anteil, aber ihre Wachstumsrate bleibt hinter beiden führenden Segmenten zurück.

Otitis Media Diagnose (Dominant) vs. Fremdkörperentfernung (Aufkommend)

Die Otitis Media Diagnose bleibt der dominante Akteur im Marktanteil aufgrund ihrer weit verbreiteten Nutzung in klinischen Umgebungen zur Identifizierung von Mittelohrentzündungen, die in der Pädiatrie entscheidend sind. Ihre etablierten Praktiken und Ergebnisse führen zu konstant hohen Anforderungen. Im Gegensatz dazu ist die Fremdkörperentfernung ein aufkommendes Segment, das durch zunehmende Vorfälle des versehentlichen Einführens von Objekten in den Gehörgang, insbesondere bei Kindern, angetrieben wird. Mit dem Anstieg des Bewusstseins für otologische Notfälle zeigt das Wachstum in diesem Bereich vielversprechende Trends, die durch Fortschritte in der Otoskop-Technologie, die die Erkennung und Entfernung von Fremdkörpern verbessert, gefördert werden.

Nach Endbenutzer: Krankenhäuser (Größter) vs. Kliniken (Schnellstwachsende)

Im Otoskopmarkt zeigt die Verteilung unter den Endbenutzern, dass Krankenhäuser den größten Marktanteil halten und ihre umfangreiche Infrastruktur und Patientenanzahl nutzen. Kliniken folgen dicht, da sie aufgrund ihrer wachsenden Rolle in der ambulanten Versorgung und bei kleineren Eingriffen Interesse wecken. Medizinische Zentren haben eine spezifischere Anziehungskraft, sind jedoch in bestimmten Regionen von entscheidender Bedeutung und tragen zu einem vielfältigen Marktplatz bei, in dem unterschiedliche Servicelevels die Nutzung von Otoskopen bestimmen.

Krankenhäuser (Dominant) vs. Kliniken (Aufkommend)

Krankenhäuser sind die dominierenden Akteure im Marktanteil, hauptsächlich aufgrund ihrer Kapazität für fortschrittliche diagnostische Verfahren und einer breiteren Patientenbasis. Ihre Fähigkeit, in hochwertige Otoskop-Ausrüstung zu investieren und diese in multidisziplinäre Praktiken zu integrieren, verbessert ihre Marktposition. Im Gegensatz dazu stellen Kliniken ein aufkommendes Segment dar, das schnell wächst, da Patienten nach zugänglicheren Gesundheitsoptionen suchen. Ihre Integration von Telemedizin und Soforthilfediensten treibt die Nachfrage nach tragbaren und benutzerfreundlichen Otoskopen voran, was für eine neue Generation von Gesundheitsdienstleistern, die sich auf personalisierte Patientenerfahrungen konzentrieren, ansprechend ist.

Erhalten Sie detailliertere Einblicke zu Otoskopmarkt

Regionale Einblicke

Nordamerika : Führer der Gesundheitsinnovation

Nordamerika führt in der Größe des Otoskopmarktes und macht im Jahr 2024 über 43,84 % des globalen Umsatzes aus. Das Wachstum der Region wird durch steigende Gesundheitsausgaben, technologische Fortschritte und eine zunehmende Prävalenz von ohrbezogenen Erkrankungen vorangetrieben. Regulatorische Unterstützung von Agenturen wie der FDA katalysiert zudem die Marktexpansion und gewährleistet Sicherheit und Wirksamkeit bei medizinischen Geräten. Auch die Nachfrage nach fortschrittlichen Diagnosewerkzeugen steigt, was zum Marktwachstum beiträgt.

Die Vereinigten Staaten sind das führende Land in dieser Region, mit einer robusten Präsenz von Hauptakteuren wie Welch Allyn und Otovation. Die Wettbewerbslandschaft ist durch kontinuierliche Innovation und strategische Partnerschaften zwischen Herstellern gekennzeichnet. Kanada folgt als zweitgrößter Markt und profitiert von einem gut etablierten Gesundheitssystem und einem wachsenden Bewusstsein für Ohrgesundheit. Die Präsenz großer Unternehmen stärkt die Wettbewerbsfähigkeit des Marktes und treibt weitere Fortschritte in der Otoskoptechnologie voran.

Europa : Vielfältige Marktdynamik

Der europäische Otoskopmarkt wurde im Jahr 2024 auf 0,68 Milliarden USD geschätzt, was ihn zum zweitgrößten regionalen Markt mit einem Anteil von 30 % macht. Das Wachstum der Region wird durch zunehmende Investitionen in die Gesundheitsinfrastruktur, eine wachsende ältere Bevölkerung und ein steigendes Bewusstsein für Ohrgesundheit vorangetrieben. Regulatorische Rahmenbedingungen wie die Medizinprodukteverordnung (MDR) gewährleisten hohe Standards für medizinische Geräte, fördern das Vertrauen der Verbraucher und das Marktwachstum. Die Nachfrage nach innovativen Diagnoselösungen ist ebenfalls ein bedeutender Treiber in dieser Region.

Deutschland, Frankreich und das Vereinigte Königreich sind die führenden Länder im europäischen Otoskopmarkt. Deutschland hebt sich durch eine starke Fertigungsbasis und einen Fokus auf technologische Fortschritte hervor. Die Wettbewerbslandschaft umfasst Hauptakteure wie Heine Optotechnik und Karl Storz, die für ihre hochwertigen Produkte bekannt sind. Die Präsenz dieser Unternehmen sowie eine wachsende Anzahl von Startups steigern den Wettbewerb und die Innovation im Markt.

Asien-Pazifik : Aufstrebendes Marktpotential

Asien-Pazifik verzeichnet ein rapides Wachstum im Otoskopmarkt und hält etwa 20 % des globalen Anteils. Die Expansion der Region wird durch steigende Investitionen im Gesundheitswesen, eine wachsende Bevölkerung und ein zunehmendes Bewusstsein für Ohrgesundheit vorangetrieben. Länder wie Indien und China erleben eine signifikante Nachfrage nach fortschrittlichen medizinischen Geräten, unterstützt durch staatliche Initiativen zur Verbesserung des Zugangs zur Gesundheitsversorgung. Die zunehmende Prävalenz von Ohrkrankheiten treibt das Marktwachstum weiter an und macht es zu einem wichtigen Investitionsbereich.

China und Indien sind die führenden Länder in dieser Region, mit einer wachsenden Anzahl von Gesundheitseinrichtungen und steigenden verfügbaren Einkommen. Die Wettbewerbslandschaft entwickelt sich weiter, da sowohl lokale als auch internationale Akteure in den Markt eintreten. Unternehmen wie Medtronic und Ambu erweitern ihre Präsenz und konzentrieren sich auf innovative Lösungen, um der wachsenden Nachfrage gerecht zu werden. Das Wachstumspotenzial der Region ist erheblich und zieht Investitionen an und fördert technologische Fortschritte in der Otoskopherstellung.

Mittlerer Osten und Afrika : Unerschlossene Marktchancen

Die Region Mittlerer Osten und Afrika entwickelt sich allmählich im Otoskopmarkt und hält etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch zunehmende Gesundheitsinitiativen, staatliche Investitionen in die medizinische Infrastruktur und ein wachsendes Bewusstsein für Ohrgesundheit vorangetrieben. Länder in dieser Region konzentrieren sich darauf, den Zugang zur Gesundheitsversorgung zu verbessern, was voraussichtlich die Nachfrage nach diagnostischen Werkzeugen wie Otoskopen steigern wird. Der Markt befindet sich noch in der Anfangsphase und bietet erhebliche Wachstumschancen.

Südafrika und die VAE sind die führenden Länder in dieser Region, mit laufenden Bemühungen zur Verbesserung der Gesundheitsdienste. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, wobei Unternehmen wie Draeger und Ecleris im Markt Fortschritte machen. Die Präsenz dieser Hauptakteure sowie unterstützende staatliche Politiken werden voraussichtlich weiteres Wachstum und Innovation im Otoskopmarkt vorantreiben.

Otoskopmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Die Hauptakteure im Otoskopmarkt nutzen strategische Kooperationen, Produkteinführungen und Expansionen, um sich einen Wettbewerbsvorteil zu verschaffen. Die Branche des Otoskopmarktes ist durch einen intensiven Wettbewerb gekennzeichnet, wobei führende Akteure im Otoskopmarkt stark in Forschung und Entwicklung investieren, um innovative Produkte einzuführen. Darüber hinaus ermöglichen strategische Partnerschaften und Übernahmen den Unternehmen, ihre Produktportfolios und geografische Reichweite zu erweitern. Diese Entwicklung im Otoskopmarkt wird voraussichtlich in den kommenden Jahren anhalten und eine dynamische und wettbewerbsfähige Landschaft fördern.

Welch Allyn ist ein führender Akteur im Otoskopmarkt mit einer starken globalen Präsenz. Das Unternehmen bietet eine umfassende Palette von Otoskopen an, darunter traditionelle und Video-Otoskope. Das Engagement von Welch Allyn für Innovation hat zur Entwicklung fortschrittlicher Otoskope mit Funktionen wie hochauflösender Bildgebung und drahtloser Konnektivität geführt. Der Fokus des Unternehmens auf die Bereitstellung hochwertiger Produkte und exzellenten Kundenservice hat zu seiner führenden Position im Otoskopmarkt beigetragen.

Ein Mitbewerber von Welch Allyn ist HEINE. Das Unternehmen ist auf die Konstruktion und Herstellung medizinischer Instrumente, einschließlich Otoskopen, spezialisiert. HEINE bietet eine breite Palette von Otoskopen an, von einfachen Modellen bis hin zu fortschrittlichen Video-Otoskopen. Die Produkte des Unternehmens sind bekannt für ihre Präzision, Langlebigkeit und Benutzerfreundlichkeit. Das Engagement von HEINE für Innovation und Kundenzufriedenheit hat es dem Unternehmen ermöglicht, einen signifikanten Marktanteil im Otoskopmarkt zu gewinnen.

Zu den wichtigsten Unternehmen im Otoskopmarkt-Markt gehören

Recent Industry Developments

Der globale Otoskopmarkt wird voraussichtlich bis 2032 3,14 Milliarden USD erreichen und von 2024 bis 2032 mit einer CAGR von 4,65 % wachsen. Fortschritte in der Technologie, wie die Integration von LED-Beleuchtung und digitalen Bildgebungsfähigkeiten, treiben das Marktwachstum voran. Darüber hinaus tragen die zunehmende Prävalenz von Ohrinfektionen und die steigende ältere Bevölkerung zur Nachfrage nach Otoskopen bei. Zu den Hauptakteuren auf dem Markt gehören Welch Allyn, Heine Optotechnik und Medtronic. Zu den aktuellen Marktentwicklungen gehört die Einführung innovativer Otoskope mit verbesserter Visualisierung und diagnostischen Fähigkeiten.

Zum Beispiel stellte Welch Allyn im Jahr 2023 das PanOptic Plus Ophthalmoscope und Otoscope Market Set vor, das ein breiteres Sichtfeld und verbesserte Klarheit bietet.

Zukunftsaussichten

Otoskopmarkt Zukunftsaussichten

Die Größe des Otoskopmarktes wird bis 2035 voraussichtlich 3,761 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate von 4,65%, angetrieben durch technologische Fortschritte, steigende Gesundheitsausgaben und ein wachsendes Bewusstsein für Ohrengesundheit.

Neue Möglichkeiten liegen in:

  • Entwicklung tragbarer Otoskopgeräte für den Heimgebrauch
  • Integration von KI für verbesserte diagnostische Fähigkeiten
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Produktangeboten

Bis 2035 wird ein erhebliches Wachstum des Otoskopmarktes erwartet, das die sich entwickelnden Gesundheitsbedürfnisse widerspiegelt.

Marktsegmentierung

Marktübersicht für Otoskope

  • Standard-Otoskope
  • Video-Otoskope
  • Faserkameras

Marktübersicht für Otoskope nach Endbenutzer

  • Krankenhäuser
  • Kliniken
  • Medizinische Zentren

Marktübersicht für Otoskope nach Anwendung

  • Diagnose von Mittelohrentzündungen
  • Entfernung von Fremdkörpern
  • Entfernung von Ohrenschmalz

Marktübersicht für Otoskope nach Energiequelle

  • Wiederaufladbar
  • Einweg

Marktübersicht für Otoskope nach Lichtquelle

  • Halogen
  • LED
  • Xenon

Berichtsumfang

MARKTGRÖSSE 2024 2,281 (USD Milliarden)
MARKTGRÖSSE 2025 2,387 (USD Milliarden)
MARKTGRÖSSE 2035 3,761 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 4,65 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
GRUNDJAHRES 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Welch Allyn (US), Otovation (US), Heine Optotechnik (DE), Karl Storz (DE), Richard Wolf (DE), Medtronic (IE), Ambu (DK), Ecleris (FR), Draeger (DE)
Abgedeckte Segmente Otoskoptyp, Energiequelle, Beleuchtungsquelle, Anwendung, Endbenutzer, regional
Wichtige Marktchancen Integration fortschrittlicher Bildgebungstechnologien verbessert die diagnostischen Fähigkeiten im Otoskopmarkt.
Wichtige Marktdynamiken Technologische Fortschritte und steigende Verbrauchernachfrage treiben Innovation und Wettbewerb im Otoskopmarkt voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Otoskopmarktes bis 2035?

Der Otoskopmarkt wird voraussichtlich eine Bewertung von 3,761 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des Otoskopmarktes im Jahr 2024?

Im Jahr 2024 wurde der Otoskopmarkt auf 2,281 Milliarden USD geschätzt.

Wie hoch ist die erwartete CAGR für den Otoskopmarkt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Otoskopmarkt während des Prognosezeitraums 2025 - 2035 beträgt 4,65 %.

Welche Unternehmen gelten als Schlüsselakteure im Otoskopmarkt?

Zu den Schlüsselakteuren im Otoskopmarkt gehören Welch Allyn, Otovation, Heine Optotechnik, Karl Storz und Richard Wolf.

Was sind die Haupttypen von Otoskopen auf dem Markt und ihre prognostizierten Bewertungen?

Die Haupttypen von Otoskopen sind Standard-Otoskope, die voraussichtlich 1,515 Milliarden USD erreichen, und Video-Otoskope, die bis 2035 voraussichtlich 1,136 Milliarden USD erreichen.

Wie schneidet das Segment der Energiequellen im Otoskopmarkt ab?

Das Segment der Energiequellen umfasst wiederaufladbare Otoskope, die voraussichtlich 1,516 Milliarden USD erreichen, und Einweg-Otoskope, die bis 2035 voraussichtlich 2,245 Milliarden USD erreichen.

Welche Beleuchtungsquellen werden in Otoskopen verwendet und wie sind ihre Marktprognosen?

Beleuchtungsquellen umfassen LED-Otoskope, die voraussichtlich 1,872 Milliarden USD erreichen, und Halogen-Otoskope, die bis 2035 voraussichtlich 0,978 Milliarden USD erreichen.

Welche Anwendungen treiben die Nachfrage nach Otoskopen an?

Wichtige Anwendungen, die die Nachfrage antreiben, sind die Diagnose von Otitis Media, die voraussichtlich 1,515 Milliarden USD erreichen wird, und die Entfernung von Fremdkörpern, die bis 2035 voraussichtlich 1,139 Milliarden USD erreichen wird.

Welche Endverbraucher sind die größten Verbraucher von Otoskopen?

Die größten Endverbraucher von Otoskopen sind Krankenhäuser, die voraussichtlich 1,515 Milliarden USD erreichen, und Kliniken, die bis 2035 voraussichtlich 1,136 Milliarden USD erreichen.

Welche Trends beeinflussen den Otoskopmarkt im Jahr 2025?

Trends, die den Otoskopmarkt im Jahr 2025 beeinflussen, sind technologische Fortschritte und die steigende Nachfrage nach diagnostischen Werkzeugen im Gesundheitswesen.

Autor
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) Premarket Notification Database, European Medicines Agency (EMA) Medical Device Regulations, Medicines and Healthcare products Regulatory Agency (MHRA, UK), Health Canada Medical Devices Active Licence Listing (MDALL), Therapeutic Goods Administration (TGA, Australia), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, American Academy of Otolaryngology–Head and Neck Surgery (AAO-HNS), American Academy of Pediatrics (AAP), European Union Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, National Institute for Health and Care Excellence (NICE, UK), Agency for Healthcare Research and Quality (AHRQ), and national health ministry reports from key markets including China (NMPA), Japan (PMDA), and India (CDSCO). These sources were used to collect device approval data, clinical safety studies, prevalence data on otitis media and ear disorders, healthcare infrastructure statistics, demographic trends, and market landscape analysis for standard otoscopes, video otoscopes, and fiberscopes across rechargeable, disposable, halogen, LED, and xenon technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from otoscope producers, optical instrument OEMs, and medical device distributors were examples of supply-side sources. Board-certified otolaryngologists (ENT specialists), pediatricians, primary care physicians, audiologists, hospital and health system medical device procurement managers, clinic administrators, and medical equipment purchasing leads from ambulatory surgical centers and specialty clinics were examples of demand-side sources. Primary research verified product pipeline timelines, validated market segmentation across otoscope types (standard, video, fiberscope), power sources (rechargeable, disposable), illumination technologies (LED, halogen, xenon), clinical applications (otitis media diagnosis, foreign body removal, cerumen management), and end-user settings (hospitals, clinics, medical centers). It also collected information on clinical adoption patterns, pricing strategies, reimbursement dynamics, and telehealth integration trends.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and device unit shipment analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America including Welch Allyn (Hillrom/Baxter), Heine Optotechnik, Karl Storz, Medtronic, Ambu, Draeger, Richard Wolf, Ecleris, and Otovation

Product mapping across standard otoscopes, video otoscopes, and fiberscopes with segmentation by power source (rechargeable vs. disposable) and illumination technology (LED, halogen, xenon)

Analysis of reported and modeled annual revenues specific to otoscope and ENT diagnostic device portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hospitals, clinics, and medical center end-user segments

Cross-validation with import/export data from UN Comtrade and national customs databases for medical optical instruments (HS Code 9018.50)

Data Validation & Triangulation

Market estimates were validated through:

Cross-referencing manufacturer revenue reports with hospital procurement databases (Definitive Healthcare, IQVIA)

Verification of procedure volume data against CDC National Ambulatory Medical Care Survey (NAMCS) and WHO ear disease prevalence statistics

Regulatory filing analysis (FDA 510(k), EMA MDR, NMPA) for new product launches and technology shifts

Triangulation of primary interview insights with secondary data sources to ensure consistency in growth assumptions and market dynamics

Forecast Methodology

Projections for 2025-2035 were developed using:

Demand-side drivers: Aging population demographics, rising prevalence of otitis media and hearing disorders, increasing home healthcare adoption, telehealth expansion

Supply-side factors: LED and digital imaging technology advancement cycles, regulatory pathway timelines for connected/digital otoscopes, manufacturing capacity expansion in Asia-Pacific

Macroeconomic indicators: Healthcare expenditure growth rates by region, medical device reimbursement policy changes, hospital capital equipment budget cycles

Technology adoption curves: S-curve modeling for transition from halogen to LED illumination and analog to video/digital otoscope platforms

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.