耳镜市场

耳镜市场研究报告按耳镜类型(标准耳镜、视频耳镜、光纤耳镜)、按电源(可充电、一次性)、按照明源(卤素、LED、氙气)、按应用(中耳炎诊断、异物移除、耳垢清除)、按最终用户(医院、诊所、医疗中心)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 2025至2035年的增长与行业预测
ID: MRFR/HC/28342-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Otoscope Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.65%
2024 Market Size$ 2.28 Billion
2025 Market Size$ 2.39 Billion
2035 Market Size$ 3.76 Billion
Key Players
Companies such as  Welch Allyn
Otovation
Heine Optotechnik
Karl Storz
Richard Wolf
Medtronic
Opportunities
  • Home Healthcare Trend in Otoscope Market
  • Technological Advancements in Otoscope Market
  • Increased Awareness of Ear Health in Otoscope Market

耳镜市场 摘要

根据MRFR的分析,耳镜市场规模在2024年估计为22.81亿美元。预计市场将从2025年的23.87亿美元增长到2035年的37.61亿美元,在2025年至2035年的预测期内注册4.65%的年均增长率。北美市场占据了超过43.84%的份额,产生了约10亿美元的收入。

微创手术市场正在扩大,原因是对微创手术程序的需求上升以及慢性和复杂病症的患病率增加。主要趋势包括机器人辅助微创手术的进展、高精度手术器械、改进的成像技术,以及在神经外科、眼科和重建外科等专业领域的日益采用。

根据世界卫生组织的说法,非传染性疾病占全球死亡人数的70%以上,增加了对先进外科干预的需求。

主要市场趋势和亮点

耳镜市场正在经历强劲增长,受技术进步和耳健康意识提升的推动。

  • 北美仍然是耳镜最大的市场,受先进医疗基础设施和对耳健康解决方案的高需求推动。
  • 亚太地区是增长最快的市场,反映出对医疗可及性和可负担性的日益关注。
  • 视频耳镜主导市场,而标准耳镜由于其成本效益和易用性正在经历最快的增长。
  • 主要市场驱动因素包括技术进步和家庭医疗的增长趋势,以及耳部疾病发生率的上升。

市场规模与预测

2024市场规模 22.81(十亿美元)
2035市场规模 37.61(十亿美元)
年均增长率(2025 - 2035) 4.65%

主要参与者

如Welch Allyn(美国)、Otovation(美国)、Heine Optotechnik(德国)、Karl Storz(德国)、Richard Wolf(德国)、Medtronic(爱尔兰)、Ambu(丹麦)、Ecleris(法国)、Draeger(德国)等公司是全球市场的一些主要参与者。

耳镜市场 Drivers

耳镜市场的家庭医疗趋势

耳镜市场正在经历向家庭医疗解决方案的显著转变。随着患者越来越倾向于在家中舒适的环境中接受护理,对便携式和用户友好的耳镜的需求可能会增加。这一趋势受到老龄化人口和需要定期监测的慢性耳部疾病普遍存在的推动。
 
家庭医疗设备,包括耳镜,旨在使患者和护理人员能够进行初步评估,从而可能减轻医疗机构的负担。市场数据显示,家庭医疗细分市场预计将占耳镜市场的相当大份额,反映出向去中心化医疗服务的更广泛运动。

耳镜市场的技术进步

耳镜市场因快速的技术进步而经历显著转型。数字耳镜等创新产品,提供高分辨率成像和视频功能,正变得越来越普遍。这些设备提高了诊断准确性,并通过视觉辅助工具增强了患者参与感。耳镜中人工智能的整合也在上升,可能使耳部疾病的自动分析成为可能。
 
根据最新数据,数字耳镜市场预计在未来五年内将以约8%的复合年增长率增长。这一趋势表明,向更复杂的诊断工具的转变,可能改善患者的治疗结果并简化临床工作流程。

耳健康意识在耳镜市场中的提升

耳镜市场受益于消费者和医疗专业人员对耳健康的高度关注。旨在促进耳健康的教育活动和倡议导致了筛查和耳部相关问题的早期发现的增加。这种日益增长的意识可能会推动对耳镜的需求,因为医疗提供者和患者都在寻求可靠的耳部检查工具。
 
此外,预防性医疗实践的增加也在推动市场的扩展,因为个人对自身健康变得更加主动。最近的统计数据显示,耳部感染及相关疾病的发生率仍然很高,突显了耳镜市场中有效诊断工具的需求。

耳部疾病发生率上升在耳镜市场中的影响

耳镜市场受到耳部疾病发生率上升的显著影响,包括中耳炎和听力损失。随着这些疾病变得越来越普遍,对有效诊断工具(如耳镜)的需求可能会增加。根据健康报告,每年有数百万人受到耳部疾病的影响,促使医疗提供者寻求可靠的诊断和治疗解决方案。
 
这一趋势预计将推动耳镜市场的增长,因为从业人员需要先进的工具来促进准确评估。对早期诊断和干预的日益关注可能进一步增强市场,因为及时治疗可以防止与耳部疾病相关的并发症。

耳镜市场中对医疗基础设施的投资增长

耳镜市场因对医疗基础设施的投资增加而准备迎接增长。政府和私人实体正在分配大量资源以改善医疗设施,特别是在新兴市场。这项投资可能导致采购先进的医疗设备,包括耳镜,以提高诊断能力。
 
增强的医疗基础设施不仅促进了对医疗服务的更好访问,还鼓励采用现代诊断工具。市场分析师建议,这一趋势可能导致对耳镜需求的显著上升,因为医疗提供者寻求升级其设备以满足不断增长的患者群体的需求。

市场细分洞察

按类型:视频耳镜(最大)与标准耳镜(增长最快)

在耳镜市场中,视频耳镜目前占据最大的市场份额,得益于其先进的技术特性,增强了可视化和诊断。标准耳镜虽然传统,但在基础医疗环境中仍然发挥着至关重要的作用。光纤镜的存在较少,但由于其特定应用和更高的成本,市场份额较小。与视频耳镜相比,标准耳镜因其性价比高和在病人护理中的易用性而越来越受到青睐。耳镜市场的增长趋势主要受到数字技术进步和远程医疗需求增加的推动。随着医疗提供者接受创新,视频耳镜因对高清成像的需求而见证了强劲增长。同时,标准耳镜在医疗专业人员寻找可靠和高效的诊断工具时也经历了采用率的上升。光纤镜虽然增长速度较慢,但满足市场中的专业细分需求,并对某些诊断程序至关重要。

视频耳镜(主导)与标准耳镜(新兴)

视频耳镜因其卓越的成像能力和用户友好的界面而主导耳镜市场,增强了诊断的准确性。它们与数字设备的集成对现代医疗实践尤其具有吸引力,远程医疗正在上升。另一方面,标准耳镜在寻求经济解决方案的从业者中越来越受欢迎,这些解决方案在日常临床使用中提供可靠性。虽然视频耳镜提供先进的功能,但其较高的价格可能对某些用户构成障碍。尽管如此,标准耳镜在许多门诊环境中逐渐成为首选,确保这两个细分市场在市场动态中都发挥着重要作用。

按电源:可充电(最大)与一次性(增长最快)

在耳镜市场中,电源部分主要分为可充电和一次性选项。可充电耳镜目前占据最大的市场份额,因其性价比高和环境效益而受到医疗提供者的青睐。另一方面,一次性耳镜在优先考虑卫生和便利的从业者中获得了关注,反映出市场偏好的显著变化。

电源:可充电(主导)与一次性(新兴)

可充电耳镜被认为是主导电源,因其长期的成本效益和可持续性。它们减少了废物并支持持续使用模式,使其在关注环境责任的医疗设施中更受欢迎。相反,一次性耳镜在市场上迅速崛起,因为它们解决了日益增加的患者安全问题和临床环境中对卫生设备的需求。它们的一次性使用消除了交叉污染的风险,这在医疗保健中至关重要。随着感染控制措施的加强,对一次性选项的需求预计将激增。

按照明源:LED(最大)与卤素(增长最快)

在耳镜市场中,照明源展现出明显的份额分布。LED技术已成为最大的细分市场,因其节能和耐用等有利特性而占据了显著的市场份额。相比之下,卤素源已建立了稳固的立足点,市场参与率显著,因其明亮的照明和在诊断中的可靠性而受到推动。同时,氙气源虽然不太常见,但满足了对其特定性能特征的细分需求。照明源部分的增长趋势反映了医疗专业人员偏好的变化。LED细分市场因技术进步和性能特征的提升而见证了持续增长。相反,卤素作为一种新兴选择正在获得关注,特别是在寻求高强度照明的从业者中。这一增长得益于卤素设计和效率的持续改进,使其相比传统选项更具吸引力,而氙气保持稳定,满足专业应用的需求。

LED(主导)与氙气(新兴)

市场份额中的LED细分以其主导地位为特征,得益于各种有利特性。LED提供卓越的能效和更长的操作寿命,使其在医疗从业者中备受青睐。它们提供明亮、稳定的光线,增强了检查过程中的可见性,从而提高了诊断的准确性。相反,氙气照明源被认为是一个新兴细分市场,吸引了市场中的特定细分。氙气灯具因其强烈的亮度和出色的色彩还原而受到重视,特别是在对最佳照明要求严格的环境中。虽然氙气技术的采用率不如LED广泛,但在专业耳镜应用中需求稳定,承诺在医疗仪器不断发展的环境中保持其相关性。

按应用:中耳炎诊断(最大)与异物移除(增长最快)

耳镜市场的应用部分主要由中耳炎诊断驱动,在其同行中吸引了最大的份额。该细分市场服务于相当大的患者群体,巩固了其作为医疗提供者最受欢迎选择的地位。相比之下,异物移除程序的需求正在获得关注,突显出市场偏好的变化。耳垢移除也占有重要份额,但其增长率落后于两个主要细分市场。

中耳炎诊断(主导)与异物移除(新兴)

中耳炎诊断因其在临床环境中广泛用于识别中耳感染,尤其在儿科中至关重要,因此在市场份额中保持主导地位。其既定的实践和结果导致持续的高需求。相反,异物移除是一个新兴细分市场,因意外将物体插入耳道的事件增加而受到推动,特别是在儿童中。随着对耳科紧急情况的认识提高,该领域的增长显示出良好的趋势,受益于耳镜技术的进步,增强了异物检测和取出效率。

按最终用户:医院(最大)与诊所(增长最快)

在耳镜市场中,最终用户细分的分布显示医院占据最大的市场份额,利用其广泛的基础设施和患者数量。诊所紧随其后,由于其在门诊护理和小型程序中的日益重要性而引起关注。医疗中心的吸引力较小,但在特定地区至关重要,为一个多样化的市场做出贡献,其中不同的服务水平决定了耳镜的使用。

医院(主导)与诊所(新兴)

医院是市场份额的主导者,主要由于其进行先进诊断程序的能力和更广泛的患者基础。它们能够投资高质量的耳镜设备并将其纳入多学科实践,从而增强了其市场地位。相反,诊所代表一个新兴细分市场,随着患者寻求更便捷的医疗选择而迅速增长。它们整合远程医疗和即时护理服务,推动了对便携式和用户友好的耳镜的需求,吸引了关注个性化患者体验的新一代医疗提供者。

获取关于耳镜市场的更多详细见解

区域洞察

北美:医疗创新领导者

北美在耳镜市场规模中领先,2024年占全球收入的超过43.84%。该地区的增长受到医疗支出增加、技术进步和耳部相关疾病患病率上升的推动。FDA等机构的监管支持进一步促进了市场扩展,确保医疗设备的安全性和有效性。对先进诊断工具的需求也在上升,推动市场增长。

美国是该地区的领先国家,拥有Welch Allyn和Otovation等主要参与者的强大存在。竞争格局的特点是制造商之间的持续创新和战略合作。加拿大紧随其后,成为第二大市场,受益于完善的医疗系统和对耳部健康的日益关注。主要公司的存在增强了市场的竞争优势,推动耳镜技术的进一步发展。

欧洲:多样化的市场动态

欧洲耳镜市场在2024年的估值为6.8亿美元,使其成为第二大区域市场,占30%的份额。该地区的增长受到对医疗基础设施投资增加、老年人口增长和对耳部健康认识提高的推动。医疗器械法规(MDR)等监管框架确保了医疗设备的高标准,增强了消费者信任和市场增长。对创新诊断解决方案的需求也是该地区的重要驱动因素。

德国、法国和英国是欧洲耳镜市场的领先国家。德国以强大的制造基础和对技术进步的关注而脱颖而出。竞争格局中有Heine Optotechnik和Karl Storz等主要参与者,以其高质量产品而闻名。这些公司的存在以及越来越多的初创企业增强了市场的竞争和创新。

亚太地区:新兴市场潜力

亚太地区的耳镜市场正在快速增长,占全球市场份额的约20%。该地区的扩展受到医疗投资增加、人口增长和对耳部健康认识提高的推动。印度和中国等国对先进医疗设备的需求显著,得益于政府改善医疗可及性的举措。耳部疾病的日益普遍进一步推动了市场增长,使其成为投资的关键领域。

中国和印度是该地区的领先国家,拥有越来越多的医疗设施和不断上升的可支配收入。竞争格局正在演变,本地和国际参与者都在进入市场。Medtronic和Ambu等公司正在扩大其市场存在,专注于创新解决方案以满足日益增长的需求。该地区的增长潜力巨大,吸引投资并促进耳镜制造的技术进步。

中东和非洲:未开发的市场机会

中东和非洲地区在耳镜市场中逐渐崭露头角,占全球市场份额的约5%。增长主要受到医疗倡议增加、政府对医疗基础设施的投资和对耳部健康认识提高的推动。该地区的国家正专注于改善医疗可及性,预计将推动对耳镜等诊断工具的需求。市场仍处于初期阶段,呈现出显著的增长机会。

南非和阿联酋是该地区的领先国家,正在努力提升医疗服务。竞争格局的特点是本地和国际参与者的混合,Draeger和Ecleris等公司在市场上取得了进展。这些主要参与者的存在以及支持性的政府政策预计将推动耳镜市场的进一步增长和创新。

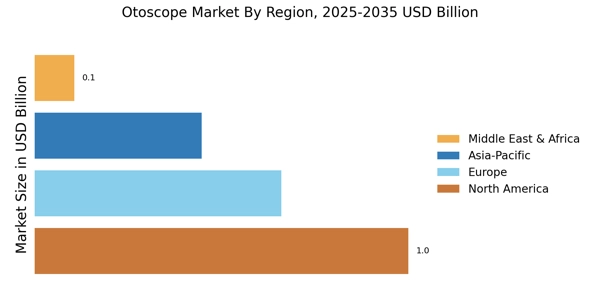
耳镜市场 Regional Image

主要参与者和竞争洞察

耳镜市场的主要参与者正在利用战略合作、产品发布和扩展来获得竞争优势。耳镜市场行业的特点是竞争激烈,领先的耳镜市场参与者在研发上投入巨资,以推出创新产品。此外,战略合作和收购使公司能够扩展其产品组合和地理覆盖范围。预计这种耳镜市场的发展将在未来几年继续,促进动态和竞争的市场格局。

Welch Allyn是耳镜市场的领先参与者,拥有强大的全球影响力。该公司提供全面的耳镜系列,包括传统耳镜和视频耳镜。Welch Allyn对创新的承诺使其开发出具有高分辨率成像和无线连接等功能的先进耳镜。该公司专注于提供高质量产品和卓越的客户支持,使其在耳镜市场中保持领先地位。

Welch Allyn的竞争对手是HEINE。该公司专注于医疗仪器的设计和制造,包括耳镜。HEINE提供从基础型号到先进视频耳镜的广泛耳镜系列。该公司的产品以其精确性、耐用性和易用性而闻名。HEINE对创新和客户满意度的承诺使其在耳镜市场中获得了显著的市场份额。

耳镜市场市场的主要公司包括

Recent Industry Developments

全球耳镜市场预计到2032年将达到31.4亿美元,从2024年到2032年以4.65%的年均增长率扩张。技术进步,如LED照明和数字成像能力的整合,正在推动市场增长。此外,耳部感染的日益普遍和老年人口的增加也在推动对耳镜的需求。市场的主要参与者包括Welch Allyn、Heine Optotechnik和Medtronic。最近的市场发展包括推出具有增强可视化和诊断能力的创新耳镜。

例如,在2023年,Welch Allyn推出了PanOptic Plus眼底镜和耳镜市场套件,提供更广的视野和更清晰的图像。

未来展望

耳镜市场 未来展望

耳镜市场规模预计到2035年将达到37.61亿美元,年均增长率为4.65%,受技术进步、医疗支出增加和耳健康意识提升的推动。

新机遇在于:

  • 便携式耳镜设备的家庭使用开发
  • 集成人工智能以增强诊断能力
  • 针对新兴市场的定制产品扩展

到2035年,耳镜市场预计将实现显著增长,反映出不断变化的医疗需求。

市场细分

耳镜市场类型展望

  • 标准耳镜
  • 视频耳镜
  • 光纤镜

耳镜市场终端用户展望

  • 医院
  • 诊所
  • 医疗中心

耳镜市场应用展望

  • 中耳炎诊断
  • 异物移除
  • 耳垢清除

耳镜市场电源展望

  • 可充电
  • 一次性

耳镜市场照明源展望

  • 卤素
  • LED
  • 氙

报告范围

2024年市场规模 22.81(亿美元)
2025年市场规模 23.87(亿美元)
2035年市场规模 37.61(亿美元)
年均增长率(CAGR) 4.65%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 Welch Allyn(美国)、Otovation(美国)、Heine Optotechnik(德国)、Karl Storz(德国)、Richard Wolf(德国)、Medtronic(爱尔兰)、Ambu(丹麦)、Ecleris(法国)、Draeger(德国)
覆盖的细分市场 耳镜类型、动力源、照明源、应用、最终用户、区域
主要市场机会 先进成像技术的整合增强了耳镜市场的诊断能力。
主要市场动态 技术进步和消费者需求上升推动耳镜市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,耳镜市场的预计市场估值是多少?

耳镜市场预计到2035年将达到37.61亿美元的估值。

2024年耳镜市场的市场估值是多少?

在2024年,耳镜市场的估值为22.81亿美元。

在2025年至2035年的预测期内,耳镜市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,耳镜市场的预期年均增长率为4.65%。

哪些公司被认为是耳镜市场的关键参与者?

耳镜市场的关键参与者包括Welch Allyn、Otovation、Heine Optotechnik、Karl Storz和Richard Wolf。

市场上耳镜的主要类型及其预计估值是什么?

耳镜的主要类型包括标准耳镜,预计将达到15.15亿美元,以及视频耳镜,预计到2035年将达到11.36亿美元。

耳镜市场的电源部分表现如何?

电源部分包括可充电耳镜,预计将达到15.16亿美元,以及一次性耳镜,预计到2035年将达到22.45亿美元。

耳镜中使用的照明源及其市场预测是什么?

照明源包括LED耳镜,预计将达到18.72亿美元,以及卤素耳镜,预计到2035年将达到9.78亿美元。

哪些应用推动了耳镜的需求?

推动需求的主要应用包括中耳炎诊断,预计将达到15.15亿美元,以及异物移除,预计到2035年将达到11.39亿美元。

哪些最终用户是耳镜的最大消费者?

耳镜的最大最终用户包括医院,预计将达到15.15亿美元,以及诊所,预计到2035年将达到11.36亿美元。

哪些趋势正在影响2025年的耳镜市场?

影响2025年耳镜市场的趋势包括技术进步和对医疗环境中诊断工具需求的增加。

作者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) Premarket Notification Database, European Medicines Agency (EMA) Medical Device Regulations, Medicines and Healthcare products Regulatory Agency (MHRA, UK), Health Canada Medical Devices Active Licence Listing (MDALL), Therapeutic Goods Administration (TGA, Australia), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, American Academy of Otolaryngology–Head and Neck Surgery (AAO-HNS), American Academy of Pediatrics (AAP), European Union Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, National Institute for Health and Care Excellence (NICE, UK), Agency for Healthcare Research and Quality (AHRQ), and national health ministry reports from key markets including China (NMPA), Japan (PMDA), and India (CDSCO). These sources were used to collect device approval data, clinical safety studies, prevalence data on otitis media and ear disorders, healthcare infrastructure statistics, demographic trends, and market landscape analysis for standard otoscopes, video otoscopes, and fiberscopes across rechargeable, disposable, halogen, LED, and xenon technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from otoscope producers, optical instrument OEMs, and medical device distributors were examples of supply-side sources. Board-certified otolaryngologists (ENT specialists), pediatricians, primary care physicians, audiologists, hospital and health system medical device procurement managers, clinic administrators, and medical equipment purchasing leads from ambulatory surgical centers and specialty clinics were examples of demand-side sources. Primary research verified product pipeline timelines, validated market segmentation across otoscope types (standard, video, fiberscope), power sources (rechargeable, disposable), illumination technologies (LED, halogen, xenon), clinical applications (otitis media diagnosis, foreign body removal, cerumen management), and end-user settings (hospitals, clinics, medical centers). It also collected information on clinical adoption patterns, pricing strategies, reimbursement dynamics, and telehealth integration trends.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and device unit shipment analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America including Welch Allyn (Hillrom/Baxter), Heine Optotechnik, Karl Storz, Medtronic, Ambu, Draeger, Richard Wolf, Ecleris, and Otovation

Product mapping across standard otoscopes, video otoscopes, and fiberscopes with segmentation by power source (rechargeable vs. disposable) and illumination technology (LED, halogen, xenon)

Analysis of reported and modeled annual revenues specific to otoscope and ENT diagnostic device portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (device unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hospitals, clinics, and medical center end-user segments

Cross-validation with import/export data from UN Comtrade and national customs databases for medical optical instruments (HS Code 9018.50)

Data Validation & Triangulation

Market estimates were validated through:

Cross-referencing manufacturer revenue reports with hospital procurement databases (Definitive Healthcare, IQVIA)

Verification of procedure volume data against CDC National Ambulatory Medical Care Survey (NAMCS) and WHO ear disease prevalence statistics

Regulatory filing analysis (FDA 510(k), EMA MDR, NMPA) for new product launches and technology shifts

Triangulation of primary interview insights with secondary data sources to ensure consistency in growth assumptions and market dynamics

Forecast Methodology

Projections for 2025-2035 were developed using:

Demand-side drivers: Aging population demographics, rising prevalence of otitis media and hearing disorders, increasing home healthcare adoption, telehealth expansion

Supply-side factors: LED and digital imaging technology advancement cycles, regulatory pathway timelines for connected/digital otoscopes, manufacturing capacity expansion in Asia-Pacific

Macroeconomic indicators: Healthcare expenditure growth rates by region, medical device reimbursement policy changes, hospital capital equipment budget cycles

Technology adoption curves: S-curve modeling for transition from halogen to LED illumination and analog to video/digital otoscope platforms
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.