Medizinische Implantate Markt Marktzusammenfassung
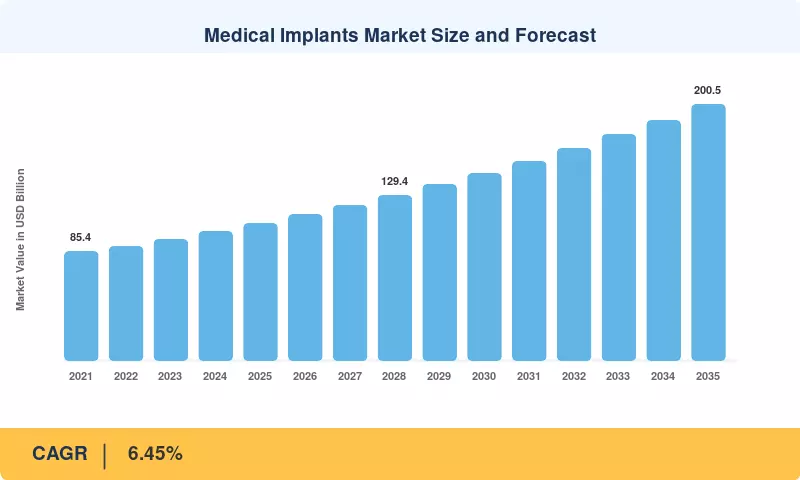
Der Markt für medizinische Implantate wurde im Jahr 2025 auf 107,3 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2026 114,2 Milliarden USD erreichen, bis 2035 auf 200,5 Milliarden USD steigen, mit einer jährlichen Wachstumsrate (CAGR) von 6,45% im Prognosezeitraum 2026–2035. Zwei Katalysatoren verankern diese Entwicklung.
Die globale Bevölkerung von Personen im Alter von 60 Jahren und älter wird bis 2030 voraussichtlich 1,4 Milliarden erreichen [1], was zu einem Anstieg der Anzahl der Patienten führen wird, die Herzschrittmacher, Linsen, Ventile und Gelenke benötigen. Gleichzeitig haben die US-amerikanischen Zentren für Medicare & Medicaid Services den totalen Knie- und Hüftgelenkersatz auf die Liste der abgedeckten Verfahren in ambulanten chirurgischen Zentren gesetzt, wodurch sich der Standort der Implantatbeschaffung und -platzierung verändert hat [13].
Das Produktdesign entwickelt sich in einem ebenso schnellen Tempo. Poröses Titan, das an die Anatomie des Patienten angepasst ist, drahtlose und extravaskuläre Herzsysteme sowie sensorbasierte Geräte, die Daten nach der Operation melden, ersetzen zementierte Edelstahlkomponenten, transvenöse Schrittmacherleitungen und Einheitsinstrumentensets. Bundesrichtlinien für additive gefertigte Geräte haben einen definierten Überprüfungsweg für gedruckte Implantate festgelegt. Die regulatorische Akzeptanz neuer Architekturen für chirurgisch implantierte Geräte zeigt sich in der Genehmigung eines extravaskulären implantierbaren Defibrillators im Jahr 2023 [22].
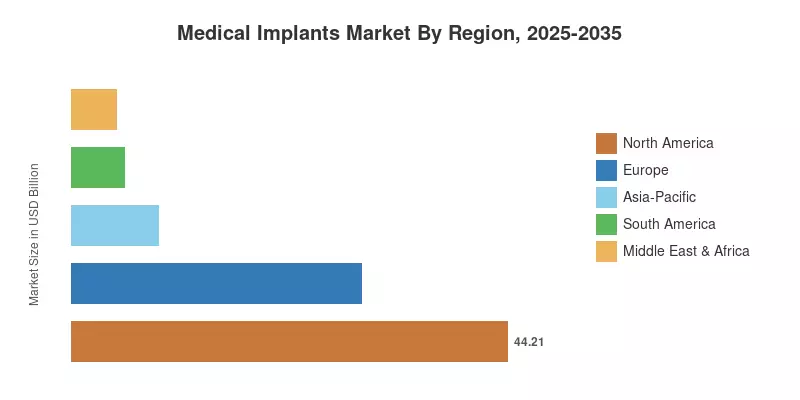
Der Marktanteil Nordamerikas von 41,2% im Jahr 2025 wird durch die schnelle kommerzielle Akzeptanz und hohe Verfahrensintensität gestärkt. Aufgrund der Ausweitung der Versicherung in Indien und der alternden Bevölkerung in Japan und China verzeichnet die Region Asien-Pazifik die höchste Wachstumsrate mit einer jährlichen Wachstumsrate (CAGR) von 8,2%. Die registrierungsgetriebene Beschaffung in Europa, die bewährte Marken belohnt, belegt mit 29,4 Milliarden USD den zweiten Platz. Der Markt für medizinische Implantate wird im kommenden Jahrzehnt erheblich von der Gestaltung der Erstattung beeinflusst werden, zusätzlich zur Technik.
Wichtige Erkenntnisse aus dem Bericht
• Nach Produkt
- Orthopädische Implantate führten den Markt für medizinische Implantate mit einem Anteil von 34,1% im Jahr 2025, unterstützt durch steigende Volumina bei Hüft-, Knie- und Wirbelsäulenverfahren.
- Zahnimplantate werden voraussichtlich mit einer CAGR von 8,4% wachsen, da digitale Arbeitsabläufe die Behandlungszeit verkürzen.
- Kardiovaskuläre Implantate machten einen Anteil von 21,6% aus, gestützt durch Schrittmacher- und strukturelle Herztherapien.
• Nach Material
- Metallische Biomaterialien hielten einen Anteil von 45,8%, was die Stärke und die etablierte klinische Erfolgsbilanz von Titan widerspiegelt.
- Natürliche / bioresorbierbare Biomaterialien werden voraussichtlich mit einer CAGR von 8,1% wachsen, da Kliniker Implantate bevorzugen, die nach der Heilung aufgelöst werden.
• Nach Technologie
- Konventionelle Implantate machten 75,0% des Umsatzes im Jahr 2025 aus.
- Intelligente, sensorbasierte Implantate sind die am schnellsten wachsende Technologie im Markt für medizinische Implantate mit einer CAGR von 9,1%.
- 3D-gedruckte / additive gefertigte Implantate generierten 13,8 Milliarden USD im Jahr 2025.
• Nach Endbenutzer
- Krankenhäuser hielten einen Anteil von 50,1% aufgrund komplexer und Revisionsverfahren.
- Ambulante chirurgische Zentren wachsen mit einer CAGR von 8,4%, da elektive Gelenkersatz in die ambulante Versorgung verlagert wird.
• Nach Region
- Nordamerika hielt im Jahr 2025 einen Anteil von 41,2%.
- Asien-Pazifik wächst mit einer CAGR von 8,2%, der schnellsten aller Regionen.
- Europa generierte 29,4 Milliarden USD und belegte den zweiten Platz weltweit.
Marktgröße und Prognose (2021–2035)
Die Schätzungen für den Markt für medizinische Implantate kombinieren die von Unternehmen gemeldeten Segmentumsätze, Verfahrensvolumina aus nationalen Gelenk- und Herzregistern, öffentliche Ausschreibungsdaten und mehr als 350 Interviews mit Chirurgen, Beschaffungsleitern und Lieferantenmanagern. Historische Zahlen für 2021–2024 werden mit den gemeldeten Herstellerumsätzen abgeglichen, während die Prognose für 2026–2035 Wachstums-, Preis- und Mixannahmen nach Segment und Region anwendet. Der Anstieg im Jahr 2021 spiegelt die Erholung der während der Pandemie verschobenen elektiven Chirurgie wider; das Wachstum normalisierte sich dann auf einen Bereich von 5–6%, bevor es sich in eine stetige Prognoselinie einpendelte.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


