LiDAR-Markt Marktzusammenfassung
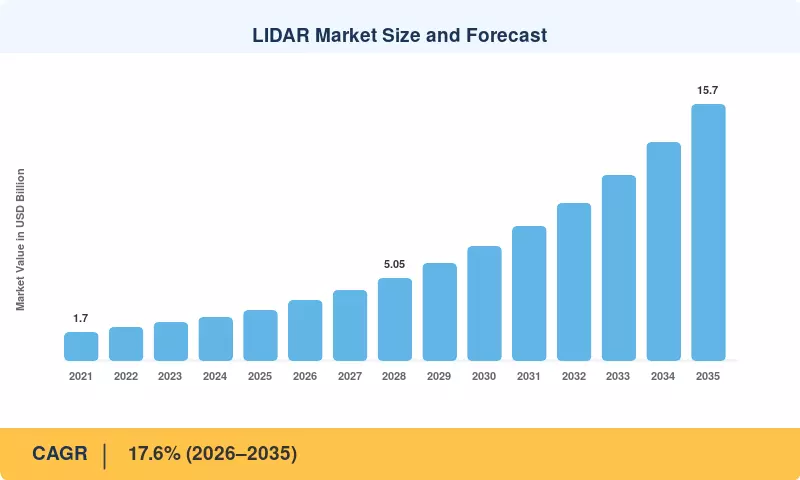
Der globale Lidar-Markt wurde im Jahr 2025 auf 3,06 Milliarden USD geschätzt. Es wird prognostiziert, dass er im Jahr 2026 3,65 Milliarden USD und bis 2035 15,70 Milliarden USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 17,6% im Zeitraum 2026–2035. Zwei politische Katalysatoren verankern diesen Weg. Die FMVSS Nr. 127 der NHTSA verlangt bis September 2029 automatische Notbremsungen mit nächtlicher Fußgängererkennung für alle neuen US-Leichtfahrzeuge [2]. Die UN-Verordnung Nr. 157 erlaubt jetzt Level-3-Spurhalte-Systeme bei Geschwindigkeiten von bis zu 130 km/h [1]. Beide Regelungen erhöhen die Anforderungen an die Wahrnehmungsredundanz, und Kameras sowie Radar haben Schwierigkeiten, diese allein zu erfüllen.
Die Hardwarebasis verändert sich schnell. Drehende mechanische Einheiten, die für frühe Robotaxi-Flotten entwickelt wurden, weichen festkörperbasierten Designs, die MEMS-Spiegel, Blitzbeleuchtung und Einzelphotonen-Avalanche-Dioden (SPAD) verwenden, die klein genug sind, um hinter einer Windschutzscheibe oder in einer Dachlinie zu sitzen. Das Volumen folgt. Hesai allein hat im Jahr 2024 501.889 Einheiten ausgeliefert, die meisten davon in chinesische Personenkraftwagen [5]. Chinesische Anbieter haben die Preise für ADAS-Grade-Einheiten in den niedrigen Hunderterbereich gedrückt, ein Preisniveau, das vor fünf Jahren unerreichbar war.
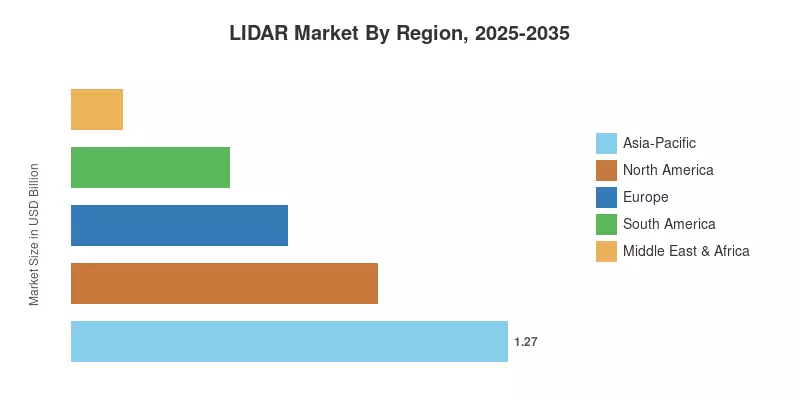
Der asiatisch-pazifische Raum hält 41,5% des Lidar-Marktes und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 19,4%, da China Funktionen für das Navigieren im Autopilot auf Autobahnen und in Städten über Mittelklasse-Modelle ausweitet. Nordamerika belegt mit einem Anteil von 29,0% den zweiten Platz, unterstützt durch die bundesstaatliche Höhenkartierung und Pilotprojekte für autonomes Fahren. Europa folgt dicht dahinter, wobei Sicherheitsvorschriften seine Beschaffungsentscheidungen prägen. Im nächsten Jahrzehnt werden Software-Einnahmen und Langstrecken-Automobilsensoren mehr zum Wertpool beitragen als die traditionelle Umfragehardware.
Wichtige Erkenntnisse aus dem Bericht
• Nach Produkt/Technologie
- Festkörperarchitekturen machten 77,4% der Einnahmen im Lidar-Markt im Jahr 2025 aus, da OEMs Designs ohne bewegliche Teile bevorzugen, die unter Vibrationen standhalten.
- Mechanische Scanner generierten im Jahr 2025 0,69 Milliarden USD, konzentriert auf Umfrage-Grade- und Robotaxi-Programme.
• Nach Komponente
- Laser-Scanner-Hardware hielt 2025 einen Anteil von 48,3% an den Komponenteneinnahmen.
- Software und Analytik wird prognostiziert, dass sie bis 2035 mit einer CAGR von 20,6% wächst, da sich die Wahrnehmung in Richtung Abonnementlieferung verschiebt.
• Nach Reichweite
- Kurze (<100 m) Einheiten machten 51,2% der Einnahmen im Jahr 2025 aus, angetrieben durch Park- und Totwinkel-Funktionen.
- Langstrecken (>200 m) Sensoren werden voraussichtlich mit einer CAGR von 22,7% wachsen, da Funktionen für Autobahnpiloten in die Serienproduktion gehen.
• Nach Anwendung
- Korridorkartierung blieb die größte Anwendung mit einem Anteil von 34,9% im Jahr 2025.
- ADAS und autonomes Fahren ist die am schnellsten wachsende Anwendung im Lidar-Markt mit einer CAGR von 24,3%.
• Nach Typ
- Luftplattformen hielten 2025 einen Anteil von 40,1%, den größten aller einzelnen Plattformkategorien.
- Terrestrische (mobile) Systeme werden voraussichtlich mit einer CAGR von 21,5% bei fahrzeugmontierten Straßenanlagenumfragen wachsen.
• Nach Endnutzerindustrie
- Automobilkäufer machten 33,6% der Einnahmen im Jahr 2025 aus.
- Die Nachfrage aus der Industrie und Robotik wird voraussichtlich mit einer CAGR von 21,9% steigen.
• Nach Region
- Der asiatisch-pazifische Raum führte 2025 mit einem Anteil von 41,5%.
- Nordamerika generierte im Jahr 2025 0,89 Milliarden USD.
Marktgröße und Prognose (2021–2035)
Market Research Future hat die Schätzungen für den Lidar-Markt von unten nach oben aus den Lieferangaben der Anbieter, Jahresberichten, Zolldaten und Ankündigungen von OEM-Programmen erstellt. Diese wurden von oben nach unten mit der Fahrzeugproduktion, der Umfrageflugaktivität und den öffentlichen geospatialen Beschaffungsbudgets abgeglichen. Historische Werte für 2021–2024 spiegeln die berichteten Unternehmensumsätze wider, die für private Unternehmensabdeckungen angepasst wurden. Prognosewerte wenden segmentbezogene Adoptionskurven für jede Anwendung und Region an.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


