Im Aufbau des Wireless-Marktes (2026 – 2035)

Marktgröße, Anteil und Forschungsbericht für drahtlose Gebäudekommunikation nach Komponententyp (verteilte Antennensysteme, kleine Zellen, Antenne, Repeater, Kabel), nach Technologie (4G/LTE, 5G NR, Wi-Fi 6/6E, Wi-Fi 7), nach Frequenzband (weniger als 1 GHz, 1–6 GHz, mehr als 6 GHz), nach Endverbraucherbranche (gewerblich, industriell, privat, öffentliche Sicherheit und Regierung) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose bis 2035.
ID: MRFR/ICT/8999-HCR 200 Pages Ankit Gupta Last Updated: September 15, 2026
In building Wireless Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.00%
Key Players
CommScope
Corning
JMA Wireless
SOLiD
Ericsson
Nokia
Opportunities
  • Wi-Fi 7 and Cellular Convergence Platforms
  • Smart-Building IoT as an Anchor Application
  • Emerging-Market Urbanization and New Construction

In building Wireless Market Summary

Der drahtlose Markt für Gebäude wurde im Jahr 2025 auf 24,10 Mrd. Diese Entwicklung spiegelt die Realität wider, dass etwa 80 % des gesamten mobilen Datenverkehrs mittlerweile innerhalb von Gebäuden seinen Ursprung hat oder dort endet, die Abdeckung in Innenräumen jedoch weiterhin das schwächste Glied in den Netzen der Mobilfunkanbieter ist[1]. Nationale 5G-Bereitstellungsvorschriften – einschließlich des aktualisierten Frequenzteilungsrahmens der FCC und der EU-Ziele für die digitale Dekade – beschleunigen den Kapitalfluss in den drahtlosen Markt für Gebäude, da Netzbetreiber und Grundstückseigentümer versuchen, anhaltende Versorgungslücken zu schließen[2].

Ein Generationswechsel im Technologiebereich ist im Gange. Passive analoge Repeater-Architekturen, die während der 3G-Ära installiert wurden, weichen digitalen, softwaredefinierten Plattformen, die Mobilfunk, Wi-Fi 6E und privates 5G auf einem einzigen Glasfaser-Backbone zusammenführen. Das US-Handelsministerium hat zwischen 2023 und 2025 über 1,5 Milliarden US-Dollar für Breitbandinfrastrukturzuschüsse bereitgestellt, die ausdrücklich Anforderungen an die Konnektivität in Innenräumen für Krankenhäuser, Verkehrsknotenpunkte und Gebäude der öffentlichen Sicherheit umfassen[3]. Diese Zuführung von öffentlichem Kapital zieht entsprechende private Investitionen nach sich und verändert den Wettbewerbsbereich auf dem Markt für gebäudeinterne drahtlose Kommunikation.

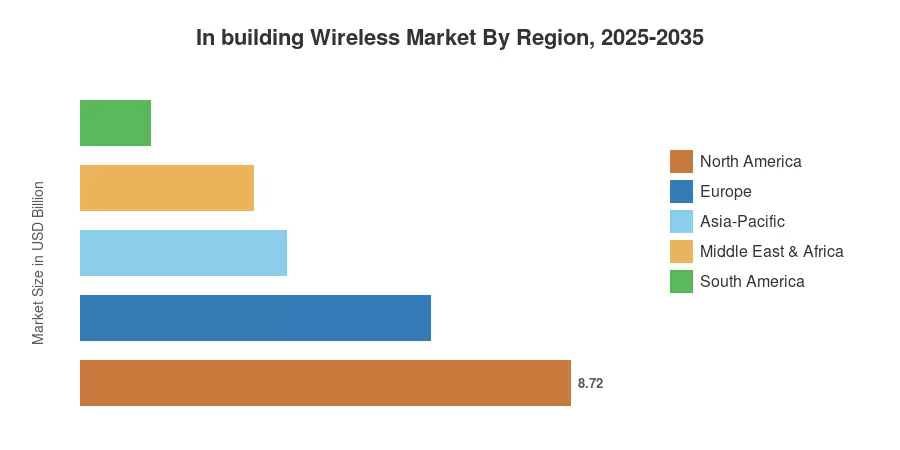
Nordamerika blieb auch im Jahr 2025 mit einem Umsatzanteil von 36,2 % die dominierende Region, verankert durch die Bereitstellung von Stadien, Flughäfen und Unternehmen durch Fluggesellschaften in den gesamten Vereinigten Staaten. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und verzeichnet bis 2035 eine prognostizierte jährliche Wachstumsrate von 15,20 %, angetrieben durch Chinas aggressive Smart-Building-Programme und Indiens schnelle 5G-Indoor-Einführung. Europa hielt mit 25,8 % den zweitgrößten Anteil, unterstützt durch EU-Kofinanzierungsmechanismen für angeschlossene Krankenhäuser und Bahnhöfe. Im kommenden Jahrzehnt wird sich der In-Building-Wireless-Markt von einer Lösung mit Netzabdeckung zu einer Plattformschicht für IoT, Positionierung und Echtzeitanalysen in gebauten Umgebungen entwickeln.


Wichtige Erkenntnisse aus dem Bericht

• Nach Komponententyp

  • Verteilte Antennensysteme machten im Jahr 2025 den größten Komponentenanteil aus und erwirtschafteten 40,3 % des Gesamtumsatzes im Wireless-Markt für Gebäude.
  • Small Cells sind die am schnellsten wachsende Komponentenkategorie und werden bis 2035 voraussichtlich mit einer jährlichen Wachstumsrate von 14,60 % wachsen, da Unternehmen private Netzwerkarchitekturen einführen.

• Nach Technologie

  • Die 4G/LTE-Technologie dominierte im Jahr 2025 den Einsatz in Gebäuden mit einem geschätzten Anteil von 59,7 % am Markt für drahtlose Kommunikation in Gebäuden.
  • 5G NR schreitet mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate von 15,20 % voran, angetrieben durch die Umrüstung von Veranstaltungsortbetreibern auf Indoor-Funkgeräte mit hoher Kapazität.

• Nach Region

  • Nordamerika war im Jahr 2025 mit einem Umsatzanteil von 36,2 % führend auf dem globalen Markt für drahtlose In-Building-Lösungen.
  • Der asiatisch-pazifische Raum wird voraussichtlich bis 2035 die schnellste CAGR von 15,20 % verzeichnen, gestützt durch Smart-City-Vorgaben in China und Indien.


Marktgröße und Prognose (2021–2035)

Das Größenmodell von Market Research Future trianguliert die Offenlegung der Investitionsausgaben der Betreiber, Lieferdaten von Lieferanten und Analysen zu Baugenehmigungen in 45 Ländern. Die historischen Zahlen (2021–2024) basieren auf geprüften Unternehmensberichten, während der Prognosezeitraum (2026–2035) eine nachfrageseitige Regression anwendet, die auf Zeitpläne für 5G-Spektrumauktionen und Baubeginne für Gewerbeimmobilien kalibriert ist.

In building Wireless Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
5G SA Core- und Mid-Band-Erweiterung ~2,8 % Global Kurzfristig (≤2 Jahre)
Smart-Building-Vorschriften und grüne Vorschriften ~2,2 % Europa, Asien-Pazifik Mittelfristig (2–4 Jahre)
Vorschriften zur Kommunikation im Bereich der öffentlichen Sicherheit ~1,5 % Nordamerika, Europa Kurzfristig (≤2 Jahre)
Einführung privater Unternehmensnetzwerke ~1,8 % Nordamerika, Asien-Pazifik Mittelfristig (2–4 Jahre)
Neutral-Host- und Shared-Infrastruktur-Modelle ~1,4 % Global Mittelfristig (2–4 Jahre)
Verdichtung von Stadien und großen Veranstaltungsorten ~1,0 % Nordamerika, Europa Kurzfristig (≤2 Jahre)
KI-gesteuerte Netzwerkplanung und -optimierung ~0,9 % Global Langfristig (≥4 Jahre)


5G SA Core- und Mid-Band-Spektrum-Rollouts

Zwischen 2021 und 2025 haben Mobilfunkbetreiber weltweit über 120 Milliarden US-Dollar für Auktionen von Frequenzen im Mittelbandbereich (3,3–4,2 GHz) bereitgestellt, und die Ausbreitungsprobleme in Innenräumen bei diesen Frequenzen machen eine dedizierte Funkinfrastruktur in Gebäuden zu einem Muss und nicht zu einem „Nice-to-have“.[2]. Der Übergang von 5G Non-Standalone zu Standalone-Kerndesigns ermöglicht Netzwerk-Slicing, das von Gebäudeeigentümern durch unterschiedliche SLAs für Mieter monetarisiert wird. Durch die FCC-Änderung der CBRS-Vorschriften im Jahr 2024 wurden weitere Beschränkungen für den Einsatz von Shared-Spectrum-Geräten in Innenräumen aufgehoben, was den Installationsboom von Kleinzellen in Unternehmen auf Campusgeländen des Gesundheitswesens und in Logistiklagern in den Vereinigten Staaten weiter ankurbelte[12].


Kommunikationsmandate für die öffentliche Sicherheit

In Nordamerika und der EU schreiben Brandschutzbestimmungen derzeit Mindestsignalpegel innerhalb von Gebäuden für Ersthelfer-Funksysteme vor. Gemäß Abschnitt 510 des International Fire Code und NFPA 1225 müssen Gebäude ab einer bestimmten Größe über Signalverstärkungssysteme verfügen und diese zum Zeitpunkt der Belegung überprüft werden[7]. Allein in den USA etwa 1,2 MillionenGewerbebautenEs gibt immer noch keinen ausreichenden Schutz für die öffentliche Sicherheit, was Jahr für Jahr zu einem anhaltenden Rückstand an Installationen führt, die den Markt für gebäudeinterne drahtlose Netzwerke versorgen.


Einführung privater Unternehmensnetzwerke

Häfen, Produktionsanlagen und Krankenhaussysteme bauen private 5G-Netzwerke auf, um äußerst zuverlässige Anwendungen mit geringer Latenz wie autonome geführte Fahrzeuge und chirurgische Fernüberwachung zu ermöglichen. Bis Ende 2024 wurden durch das deutsche Lizenzsystem „5G Campus“ mehr als 350 Ortsnetzlizenzen vergeben, jeweils inklusive gebäudeinterner Funkausrüstung. Solche privaten Bereitstellungen ermöglichen es Einrichtungen, die Fahrpläne der Netzbetreiber zu umgehen und die Kontrolle über Spektrum, Sicherheit und Servicequalität zu haben – und beflügeln die Nachfrage nach speziellen Indoor-Antennen-Arrays und Edge-Computing-Gateways.


Neutral-Host-Shared-Infrastrukturmodelle

Neutral-Host-Plattformen ermöglichen es zahlreichen Netzbetreibern, gebäudeinterne Systeme gemeinsam zu nutzen, was laut Branchenmaßstäben zu einer Senkung der Kosten pro Betreiber um bis zu 40 % führt. Dieses Modell ist für Immobilieneigentümer wie Flughäfen, Einkaufszentren und Bürotürme mit mehreren Mietern attraktiv, da es die Konnektivitätsinfrastruktur in eine vom Vermieter bereitgestellte Annehmlichkeit verwandelt. Die Strategie gewinnt auf dem In-Building-Wireless-Markt an Boden, da die Netzbetreiber unter Margendruck stehen und nach Möglichkeiten zur Ausweitung der OPEX-Light-Abdeckung suchen, insbesondere in mittelgroßen Märkten, in denen die Wirtschaftlichkeit eines einzelnen Betreibers den Solobau nicht unterstützt.


Analyse der Auswirkungen von Beschränkungen

Zurückhaltung ~% Drag auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Hohe Vorlaufkosten für die Bereitstellung ~–1,6 % Global Kurzfristig (≤2 Jahre)
Komplexe Multi-Stakeholder-Koordination ~–1,2 % Global Mittelfristig (2–4 Jahre)
HF-Störungen in dichten Umgebungen ~–0,8 % Städtische Märkte Langfristig (≥4 Jahre)
Fragmentierung von Genehmigungen und Bauvorschriften ~–0,7 % Europa, Südamerika Mittelfristig (2–4 Jahre)
CAPEX-Kürzungszyklen der Carrier ~–0,5 % Nordamerika, Europa Kurzfristig (≤2 Jahre)


Hohe Vorlaufkosten für die Bereitstellung

Eine vollflächige verteilte Antennenplatzierung in einem 500.000 Quadratfuß großen Gewerbeobjekt kann je nach Baumaterial und Anzahl der unterstützten Trägerfrequenzen zwischen 1,5 und 4 Millionen US-Dollar kosten. Die Nachrüstung älterer Beton- und Stahlkonstruktionen erfordert zusätzliche Kosten für Strukturstudien und Verkabelung. Während die Neutral-Host-Modelle dazu beitragen, einen Teil der Kosten auszugleichen, bleiben die Kapitalinvestitionen für viele mittelständische Immobilieneigentümer teuer, was zu Verzögerungen oder einer Reduzierung des Umfangs von Projekten führt, die andernfalls zur Expansion des In-Building-Wireless-Marktes beitragen würden.


Komplexe Multi-Stakeholder-Koordination

Ein drahtloses Projekt innerhalb eines Gebäudes erfordert in der Regel eine Abstimmung zwischen dem Gebäudeeigentümer, einem oder mehreren Mobilfunkbetreibern, dem Systemintegrator, dem Gerätelieferanten und oft auch einer zuständigen Behörde für öffentliche Sicherheit. Dieser Verhandlungsprozess mit mehreren Parteien kann die Projektlaufzeiten von sechs Monaten auf über achtzehn Monate verlängern, insbesondere wenn die Bereitstellung von Carrier-Backhaul und die Verhandlungen über Mietverträge mit Vermietern ins Stocken geraten. Der Koordinierungsaufwand ist ein gut dokumentierter Reibungspunkt im Markt für gebäudeinterne drahtlose Netzwerke und betrifft überproportional mittelgroße Veranstaltungsorte, bei denen kein einzelner Interessenvertreter den finanziellen Anreiz hat, das Projekt einseitig voranzutreiben.


In building Wireless Market Opportunities

Wi-Fi 7 und Mobilfunkkonvergenzplattformen

Mit der Einführung von Wi-Fi 7 (IEEE 802.11be) werden Multi-Link-Betrieb und 320-MHz-Kanäle eingeführt, die mit dem privaten 5G-Durchsatz mithalten können, und so eine Öffnung für konvergierte Plattformen geschaffen, die beide Protokolle über einen einheitlichen Controller verwalten. Geräteanbieter, die integrierte Mobilfunk- und Wi-Fi-Hardware auf einem einzigen Glasfaser-Backbone anbieten, sind in der Lage, kommerzielle Neuentwicklungen zu erschließen, die eine Infrastrukturinvestition statt zwei erfordern.

Smart-Building IoT als Ankeranwendung

Bei der Indoor-Konnektivität geht es nicht mehr nur um Sprach- und Datenleisten. Gebäudemanagementplattformen leiten jetzt HVAC-Telemetrie, Belegungserkennung und digitale Zwillings-Feeds über dieselbe gebäudeinterne Funkschicht, die auch Smartphones bedient. Schätzungen zufolge wird der weltweite Sektor der intelligenten Gebäudeautomation bis 2030 ein Volumen von über 130 Milliarden US-Dollar erreichen, und jede sensordichte Implementierung erfordert zuverlässige drahtlose Innenkommunikation mit geringer Latenz – ein Rückenwind, der den adressierbaren Umfang des Marktes für drahtlose Gebäudekommunikation über die traditionelle Wirtschaftlichkeit von Netzbetreibern hinaus erweitert[6].

Urbanisierung und Neubau in Schwellenländern

Durch die rasante Urbanisierung in Südostasien, im Nahen Osten und in Afrika südlich der Sahara entstehen jährlich Millionen Quadratmeter neuer Gewerbeflächen. Diese Greenfield-Gebäude können bereits in der Bauphase gebäudeinterne Systeme integrieren – und das zu rund 30 % geringeren Kosten als bei Nachrüstungen – was sie zu attraktiven Erstanwendern macht.

Datenmonetarisierung durch Indoor-Standortanalyse

Die gebäudeinterne Funkinfrastruktur generiert detaillierte Daten zum Fußgängerverkehr und zur Gerätedichte, die Einzelhändler, Flughäfen und Gesundheitseinrichtungen zur Orientierung, gezielten Werbung und Betriebsoptimierung monetarisieren können. Die Einnahmen aus Standortanalysen wachsen jährlich um über 20 %, und die Einbettung von Positionierungsfunktionen in DAS- und Small-Cell-Netzwerke schafft eine wiederkehrende Einnahmequelle, die die ROI-Berechnung für Immobilieneigentümer verbessert, die in den Markt für gebäudeinterne drahtlose Kommunikation investieren.

As-a-Service- und verwaltete Konnektivitätsmodelle

Eine Verlagerung von Kapitalausgaben- zu Betriebsausgabenmodellen senkt die Eintrittsbarriere für Gebäudeeigentümer. Managed-Service-Anbieter bieten jetzt gebäudeinterne Konnektivität als monatliches Abonnement an und bündeln Geräte, Überwachung und Software-Updates. Dieser Ansatz findet besonders großen Anklang in den Bereichen Gastgewerbe und Co-Working, wo die Mieter häufig wechseln und die Flexibilität der Infrastruktur wichtiger ist als Eigentum.


In building Wireless Market Future Outlook

KI-gesteuerte Netzwerkautomatisierung und selbstoptimierende Gebäude

Algorithmen für maschinelles Lernen werden die HF-Planung, die Störungsminderung und die Kapazitätszuweisung innerhalb von Gebäuden zunehmend ohne menschliches Eingreifen verwalten. Ein aktueller Marktbericht prognostiziert, dass bis 2030 60 % der Indoor-Netzwerke großer Unternehmen über eine KI-Optimierung mit geschlossenem Regelkreis verfügen werden, wodurch die Betriebskosten um bis zu 25 % gesenkt werden.. Dieser Wechsel vom statischen HF-Design zur kontinuierlichen, datengesteuerten Abstimmung erhöht die Systemleistung und reduziert gleichzeitig den Spezialaufwand, der derzeit eine schnelle Bereitstellung einschränkt.

Open-RAN und disaggregierte Indoor-Architekturen

Die Indoor-spezifischen Arbeitsgruppen der O-RAN Alliance entwickeln interoperable Small-Cell- und DAS-Schnittstellen, die Hardware von Software entkoppeln und so die Anbieterbindung aufheben. Betreiber wie Rakuten, Dish Network und 1&1 haben sich den Open-RAN-Prinzipien verpflichtet und ihre Indoor-Strategien werden die etablierten Betreiber unter Druck setzen, ihre Plattformen zu öffnen. Bis Anfang der 2030er Jahre könnten disaggregierte gebäudeinterne Funkstacks die Ausrüstungskosten um 20–30 % senken und Gebäudeeigentümern mehr Flexibilität beim Austausch von Komponenten ohne vollständigen Systemaustausch geben[18].

Energieeffizienz und ESG-orientierte Bereitstellungen

Nachhaltigkeit wird zum Beschaffungskriterium für den In-Building-Wireless-Markt. Funkeinheiten der nächsten Generation verbrauchen bis zu 40 % weniger Strom pro Gigabit als herkömmliche DAS-Kopfstellen, und Gerätehersteller beginnen, Offenlegungen zum CO2-Fußabdruck auf Produktebene zu veröffentlichen, die den SBTi-Richtlinien entsprechen[19]. Die Überarbeitung der Energieeffizienzrichtlinie der EU, die von 2025 bis 2026 in Kraft tritt, schreibt Energieeffizienz-Benchmarks für technische Gebäudesysteme – einschließlich der Telekommunikationsinfrastruktur – vor und schafft Anreize für stromsparende Designs.

Konvergenz mit Indoor-Positionierung und Digital-Twin-Ökosystemen

Die hochpräzise Ortung in Innenräumen (Präzision im Submeterbereich), die durch 5G NR-Positionierungsreferenzsignale und Ultrabreitband-Integration ermöglicht wird, verwandelt drahtlose Netzwerke in Gebäuden von Konnektivitätsleitungen in Plattformen für räumliche Intelligenz. Flughäfen, Logistikzentren und Krankenhäuser lagern Asset-Tracking-, Wegfindungs- und Crowd-Analytics-Anwendungen auf derselben Funkinfrastruktur. Die IEA schätzt, dass ein durch digitale Zwillinge ermöglichtes Gebäudemanagement den Energieverbrauch von Gewerbegebäuden bis 2035 um 10–15 % senken könnte, wodurch ein direkter Zusammenhang zwischen Investitionen in die Innenkonnektivität und Nachhaltigkeitsergebnissen geschaffen wird[20].


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Nordamerika 36,2 % Anteil (2025) Vorschriften zur öffentlichen Sicherheit, Verdichtung der Verkehrsträger, Stadionanbindung
Europa USD 6.22 Billion (2025) EU-Digitaldekade, Green-Building-Codes, Bahnanbindung
Asien-Pazifik 15,20 % CAGR (2026–2035) 5G-Ausbau, Smart-City-Programme, Gewerbeneubau
Südamerika 5,2 % Anteil (2025) Erweiterung des Carrier-Netzwerks, Modernisierung des Flughafens
Naher Osten und Afrika 12,80 % CAGR (2026–2035) Megaprojektentwicklungen, Tourismusinfrastruktur
Gesamt USD 24.10 Billion (2025) —

Der In-Building-Wireless-Markt erstreckt sich über fünf große Regionen mit unterschiedlichen Nachfragetreibern, regulatorischen Rahmenbedingungen und Reifegraden. Nordamerika ist führend in Bezug auf die eingesetzte Basis und die durchschnittliche Systemkomplexität, während der asiatisch-pazifische Raum die Lücke schneller schließt.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten 78,5 % des regionalen Anteils FCC-Vorschriften, Enterprise Private 5G
Kanada CAGR 11.40% Modernisierung des öffentlichen Nahverkehrs und des Gesundheitswesens
Mexiko USD 0.52 Billion (2025) Erweiterung des Flughafens und des Einkaufszentrums


Die Vereinigten Staaten dominieren Nordamerikas In-Building-Wireless-Markt, angetrieben durch strenge IFC Section 510-Compliance-Anforderungen und eine aggressive Netzbetreiberverdichtung in Tier-1-Metropolen. Die kanadische Bundesregierung hat im Rahmen ihres Universal Broadband Fund 800 Millionen CAD für Breitband in ländlichen Gebieten und in Innenräumen bereitgestellt, während die mexikanische Aeropuertos del Sureste-Gruppe im Jahr 2024 mit der DAS-Modernisierung an 12 Flughafenterminals begonnen hat[7] [12].

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland 22,4 % des regionalen Anteils 5G Campus-Lizenzen, Industrie 4.0
Vereinigtes Königreich CAGR 11.80% Gemeinsame Erweiterung des ländlichen Netzwerks im Innenbereich
Frankreich USD 0.89 Billion (2025) Anbindung an den öffentlichen Nahverkehr des Grand Paris Express
Italien CAGR 10.90% Modernisierungen im Gastgewerbe
Spanien 8,1 % des regionalen Anteils Intelligente Tourismusorte
Nordische Länder USD 0.58 Billion (2025) Digitalisierung im Gesundheitswesen
Russland CAGR 9.20% U-Bahn- und Gewerbebauten
Restliches Europa 11,3 % des regionalen Anteils Gemischte kommerzielle Nachrüstung


Der deutsche 5G-Campus-Lizenzrahmen hat das Unternehmen zum Marktführer für gebäudeinterne drahtlose Kommunikation in Europa gemacht, mit über 350 aktiven privaten Netzwerkgenehmigungen bis Ende 2024, die sich auf die Automobil- und Logistikbranche konzentrieren. Das britische Gebäudesicherheitsgesetz führte Konnektivitätsbestimmungen für Hochhäuser ein, während das französische Grand Paris Express – ein 36-Milliarden-Euro-Transitprojekt – integrierte Anforderungen an die drahtlose Abdeckung im Tunnel und im Bahnhof vorsieht[16].

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China 38,2 % des regionalen Anteils Smart-Building-Aufträge, Carrier CAPEX
Indien CAGR 16.50% 5G-Indoor-Einführung, Gewerbebau
Japan USD 0.92 Billion (2025) Veranstaltungsortanbindung für Veranstaltungen, Bahnhöfe
Südkorea 14,8 % des regionalen Anteils KT und SKT Indoor 5G
ASEAN CAGR 15.80% Wachstum im Flughafen- und Gastgewerbebereich
Rest der Asien-Pazifik-Region 7,5 % des regionalen Anteils Gemischte Unternehmensnachfrage


Das chinesische Ministerium für Industrie und Informationstechnologie hat ab 2024 die 5G-Abdeckung in Innenräumen in allen neu errichteten Gewerbegebäuden der Klasse A vorgeschrieben und damit eine strukturelle Nachfrageuntergrenze geschaffen, die den gebäudeinternen Wireless-Markt in der gesamten Region stützt. Die indischen Unternehmen Reliance Jio und Bharti Airtel haben bis 2027 jeweils über 2 Milliarden US-Dollar für die Indoor-5G-Infrastruktur bereitgestellt, während Japan im Vorfeld internationaler Sportveranstaltungen und der Expo 2025 in Osaka stark in die Konnektivität von Veranstaltungsorten investiert hat.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien 62,0 % des regionalen Anteils Flughafen- und kommerzielle Erweiterung
Argentinien CAGR 11.50% Städtische kommerzielle Nachrüstung
Rest von Südamerika USD 0.18 Billion (2025) Bergbau und Gastgewerbe


Brasilien stärkt die Nachfrage Südamerikas durch die Modernisierung seiner 35 großen Flughafenterminals und die rasche Entwicklung von Einkaufszentren in São Paulo, Rio de Janeiro und sekundären Metropolen. Der regulatorische Druck von ANATEL, die Qualität von Notrufen in Innenräumen zu gewährleisten, drängt Gebäudeeigentümer zu professionellen Lösungen für den Innenbereich statt zu Repeatern für Endverbraucher[16].

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien 31,5 % des regionalen Anteils NEOM, Giga-Projekte
Vereinigte Arabische Emirate CAGR 13.40% Smart-City-Programme, Tourismusorte
Südafrika USD 0.19 Billion (2025) Modernisierung von Gewerbeimmobilien
Ägypten CAGR 12.10% Neue Verwaltungshauptstadt
Rest von MEA 22,0 % des regionalen Anteils Gemischte Infrastruktur


Saudi-Arabiens Giga-Projekte der Vision 2030 – darunter NEOM, The Red Sea und Diriyah Gate – spezifizieren jeweils von der Entwurfsphase an eine vollständig integrierte drahtlose Indoor-Infrastruktur und unterstützen den drahtlosen Markt in Gebäuden durch massive Bauarbeiten auf der grünen Wiese. Die Smart Dubai-Initiative der Vereinigten Arabischen Emirate schreibt eine hochdichte Innenabdeckung in allen Regierungs- und Gewerbeimmobilien vor, und Ägyptens neue Verwaltungshauptstadt umfasst über 20 Millionen Quadratmeter an vernetzter Bürofläche[3].


In building Wireless Market By Region, 2025-2035

In building Wireless Market Segmentation

Nach Komponententyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Verteilte Antennensysteme 40,3 % Anteil (2025) Bereitstellung älterer Veranstaltungsorte, Vorschriften zur öffentlichen Sicherheit
Kleine Zellen CAGR 14.60% Private 5G-Unternehmensnetzwerke
Antenne USD 3.37 Billion (2025) Passive Infrastrukturaktualisierung
Wiederholer 8,9 % Anteil (2025) Erweiterung der KMU- und Privatkundenversicherung
Kabel CAGR 10.20% Upgrades von der Glasfaser bis zur Antenne


Der In-Building-Wireless-Markt bleibt durch verteilte Antennensysteme verankert, die großflächige Veranstaltungsorte wie Flughäfen, Kongresszentren und Krankenhausgelände bedienen, wo eine Multi-Carrier- und Multi-Band-Abdeckung nicht verhandelbar ist. DAS-Installationen sind in der Regel kapitalintensiv, bieten aber die breiteste Ausbreitung in Innenräumen, was sie zur Standardwahl für Veranstaltungsorte mit mehr als 200.000 Quadratmetern macht. Signalvorschriften für die öffentliche Sicherheit verstärken diese Dominanz, da die Einhaltung der Brandschutzbestimmungen in der Regel ein DAS-System anstelle eines Small-Cell-Overlays erfordert.

Small Cells stellen das am schnellsten wachsende Komponentensegment im In-Building-Wireless-Markt dar, angetrieben durch private 5G-Einsätze in Unternehmen, die einen dichten Funkzugang mit geringer Latenz in Produktionsstätten, Lagerhäusern und Gesundheitseinrichtungen erfordern. Im Gegensatz zu DAS arbeiten kleine Zellen als eigenständige Basisstationen mit integrierter Backhaul-Intelligenz, wodurch sie einfacher in modularen Konfigurationen bereitgestellt werden können. Ihre Stückkosten sind zwischen 2022 und 2025 um etwa 15 % gesunken, was die Akzeptanz bei mittelständischen Unternehmen weiter beschleunigt.

Durch Technologie

Segment Schlüsselmetrik Primärer Nachfragetreiber
4G/LTE 59,7 % Anteil (2025) Installierte Basis, umfassende Geräteunterstützung
5G NR CAGR 15.20% Trägerverdichtung, URLLC-Anwendungsfälle
Wi-Fi 6/6E USD 4.15 Billion (2025) Unternehmens-LAN-Konvergenz
WLAN 7 CAGR 18.50% Multi-Link-Betrieb, Greenfield-Campus


4G/LTE behält den größten Technologieanteil, da die weltweit installierte Basis gebäudeinterner Systeme überwiegend für LTE-Bänder bereitgestellt wurde und der Großteil des Netzbetreiberverkehrs immer noch über 4G-Kerne läuft, selbst wenn 5G-Overlay vorhanden ist. Die Wirtschaftlichkeit von „Rip-and-Replace“ begünstigt inkrementelle Upgrades – das Hinzufügen eines 5G-Funkkopfs zu einem vorhandenen DAS statt eines Neuaufbaus –, wodurch der LTE-Anteil bis zur Mitte des Jahrzehnts erhalten bleibt.

5G NR ist das am schnellsten wachsende Technologiesegment, angetrieben durch die Einführung von 5G SA durch Netzbetreiber, die Network Slicing, äußerst zuverlässige Kommunikation mit geringer Latenz und eine verbesserte Positionierung innerhalb von Gebäuden ermöglichen. Besitzer von Veranstaltungsorten, die Veranstaltungen mit hoher Dichte ausrichten – Sportarenen, Ausstellungshallen, Verkehrsknotenpunkte –, priorisieren 5G-Upgrades, um den Erwartungen der Benutzer hinsichtlich eines Multi-Gigabit-Durchsatzes auf persönlichen Geräten gerecht zu werden.

Nach Frequenzband

Segment Schlüsselmetrik Primärer Nachfragetreiber
1–6 GHz (Mittelband) 62,1 % Anteil (2025) 5G-C-Band-Abdeckung für Innenräume
Weniger als 1 GHz (Low-Band) USD 3.62 Billion (2025) Gebäudedurchdringung, IoT-Backhaul
Mehr als 6 GHz (mmWave/High-Band) CAGR 15.30% Bereitstellung von Veranstaltungsorten mit extrem hoher Kapazität


Das Segment 1–6 GHz (Mittelband) führt den Markt mit einem dominanten Anteil von 62,1 % im Jahr 2025 an, was vor allem auf die Bereitstellung des 5G-C-Band-Spektrums durch die Betreiber zurückzuführen ist, um die Anforderungen an eine breite Abdeckung in Innenräumen mit Hochgeschwindigkeitsdatenkapazität in Einklang zu bringen. Mittlerweile stellt das Segment „Mehr als 6 GHz“ (mmWave/High-Band) das am schnellsten wachsende Frequenzband dar und prognostiziert eine marktführende CAGR von 15,30 %, angetrieben durch die steigende Nachfrage nach Millimeterwellenlösungen mit ultrahoher Kapazität in Veranstaltungsorten mit hoher Dichte, Stadien und spezialisierten Unternehmensumgebungen.

Nach Endverbraucherbranche

Segment Schlüsselmetrik Primärer Nachfragetreiber
Kommerziell 47,9 % Anteil (2025) Konnektivität für Büro, Einzelhandel und Gastronomie
Industriell CAGR 14.10% Industrie 4.0, privates 5G in Fabriken
Wohnen USD 3.13 Billion (2025) Erweiterung der Abdeckung von Mehrfamilienhäusern
Öffentliche Sicherheit und Regierung 9,4 % Anteil (2025) Brandschutzvorschriften, geschäftskritische Kommunikation


Das kommerzielle Segment führt den In-Building-Wireless-Markt nach Endverbraucherbranche mit einem dominanten Anteil von 47,9 % im Jahr 2025 an, angetrieben durch die steigende Nachfrage von Mietern und Kunden nach nahtloser Mobilfunkkonnektivität in Unternehmensbüroräumen, Einzelhandelskomplexen und Gastronomiebetrieben. Mittlerweile stellt das Industriesegment den am schnellsten wachsenden Endverbrauchersektor dar und prognostiziert eine marktführende CAGR von 14,10 %, angetrieben durch die schnelle Einführung der Industrie 4.0-Automatisierung, intelligenter Fertigungsprotokolle und dedizierter privater 5G-Netzwerke in Fabrikhallen und Logistikzentren.


Wettbewerbs-Benchmarking

Der In-Building-Wireless-Markt weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 48–55 % des weltweiten Umsatzes erwirtschaften. Die Fragmentierung nimmt außerhalb Nordamerikas zu, wo regionale Integratoren und lokale Antennenhersteller bedeutende Anteile im asiatisch-pazifischen Raum und im Nahen Osten halten. Die Anbieterkonsolidierung hat sich seit 2023 beschleunigt, da große Player End-to-End-Portfolios verfolgen, die Antennenhardware, digitalen Transport, cloudbasiertes Management und professionelle Dienstleistungen umfassen.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
CommScope ~10–14 % ERA digitales DAS, Fiber-to-the-Antenne, OneCell-Kleinzellen Führender Anbieter von Full-Stack-Konnektivität für Veranstaltungsorte
Corning ~8–12 % Evolv optisches DAS, kleine SpiderCloud-Zellen Fasernative Innenarchitektur
JMA Wireless ~5–8 % TEKO verteilte massive MIMO- und XRAN-Plattformen Open-RAN-Indoor-Pionier
Solide ~4–7 % ALLIANCE digitales DAS, Neutral-Host-Plattform Gemeinsame Infrastruktur mehrerer Betreiber
Ericsson ~5–8 % Radio Dot System, 5G-Kleinzellen für den Innenbereich Integration des Carrier-Ökosystems
Nokia ~4–7 % Kleine Innenzellen, Modular Private Wireless Private Netzwerk- und Campuslösungen
Comba Telecom ~3–5 % Multiband-DAS, Glasfaserverteilungssysteme Kostengünstige Reichweite im asiatisch-pazifischen Raum
Dali Wireless ~2–4 % Digitales DAS, Multiband-Repeater Softwaredefinierte Signalverteilung
Cel-Fi (Nextivity) ~2–4 % Intelligente Signalverstärker, QUATRA-Kleinzellensystem KMU- und Privatkundenschutz
Cobham Advanced Electronic Solutions ~2–3 % DAS für die öffentliche Sicherheit, bidirektionale Verstärker Schwerpunkt der Ersthelfer-Kommunikation


Aktuelle Nachrichten und Entwicklungen

  • CommScope (Februar 2024): Erweiterte sein ERA® Digital DAS-Ökosystem durch die Einführung optischer Erweiterungseinheiten mit hoher Kapazität, die es Unternehmen ermöglichen, die 5G-C-Band-Signalübertragung in Innenräumen zu vereinfachen und gleichzeitig den Platzbedarf am Kopfende und den Stromverbrauch an großen Veranstaltungsorten zu reduzieren.
  • Ericsson (Februar 2024): Stellte seine in das Ericsson Radio Dot System integrierte 5G-Präzisionsortungssoftware-Suite für den Innenbereich vor, die neben der Multi-Carrier-5G-Konnektivität auch eine Indoor-Ortung im Submeterbereich für digitale Zwillingsanwendungen in Unternehmen ermöglicht.
  • FCC (September 2024): Erlass der Anordnung DA 24-892 des Enforcement Bureau, mit der Untersuchungen zur Cybersicherheit von Netzbetreibern und Datenschutzpraktiken von Cloud-Anbietern eingestellt werden, wodurch die Standards für die Datenkonformität in der gesamten Kommunikationsinfrastruktur gestärkt werden.


  • SOLiD (August 2023): Eröffnung eines nordamerikanischen Engineering- und Supportzentrums in Dallas, Texas, um DAS-Implementierungen für das Gesundheitswesen und das Gastgewerbe zu beschleunigen [Ref: Pressemitteilung von SOLiD].


In building Wireless Market Report Scope

Parameter Detail
Marktumfang Globaler In-Building-Wireless-Markt – Hardware, Software und Dienstleistungen
Studienzeit 2021–2035
CAGR-Fenster 2026–2035 (12,00 %)
Basisjahr 2025 (USD 24.10 Billion)
Prognoseendpunkt 2035 (USD 74.77 Billion)
Am schnellsten wachsendes Segment 5G NR (nach Technologie); Kleine Zellen (nach Komponente); Asien-Pazifik (nach Region)
Firmenprofil CommScope, Corning, JMA Wireless, SOLiD, Ericsson, Nokia, Comba Telecom, Dali Wireless, Cel-Fi, Cobham
Bewertungswährung USD Billion


FAQs

Wie hoch wird die voraussichtliche Marktbewertung des In-Building Wireless Marktes bis 2035 sein?
Der Markt für drahtlose In-Building-Lösungen wird bis 2035 voraussichtlich einen Wert von 27,12 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des In-Building Wireless Marktes im Jahr 2024?
Im Jahr 2024 betrug die Marktbewertung des In-Building Wireless Marktes 13,99 USD Milliarden.
Was ist die erwartete CAGR für den In-Building Wireless Markt von 2025 bis 2035?
Die erwartete CAGR für den In-Building Wireless Markt im Prognosezeitraum 2025 - 2035 beträgt 6,2 %.
Welches Technologiefeld wird voraussichtlich das höchste Wachstum im In-Building Wireless Markt haben?
Der Bereich des verteilten Antennensystems wird voraussichtlich von 4,19 USD Milliarden im Jahr 2024 auf 8,12 USD Milliarden bis 2035 wachsen.
Was sind die wichtigsten Anwendungen, die den Markt für In-Building Wireless antreiben?
Wichtige Anwendungen umfassen Einzelhandel, Gewerbeimmobilien, Gastgewerbe, Bildung und Verkehr, wobei im Verkehr ein Anstieg von 4,0 Milliarden USD auf 7,42 Milliarden USD bis 2035 erwartet wird.
Welcher Verbindungstyp wird voraussichtlich den Markt für drahtlose In-Bauten dominieren?
Es wird erwartet, dass Wi-Fi dominieren wird, mit einem Wachstum von 5,0 USD Milliarden im Jahr 2024 auf 9,0 USD Milliarden bis 2035.
Wer sind die führenden Akteure im Markt für In-Building Wireless?
Wichtige Akteure sind Cisco Systems, CommScope, Corning, Nokia, Ericsson, Huawei Technologies, ZTE Corporation, Airspan Networks und Dali Wireless.
Wie wird das voraussichtliche Wachstum des kommerziellen Endverbrauchssegments im Markt für In-Building Wireless aussehen?
Der kommerzielle Endverbrauchssegment wird voraussichtlich von 7,0 USD Milliarden im Jahr 2024 auf 13,5 USD Milliarden bis 2035 wachsen.
Wie vergleicht sich das Wachstum des Small Cell-Segments mit anderen Technologiebereichen?
Der Bereich der kleinen Zellen wird voraussichtlich von 3,99 Milliarden USD im Jahr 2024 auf 7,56 Milliarden USD bis 2035 wachsen, was ein robustes Wachstum im Vergleich zu anderen Segmenten anzeigt.
Was ist die erwartete Wachstumsentwicklung für das institutionelle Endverbrauchersegment?
Der institutionelle Endverbrauchssegment wird voraussichtlich von 3,49 USD Milliarden im Jahr 2024 auf 6,82 USD Milliarden bis 2035 wachsen.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, standards development organizations, peer-reviewed telecommunications journals, and authoritative ICT industry databases. Key sources included the US Federal Communications Commission (FCC), UK Office of Communications (Ofcom), European Telecommunications Standards Institute (ETSI), 3rd Generation Partnership Project (3GPP), Telecommunications Industry Association (TIA), Institute of Electrical and Electronics Engineers (IEEE), Building Industry Consulting Service International (BICSI), Wireless Infrastructure Association (WIA), OnGo Alliance (CBRS), Small Cell Forum, HetNet Forum, Global mobile Suppliers Association (GSA), Cisco Visual Networking Index, Ericsson Mobility Report, CTIA Wireless Industry Association, OECD Communications Statistics, World Bank ICT indicators, International Telecommunication Union (ITU) databases, National Telecommunications and Information Administration (NTIA), and national telecom regulatory authority reports from key 5G deployment markets. These sources were used to collect spectrum allocation data, infrastructure deployment permits, DAS (Distributed Antenna Systems) regulation mandates, small cell siting policies, enterprise mobility statistics, and regulatory frameworks governing indoor wireless coverage across commercial, industrial, and public safety verticals.


Primary Research

As part of the primary research process, interviews were conducted with stakeholders from both the supply-side and the demand-side in order to acquire qualitative and quantitative perspectives. The supply-side sources consisted of vice presidents of wireless infrastructure, heads of DAS product lines, general managers of small cell divisions, CBRS solution architects, and business development directors from distributed antenna system vendors, small cell manufacturers, neutral host operators, and structured cabling original equipment manufacturers. The demand-side sources included chief technology officers and vice presidents of network engineering coming from mobile network operators (MNOs), wireless infrastructure procurement leads coming from commercial real estate investment trusts (REITs), chief information officers coming from healthcare and hospitality businesses, facilities management directors coming from smart buildings, and public safety communication managers coming from government agencies. Through primary research, we were able to evaluate the timetables for technological adoption, prove the sustainability of the neutral host business model, and obtain insights on private 5G network deployments, cabling infrastructure requirements, and venue partnership frameworks.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

• By Region: North America (32%), Europe (28%), Asia-Pacific (30%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through infrastructure deployment mapping and equipment revenue analysis. The methodology included:

• Identification of 35+ key infrastructure vendors and system integrators across North America, Europe, Asia-Pacific, and Middle East & Africa

• Product mapping across distributed antenna systems (active/passive DAS), small cells/femtocells, repeaters and signal boosters, 5G NR indoor radios, structured cabling assemblies, and headend equipment

• Analysis of reported and modeled annual revenues specific to in-building wireless portfolios, including both hardware sales and managed services contracts

• Coverage of manufacturers and neutral host operators representing 65-70% of global market share in 2024

• Extrapolation using bottom-up (square footage covered × deployment density × ASP by venue type) and top-down (carrier capex allocation and enterprise IT spend validation) approaches to derive segment-specific valuations across commercial offices, healthcare facilities, hospitality venues, transportation hubs, industrial manufacturing, and educational campuses

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















