Gesundheitsanalytikmarkt (2026 - 2035)

Marktforschungsbericht über Gesundheitsanalytik: Größe, Anteil, Trendanalyse nach Anwendungen (Prädiktive Analytik, Deskriptive Analytik, Präskriptive Analytik, Mobile Gesundheitsanalytik), nach Bereitstellungsmodus (Vor Ort, Cloud-basiert, Hybrid), nach Komponente (Software, Hardware, Dienstleistungen), nach Endnutzung (Gesundheitsdienstleister, Zahlungsorganisationen, Pharmaunternehmen, Forschungseinrichtungen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstumsausblick & Branchenprognose 2025 bis 2035
ID: MRFR/HC/6349-HCR 100 Pages Vikita Thakur, Rahul Gotadki Last Updated: October 27, 2026
Healthcare Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)20.90%
2025 Market SizeUSD 53.20 Billion
2035 Market SizeUSD 354.90 Billion
Key Players
Optum
Oracle Health
IQVIA
Veradigm
SAS Institute
IBM
Opportunities
  • Managed Analytics for Mid-Market Providers
  • Real-World Evidence as a Revenue Line
  • Emerging-Market Leapfrog Deployments

Gesundheitsanalytikmarkt Marktzusammenfassung

Der Markt für Gesundheitsanalytik wurde 2025 mit 53,20 Milliarden USD bewertet und öffnet das Prognosefenster mit 64,30 Milliarden USD im Jahr 2026, wobei er bis 2035 auf 354,90 Milliarden USD bei einer CAGR von 20,9% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Der erste ist der Übergang der Einnahmen von Anbietern zu ergebnisbasierten Verträgen — CMS hat sich verpflichtet, bis 2030 alle traditionellen Medicare-Begünstigten in verantwortungsvolle Pflegebeziehungen zu bringen, was die Messung von einer Berichtspflicht in einen Zahlungsmechanismus verwandelt [1]. Der zweite ist Kapital: Gesundheitssysteme und Kostenträger haben allein 2024 etwa 12,4 Milliarden USD in Dateninfrastruktur und Analytik-Tools investiert [4].

Legacy-Datenlager, die für retrospektive vierteljährliche Berichterstattung gebaut wurden, werden außer Betrieb genommen. An ihre Stelle treten cloud-native Lakehouse-Architekturen, föderierte Abfrageebenen und maschinelles Lernen-Pipelines, die Signale innerhalb von Stunden statt Wochen sichtbar machen. Der US-TEFCA-Rahmen und die HTI-1-Regel haben Interoperabilitäts-Upgrades über zertifizierte elektronische Gesundheitsaktenplattformen erzwungen, und das ONC schätzte die IT-Ausgaben im Zusammenhang mit der Compliance auf mehr als 3,1 Milliarden USD bei zertifizierten Anbietern und deren Kunden [2].

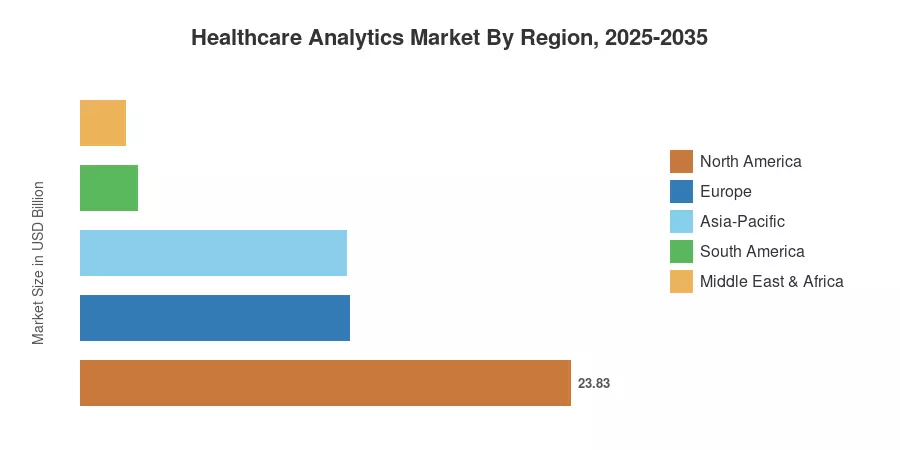
Regional hält Nordamerika 44,8% des Marktes für Gesundheitsanalytik, gestützt durch Reformen im Bereich der Erstattung und dichte Anspruchsdaten. Der asiatisch-pazifische Raum wächst am schnellsten mit einer CAGR von 24,3%, da China, Indien und Japan nationale Gesundheitsakten digitalisieren. Europa liegt mit einem Anteil von 24,6% an zweiter Stelle, angetrieben durch die Verordnung zum Europäischen Gesundheitsdatenraum. Erwarten Sie, dass sich das wettbewerbliche Zentrum von Dashboard-Anbietern zu Unternehmen verlagert, die klinische und finanzielle Vorteile nachweisen können.


Wichtige Erkenntnisse aus dem Bericht

• Nach Analytiktyp


  • Deskriptive Analytik hielt 2025 42,4% des Marktes für Gesundheitsanalytik, immer noch der Standard-Einstiegspunkt für berichtungsorientierte Käufer.
  • Prädiktive Analytik wächst mit einer CAGR von 22,9%, da Risikostratifizierungsmodelle von Pilotprojekten in die Produktion übergehen.


• Nach Komponente


  • Software machte 2025 29,37 Milliarden USD des Umsatzes aus, der größte Anteil der Komponente.
  • Dienstleistungen sind die am schnellsten wachsende Komponente mit einer CAGR von 23,1%, angetrieben durch die Nachfrage nach verwalteten Analysen.


• Nach Region

  • Nordamerika generierte 2025 einen Umsatz von 23,83 Milliarden USD
  • Der asiatisch-pazifische Raum wächst mit einer CAGR von 24,3%, der schnellste aller Regionen
  • Europa hält einen Anteil von 24,6%, wobei Deutschland der größte nationale Beitragende ist


Marktgröße und Prognose (2021–2035)

Die Schätzungen kombinieren Umsatzoffenlegungen von Anbietern, Umfragen zu IT-Budgets von Gesundheitssystemen, Ausgabenmeldungen für Technologie von Kostenträgern und öffentliche Beschaffungsunterlagen, trianguliert gegen installierte Basiszahlen für zertifizierte EHR-Plattformen. Historische Zahlen spiegeln geprüfte oder berichtete Einnahmen wider, wo verfügbar; Prognosewerte gelten für segmentgewichtete Adoptionskurven.
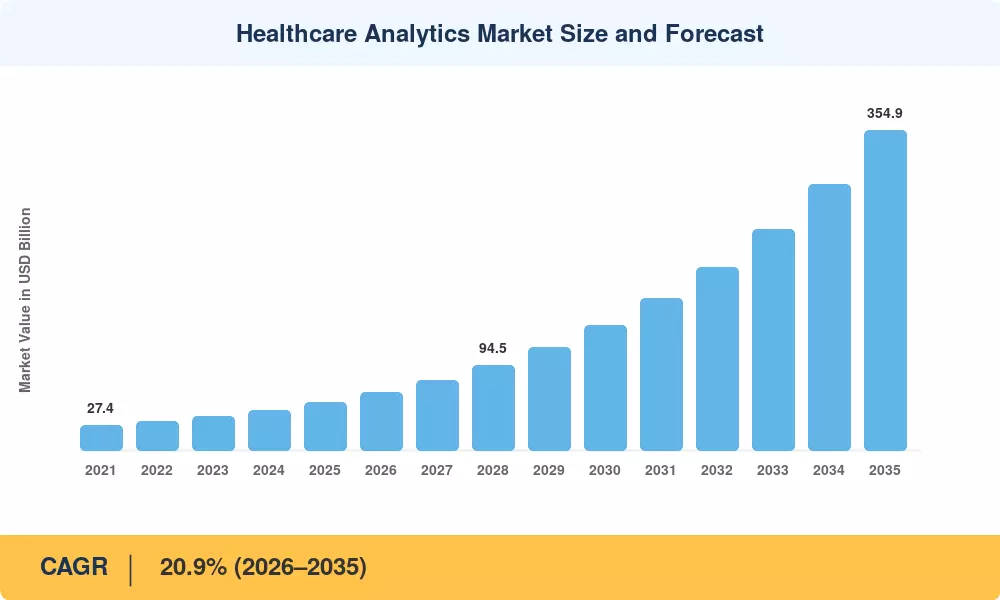
Marktgröße und Prognose für Gesundheitsanalytik
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Wertbasierte und ergebnisverknüpfte Erstattung 5.1 Nordamerika, Europa Mittelfristig (2–4 Jahre)
Ökonomik der Cloud- und Lakehouse-Migration 4.3 Global Kurzfristig (≤2 Jahre)
Interoperabilitätsmandate (TEFCA, EHDS) 3.6 Nordamerika, Europa Mittelfristig (2–4 Jahre)
Sinkende Kosten für genomische Sequenzierung 2.7 Global Langfristig (≥4 Jahre)
Erkennung von Betrug, Verschwendung und Missbrauch bei Zahlenden 2.4 Nordamerika Kurzfristig (≤2 Jahre)
Wachstum des Bildvolumens und KI-Triage 1.9 Asien-Pazifik, Europa Langfristig (≥4 Jahre)
Reduzierung der Belastung durch klinische Dokumentation 1.6 Nordamerika Kurzfristig (≤2 Jahre)


Reform der Erstattung wandelt Messung in Einnahmen um

Das Zahlungsdesign entscheidet jetzt über die Budgets für Analytik. Das Medicare Shared Savings Program deckte 2024 10,8 Millionen Begünstigte ab und brachte 2,4 Milliarden USD an gemeinsamen Einsparungen zurück, das siebte Jahr in Folge mit Nettosparungen [1]. Verantwortliche Pflegeorganisationen können diese Verteilungen nicht ohne Attributionslogik, Risikoadjustierung und Leckageverfolgung verdienen — Fähigkeiten, die direkt im Markt für Gesundheitsanalytik liegen. Systeme, die ihre Kostenkurven nicht instrumentieren, verlieren Potenzial.

Cloud-Ökonomik verkürzt die Zeit bis zur Einsicht

Die Migration hat aufgehört, eine IT-Präferenz zu sein, und ist zu einem Argument für die Stückkosten geworden. Gesundheitssysteme, die von lokalen Rechenzentren zu elastischen Architekturen wechseln, berichten von 38–46% Einsparungen bei den Abfragekosten pro Terabyte und verkürzen die Modellneutrainingszyklen von Wochen auf Tage . Diese Kompression ist wichtig, da prädiktive Modelle schnell gegen sich ändernde Fallmischungen verfallen.

Interoperabilitätsregeln schaffen Datenangebot

Regulierungen schaffen das Rohmaterial. HTI-1 verlangt von zertifizierten Entwicklern, standardisierten API-Zugang zu unterstützen, und das ONC hat die aggregierten Compliance-Investitionen auf über 3,1 Milliarden USD geschätzt [2]. Die Regulierung des Gesundheitsdatenraums in Europa, die 2025 verabschiedet wurde, verpflichtet die Mitgliedstaaten, Zugangseinrichtungen für Sekundärnutzung einzurichten [6]. Mehr regulierte Daten, die über institutionelle Grenzen fließen, erweitern direkt die adressierbare Basis.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Ransomware und Datenpannen 3.2 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Mangel an Datenengineering-Talenten und Kosten 2.8 Global Mittel- bis langfristig (2–4 Jahre)
Fragmentierte Datenqualität und Variationen in der Kodierung 2.1 Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
Kapitalbeschränkungen bei mittelgroßen Anbietern 1.7 Global Mittel- bis langfristig (2–4 Jahre)
Grenzüberschreitende Datenschutz- und Wohnsitzbeschränkungen 1.3 Europa, Naher Osten & Afrika Langfristig (≥4 Jahre)


Sicherheitsvorfälle frieren Beschaffungszyklen ein

Datenpannen verursachen mehr Schaden, als es die Kosten für deren Behebung vermuten lassen. Das US HHS-Datenpannenportal verzeichnete eine Gesundheitsdatenexposition, die mehr als 180 Millionen Personen zwischen 2023 und 2024 betraf, und die durchschnittlichen Kosten pro Vorfall im Sektor erreichten 9,8 Millionen USD [11]. Die Vorstände reagieren, indem sie diskretionäre Ausgaben in die Perimetersicherheit umleiten und die Sicherheitsüberprüfungen von Anbietern von Wochen auf zwei oder drei Quartale verlängern.

Talentkosten übersteigen Softwarebudgets

Der Mangel ist zur bindenden Einschränkung bei mittelgroßen Systemen geworden. Das Median-Gehalt für leitende Dateningenieure im Gesundheitswesen in den USA stieg zwischen 2022 und 2025 um 23%, und etwa 41% der befragten CIOs von Krankenhäusern geben an, dass die Personalbeschaffung der Hauptblocker für die Erweiterung der Analytik ist . Genau aus diesem Grund wächst die Bereitstellung von Managed Services schneller als die Lizenzen.

Schlechte Daten untergraben das Vertrauen in Modelle

Qualitätsprobleme häufen sich stillschweigend an. Audits der Krankenhauskodierung in Schwellenländern ergaben Diskrepanzraten von 12–19% zwischen klinischer Dokumentation und eingereichten Diagnosecodes [13]. Modelle, die auf diesem Substrat trainiert wurden, erzeugen selbstbewusste, aber falsche Ausgaben, und ein einziger sichtbarer Fehler kann die Einführung in einem Unternehmen um ein Jahr verzögern.


Gesundheitsanalytikmarkt Chancen

Verwaltete Analytik für Anbieter im mittleren Marktsegment

Krankenhäuser mit weniger als 300 Betten suchen Ergebnisse, nicht Plattformen. Vollständig verwaltete Abonnements, die Pipeline-Betrieb, Modellüberwachung und klinische Validierung bündeln, verwandeln ein Investitionsprojekt in eine Betriebslinie – der schnellste Weg, um die im Gespräch erwähnte Talentbeschränkung zu umgehen.


Evidenz aus der realen Welt als Einnahmequelle

Pharma-Sponsoren werden für longitudinale Daten bezahlen. Gesundheitssysteme verfügen darüber. Anonymisierte Krebs- und kardiometabolische Kohorten unterstützen jetzt regulatorische Einreichungen, wobei Evidenz aus der realen Welt von der FDA zur Unterstützung von 41 Etikettverlängerungen zwischen 2022 und 2025 akzeptiert wurde [14]. Das offensichtlichste neue Geschäftsmodell im Gesundheitsanalytikmarkt ist die monetarisierte Datenverwaltung.


Leapfrog-Implementierungen in Schwellenländern

Mehr als 700 Millionen Gesundheits-IDs wurden im Rahmen der indischen Ayushman Bharat Digital Mission erstellt, während das SATUSEHAT-Portal in Indonesien bereits Aufzeichnungen von über 30.000 Einrichtungen kombiniert . Diese Systeme überspringen vollständig die alte Lagergeneration und bevorzugen Anbieter, die cloud-nativ mit kostengünstigen Liefermodellen sind.


Ambient-Dokumentation und Wiederherstellung der Chartierung

Es handelt sich um ein quantitatives, budgetgenehmigtes Ergebnis, das die Chartierungszeit der Ärzte eliminiert. Implementierungen, die die ambientale Erfassung mit strukturierter Extraktion kombinieren, haben täglich 60-90 Minuten pro Kliniker erbracht und bieten einen analytischen Vorstoß innerhalb des klinischen Workflows anstelle des Back Office .


Betrug auf der Zahlerseite und Zahlungsintegrität

Unzulässige Zahlungen in US-amerikanischen Bundesgesundheitsprogrammen überstiegen im Haushaltsjahr 2024 85 Milliarden USD [8]. Graphbasierte Netzwerkdetektion übertrifft hier erheblich Regel-Engines, und Zahler können die Ausgaben gegen zurückgewonnene Dollar absichern – ein ungewöhnlich kurzer Amortisationsfall.


Gesundheitsanalytikmarkt Zukunftsaussichten

Autonome Analytikoperationen

Die Wartung von Pipelines ist die verborgene Kostenstelle der Analytik, und automatisierte maschinelle Lernoperationen gehen dieses Problem direkt an. Bis 2030 erwarten wir, dass die Mehrheit der Produktionsklinischen Modelle nach automatisierten Zeitplänen mit Driftüberwachung neu trainiert wird, anstatt manuell einzugreifen, wodurch die Ingenieure pro Modell um etwa die Hälfte reduziert werden .

Plattformökonomie und Konsolidierung

Die Käufer sind müde von Punktlösungen. Der Einkauf konsolidiert sich um drei oder vier Unternehmensdatenplattformen pro System, und spezialisierte Anbieter verkaufen zunehmend als Anwendungen auf diesen Plattformen anstatt als eigenständige Stacks — ein struktureller Wandel, der die Wettbewerbslandschaft neu gestaltet.

Genomische und multimodale Integration

Die Sequenzierungskosten pro Genom sind auf unter 200 USD im großen Maßstab gefallen, und das NIH All of Us-Programm hat über 800.000 Teilnehmer mit genomischen und EHR-Verknüpfungen eingeschrieben [7]. Multimodale Kohorten dieser Tiefe machen die Analytik der Präzisionsmedizin außerhalb akademischer Zentren kommerziell rentabel.

Datenschutzfreundliche Berechnung

Föderiertes Lernen und die Generierung synthetischer Daten lösen die Spannung zwischen Souveränitätsregeln und Modellqualität. Die Weltgesundheitsorganisation hat die geregelte grenzüberschreitende Analyse als entscheidend für die Pandemievorbereitung hervorgehoben, und technische Ansätze, die niemals Rohdaten bewegen, werden die konforme Architektur der 2030er Jahre im Gesundheitsanalytikmarkt definieren [18].


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 44,8% Anteil Wertbasierte Versorgung, Zahlungsintegrität, ambient Dokumentation
Europa USD 13,09 Milliarden Compliance im Gesundheitsdatenraum, Plattformen für Sekundärnutzung
Asien-Pazifik 24,3% CAGR Nationales Rekord-Digitalisierungsprogramm, Imaging KI
Südamerika 5,2% Anteil Berichterstattung öffentlicher Krankenhäuser, Modernisierung privater Zahler
Mittlerer Osten & Afrika USD 2,18 Milliarden Souveräne Gesundheitscloud, Kapazitätsplanung
Gesamt USD 53,20 Milliarden —

Die regionale Leistung im Gesundheitsanalytikmarkt divergiert stark nach Erstattungsdesign und Reife der Datenverwaltung.


Nordamerika

Land Kennzahl Haupttreiber
USA 87,4% der Region Erweiterung der Medicare-verantwortlichen Versorgung [1]
Kanada USD 2,14 Milliarden Erneuerungen der provinziellen Gesundheitsdatenplattform
Mexiko 20,6% CAGR Digitalisierung des IMSS und Wachstum privater Krankenhäuser


Die Konzentration von Leistungsdaten verschafft Nordamerika einen Vorteil, den keine andere Region schnell replizieren kann. Die Innovationsmodelle der CMS deckten 2024 mehr als 41 Millionen Leben ab, und jedes Modell trägt eine verpflichtende Qualitätsberichterstattung [1]. Die Zahler hingegen bauen ihre Zahlungsintegritätsstacks nach den Offenlegungen unzulässiger Zahlungen der letzten beiden Haushaltsjahre wieder auf [8].

Europa

Land Kennzahl Haupttreiber
Deutschland 23,1% der Region Digitale Finanzierung des Krankenhauszukunftsgesetzes [16]
Vereinigtes Königreich USD 2,68 Milliarden Rollout der föderierten Datenplattform des NHS
Frankreich 15,4% der Region Zugang zur Sekundärnutzung des Gesundheitsdaten-Hubs
Italien 9,2% der Region IT-Modernisierung der Krankenhäuser, finanziert durch den PNRR
Spanien 21,7% CAGR Regionale Interoperabilitätsprogramme
Nordische Länder USD 1,11 Milliarden Reife Registrierungsinfrastruktur
Russland 3,1% der Region Berichterstattung der staatlichen Versicherung
Rest von Europa 20,4% CAGR Grenzüberschreitende Kohortenforschung


Das Krankenhauszukunftsgesetz in Deutschland stellte 4,3 Milliarden Euro für die Digitalisierung von Krankenhäusern mit expliziten Interoperabilitätsbedingungen zur Verfügung, und die Auszahlung setzte sich bis 2025 fort [16]. Der europäische Gesundheitsdatenraum fügt eine zweite Ebene hinzu, indem er die Mitgliedstaaten verpflichtet, die geregelte Sekundärnutzung von Gesundheitsakten zuzulassen [6].

Asien-Pazifik

Land Kennzahl Haupttreiber
China 34,6% der Region IT-Anforderungen für gestufte Krankenhausbewertungen
Indien 27,8% CAGR Skalierung der Ayushman Bharat Digital Mission
Japan USD 2,29 Milliarden Kapazitätsanalysen für die alternde Bevölkerung
Südkorea 11,3% der Region K-Health-Datenplattform
ASEAN 25,1% CAGR SATUSEHAT und regionale Äquivalente
Rest von Asien-Pazifik USD 0,74 Milliarden Von Spendern finanzierte Überwachungsprogramme


Skalierung ist die Geschichte. Indien überschritt 700 Millionen digitale Gesundheits-IDs, und die Bildgebungsvolumina der Region wachsen schneller als das Angebot an Radiologen, was die Automatisierung der Triage zu einer Kapazitätsfrage und nicht zu einer Kostenfrage macht [9].

Südamerika

Land Kennzahl Haupttreiber
Brasilien 58,3% der Region Berichtspflichten der ANS, Skalierung privater Zahler
Argentinien USD 0,36 Milliarden Konsolidierung des provinziellen Gesundheitssystems
Rest von Südamerika 22,4% CAGR Modernisierung chilenischer und kolumbianischer Versicherer


Der ergänzende Gesundheitssektor Brasiliens deckt etwa 51 Millionen Leben unter regulierter Berichterstattung ab, was privaten Zahlenden ein klares Analysemandat gibt [13]. Die Annahme im öffentlichen Sektor hinkt den Haushaltszyklen hinterher.

Mittlerer Osten & Afrika

Land Kennzahl Haupttreiber
Saudi-Arabien 31,9% der Region Umstrukturierung des Gesundheitsclusters Vision 2030 [17]
VAE USD 0,51 Milliarden Riayati- und Malaffi-Austauschplattformen
Südafrika 14,2% der Region Berichterstattung privater Krankenhausgruppen
Ägypten 24,8% CAGR Einführung einer universellen Krankenversicherung
Rest von MEA USD 0,29 Milliarden Entwicklungsfinanzierte Überwachung


Das Gesundheitscluster-Modell Saudi-Arabiens reorganisiert die Bereitstellung um verantwortliche regionale Einheiten, was eine Infrastruktur für die Messung auf Bevölkerungsebene erfordert, die das Königreich zuvor nicht aufrechterhalten hat [17]. Souveräne Aufenthaltsanforderungen beeinflussen die Auswahl der Anbieter in der gesamten Region.


Gesundheitsanalytikmarkt nach Region, 2025-2035

Gesundheitsanalytikmarkt Marktsegmentierung

Nach Analytiktyp

Die Reife der Analytik bestimmt, wo das Budget im Markt für Gesundheitsanalytik landet.

Segment Metrik (2025) Primärer Nachfragefaktor
Deskriptiv 42,4% Anteil Regulatorische und Qualitätsberichterstattung
Diagnostisch 13,09 Milliarden USD Variations- und Ursachenanalyse
Prädiktiv 22,9% CAGR Risikostratifizierung und Kontrolle von Wiederaufnahmen
Vorschreibend 11,2% Anteil Pfad- und Kapazitätsoptimierung


Deskriptive Werkzeuge bleiben dominant, da Berichterstattung nicht optional ist; jede akkreditierte Institution benötigt sie vor allem anderen. Prädiktive Arbeitslasten wachsen jedoch viel schneller, da Modelle für Wiederaufnahmen, Verschlechterungen und Nichterscheinen endlich die Validierung bestehen und in den Live-Workflow übergehen. Die Lücke zwischen den beiden Wachstumsraten ist das deutlichste Signal dafür, wohin neue Ausgaben fließen.

Nach Komponente

Die Zusammensetzung der Komponenten im Markt für Gesundheitsanalytik verschiebt sich hin zu gelieferten Ergebnissen.

Segment Metrik (2025) Primärer Nachfragefaktor
Software 29,37 Milliarden USD Plattformstandardisierung
Dienstleistungen 23,1% CAGR Fachkräftemangel und verwaltete Bereitstellung
Hardware 12,2% Anteil On-Premise-Bildgebung und Edge-Inferenz


Software generiert den größten Umsatzblock, aber Dienstleistungen sind die interessante Linie. Käufer, die keine Dateningenieure einstellen können, kaufen stattdessen die Funktion, und Implementierungspartner wandeln Projektarbeiten in wiederkehrende verwaltete Verträge um.

Nach Bereitstellungsmodus

Segment Metrik (2025) Primärer Nachfragefaktor
On-Premise 44,2% Anteil Legacy-Systeme und Wohnsitzregeln
Cloud-basiert 22,6% CAGR Elastische Rechenökonomie
Hybrid 7,29 Milliarden USD Phasenweise Migrationsarchitekturen


On-Premise-Installationen bleiben das dominierende Bereitstellungsmodell im Markt für digitale Pathologie, unterstützt durch die tief verwurzelten Legacy-IT-Systeme der Krankenhäuser, strenge Datenresidenzregeln und die starke Abhängigkeit von lokaler Rechenzentrumsinfrastruktur zur Sicherung sensibler Patientendiagnosen. In der Zwischenzeit stellen cloud-basierte Lösungen das am schnellsten wachsende Bereitstellungssegment dar, angetrieben durch die Notwendigkeit elastischer Rechenökonomie zur Handhabung massiver Speicheranforderungen für Ganzbildbilder und den Zugriff mehrerer Benutzer über Standorte hinweg.

Nach Anwendung

Segment Metrik (2025) Primärer Nachfragefaktor
Finanzen / Einnahmenzyklus 37,7% Anteil Management von Ablehnungen und Zahlungsintegrität
Klinisch 16,70 Milliarden USD Qualitätsmaßnahmen und klinische Entscheidungsunterstützung
Betrieblich / Administrativ 18,6% Anteil Personal, Durchsatz und Versorgungskosten
Bevölkerungs-Gesundheitsmanagement 23,8% CAGR Leistung von risikobehafteten Verträgen


Die Arbeiten im Einnahmenzyklus finanzieren weiterhin die Kategorie, da die Rückgewinnung von Ablehnungen innerhalb eines Quartals Cash generiert. Das Bevölkerungs-Gesundheitsmanagement wächst am schnellsten, da Anbieter das Risiko nach unten akzeptieren und Einblicke in die Bevölkerungs-Gesundheit benötigen, um es zu verwalten.

Nach Endbenutzer

Die Nachfrage der Endbenutzer im Markt für Gesundheitsanalytik teilt sich zwischen kommerzieller Forschung und der Bereitstellung von Pflege.

Segment Metrik (2025) Primärer Nachfragefaktor
Lebenswissenschaftliche Unternehmen 41,5% Anteil Evidenz aus der realen Welt und Machbarkeit von Studien
Gesundheitsdienstleister 23,9% CAGR Risikoverträge und Margendruck
Zahler 10,32 Milliarden USD Betrugsbekämpfung und Netzwerkdesign
Sonstige 5,3% Anteil Regierung und Forschungsinstitute


Das Segment der Lebenswissenschaften bleibt die führende Endbenutzerkategorie im Markt für Gesundheitsanalytik, da der Bedarf besteht, Evidenz aus der realen Welt (RWE) zu nutzen und die Durchführbarkeit klinischer Studien durch verbesserte Datenanalysen zu erhöhen. Gesundheitsdienstleister sind das am schnellsten wachsende Segment, angetrieben durch den dringenden Bedarf, wertbasierte Risikoverträge anzunehmen und laufende operationale Margenbeschränkungen zu bewältigen.


Wettbewerbsbenchmarking

Die Konzentration ist moderat. Die fünf größten Anbieter halten schätzungsweise 31–36% des Umsatzes, mit einem ungefähren HHI von etwa 480 — genug fragmentiert, dass spezialisierte Anbieter weiterhin Unternehmensverträge gewinnen, aber konsolidiert genug, dass Plattformanbieter architektonische Standards setzen. Der Wettbewerb konzentriert sich zunehmend auf validierte klinische Ergebnisse anstelle von Funktionschecklisten.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Gesundheitsanalytikmarkt Strategische Positionierung
Optum (UnitedHealth Group) ~9–12% Zahlungsintegrität, Risikoadjustierung, reale Daten Skalierungsführer mit Payer-Integration
Oracle Health ~7–10% EHR-native Berichterstattung, Unternehmensdatenplattform Verteidigung der installierten Basis
IQVIA ~6–9% Reale Beweise, Machbarkeit von Studien, kommerzielle Analytik Tiefe im Bereich Lebenswissenschaften
Veradigm ~4–6% Ambulante Datennetzwerke, Forschungsdatensätze Lizenzmodell für Datenvermögen
SAS Institute ~3–5% Betrugserkennung, statistische Modellierung Spezialist für regulierte Analytik
IBM ~3–5% Datenstruktur, Governance, KI-Tools Infrastruktur- und Governance-Ebene
Health Catalyst ~2–4% Datenbetriebssystem, Dienstleistungen zur Verbesserung von Ergebnissen Provider-fokussierte verwaltete Lieferung
Inovalon ~2–4% Qualitätsmessung, Genauigkeit der Risikobewertung Nische für Qualitätsberichterstattung für Payer
Cotiviti ~2–4% Zahlungsgenauigkeit, Netzwerkanalytik Wiederherstellungsgebundenes Geschäftsmodell
Innovaccer ~1–3% Vereinheitlichtes Patientenregister, Plattform für Bevölkerungsgesundheit Cloud-native Herausforderer
Arcadia ~1–3% Leistung der wertbasierten Versorgung, Netzwerk-Einblicke Spezialist für Risikoverträge


Aktuelle Nachrichten & Entwicklungen

  • CMS (November 2023): Das Modell Making Care Primary wurde in acht Bundesstaaten finalisiert, wodurch die verpflichtende Leistungsbewertung in die Primärversorgung ausgeweitet wurde [1]
  • ONC/ASTP (Januar 2024): Die endgültige Regel HTI-1 trat in Kraft und verlangte von zertifizierten Entwicklern standardisierten API-Zugang und Transparenzattribute für Algorithmen [2]
  • Europäisches Parlament (April 2024): Verabschiedete die Verordnung über den Europäischen Gesundheitsdatenraum, die Zugangseinrichtungen für die sekundäre Nutzung in den Mitgliedstaaten einrichtete [6]
  • Oracle Health (September 2024): Veröffentlichte eine nächste Generation von EHR, die auf einer einheitlichen Cloud-Datenplattform basiert, was auf einen Wiederaufbau und nicht auf eine Migration seines bestehenden Erbes hinweist
  • IQVIA und NVIDIA (Januar 2025): Ankündigung einer erweiterten Zusammenarbeit zur Entwicklung domänenspezifischer Grundmodelle für klinische und kommerzielle Lebenswissenschafts-Workflows [14]
  • Innovaccer (März 2025): Erwerb eines Anbieters von KI-Assistenten im Gesundheitswesen zur Erweiterung seiner Plattform in die ambienten klinischen Dokumentationen
  • Indien ABDM (Juni 2025): Überschritt 700 Millionen Gesundheitskontoregistrierungen, wobei die verknüpften Aufzeichnungen 500 Millionen überstiegen
  • HHS OCR (September 2025): Vorschlag zur Stärkung der Anforderungen der HIPAA-Sicherheitsregel, einschließlich obligatorischer Bestandsverzeichnisse und Verschlüsselung für regulierte Einrichtungen [11]


Gesundheitsanalytikmarkt Marktberichtsumfang

Parameter Detail
Marktumfang Globale Gesundheitsanalytik-Software, -Hardware und -Dienstleistungen für Anbieter, Zahler, Unternehmen der Lebenswissenschaften und öffentliche Einrichtungen
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 20,9% (2026–2035)
Marktgrößenprüfpunkte 53,20 Milliarden USD (2025); 64,30 Milliarden USD (2026); 354,90 Milliarden USD (2035)
Schnellstwachsende Segmente Prädiktive Analytik; Dienstleistungen; cloudbasierte Bereitstellung; Bevölkerungsmanagement im Gesundheitswesen; Gesundheitsdienstleister
Profilierte Unternehmen 11 Anbieter einschließlich Optum, Oracle Health, IQVIA, Veradigm, SAS Institute, IBM, Health Catalyst, Inovalon, Cotiviti, Innovaccer, Arcadia
Bewährungswährung USD Milliarden

FAQs

Welche Vertragsstruktur sollten Käufer verhandeln, wenn sie in den Markt für Gesundheitsanalytik eintreten?
Binden Sie einen Teil der Anbietergebühren an validierte Ergebniskennzahlen wie die Reduzierung der Ablehnungsrate oder den Rückgang der Wiederaufnahmen. Bestehen Sie auf Datenportabilitätsklauseln und dokumentierten Leistungsgrenzen des Modells vor der Erneuerung [20].
Wie sollte ein Krankenhaus den Build-vs-Buy für die Analyseinfrastruktur bewerten?
Der Bau lohnt sich selten unter etwa 400 Betten, da die Wartung der Pipeline drei bis fünf permanente Ingenieure erfordert. Kaufen Sie die Plattform, bauen Sie nur die Modelle, die klinisches Urteilsvermögen der Institution kodieren .
Welche Integrationsfehler bringen die Bereitstellungen im Markt für Gesundheitsanalytik am häufigsten zum Stillstand?
Fehlanpassungen im Master-Patientenindex und inkonsistente lokale Kodierungspraktiken verursachen die meisten gestoppten Projekte. Planen Sie drei bis sechs Monate für die Identitätsauflösung und die Terminologiemapping, bevor Sie mit nutzbaren Ergebnissen rechnen [13].
Gilt die Regel zur Transparenz von Algorithmen auch für intern entwickelte Modelle?
Die Transparenzeigenschaften zertifizierter Entwickler betreffen die bereitgestellte prädiktive Entscheidungsunterstützung, nicht rein interne Werkzeuge. Gesundheitssysteme, die hausgemachte Modelle einsetzen, tragen weiterhin die Haftung und sollten Trainingsdaten und Validierung unabhängig dokumentieren [2].
Was unterscheidet Anbieter auf der Zahlerseite von Anbietern auf der Anbieterseite im Markt für Gesundheitsanalytik?
Zahleranbieter optimieren die Vollständigkeit der Ansprüche und die Wirtschaftlichkeit der Rückgewinnung; Anbieteranbieter optimieren die Latenz klinischer Arbeitsabläufe. Cross-Selling zwischen den beiden gelingt selten ohne erhebliche Umgestaltung [8].
Ist föderiertes Lernen heute für die Forschung über mehrere Institutionen hinweg praktikabel?
Ja, für das Modelltraining mit strukturierten EHR-Daten, und mehrere europäische Konsortien führen es jetzt in der Produktion durch. Bildgebungs- und genomische Arbeitslasten bleiben schwieriger aufgrund von Bandbreite und Harmonisierungskosten [18].
Wie viel sollten Organisationen für die laufende Modellgovernance budgetieren?
Planen Sie jährlich 18–25% der anfänglichen Bereitstellungskosten für Überwachung, Revalidierung und Bias-Audits ein. Eine unzureichende Finanzierung der Governance ist die häufigste Ursache für stillen Modellversagen nach dem Start .
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of health IT regulatory databases, healthcare informatics journals, health policy publications, and authoritative health technology organizations. Key sources included the US Department of Health and Human Services (HHS), Office of the National Coordinator for Health Information Technology (ONC), Centers for Medicare & Medicaid Services (CMS), Centers for Disease Control and Prevention (CDC), Agency for Healthcare Research and Quality (AHRQ), National Institutes of Health (NIH) Health IT Portfolio, European Commission Health and Digital Executive Agency (HADEA), European Health Data Space (EHDS) regulations, NHS Digital (UK), Australian Institute of Health and Welfare (AIHW), World Health Organization (WHO) Digital Health Department, and OECD Health Statistics. These sources were utilized to collect health IT adoption statistics, regulatory compliance data (including HITECH Act and HIPAA implementations), interoperability standards (FHIR, HL7), clinical data exchange metrics, reimbursement policy changes, and healthcare digitalization trends across predictive analytics platforms, electronic health record integrations, population health management systems, and cloud-based healthcare infrastructure.


Primary Research

In order to acquire qualitative and quantitative insights that were specific to the adoption of health informatics and clinical data analytics, interviews were conducted with supply-side and demand-side stakeholders during the primary research process. Chief Technology Officers (CTOs), Chief Data Officers (CDOs), Vice Presidents of Healthcare Solutions, Heads of Regulatory Affairs for Health IT, and commercial directors from healthcare analytics software vendors, EMR/EHR system integrators, and medical device data platform providers comprised supply-side sources. Chief Information Officers (CIOs) from hospital systems, Chief Analytics Officers (CAOs) from integrated delivery networks, health informatics directors from payer organizations, clinical data scientists from pharmaceutical R&D divisions, and procurement leads from academic medical centers and accountable care organizations (ACOs) comprised demand-side sources. The primary research validated market segmentation across software and service components, confirmed AI/ML algorithm deployment timelines, and garnered insights on clinical workflow integration patterns, SaaS pricing models, data interoperability challenges, and cybersecurity compliance expenditures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and health data transaction volume analysis. The methodology included:

Identification of over 50 essential technology vendors and service providers in North America, Europe, Asia-Pacific, and Latin America who specialize in health analytics platforms

Product and solution mapping across predictive analytics, descriptive reporting tools, prescriptive clinical decision support, and mobile health monitoring platforms

Analysis of reported and modeled annual revenues specific to healthcare analytics software licenses, implementation services, and ongoing support contracts

Coverage of technology vendors and consulting firms representing 72-78% of global market share in 2024

Extrapolation using bottom-up (hospital bed count × IT spend per bed × analytics allocation factor by country) and top-down (vendor revenue validation against health IT market reports) approaches to derive segment-specific valuations for cloud-based versus on-premise deployments, provider versus payer end-user segments, and specialty-specific analytics (clinical, financial, operational, and population health)

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















