Markt für Kraftstoffadditive Marktzusammenfassung
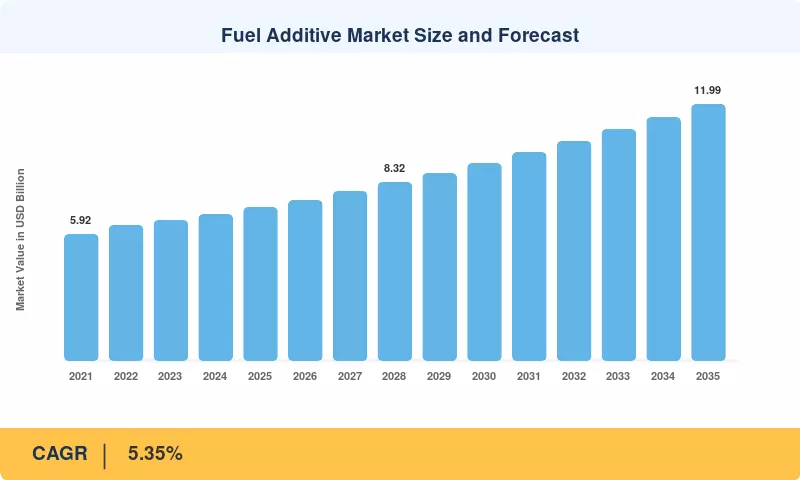
Der Markt für Kraftstoffadditive wurde im Jahr 2025 mit 7,15 Milliarden USD bewertet und wird voraussichtlich im Jahr 2026 7,50 Milliarden USD erreichen, mit einem Anstieg auf 11,99 Milliarden USD bis 2035 bei einer jährlichen Wachstumsrate (CAGR) von 5,35% im Zeitraum 2026–2035. Zwei regulatorische Kräfte verankern diesen Verlauf. Die Euro-7-Verordnung Europas erweitert die Anforderungen an die Emissionshaltbarkeit auf 200.000 km oder 10 Jahre für Personenkraftwagen [3], und die globale Schwefelobergrenze von 0,50% der IMO hat die Chemie von Bunkeröl dauerhaft umgestaltet [12]. Jeder Verschärfungszyklus erhöht die Behandlungsraten für Reinigungsmittel, Schmierfähigkeitserhöher und Stabilitätspakete.
Die Motorhardware verändert die Chemie, die Raffinerien und Vermarkter wünschen. Niederdruck-Diesel- und Port-Kraftstoffeinspritzungen weichen der Benzin-Direkteinspritzung (GDI) und Hochdruck-Common-Rail-Designs, bei denen engere Toleranzen Ablagerungen viel teurer machen. Legacy-Succinimid-Reinigungsmittel werden durch Polyetheramin (PEA)-Chemien ersetzt, um die Leistung bei höheren Verbrennungstemperaturen aufrechtzuerhalten und die Verbrennungseffizienz während der gesamten Lebensdauer des Fahrzeugs zu schützen. Mehr als die Hälfte der neuen leichten US-Pkw sind jetzt GDI-betrieben [6], und Tests haben gezeigt, dass Top-Tier-Reinigungsmittelbenzin bis zu 19-mal weniger Kohlenstoffablagerungen produziert als Basisbenzin [7].
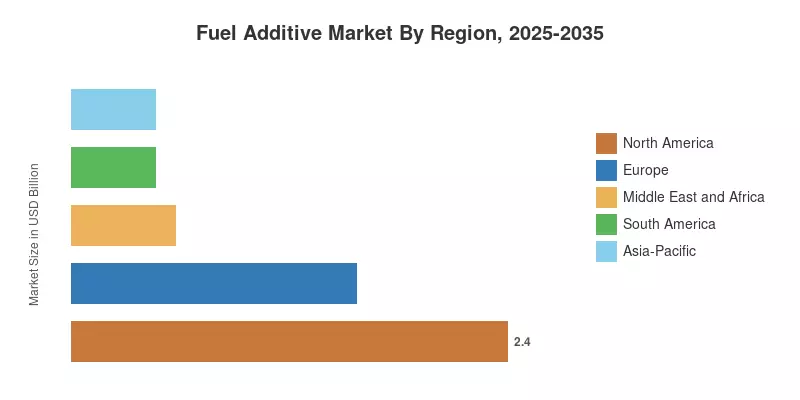
Nordamerika hält mit 33,5% den größten Marktanteil aufgrund der Top-Tier-Reinigungsmittelspezifikationen und einer großen Flotte leichter Nutzfahrzeuge. Der asiatisch-pazifische Raum bleibt mit einer CAGR von 6,4% der am schnellsten wachsende Markt, angeführt von Chinas 6b und Indiens BS-VI-Kraftstoffqualitätsverbesserungen. Europa liegt mit 1,57 Milliarden USD weit zurück, wobei erneuerbarer Diesel und nachhaltige Flugkraftstoff (SAF)-Standards neue Additivbedarfe schaffen. Im nächsten Jahrzehnt wird das Wachstum des Marktes für Kraftstoffadditive weniger vom Volumen des Kraftstoffs und mehr von der Menge der in jedem Liter enthaltenen Chemikalien abhängen.
Wichtige Erkenntnisse aus dem Bericht
Die folgenden Erkenntnisse fassen die wichtigsten Volumen- und Wachstumsindikatoren im Markt für Kraftstoffadditive für 2025–2035 zusammen.
• Nach Produkttyp
- Ablagerungskontrolle bleibt die größte Produktkategorie mit einem Anteil von 31,0%, unterstützt durch das Wachstum der GDI-Flotte und Premium-Benzinprogramme.
- Kaltfließverbesserer sind der am schnellsten wachsende Produkttyp mit einer CAGR von 5,9%, da wachsartige Rohölquellen und paraffinischer erneuerbarer Diesel in Destillatpools eintreten.
- Cetanverbesserer erzielten 1,08 Milliarden USD, gestützt durch Anforderungen an die Zündqualität in hydriertem ultraniedrigschwefelhaltigem Diesel.
• Nach Anwendung
- Benzin macht einen Anteil von 41,5% am Markt für Kraftstoffadditive aus, was die Größe der globalen Flotte leichter Nutzfahrzeuge widerspiegelt.
- Jet-Treibstoff ist die am schnellsten wachsende Anwendung mit einer CAGR von 6,3%, da die Vorgaben zur SAF-Mischung in Kraft treten.
- Diesel verzeichnet eine CAGR von 5,5%, übertrifft Benzin, da der schwere Transport langsam elektrifiziert wird.
• Nach Region
- Nordamerika hält einen Anteil von 33,5%, den größten aller Regionen.
- Der asiatisch-pazifische Raum wächst mit einer CAGR von 6,4%, dem höchsten regionalen Satz im Markt für Kraftstoffadditive.
- Europa erzielte 1,57 Milliarden USD, angetrieben durch EN 590-Schmierfähigkeitsregeln und die Mischung erneuerbarer Kraftstoffe.
Marktgröße und Prognose (2021–2035)
Die Schätzungen für den Markt für Kraftstoffadditive stammen aus Daten zu Behandlungsraten von Raffinerien und Terminals, Geschäftsoffenlegungen, Handelsstatistiken und strukturierten Interviews mit Additivformulanten, Raffinierern und Kraftstoffvermarktern. Historische Zahlen stammen aus einer Bottom-up-Verbrauchsmodellierung nach Kraftstofftyp und wurden gegen die angegebenen Einnahmen von großen Anbietern validiert [23][24]. Prognosen verwenden szenariogewichtete Annahmen über die Kraftstoffnachfrage [1], Elektrifizierung [2] und regulatorische Zeitrahmen.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


