Ev-Plattform-Markt Marktzusammenfassung
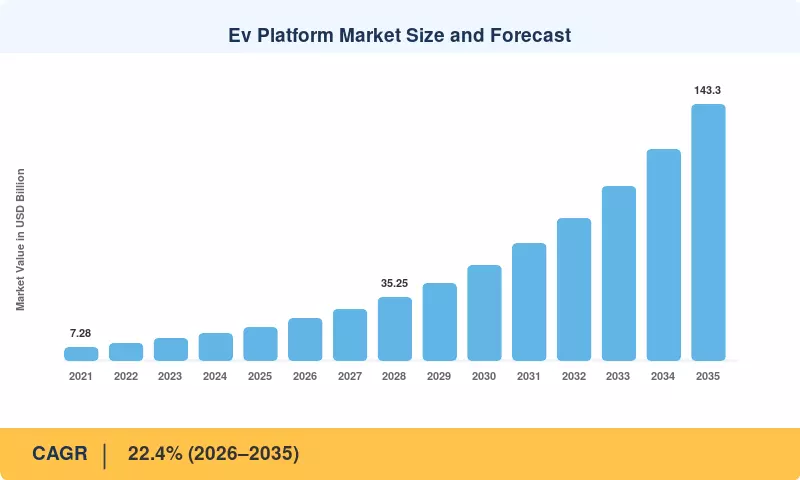
Der EV-Plattformmarkt erreichte 2025 18,67 Milliarden USD und tritt 2026 mit 23,24 Milliarden USD in das Prognosefenster ein, wobei er bis 2035 auf 143,30 Milliarden USD bei einer CAGR von 22,4% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Die Null-Emissionsregel für Personenkraftwagen der Europäischen Union von 2035 hat jeden Volumenhersteller gezwungen, Kapital in speziell entwickelte elektrische Architekturen zu investieren, anstatt angepasste Verbrennungschassis zu verwenden [1]. Parallel dazu haben die 7.500 USD sauberen Fahrzeugkredite des US Inflation Reduction Act und die Anforderungen an inländische Inhalte etwa 210 Milliarden USD an angekündigten Investitionen in die nordamerikanische EV- und Batteriefertigung in plattformgebundene Programme gelenkt [2].
Die Ingenieurprioritäten haben sich entscheidend verschoben. Modifizierte Innenverbrennung-Fahrgestelle — mit ihren Getriebetunneln, kompromittierten Radständen und Verpackungsnachteilen — weichen flachen Strukturdesigns, bei denen das Batteriepack ein tragendes Element wird. Die Integration von Zelle zu Chassis, 800-Volt-Elektro-Rückgrate und Siliziumkarbid-Wechselrichter definieren nun die wettbewerbsfähige Architektur. Die Internationale Energieagentur verzeichnet, dass die globalen EV-Verkäufe 2024 17 Millionen Einheiten überschreiten, ein Volumenschwellenwert, der dedizierte Werkzeuge wirtschaftlich rational macht, anstatt nur erstrebenswert [3].
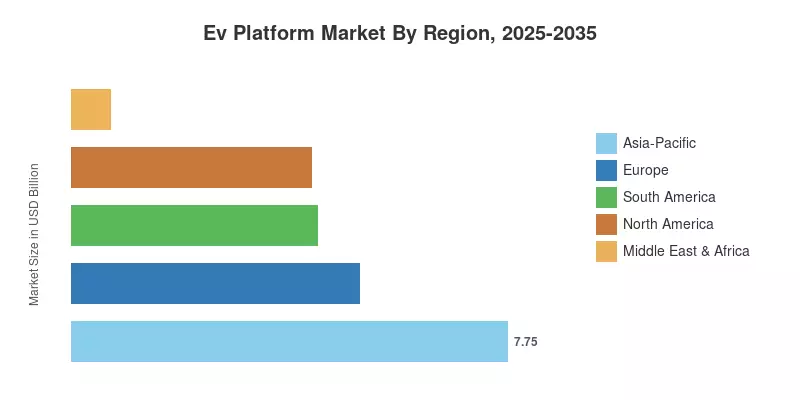
Der asiatisch-pazifische Raum hält 41,5% des EV-Plattformmarktes, gestützt auf Chinas vertikal integrierte Zell-zu-Fahrzeug-Lieferkette. Südamerika verzeichnet das schnellste Wachstum mit einer CAGR von 23,4%, da die Erhöhung der brasilianischen Importzölle die Montage ins Inland zieht. Europa folgt dem asiatisch-pazifischen Raum mit 27,4%, unterstützt durch die Wirtschaftlichkeit der CO₂-Compliance im Flottenmittel. Die Plattformstrategie, nicht nur die Batterietechnologie, wird die Gewinner von feststeckendem Kapital im kommenden Jahrzehnt trennen.
Wichtige Erkenntnisse des Berichts
• Nach Antrieb
- Batterieelektrische Konfigurationen machten 2025 59,4% des EV-Plattformmarktes aus, was auf vereinfachte Entwurfsregeln und das Fehlen von Verpackungsnachteilen bei Dual-Antriebssträngen hinweist
• Nach Plattformtyp
- Dedizierte EV-Architekturen hielten 59,4% Marktanteil, während modulare Systeme die schnelleren Bewegungen im Prognosezeitraum sind
• Nach Komponente
- Motorsysteme werden bis 2035 mit einer CAGR von 23,5% wachsen, da achsintegrierte E-Antriebseinheiten die Beschaffung diskreter Komponenten verdrängen
• Nach Fahrzeugtyp
- Personenkraftwagen machten 2025 63,3% der Nachfrage aus, konzentriert auf C- und D-Segment-Crossover, die auf gemeinsamen Unterbauten gebaut sind
- Nutzfahrzeuge werden voraussichtlich mit einer CAGR von 23,8% wachsen, da Flotten von leichten Lkw und Vans die Gesamtkostenparität erreichen
• Nach Betreiber
- Flottenbetreiber und Nachrüst-Spezialisten verzeichnen eine CAGR von 23,6%, die schnellste aller Betreiberklassen im EV-Plattformmarkt
• Nach Region
- Der asiatisch-pazifische Raum machte 2025 41,5% des globalen Umsatzes aus
- Südamerika verzeichnet das höchste regionale Wachstum mit 23,4% CAGR bis 2035
- Europa trug 2025 5,12 Milliarden USD bei, den zweitgrößten regionalen Pool im EV-Plattformmarkt
Marktgröße und Prognose (2021–2035)
Die untenstehenden Zahlen kombinieren Registrierungs- und Produktionsdaten von nationalen Verkehrsbehörden, aus Abbau abgeleitete Architekturkostenmodelle, Offenlegungen von Tier-1-Zulieferern und eine Bottom-up-Plattformzuweisung über etwa 140 Marken. Historische Werte stimmen mit den berichteten Investitionen der OEM in elektrische Architekturprogramme überein; Prognosewerte wenden eine abnehmende Wachstumsrate an, während sich die Basis verbreitert.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


