Emotion Analytics Markt (2026 – 2035)

Marktgröße, Marktanteil und Forschungsbericht zur Emotion Analytics nach Bereitstellung (Cloud, Vor-Ort, Edge / Auf-Gerät), nach Komponenten (Softwareplattformen, Dienstleistungen, Hardwaremodule), nach Analysemodalität (Gesichtsemotionserkennung, Sprach-/Stimmemotionserkennung, Textsentimentanalyse, biosignalgetriebenes multimodales, videobasiertes multimodales), nach Anwendung (Kundendienst & Kontaktzentren, Produkt- & Marktforschung, Gesundheitswesen & Wohlbefinden, Automobil & Transport, Bildung & E-Learning, Gaming und Unterhaltung, Sicherheit und öffentliche Sicherheit) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Branchenprognose bis 2035.
ID: MRFR/ICT/3887-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Emotion Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.52%
2025 Market SizeUSD 4.68 Billion
2035 Market SizeUSD 10.91 Billion
Key Players
Smart Eye
Entropik
NICE Ltd.
Hume AI
Uniphore
Genesys
Opportunities
  • Telepsychiatry and Digital Therapeutics Integration
  • In-Cabin Experience Monetization for Automotive OEMs
  • Emerging-Market Smart-City Deployments

Emotion Analytics Markt Marktzusammenfassung

Der Markt für Emotion Analytics erreichte im Jahr 2025 geschätzte 4,68 Milliarden USD und wird voraussichtlich von 5,37 Milliarden USD im Jahr 2026 auf 10,91 Milliarden USD bis 2035 wachsen, was einem CAGR von 9,52 % während des Prognosezeitraums entspricht. Zwei Katalysatoren verändern die Unternehmensausgaben: die Transparenzvorgaben des EU AI-Gesetzes für biometrische Klassifizierungssysteme und eine Welle von Modernisierungsinvestitionen in Kontaktzentren, die weltweit über 18 Milliarden USD übersteigen, die beide KI-gestützte Plattformen zur Sentimenterkennung ins Zentrum von Compliance- und Produktivitätsagenden rücken.

Ein grundlegender Technologiewechsel ist im Gange. Die traditionelle, auf Schlüsselwörtern basierende Sentiment-Kategorisierung – einst das Rückgrat von Voice-of-Customer-Programmen – weicht multimodalen Inferenzmaschinen, die Ausgaben von Software zur Gesichtsausdruckserkennung mit Sprachprosodie, Biosignalen und kontextueller Textanalyse verbinden. Diese Konvergenz wurde durch transformerbasierte Architekturen und neuronale Verarbeitungseinheiten auf Geräten beschleunigt, wobei Qualcomm und Apple gemeinsam über 4 Milliarden USD in Edge-AI-Silizium-Forschung und -Entwicklung im Jahr 2024 investieren[5]. Die Analyse von Kundenemotionen im Einzelhandel entwickelt sich zu einem wertvollen Anwendungsbereich, wobei Pilotprogramme bei großen Einzelhändlern in den USA und Europa eine Steigerung der Konversionsraten um 12–17 % zeigen, wenn Echtzeit-Emotion-AI für Callcenter mit adaptiven Skripten kombiniert wird [4].

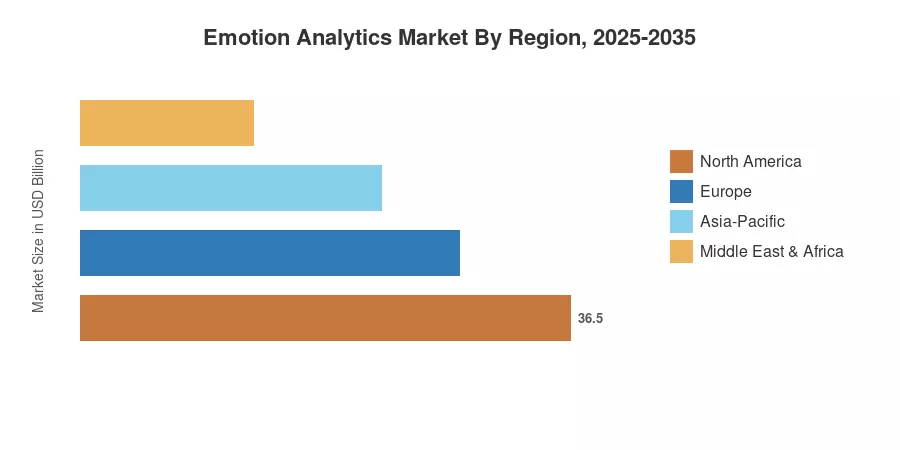
Nordamerika hat den größten Anteil am Markt für Emotion Analytics mit etwa 39 % des Umsatzes im Jahr 2025, gestützt durch reife SaaS-Ökosysteme und frühe regulatorische Rahmenbedingungen für biometrische Daten. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 12,38 %, angetrieben von staatlich geförderten Smart-City-Programmen in China, Indien und Südkorea. Europa hält die zweitgrößte Position, wo datenschutzkonforme Architekturen, die mit der DSGVO übereinstimmen, regionalen Anbietern einen Wettbewerbsvorteil bei der Beschaffung von Systemen zur Emotionserkennung durch Sprachton verschaffen. Das nächste Jahrzehnt wird testen, ob Anbieter in der Lage sind, Echtzeit-Emotion-AI für Callcenter zu skalieren, ohne die Zustimmungsmüdigkeit auszulösen, die frühere biometrische Rollouts verlangsamte.

Wichtige Erkenntnisse aus dem Bericht

• Nach Bereitstellung

  • Cloud-basierte Emotion-Analytics-Lösungen machten 2025 58,2 % des Marktes für Emotion Analytics aus, was die SaaS-first Beschaffung in mittelständischen Unternehmen widerspiegelt
  • Edge- und On-Device-Inferenz wird voraussichtlich einen CAGR von 10,78 % bis 2035 erreichen, angetrieben durch latenzkritische Einsätze in der Automobil- und Gesundheitsbranche

• Nach Komponente

  • Softwareplattformen erzielten 2025 einen Umsatz von 2,16 Milliarden USD im Markt für Emotion Analytics, da Softwarepakete zur Gesichtsausdruckserkennung in Omnichannel-Suiten erweitert wurden
  • Hardwaremodule – einschließlich spezieller Emotion-Verarbeitungs-Chipsätze – werden den schnellsten CAGR der Komponenten mit 10,05 % bis 2035 aufweisen

• Nach Modalität

  • Die Gesichtsemotionserkennung machte 2025 41,5 % des Umsatzes im Markt für Emotion Analytics aus,
  • obwohl biosignalgetriebene multimodale Systeme mit einem CAGR von 11,68 % an Marktanteil gewinnen

• Nach Anwendung

  • Kundenservice und Kontaktzentren erfassten 2025 2,75 Milliarden USD, wobei die Echtzeit-Emotion-AI für Callcenter die durchschnittliche Bearbeitungszeit um bis zu 22 % reduzierte
  • Gesundheits- und Wellnessanwendungen werden voraussichtlich mit einem CAGR von 9,69 % wachsen, angetrieben durch Reformen der Telepsychiatrie-Abrechnung

• Nach Region

  • Nordamerika führte 2025 mit einem Anteil von 39,1 %
  • während der asiatisch-pazifische Raum voraussichtlich einen CAGR von 12,38 % bis 2035 verzeichnen wird

Die Marktgrößenschätzung von MRFR kombiniert Bottom-up-Umsatzmodellierung aus über 120 Anbieteroffenlegungen mit einer Top-down-Validierung gegen Unternehmens-IT-Ausgabenbenchmarks, die von MRFR, MRFR und regionalen Handelsverbänden veröffentlicht wurden. Historische Zahlen (2021–2024) basieren auf bestätigten finanziellen Offenlegungen; 2025 ist die Schätzung des Basisjahres; und die Werte für 2026–2035 wenden den kalibrierten CAGR von 9,52 % mit Anpassungen für erwartete Adoptionsinflektionen in 2028 und 2032 an.
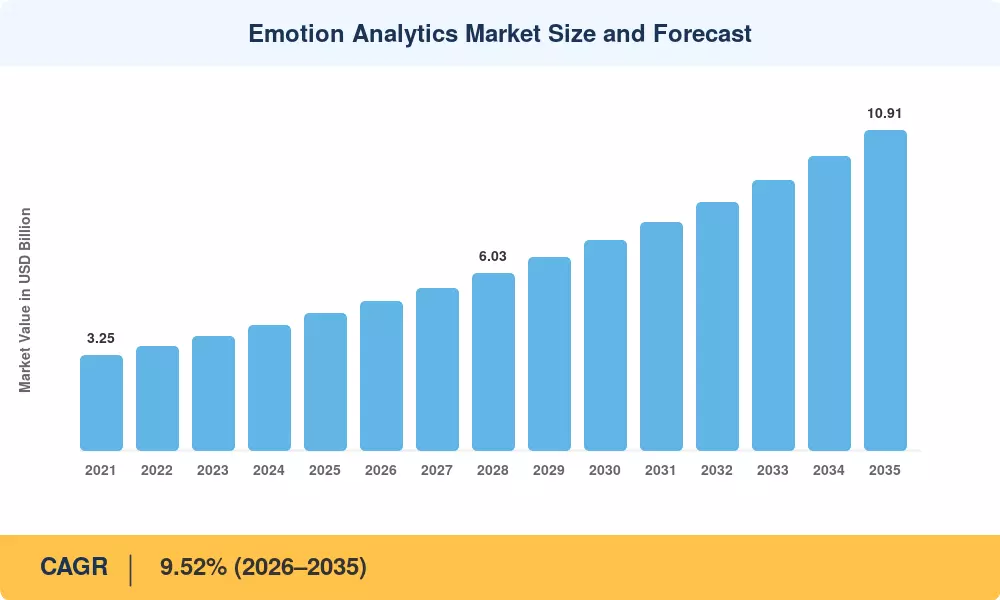
Größe und Prognose des Marktes für Emotion Analytics
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Fahrerwirkungsanalyse

Fahrer ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Verpflichtende Fahrerüberwachungssysteme (DMS) im Automobilbereich ~18% EU, Nordamerika, Japan Kurzfristig (≤2 Jahre)
Modernisierung der KI im Kontaktzentrum ~22% Global Kurzfristig (≤2 Jahre)
Einführung von datenschutzfreundlichem föderiertem Lernen ~12% Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Plattformen zur Fusion multimodaler Biosignale ~15% Nordamerika, APAC Mittel- bis langfristig (2–4 Jahre)
Erstattung für Telepsychiatrie und Fernüberwachung von Patienten ~10% Nordamerika, Europa Langfristig (≥4 Jahre)
Implementierungen von Smart Cities und öffentlicher Sicherheit ~13% China, Indien, Naher Osten Langfristig (≥4 Jahre)
Kostenreduktion bei Edge-AI-Silizium ~10% Global Mittel- bis langfristig (2–4 Jahre)

Verpflichtende Fahrerüberwachungssysteme

Mit Wirkung zum Juli 2024 schreibt die EU-Verordnung zur allgemeinen Sicherheit (GSR 2) vor, dass Warnsysteme für Müdigkeit und Aufmerksamkeit des Fahrers in allen neuen Autos, die in Europa verkauft werden, enthalten sein müssen. Anfang 2025 erließ Japans MLIT ähnliche Vorschriften für Unternehmensflotten. Für Softwaremodule zur Gesichtserkennung erzeugen diese Gesetze einen gefangenen Hardware-Plus-Software-Nachfragezyklus, wobei Tier-1-Automobilzulieferer wie Bosch und Continental bis 2027 Auftragsbücher für DMS im Gesamtwert von 2,3 Milliarden USD melden [6]. Während Automobilhersteller über einfaches Eye-Tracking hinausgehen, um vollständige emotionale Zustandsinferenz zu erreichen, profitiert der Markt für Emotion Analytics direkt.

Modernisierung der KI im Kontaktzentrum

Globale Unternehmen gaben 2024 schätzungsweise 18,4 Milliarden USD für Kontaktzentrum-als-Service (CCaaS)-Plattformen aus, und Systeme zur Erkennung von Emotionen im Stimmton sind mittlerweile ein standardmäßiger Differenzierungsfaktor in Beschaffungs-RFPs [5]. Genesys, NICE und Five9 haben jeweils KI für Emotionen in Echtzeit in ihre Kernplattformen integriert und berichten von einer Reduzierung der durchschnittlichen Bearbeitungszeit um 15–22% sowie von Verbesserungen der Erstlösungsquote um 9–14%. KI-gestützte Plattformen zur Sentimenterkennung, die in weniger als 200 Millisekunden arbeiten, verdrängen schnell Modelle zur Nachbefragung nach dem Anruf.

Multimodale Biosignal-Fusion

In unkontrollierten Kontexten hat die Emotionserkennung mit nur einer Modalität, sei es nur Text oder nur Gesicht, Schwierigkeiten, eine Genauigkeit von über 72% zu erreichen . Als Reaktion darauf haben Anbieter wie Entropik und Affectiva (Smart Eye) multimodale Stapel entwickelt, die Sprachprosodie, galvanische Hautreaktion und mikroskopische Gesichtsausdrücke in einzelne Vertrauenswerte integrieren. Die Beschaffung in der Emotion Analytics-Markt hat sich beschleunigt, dank der Kunden Emotionanalyse für Einzelhandelsprojekte, die diese multimodalen Ansätze bei Walmart und Carrefour einsetzen und eine Genauigkeitssteigerung von 18 Prozentpunkten gegenüber Systemen mit nur Kamera zeigen [9].

Datenschutzfreundliches föderiertes Lernen

Die biometrischen Datenregeln Europas gemäß Artikel 9 der DSGVO haben historisch die Implementierung von Emotion Analytics eingeschränkt. Föderierte Lernarchitekturen — bei denen Modelle auf dem Gerät trainiert werden, ohne rohe biometrische Daten zu zentralisieren — erschließen eine Nachfrage, die zuvor durch Compliance-Risiken eingefroren war. Intralink und Uniphore haben GDPR-zertifizierte föderierte Emotion Analytics-Module eingeführt, und das Horizon Europe-Programm der Europäischen Kommission hat 2024 340 Millionen EUR für vertrauenswürdige KI-Forschung bereitgestellt, von denen ein Teil direkt die datenschutzfreundlichen Emotion Analytics-Pilotprojekte finanziert .

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Biometrische Zustimmung und regulatorische Fragmentierung ~−20% EU, US-Bundesstaaten (IL, TX, WA) Kurzfristig (≤2 Jahre)
Genauigkeitsverschlechterung über Demografien hinweg ~−15% Global Mittel- bis langfristig (2–4 Jahre)
Kosten und Subjektivität der Datenkennzeichnung ~−12% Global Langfristig (≥4 Jahre)
Rückschläge bei der Verbraucherdatenschutz und Opt-out-Trends ~−10% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Integrationskomplexität mit Legacy-CRM/ERP-Systemen ~−8% Global Mittel- bis langfristig (2–4 Jahre)


Biometrische Zustimmung und regulatorische Fragmentierung

Das Biometric Information Privacy Act (BIPA) von Illinois hat seit 2020 über 1,8 Milliarden USD an Vergleichszahlungen in Sammelklagen generiert, und nachgeahmte Gesetzgebung in Texas, Washington und Colorado schafft ein Flickwerk von staatlichen Zustimmungserfordernissen, das die Compliance-Kosten für nationale Einsätze von Software zur Gesichtsausdruckserkennung erhöht [16]. Das Fehlen eines bundesstaatlichen biometrischen Standards in den USA zwingt Anbieter im Emotion Analytics Markt dazu, mehrere Zustimmungsworkflows aufrechtzuerhalten, was 6–9 Monate zu den Verkaufszyklen von Unternehmen hinzufügt.

Genauigkeitsverschlechterung über Demografien hinweg

Führende Algorithmen zur Gesichtsausdruckserkennung zeigten laut einer NIST-Überprüfung von 2024 Genauigkeitsvariationen von bis zu 14 Prozentpunkten über Hauttöne und Altersgruppen [17]. Das Vertrauen der Käufer wird durch diese Diskrepanzen geschwächt, insbesondere im Kontext von Gesundheitswesen und Personalauswahl. Beschaffungskommissionen, insbesondere in regulierten Branchen, werden verlängerte Pilotphasen durchsetzen, die die Einführung des Emotion Analytics Marktes behindern, bis die Anbieter eine gleichwertige Leistung über demografische Kohorten hinweg nachweisen.

Kosten und Subjektivität der Datenkennzeichnung

Das Training multimodaler Emotionsmodelle erfordert annotierte Datensätze, die Gesicht, Stimme und physiologische Kanäle umfassen. Die Kosten für Expertenkennzeichnung liegen zwischen 8 und 25 USD pro annotiertem Beispiel, und die Übereinstimmung zwischen den Annotatoren bei komplexen Emotionen wie Verachtung oder Frustration überschreitet selten 68% . Diese subjektive Obergrenze begrenzt die maximale Genauigkeit von KI-gestützten Plattformen zur Sentimenterkennung und schränkt die Geschwindigkeit ein, mit der Anbieter in neue Sprachen und kulturelle Kontexte expandieren können.

Emotion Analytics Markt Chancen

Integration von Telepsychiatrie und digitalen Therapeutika

Fern psychische Gesundheits konsultationen überstiegen bis 2024 in den USA 150 Millionen Sitzungen jährlich, und die CMS-Erstattungsgleichheit für Telemedizin wurde bis 2026 verlängert [10]. Die Einbettung von Spracherkennungssystemen zur Emotionserkennung in Telepsychiatrie-Plattformen ermöglicht es Klinikern, die Affekte der Patienten zwischen den Sitzungen zu quantifizieren, wodurch eine kontinuierliche Überwachungsschicht entsteht, die von den Kostenträgern als eigener CPT-Code erstattet wird. Der Markt für Emotion Analytics steht bereit, eine neue klinische Einnahmenschicht zu erfassen.

Monetarisierung der In-Cabin-Erfahrung für Automobil-OEMs

Über die sicherheitsbedingten DMS hinaus erkunden Automobilhersteller emotionale, adaptive Kabinenerlebnisse — Anpassung von Beleuchtung, Musik und Klima basierend auf der Stimmung der Insassen. Die Partnerschaft von BMW mit Affectiva und Hyundais hauseigenem Emotion AI-Labor signalisiert einen Wandel von Compliance-Kosten zu umsatzgenerierender Personalisierung, wobei die adressierbaren wiederkehrenden Softwareeinnahmen bis 2030 auf 1,2 Milliarden USD für den Markt für Emotion Analytics geschätzt werden [6][12].

Smart-City-Implementierungen in Schwellenländern

Indiens Smart Cities Mission hat 48.000 Crore INR (ca. 5,7 Milliarden USD) für 100 Städte bereitgestellt, wobei öffentliche Sicherheit und Bürgerstimmungsüberwachung zu den finanzierten Bereichen gehören . Das NEOM-Projekt in Saudi-Arabien und Chinas Überwachungsmodernisierungsprogramm Xue Liang Gong Cheng stellen zusätzliche Beschaffungswege für die Analyse von Kundenemotionen im Einzelhandel und in der öffentlichen Raum-Analyse im Markt für Emotion Analytics dar.

Monetarisierung von Emotion-as-a-Service-APIs

Das API-Ökonomiemodell ermöglicht es Nischenanbietern von Emotion Analytics, ihre Modelle zu monetarisieren, ohne vollständige Plattformen aufzubauen. Unternehmen wie Hume AI und Entropik bieten jetzt eine Preisgestaltung pro Inferenz für KI-gestützte Sentiment-Analyseplattformen an, wodurch die Eintrittsbarrieren für Mid-Market-SaaS-Anbieter, die Emotionsebenen in bestehende Produkte einbetten möchten, gesenkt werden. Dieses Modell könnte die adressierbare Basis des Marktes für Emotion Analytics im Prognosezeitraum um 25–30% erweitern.

Integration tragbarer Biosignale

Verbrauchertragbare Geräte wurden 2024 über 500 Millionen Mal ausgeliefert, und die Apple Watch, der Samsung Galaxy Ring und der Oura Ring erfassen jetzt kontinuierlich Daten zur Herzfrequenzvariabilität und zur elektrodermalen Aktivität [12]. Partnerschaften zwischen tragbaren OEMs und Anbietern von Emotion Analytics schaffen eine neue Datenpipeline für Echtzeit-Emotion-AI für Callcenter, Mitarbeiter-Wellness-Programme und klinische Studien — eine Gelegenheit, die Verbraucherhardware mit Unternehmensanalytik im Markt für Emotion Analytics verbindet.

Emotion Analytics Markt Zukunftsaussichten

Generative KI und emotionale, konversationsfähige Agenten

Große Sprachmodelle integrieren schnell die emotionale, auf Reaktionen basierende Generierung, bei der KI-gestützte Sentiment-Analyse-Plattformen Echtzeit-Affektwerte in LLM-Eingaben einspeisen, um empathisch kalibrierte Ausgaben zu erzeugen. Bis 2028 prognostiziert MRFR, dass 40% der Unternehmens-Chatbots eine emotionale, dialoggesteuerte Verwaltung beinhalten werden, wodurch der Markt für Emotion Analytics von einer Überwachungsschicht in eine aktive Antwortgestaltungsmaschine umgewandelt wird.

Edge-AI Siliziumökonomie

Die Kosten pro TOPS (Billionen Operationen pro Sekunde) für Edge-Neuralverarbeitungseinheiten sind seit 2022 um 38% gesunken und werden bis 2029 voraussichtlich erneut halbiert [12]. Diese Kostenentwicklung macht Software zur Gesichtsausdruckserkennung auf Geräten für preissensible Bereiche wie Einzelhandels-Kioske, Automobil-Mittelklasse-Ausstattungen und Unterhaltungselektronik rentabel — und erweitert den adressierbaren Markt für Emotion Analytics über Premium-Unternehmensanwendungen hinaus.

Regulatorische Konvergenz und globale Standards

Die Hochrisikoklassifizierung des EU-KI-Gesetzes für die Emotionserkennung am Arbeitsplatz und in der Bildung (Artikel 7, Anhang III) wird wahrscheinlich eine de facto globale Compliance-Vorlage schaffen, ähnlich wie die DSGVO für den Datenschutz [16]. Anbieter im Markt für Emotion Analytics, die frühzeitig Dokumentationen zur Konformitätsbewertung erstellen, werden bevorzugten Zugang zu öffentlichen Beschaffungen in der EU, dem Vereinigten Königreich und den Commonwealth-Märkten erhalten. Die ISO/IEC-Arbeiten an Standards für emotionale KI (ISO/IEC AWI 24029-3) könnten bis 2030 weitere Harmonisierung der Testprotokolle ermöglichen.

Wellness-Ökonomie und Mitarbeitererfahrungsplattformen

Das Global Wellness Institute schätzt den Markt für betriebliche Wellness im Jahr 2024 auf 61 Milliarden USD, und Systeme zur Emotionserkennung durch Sprachton werden zunehmend in Mitarbeiterengagement-Plattformen von Anbietern wie Qualtrics, Culture Amp und Glint integriert [19]. Kontinuierliches, passives Emotionserkennen — mit ausdrücklicher Zustimmung der Mitarbeiter — kann Burnout-Muster 4–6 Wochen erkennen, bevor das Risiko von Abwanderung steigt, was dem Markt für Emotion Analytics einen wiederkehrenden Umsatzanteil im HR-Tech-Stack verschafft.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 39,1% Anteil (2025) CCaaS-Modernisierung, BIPA-Konformitätsrahmen
Europa 27,3% Anteil (2025) GDPR-konformes föderiertes Lernen, Automotive DMS
Asien-Pazifik 12,38% CAGR (2026–2035) Smart-City-Programme, Fertigungs-QC
Südamerika USD 0,19 Milliarden (2025) Retail-CX-Piloten, BPO-Contact-Center
Mittlerer Osten & Afrika 8,74% CAGR (2026–2035) NEOM, öffentliche Sicherheit, Hospitality-Analytik
Gesamt USD 4,68 Milliarden (2025) —

Der Markt für Emotion Analytics weist eine klare gestaffelte Struktur auf: Nordamerika und Europa zusammen machen fast zwei Drittel des globalen Umsatzes aus, während Asien-Pazifik die Lücke mit ungefähr dem doppelten globalen CAGR schließt. Südamerika und der Mittlere Osten & Afrika sind noch in der Anfangsphase, zeigen jedoch Bereiche beschleunigter Akzeptanz in den Bereichen Regierung und Einzelhandel.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78,4% des regionalen Umsatzes Unternehmens-CCaaS-Akzeptanz, BIPA-gesteuerte Anbieter-Differenzierung
Kanada 9,14% CAGR Bundesgesetz über KI und Daten (AIDA), Innovationskorridore im Gesundheitswesen
Mexiko USD 0,09 Milliarden (2025) Nearshoring von BPO-Operationen, Einzelhandelsanalytik-Piloten


Die Vereinigten Staaten treiben den Großteil der Ausgaben für den nordamerikanischen Markt für Emotion Analytics, wobei Fortune-500-Contact-Center die größte Käufergruppe für Echtzeit-Emotion-AI für Call-Center darstellen. Das vorgeschlagene Gesetz über Künstliche Intelligenz und Daten (AIDA) in Kanada wird voraussichtlich einen compliance-gesteuerten Beschaffungszyklus schaffen, ähnlich wie die Auswirkungen der GDPR in Europa, während Mexiko von Nearshoring-Trends profitiert, die zweisprachige Contact-Center-Operationen — und deren zugehörige KI-gestützte Sentiment-Detektionsplattformen — näher an US-Unternehmenskäufer bringen [5][16].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,6% des regionalen Umsatzes Vorgaben für Automotive DMS, Industrie 4.0-Integration
Vereinigtes Königreich 8,71% CAGR NHS-Programme für digitale psychische Gesundheit, Fintech-CX
Frankreich USD 0,16 Milliarden (2025) Emotion Analytics im öffentlichen Sektor im Transportwesen
Italien 7,92% CAGR Anwendungen für Luxus-Einzelhandel und Hospitality-CX
Spanien USD 0,08 Milliarden (2025) Kundenemotionenanalyse im Tourismussektor für den Einzelhandel
Nordische Länder 9,38% CAGR Plattformen für das Wohlbefinden der Mitarbeiter, Telemedizin-Akzeptanz
Russland USD 0,05 Milliarden (2025) Überwachungssysteme für öffentliche Sicherheit
Rest von Europa 8,15% CAGR CEE-Initiativen zur digitalen Transformation


Deutschland sichert die europäische Nachfrage durch seine doppelte Rolle als größter Automobilmarkt der EU und als führend in der Anwendung von Gesichtserkennungssoftware in Industrie 4.0-Fabriken. Der NHS Long Term Workforce Plan des Vereinigten Königreichs hat digitale Werkzeuge für psychische Gesundheit als Priorität festgelegt und schafft Beschaffungswege für Systeme zur Emotionserkennung anhand von Sprachton in klinischen Umgebungen [4][10].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,2% des regionalen Umsatzes Xue Liang Gong Cheng, EdTech-Emotion Analytics
Indien 13,56% CAGR Smart Cities Mission, Upgrades von BPO-Contact-Centern
Japan USD 0,14 Milliarden (2025) Automotive DMS, Robotik für Altenpflege
Südkorea 11,42% CAGR 5G-gestützte Echtzeitanalytik, K-Beauty-Einzelhandels-CX
ASEAN USD 0,07 Milliarden (2025) Plattformen für Hospitality- und Tourismus-CX
Rest von Asien-Pazifik 10,18% CAGR Programme zur Digitalisierung der Regierung


China führt die Ausgaben im Asien-Pazifik-Markt für Emotion Analytics durch großangelegte staatliche Beschaffungen für die Überwachung von Emotionen im Bereich öffentliche Sicherheit und Bildung an. Indiens Kombination aus einer riesigen BPO-Belegschaft und der Finanzierung der Smart Cities Mission macht es zum am schnellsten wachsenden Land weltweit für KI-gestützte Sentiment-Detektionsplattformen, mit jährlichen Akzeptanzraten für Emotion Analytics in Contact Centern, die seit 2023 um über 30% im Jahresvergleich steigen .

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,3% des regionalen Umsatzes Customer Experience im Finanzdienstleistungssektor, Telekommunikations-Contact-Center
Argentinien 8,46% CAGR Wachstum im Fintech-Bereich, Einzelhandelsanalytik
Rest von Südamerika USD 0,03 Milliarden (2025) Frühphasen-Piloten im öffentlichen Dienst


Der Finanzdienstleistungssektor Brasiliens — einer der digital fortschrittlichsten in Lateinamerika — ist zum Hauptkäufer von Kundenemotionenanalyse für Einzelhandels- und Bankanwendungen in der Region geworden, wobei Nubank und Itaú Unibanco Sprachbasierte Emotionserkennung in ihren Call Centern testen [13].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 34,8% des regionalen Umsatzes NEOM, Vision 2030 Smart-City-Investitionen
VAE 9,82% CAGR Dubai Smart Government, Hospitality-CX
Südafrika USD 0,02 Milliarden (2025) Bergbausicherheit, Einzelhandelsanalytik-Piloten
Ägypten 8,15% CAGR Digitalisierung der Regierung, Telekommunikationserweiterung
Rest von MEA USD 0,03 Milliarden (2025) Frühphasen-Infrastrukturentwicklung


Das NEOM-Projekt Saudi-Arabiens und der umfassendere Rahmen von Vision 2030 haben das Königreich als den größten Käufer von Emotion Analytics-Infrastruktur im Mittleren Osten positioniert, wobei die staatlichen Ausschreibungen für Plattformen zur Überwachung von Emotionen im öffentlichen Raum 2024 über 200 Millionen USD überschreiten [14]. Die VAE nutzen ihre Hospitality- und Luftfahrtsektoren als Testumgebungen für Echtzeit-Emotion-AI für Call-Center und zur Optimierung des Passagiererlebnisses in Terminals.


Emotion Analytics Markt nach Region, 2025-2035

Emotion Analytics Markt Marktsegmentierung

Nach Bereitstellung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Cloud 58,2% Marktanteil (2025) SaaS-first Beschaffung, schnelle Skalierbarkeit
On-Premise 1,12 Milliarden USD (2025) Datenhoheit, regulierte Branchen
Edge / On-Device 10,78% CAGR (2026–2035) Automotive DMS, latenzkritische Gesundheitsversorgung

Cloud-Bereitstellung dominiert den Markt für Emotion Analytics, da sie mit den Migrationsmustern von Unternehmen zu CCaaS übereinstimmt und die GPU-Infrastrukturbelastung für Käufer im mittleren Markt beseitigt. KI-gestützte Plattformen zur Sentimenterkennung, die über Cloud-APIs bereitgestellt werden, profitieren ebenfalls von kontinuierlichen Modellaktualisierungen, einem entscheidenden Vorteil in einem Bereich, in dem Emotionstaxonomien und Genauigkeitsbenchmarks vierteljährlich weiterentwickelt werden. Edge- und On-Device-Inferenz hingegen ist der am schnellsten wachsende Bereitstellungsmodus – Automotive DMS-Vorgaben und Echtzeit-Klinikwarnungen können die 80–150 ms Round-Trip-Latenz, die in Cloud-Architekturen inherent ist, nicht tolerieren, was zu einem Anstieg der Akzeptanz von eingebetteten neuronalen Beschleunigern führt.

Nach Komponente

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Software-Plattformen 2,16 Milliarden USD (2025) Omnichannel-Analyse-Suiten
Dienstleistungen 32,7% Marktanteil (2025) Systemintegration, verwaltete Analysen
Hardware-Module 10,05% CAGR (2026–2035) Dedizierte Emotion-Verarbeitungs-NPUs

Softwareplattformen – einschließlich Software-SDKs zur Gesichtsausdruckserkennung, Sprachanalysesoftware und multimodalen Fusions-Middleware – stellen das größte Komponentensegment dar. Hardware-Module, obwohl in absoluten Einnahmen kleiner, wachsen am schnellsten, da Halbleiteranbieter wie Qualcomm, MediaTek und Ambarella dedizierte Emotion-Inferenzkerne in System-on-Chip-Designs für Automotive- und IoT-Edge-Geräte integrieren.

Nach Analysemodalität

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Gesichtsemotionserkennung 41,5% Marktanteil (2025) Reife Computer-Vision-Pipelines
Sprach-/Sprechemotionserkennung 0,89 Milliarden USD (2025) Integration in Kontaktzentren
Text-Sentiment-Analyse 8,47% CAGR (2026–2035) Soziale Medien und CX-Plattformen
Biosignal-gesteuerte Multimodalität 11,68% CAGR (2026–2035) Gesundheitsversorgung, Automobilsicherheit
Video-basierte Multimodalität 0,42 Milliarden USD (2025) Einzelhandel, Sicherheit, Bildung

Die Gesichtsemotionserkennung bleibt die Ankermodalität des Marktes für Emotion Analytics aufgrund der allgegenwärtigen Kamerainfrastruktur und jahrzehntelanger akademischer Forschung, die auf Ekman-abgeleitete Aktions-Einheit-Codierungssysteme zurückgreift. Biosignal-gesteuerte multimodale Systeme, die galvanische Hautreaktion, Herzfrequenzvariabilität und EEG mit visuellen und akustischen Kanälen kombinieren, sind die am schnellsten wachsende Modalität – sie liefern Genauigkeitsverbesserungen von 15–20 Prozentpunkten gegenüber Einzelkanalansätzen in klinischen Validierungsstudien [9].

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Kundenservice & Kontaktzentren 59,1% Marktanteil (2025) Echtzeit-Agenten-Coaching, Reduzierung der Bearbeitungszeit
Produkt- & Marktforschung 0,56 Milliarden USD (2025) Neuromarketing, Werbe-Vortests
Gesundheitsversorgung & Wohlbefinden 9,69% CAGR (2026–2035) Telepsychiatrie, Fernüberwachung von Patienten
Automobil & Transport 0,38 Milliarden USD (2025) DMS-Vorgaben, Personalisierung im Fahrzeug
Bildung & E-Learning 8,93% CAGR (2026–2035) Adaptives Lernen, Engagement-Bewertung

Kundenservice und Kontaktzentren bleiben der Umsatzmotor des Marktes für Emotion Analytics. Echtzeit-Emotion-KI für Callcenter ermöglicht es Vorgesetzten, während eskalierender Interaktionen einzugreifen, und führende CCaaS-Anbieter berichten, dass emotionale, auslösende Anrufweiterleitungen die Kundenabwanderung um 8–12% reduzieren [5]. Gesundheitsversorgung und Wohlbefinden sind die am schnellsten wachsenden Anwendungen, da die Analyse von Kundenemotionen für Einzelhandelsmethoden für die klinische Affektüberwachung in der Telepsychiatrie und die Nachverfolgung der Genesung nach chirurgischen Eingriffen angepasst wird.

Wettbewerbsbenchmarking

Der Markt für Emotion Analytics weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter zusammen geschätzt 34–40% des globalen Umsatzes halten. Das Wettbewerbsumfeld umfasst reine Emotion AI-Startups, etablierte Unternehmen im Bereich CX-Plattformen, die Emotion-Module erworben oder entwickelt haben, sowie Halbleiterunternehmen, die Inferenzfähigkeiten auf Siliziumebene integrieren. Der Herfindahl-Hirschman-Index (HHI) liegt im Bereich von 900–1.200, was auf eine moderat fragmentierte Landschaft hinweist, in der kein einzelner Anbieter mehr als 12% Marktanteil hat.

Unternehmen Geschätzter Umsatzanteil Bereich Wichtige Angebote für den Markt für Emotion Analytics Strategische Positionierung
Smart Eye (inkl. Affectiva) ~8–11% Automotive DMS, multimodale Forschungsplattform Vertikal integrierte Automobil- + Forschungsbranche
Entropik ~5–8% Emotion AI SaaS, Affect Lab, Verbraucheranalysen API-first, starke Präsenz im Einzelhandel in APAC
NICE Ltd. ~6–9% Nexidia Analytics, Echtzeit-Agentenunterstützung Etabliertes Unternehmen im Bereich Kontaktzentren
Hume AI ~3–5% Expressive AI API, empathische Sprachschnittstelle Forschungsgestützt, offene Modellphilosophie
Uniphore ~4–7% U-Analyze, Echtzeit-Emotion- + Intent-Erkennung Voice-first, tiefe CCaaS-Integrationen
Genesys ~5–8% Cloud CX Emotion-Scoring, prädiktives Routing Globale CCaaS-Plattformgröße
Realeyes ~2–4% Aufmerksamkeits- und Emotionsmessung für Werbung Fokus auf Medien- und Werbebereich
iMotions ~2–4% Multimodale Biosensor-Forschungsplattform Akademische und pharmazeutische Forschungsnische
Cogito (jetzt Sprinklr AI) ~3–5% Echtzeit-Sprachemotionstraining für Agenten In die Sprinklr CX-Suite integriert
Noldus Information Technology ~1–3% FaceReader, Verhaltensforschungswerkzeuge Akademisches und klinisches Forschungs-Erbe

Aktuelle Nachrichten & Entwicklungen

  • Smart Eye (März 2025): Abschluss der Integration von Affectivas Innensensorik-Technologie in seine DMS 4.0-Plattform, Sicherung von Designgewinnen mit drei europäischen OEMs für Fahrzeuge des Modelljahres 2026 [6].
  • Hume AI (Januar 2025): Veröffentlichung seiner Empathic Voice Interface (EVI 2) API, die Entwicklern Systeme zur Emotionserkennung von Sprachton mit weniger als 150 ms und 28 Emotionen bietet .
  • NICE Ltd. (November 2024): Einführung von Enlighten AI for Emotion innerhalb seiner CXone-Plattform, die Echtzeit-Emotionen KI für Callcenter über Sprach- und digitale Kanäle gleichzeitig ermöglicht [5].
  • Uniphore (September 2024): Beschaffung von 400 Millionen USD in der Serie E-Finanzierung bei einer Bewertung von 2,5 Milliarden USD, wobei 60 % für multimodale Emotion Analytics F&E vorgesehen sind [15].
  • Europäische Kommission (Juli 2024): Veröffentlichung des EU AI-Gesetzes, das Regelungen zur Klassifizierung der Emotionserkennung am Arbeitsplatz und in Bildungseinrichtungen als hochriskant implementiert, mit Anforderungen an die Konformitätsbewertung, die ab August 2025 wirksam sind [16].
  • Entropik (Mai 2024): Expansion in den japanischen Markt durch eine Vertriebsvereinbarung mit NTT Data, die sich auf die Analyse von Kundenemotionen für Einzelhandelsanwendungen in Convenience-Stores und QSR-Ketten konzentriert .
  • Qualcomm (Februar 2024): Ankündigung des Snapdragon Ride Flex SoC mit speziellen Emotionserkennungs-Kernen, die auf Level 2+ ADAS-Plattformen abzielen, die eine Software zur Gesichtsausdruckserkennung an Bord benötigen [12].
  • iMotions (Dezember 2023): Übernahme der Biosignal-Analyseabteilung von Shimmer Sensing zur Stärkung seiner tragbaren galvanischen Hautreaktion und EEG-Integration für multimodale Emotionsforschung [9].

Emotion Analytics Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Emotion Analytics, der Software, Hardware und Dienstleistungen in allen Bereitstellungsmodi und Analysemodalitäten abdeckt
Studienzeitraum 2021–2035
CAGR 9,52% (2026–2035)
Marktgröße (2025) 4,68 Milliarden USD
Marktgröße (2035) 10,91 Milliarden USD
Schnellst wachsendes Segment Edge/On-Device-Bereitstellung (10,78% CAGR); Biosignal-gesteuertes Multimodal (11,68% CAGR)
Profilierte Unternehmen 10 (Smart Eye/Affectiva, Entropik, NICE, Hume AI, Uniphore, Genesys, Realeyes, iMotions, Cogito/Sprinklr AI, Noldus)
Bewährungswährung Milliarden USD

FAQs

Wie sollten Beschaffungsteams die Behauptungen von Anbietern von Emotion AI über Genauigkeitsraten bewerten?
Fordern Sie die Anbieter auf, Genauigkeitsmetriken nach demografischer Gruppe, Lichtverhältnissen und Sprache unter Verwendung standardisierter NIST FATE-Benchmarks anstelle von aggregierten Werten offenzulegen. Bestehen Sie auf unabhängigen Validierungsberichten von Dritten, bevor Sie eine engere Auswahl treffen.
Welche Gesamtkosten sollten Unternehmen für die Bereitstellung von Emotion Analytics im mittleren Maßstab einplanen?
Eine Bereitstellung in einem Kontaktzentrum mit 500 Sitzplätzen kostet typischerweise jährlich zwischen 180.000 und 320.000 USD, einschließlich Lizenzierung, Integration und Modellanpassung. Vor-Ort-Hardware-unterstützte Varianten erhöhen die anfänglichen Investitionskosten um 25–35%.
Welche Modalität der Emotion Analytics liefert die höchste Rendite in B2C-Einzelhandelsumgebungen?
Multimodale Systeme, die Software zur Gesichtserkennung mit Sprachanalysen kombinieren, erzielen eine um 18–22% höhere Konversionsgenauigkeit als reine Kameralösungen. Die zusätzlichen Kosten werden innerhalb von 9–14 Monaten durch reduzierte Abbrüche ausgeglichen.
Wie beeinflusst die Hochrisikoklassifizierung des EU AI Acts die Anbieter von Emotion Analytics, die in öffentliche Aufträge in Europa verkaufen?
Anbieter müssen Konformitätsbewertungen durchführen, Risikomanagementdokumentationen führen und sich vor der Bereitstellung in der EU-Datenbank registrieren. Die Strafen für Nichteinhaltung können bis zu 35 Millionen EUR oder 7% des globalen Umsatzes betragen.
Können Emotion Analytics-Plattformen mit bestehenden Salesforce- oder ServiceNow-CRM-Umgebungen integriert werden?
Die meisten führenden Anbieter bieten vorgefertigte Connectoren für Salesforce Service Cloud und ServiceNow CSM an. Die Integrationszeiten liegen im Durchschnitt bei 6–10 Wochen, wobei API-basierte Ansätze die Abhängigkeit von benutzerdefinierter Middleware verringern.
Welche Edge-Computing-Hardware eignet sich am besten für die Gesichtserkennungssoftware auf Geräten in Automobilanwendungen?
Qualcomms Snapdragon Ride Flex und Ambarellas CV3 SoC führen im Automobilsegment und bieten über 20 TOPS dedizierte Vision-AI-Verarbeitung bei unter 8 Watt thermischem Rahmen.
Wie gehen Systeme zur Emotionserkennung durch Sprachton mit mehrsprachigen Kontaktzentren um, die in fünf oder mehr Sprachen arbeiten?
Führende Plattformen wie Uniphore und Hume AI unterstützen über 30 Sprachen mit sprachunabhängigen prosodischen Merkmalen, die mit sprachspezifischen lexikalischen Modellen kombiniert werden. Die Genauigkeit sinkt typischerweise um 3–5 Prozentpunkte über die 10 am besten unterstützten Sprachen hinaus.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of AI governance frameworks, biometric data protection regulations, affective computing literature, and digital ethics guidelines. Key sources included the National Institute of Standards and Technology (NIST) AI Risk Management Framework and Biometric Standards, European Data Protection Board (EDPB) Guidelines on AI and biometric data processing, Federal Trade Commission (FTC) guidance on AI algorithms and consumer protection, Information Commissioner's Office (ICO UK) AI and emotional data guidance, and the EU Artificial Intelligence Act (risk classification for biometric identification systems). Academic validation was conducted through IEEE Xplore Digital Library (Transactions on Affective Computing), Association for Computing Machinery (ACM) Digital Library (HCI and AI ethics), PubMed/MEDLINE (clinical emotion recognition studies), and American Psychological Association (APA) PsycInfo database. Industry standards were sourced from the International Organization for Standardization (ISO/IEC JTC 1/SC 37 Biometrics), IEEE Standards Association (P7014 Standard for Ethical Considerations in Emulated Empathy), Partnership on AI (PAI) Responsible Practices, and Biometric Institute technical guidelines. National AI strategies from the US National AI Initiative Office, UK Office for AI, and China AI Governance were analyzed for regulatory landscape mapping.

These sources were employed to gather statistics on technology deployment, biometric data governance requirements, algorithmic bias studies, clinical validation data for emotion recognition, and enterprise adoption trends in the fields of facial coding, voice analytics, natural language processing, and biometric sensor technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Emotion AI software vendors, cloud API providers, customer experience platform developers, and biometric sensor manufacturers included CTOs, VPs of Artificial Intelligence, Ethics and Compliance Officers, and Heads of Product Development as supply-side sources. The demand-side sources included Chief Customer Officers, Vice Presidents of Customer Experience, Contact Center Operations Directors, User Experience Research Leads, Human-Machine Interface (HMI) Designers from automotive manufacturers, and Digital Health Strategists from healthcare systems. Primary research has validated technology segmentation, confirmed AI model training methodologies, and garnered insights on ethical deployment frameworks, privacy compliance strategies, and enterprise licensing models in the retail, automotive, healthcare, and contact center verticals.

Primary Respondent Breakdown:

By Designation: C-level Executives (40%), Director Level (25%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (32%), Rest of World (6%)


Market Size Estimation

Revenue mapping and deployment volume analysis were implemented to determine global market valuation. The methodology comprised the following:

Identification of over 50 essential technology providers in the fields of facial expression recognition, voice emotion analytics, text-based sentiment analysis, and multimodal biometric emotion detection

Technology mapping for ubiquitous physiological sensors, natural language processing platforms, speech analytics engines, and computer vision APIs

The examination of annual revenues that are specific to emotion analytics software licenses, cloud API calls, and SDK integrations, as reported and modeled.

Vendor coverage in 2024, with a range of 65-70% of the global market share.

Derive segment-specific valuations for text analytics, speech analytics, facial analytics, and video analytics application segments through extrapolation using bottom-up (enterprise deployment volumes × average software licensing fees by industry vertical) and top-down (vendor revenue validation across cloud AI service providers and enterprise SaaS platforms) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















