Emergency Lighting Market (2026 - 2035)

Marktgröße, Marktanteil und Forschungsbericht zur Notbeleuchtung nach Lichtquelle (LED, Fluorescent, Glühlampe & Andere), nach Stromversorgung (Eigenständig / Batteriestütze, Zentrale Batterie (USV), Hybrid & Andere), nach Installationsart (Aufputz, Einbau, Deckeneinbau & Andere), nach Kommunikation (Verdrahtet (DALI, Festverkabelt), Drahtlos (Zigbee, BLE Mesh, Wi-Fi)), nach Endbenutzer (Gewerbliche Büros, Industrie, Öffentliche Infrastruktur, Gesundheitswesen, Wohngebäude, Bildung) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Branchenprognose bis 2035.
ID: MRFR/SEM/2579-HCR 200 Pages Ankit Gupta Last Updated: September 15, 2026
Emergency Lighting Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.92%
2025 Market SizeUSD 7.68 Billion
2035 Market SizeUSD 20.89 Billion
Key Players
Signify
Eaton Corporation
Legrand SA
Zumtobel Group
Hubbell Incorporated
Acuity Brands
Opportunities
  • Lighting-as-a-Service (LaaS) Models
  • Healthcare and Education Vertical Expansion
  • Data Monetization Through Diagnostics Platforms
 

Emergency Lighting Market Summary

Der Markt für Notbeleuchtung wurde 2025 auf 7,68 Milliarden USD geschätzt und wird voraussichtlich 2026 8,49 Milliarden USD erreichen, bevor er bis 2035 auf 20,89 Milliarden USD ansteigt, mit einer CAGR von 10,92% über den Prognosezeitraum. Verschärfte Lebenssicherheitsvorschriften — einschließlich des Mandats des International Fire Code 2024 für automatisierte Funktionstests in stark frequentierten Gebäuden — und eine globale Welle von Renovierungen für umweltfreundliche Gebäude sind die beiden Katalysatoren, die diese Expansion verankern. Regierungen in über 40 Ländern koppeln jetzt Energieeffizienz-Rabatte direkt an Upgrades von LED-Notausgangsbeleuchtungssystemen und leiten schätzungsweise 1,2 Milliarden USD jährlich in Austauschprogramme [2].

Ein generationaler Technologiewechsel definiert die Notbeleuchtung für Krankenhäuser und Schulen sowie für kommerzielle Türme neu. Herkömmliche fluoreszierende Leuchten, die immer noch etwa ein Viertel des installierten Bestands ausmachen, werden durch selbsttestende Notleuchtentechnologie ersetzt, die LED-Optiken mit eingebetteten Diagnosen und drahtloser Konnektivität kombiniert. Die aktualisierte Ökodesign-Verordnung der Europäischen Kommission (EU 2024/1781) verbietet effektiv neue fluoreszierende Notbeleuchtungseinrichtungen ab 2027 und beschleunigt den Übergang [3]. Die Notbeleuchtung mit Batterie-Backup für Gebäude hat sich gleichzeitig weiterentwickelt: Lithium-Eisen-Phosphat-Zellen bieten jetzt Lebensdauern von 50.000 Stunden bei halb so viel Gewicht wie traditionelle NiCd-Akkus und senken die Gesamtkosten um bis zu 35% [4].

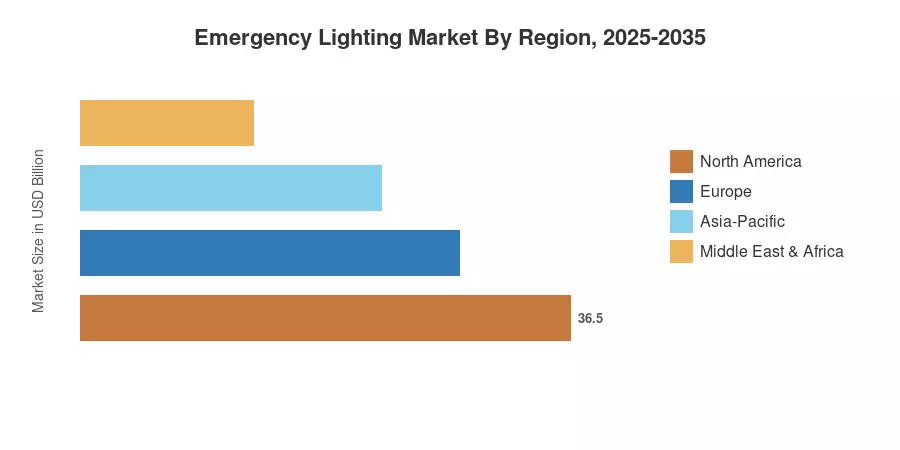
Der asiatisch-pazifische Raum hat etwa 36% des Marktes für Notbeleuchtung inne, angetrieben durch die Überarbeitung des GB 17945-2024 Standards in China und die Smart Cities Mission Beleuchtungsvorgaben in Indien. Die Region Nahost & Afrika ist das am schnellsten wachsende Gebiet mit einer CAGR von 11,65%, angetrieben durch Mega-Projektinvestitionen in Saudi-Arabien und den VAE. Europa hält den zweitgrößten Anteil mit etwa 28%, wo die EN 1838-Konformitätsupgrades in alternden kommerziellen Beständen eine stetige Nachfrage aufrechterhalten. Das nächste Jahrzehnt wird Anbieter belohnen, die cloudbasierte Diagnosen mit Notbeleuchtung mit Batterie-Backup für Gebäude in großem Maßstab integrieren.


Wichtige Erkenntnisse aus dem Bericht

• Nach Lichtquelle & Technologie

  • LED-Quellen erfassten 2025 über 61% des Marktanteils für Notbeleuchtung und festigten ihre Dominanz, während die Ausmusterung von Fluoreszenz global beschleunigt
  • Drahtlose und IoT-fähige selbsttestende Notleuchtentechnologie-Plattformen werden voraussichtlich mit einer CAGR von 14,08% bis 2035 wachsen, der schnellste Anstieg unter den Kommunikationssegmenten
  • Selbständige Notbeleuchtung mit Batterie-Backup für Gebäude machte 2025 4,87 Milliarden USD aus und unterstreicht die Präferenz der Endbenutzer für dezentrale Lösungen

• Nach Endbenutzer & Anwendung

  • Kommerzielle Büros führten die Nachfrage der Endbenutzer im Markt für Notbeleuchtung mit einem Umsatzanteil von 29,5% im Jahr 2025 an, was die Renovierungszyklen widerspiegelt, die an LEED- und BREEAM-Zertifizierungen gebunden sind
  • Öffentliche Infrastruktursegmente — Tunnel, Flughäfen, Verkehrsstationen — werden voraussichtlich bis 2035 eine CAGR von 11,98% verzeichnen, da Regierungen resilientere Notbeleuchtung für Krankenhäuser und Schulen sowie Verkehrseinrichtungen priorisieren
  • Industrielle Einrichtungen investieren stark in LED-Notausgangsbeleuchtungssysteme mit ATEX/IECEx-Zertifizierungen, was eine Nische schafft, die mit 10,45% CAGR wächst

• Nach Region

  • Der asiatisch-pazifische Raum erfasste 2025 etwa 36% des Marktes für Notbeleuchtung, wobei China und Indien zusammen über 60% des regionalen Umsatzes ausmachten
  • Die Region Nahost & Afrika wird die höchste CAGR von 11,65% bis 2035 verzeichnen, da NEOM, AMAALA und ähnliche Entwicklungen fortschrittliche LED-Notausgangsbeleuchtungssysteme über Millionen von Quadratmetern spezifizieren
  • Nordamerika trug 2025 etwa 1,81 Milliarden USD bei, gestützt durch Revisionen der NFPA 101, die die Anforderungen an selbsttestende Notleuchtentechnologie erweitern


Die Marktgrößenschätzung von MRFR integriert Schätzungen der Einnahmen von unten nach oben aus Daten zu Leuchtenlieferungen, Baugenehmigungsanträgen und Verkaufszahlen von Distributoren in 32 Ländern. Die Validierung von oben nach unten nutzt die Annahmeraten von Brandschutzvorschriften und Modelle zur Durchdringung von LED-Umstellungen. Die Prognose für den Markt für Notbeleuchtung wendet eine kalibrierte CAGR von 10,92% für den Zeitraum 2026–2035 an.
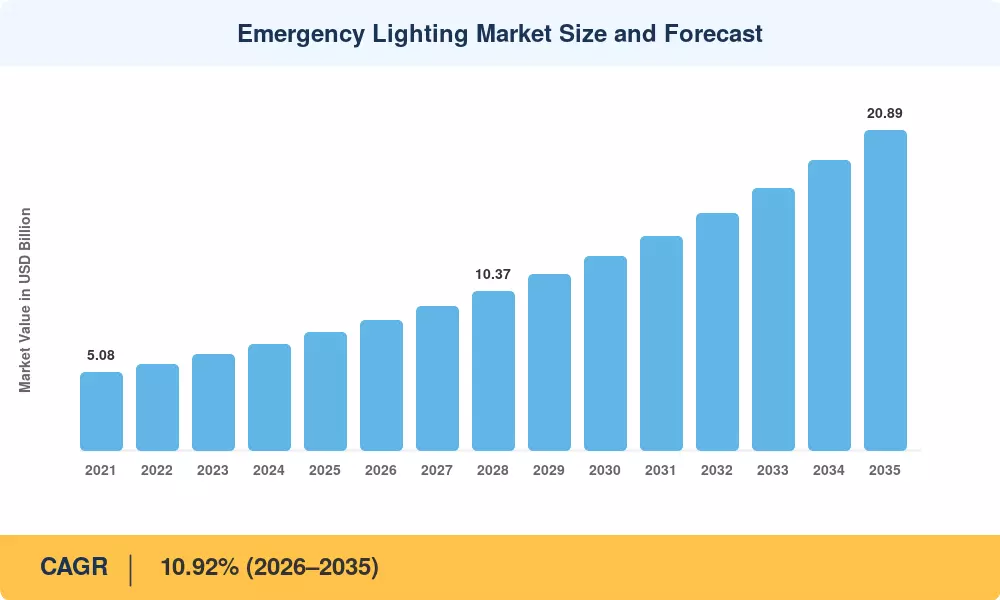
Marktgröße und Prognose für Notbeleuchtung
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Strenge Aktualisierungen der Lebenssicherheitscodes (IFC 2024, NFPA 101) ~2.8% Global Kurzfristig (≤2 Jahre)
LED-Umstellung & Auslaufen von Leuchtstofflampen ~2.5% Europa, Asien-Pazifik Mittelfristig (2–4 Jahre)
Integration von Smart-Building & IoT ~1.9% Nordamerika, Europa Mittelfristig (2–4 Jahre)
Vorgaben zur Zertifizierung von grünen Gebäuden (LEED, BREEAM) ~1.5% Global Langfristig (≥4 Jahre)
Mega-Infrastrukturprojekte (Flughäfen, Tunnel, Rechenzentren) ~1.3% MEA, Asien-Pazifik Mittelfristig (2–4 Jahre)
Steigende Anforderungen an Versicherungen & Haftung ~0.8% Nordamerika Kurzfristig (≤2 Jahre)
Kostenreduktion bei LFP-Batterien ~0.7% Global Langfristig (≥4 Jahre)

Verschärfung des Lebenssicherheitscodes

Alle Notleuchten in Gebäuden mit einer Fläche von mehr als 5.000 Quadratfuß für Versammlungszwecke müssen nun monatlich automatisierte Funktionstests gemäß dem International Code Council's IFC 2024 unterzogen werden. Da die Kosten für die Einhaltung manueller Tests etwa 3,50 USD pro Leuchte und Monat betragen – ein Betrag, der die jährliche Prämie für intelligente Leuchten nach drei Jahren übersteigt – ermutigt diese eine Klausel die Gebäudeeigentümer, auf selbsttestende Notbeleuchtungstechnologie umzusteigen. Dieser Trend spiegelt sich in den USA in NFPA 101 (Lebenssicherheitscode, 2024 Ausgabe) wider, die eine zentrale Überwachung für Gesundheitseinrichtungen vorschreibt. Dies hilft sofort dem Markt für Notbeleuchtung im Krankenhaussektor [14].

LED-Umstellungswelle

T5- und T8-Leuchtstoff-Notröhren werden ab September 2027 aufgrund der Ökodesign-Verordnung der Europäischen Kommission [3] nicht mehr auf dem EU-Markt erhältlich sein. Innerhalb eines Zeitraums von fünf Jahren müssen schätzungsweise 18 Millionen Leuchtstoff-Notleuchten in der EU-27 ersetzt werden; dies stellt einen adressierbaren Ersatzmarkt von etwa 2,1 Milliarden USD dar. LED-Notausgangsbeleuchtungslösungen verbrauchen derzeit 65% weniger Standby-Leistung und liefern 160 lm/W, was dreimal effizienter ist als die entsprechenden Leuchtstofflampen [6]. Die Amortisationszeit für Notbeleuchtung mit Batteriestütze in gewerblichen Gebäuden wird aufgrund dieses Effizienzvorteils auf weniger als 18 Monate verkürzt.

Integration von Smart-Building und IoT

Cloud-verbundene Notleuchten ermöglichen es Facility-Managern, Tausende von Geräten von einem einzigen Dashboard aus zu überwachen und automatisieren die Testprotokolle gemäß EN 50172 und NFPA 101 [10]. Der globale Markt für Smart-Building-Plattformen wird voraussichtlich bis 2030 120 Milliarden USD überschreiten (IEA-Schätzung), und die Notbeleuchtung für Krankenhäuser und Schulen gehört zu den ersten integrierten Teilsystemen, da die Einhaltung der Tests direkte rechtliche Haftung mit sich bringt [15]. Drahtlose Protokolle — DALI-2, Zigbee 3.0 und Bluetooth Mesh — senken die Installationskosten für Verkabelungen um 40–60%, was Retrofit-Projekte in denkmalgeschützten und bewohnten Gebäuden deutlich rentabler macht [10].

Mega-Investitionen in Infrastruktur

Allein die Vision 2030 Pipeline Saudi-Arabiens umfasst über 1,3 Billionen USD an angekündigten Projekten, wobei NEOM, das Rote Meer und das Diriyah Gate jeweils fortschrittliche LED-Notausgangsbeleuchtungssysteme und selbsttestende Notleuchten-Technologie in ihren Basisvorgaben spezifizieren [11]. Global wächst der Markt für Tunnelbau — ein großer Verbraucher von hochlichtstarken Notleuchten — jährlich um etwa 7%, wobei China, Indien und die Türkei die neuen Bohrlängen anführen [16].

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungen Zeitrahmen
Hohe Anfangskosten für IoT-fähige Leuchten ~–1,2% Schwellenländer Kurzfristig (≤2 Jahre)
Zersplitterte regionale Zertifizierungsanforderungen ~–0,9% Global Mittelfristig (2–4 Jahre)
Vorschriften zur Entsorgung von NiCd-Batterien (EU-Batterierichtlinie) ~–0,6% Europa Mittelfristig (2–4 Jahre)
Mangel an Fachkräften für die Integration von Smart-Systemen ~–0,5% Nordamerika, Europa Langfristig (≥4 Jahre)
Langsame Einführung in informellen Bausektoren ~–0,4% Südasien, Afrika Langfristig (≥4 Jahre)

Hohe Anfangskosten für IoT-fähige Leuchten

Während die Technologie für selbsttestende Notleuchten überzeugende Lebenszykluskosteneinsparungen bietet, bleibt der anfängliche Kaufpreis 2,5–3× höher als der eines einfachen nicht kommunizierenden LED-Leuchtmittels. In preissensiblen Märkten in Südasien und Subsahara-Afrika unterdrückt diese Lücke die Akzeptanz, selbst wenn Vorschriften bestehen. Mikrofinanzierungsmodelle und Ausrüstungen-als-Service-Strukturen entstehen, haben jedoch noch nicht die erforderliche Größe im Markt für Notbeleuchtung erreicht.

Zersplitterte Zertifizierungslandschaft

Mit unterschiedlichen photometrischen, zeitlichen und Testkriterien muss ein Hersteller, der Notbeleuchtung für Krankenhäuser und Schulen weltweit liefert, in Europa EN 1838, in Nordamerika UL 924, in Australien AS 2293 und in China GB 17945 einhalten [8]. Die grenzüberschreitende Produkteinführung wird verlangsamt, und kleinere Innovatoren werden davon abgehalten, in den Markt für Notbeleuchtung einzutreten, da die Zertifizierungstests für eine einzige Leuchtenplattform, die vier Länder umfasst, zwischen 80.000 und 120.000 USD kosten und 9–14 Monate in Anspruch nehmen können.

Compliance bei der Batterientransport

Die EU-Batterieverordnung (2023/1542) legt eine erweiterte Herstellerverantwortung für alle batteriebetriebenen Notbeleuchtungen für Gebäude fest, die von den Herstellern verlangt, die Sammlung und das Recycling von NiCd- und Li-Ion-Zellen am Ende ihrer Lebensdauer zu finanzieren [18]. Die Compliance-Kosten werden auf 0,40–0,70 EUR pro Zelle geschätzt, was 3–5% zu den Produktkosten im europäischen Markt für Notbeleuchtung hinzufügt.

Emergency Lighting Market Opportunities

Lighting-as-a-Service (LaaS) Modelle

Abonnementbasierte Bereitstellung von LED-Notausgangsbeleuchtungssystemen und selbsttestender Notleuchten-Technologie beseitigt die anfängliche Kostenbarriere, die in Abschnitt 5 identifiziert wurde. Frühe Akteure wie Signify und Zumtobel haben LaaS-Verträge für gewerbliche Mieter getestet, die Hardware, Cloud-Überwachung und Dokumentation zur Einhaltung von Vorschriften in einer einzigen monatlichen Gebühr bündeln. Das LaaS-Segment des Marktes für Notbeleuchtung könnte bis 2030 8–12% der neuen Installationen erfassen.

Erweiterung der vertikalen Märkte im Gesundheitswesen und in der Bildung

Notbeleuchtung für Krankenhäuser und Schulen stellt einen unterdurchdrungenen vertikalen Markt dar, in dem die Compliance-Risiken am höchsten sind — die Evakuierungszeiten von Patienten in Krankenhäusern sind dreimal länger als in Büros, was zuverlässige Notbeleuchtung mit Batteriestütze für Gebäude entscheidend macht [14]. Die WHO empfiehlt in ihren Leitlinien von 2024 zur widerstandsfähigen Gesundheitsinfrastruktur ausdrücklich selbsttestende Notleuchten-Technologie in allen neuen Akutpflegeeinrichtungen, was eine global adressierbare Gelegenheit von über 900 Millionen USD jährlich eröffnet.

Datenmonetarisierung durch Diagnosetechnologien

Cloud-basierte Systeme zur Verwaltung von Notbeleuchtung generieren detaillierte Daten — Zustand der Leuchten, Batterieverfallskurven, aktivierungsbezogene Muster in Abhängigkeit von der Belegung. Aggregiert und anonymisiert hat diese Daten einen Wert für Versicherungsunterzeichner, Gebäude-Bewertungsagenturen und ESG-Prüfer. Anbieter, die Analyseschichten über ihren Geräteflotten aufbauen, können wiederkehrende Softwareeinnahmequellen neben dem Hardwareverkauf im Markt für Notbeleuchtung schaffen.

Urbanisierung in Schwellenländern

Indien fügt jährlich etwa 300 Millionen Quadratmeter gewerbliche Fläche hinzu, und die städtische Bevölkerung in Subsahara-Afrika wird sich bis 2050 verdoppeln [20]. Beide Regionen übernehmen LED-Notausgangsbeleuchtungssysteme als Standardvorgabe in Neubauten und umgehen die Ära der Leuchtstofflampen vollständig. Hersteller, die die Produktion und Zertifizierung in diesen geografischen Regionen lokalisieren, werden einen überproportionalen Anteil am Markt für Notbeleuchtung erobern.

Boom der Tunnel- und Rechenzentrumsinfrastruktur

Die globale Kapazität von Rechenzentren wächst jährlich um 15%, wobei jede Einrichtung Hunderte von selbsttestenden Notleuchten-Technologieeinheiten benötigt, um die Tier III/IV-Uptime-Zertifizierungen zu erfüllen [16]. Tunnelprojekte im asiatisch-pazifischen Raum — einschließlich Indiens Zojila und der dreigeschossigen Bosporus-Überquerung in der Türkei — verlangen ebenfalls hochlichtstarke, korrosionsbeständige LED-Notausgangsbeleuchtungssysteme, die für raue Umgebungen ausgelegt sind.

Emergency Lighting Market Future Outlook

KI-gesteuertes autonomes Testen und vorausschauende Wartung

Bis 2030 werden über 40 % der neu installierten selbsttestenden Notleuchten-Technologie über eine integrierte KI verfügen, die Batterieausfälle 6–12 Monate im Voraus vorhersagt und unvorhergesehene dunkle Leuchten eliminiert [10]. Der Markt für Notbeleuchtung wird von reaktiver Wartung zu vorausschauendem Asset-Management übergehen, was die Arbeitskosten im Facility-Management für große Portfolios um schätzungsweise 25 % senken wird. Edge-Computing innerhalb der Leuchte selbst — Verarbeitung von Testdaten lokal, bevor sie mit der Cloud synchronisiert werden — wird auch Bedenken hinsichtlich der Datensouveränität im Gesundheitswesen und im öffentlichen Sektor ansprechen.

Kreislaufwirtschaft und Batterieverantwortung

Der Meilenstein der EU-Batterieverordnung von 2027 wird 70 % Recyclinganteil für Kobalt und Nickel in neuen Zellen vorschreiben und den Markt für Notbeleuchtung in Richtung LFP- und Natrium-Ionen-Chemien drängen, die von Natur aus leichter zu recyceln sind [18]. Hersteller, die Rücknahmeprogramme und geschlossene Recyclingpartnerschaften einrichten, werden bei Ausschreibungen für grüne Gebäude bevorzugt berücksichtigt. Notbeleuchtung mit Batteriepuffer für Gebäude, die gebrauchte EV-Zellen verwenden, ist ein aufkommendes Konzept, das die Zellkosten um 30–40 % senken könnte [4].

Integration mit Gebäudeautomationssystemen (BMS)

Notbeleuchtung entwickelt sich von einem eigenständigen Compliance-Subsystem zu einem integralen Knoten innerhalb breiterer Smart-Building-Ökosysteme. Offene Protokolle wie DALI-2 und BACnet/IP ermöglichen es LED-Notausgangsbeleuchtungssystemen, Belegungs- und Tageslichtdaten mit HVAC-, Zugangskontroll- und Brandmeldeanlagen zu teilen [15]. Der Markt für Notbeleuchtung wird profitieren, da BMS-Anbieter die Überwachung von Notleuchten in ihre Standard-Dashboards integrieren, wodurch die Eintrittsbarriere für selbsttestende Notleuchtentechnologie gesenkt wird.

ESG-Berichterstattung und Transparenz des CO2-Fußabdrucks

Die Offenlegungsregeln für Scope-3-Emissionen gemäß der EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung (CSRD) und der vorgeschlagenen Klimarisikoregel der SEC werden die Betreiber von Gebäuden zwingen, den CO2-Fußabdruck jedes Subsystems, einschließlich der Notbeleuchtung für Krankenhäuser und Schulen, zu quantifizieren [13]. LED-Notausgangsbeleuchtungssysteme mit Umweltproduktdeklarationen (EPDs) werden bei der Spezifikation bevorzugt. Der Markt für Notbeleuchtung steht vor einem positiven Kreislauf: Produkte mit geringerem Kohlenstoffausstoß erzielen höhere ESG-Bewertungen, die Kapital anziehen, welches weitere Nachrüstungen finanziert.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik ~36% Umsatzanteil (2025) Smart-City-Mandate; GB 17945; Indiens Smart Cities Mission
Europa ~28% Umsatzanteil (2025) EN 1838-Konformität; Ausstieg aus der fluoreszierenden Beleuchtung
Nordamerika 1,81 Milliarden USD (2025) NFPA 101-Updates; Selbsttestmandate; Krankenhausmodernisierung
Südamerika 9,85% CAGR (2026–2035) Modernisierung des brasilianischen Baucodes; gewerblicher Bau
Naher Osten & Afrika 11,65% CAGR (2026–2035) Vision 2030 Mega-Projekte; Flughafenerweiterung
Gesamt 7,68 Milliarden USD (2025) —

Der Markt für Notbeleuchtung weist eine klare zweistufige geografische Struktur auf: reife Regionen (Asien-Pazifik, Europa, Nordamerika) liefern Volumen, während wachstumsstarke Gebiete (Naher Osten & Afrika, Südamerika) überdurchschnittliche CAGR bieten, die durch neue Infrastruktur und erstmalige Code-Annahmen angetrieben werden. Notbeleuchtung mit Batteriestütze für Gebäude und LED-Notausgangsbeleuchtungssysteme sind die dominierenden Produktformate in allen Regionen.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA ~78% des regionalen Anteils NFPA 101 Gesundheitsmandate; Title 24-Updates
Kanada 10,15% CAGR National Building Code 2025; Net-Zero-Renovierungsprogramme
Mexiko 0,11 Milliarden USD (2025) NOM-001-SEDE-Updates; industrielle Korridorerweiterung

Die Vereinigten Staaten bleiben der Anker des nordamerikanischen Marktes für Notbeleuchtung, wobei die UL 924-zertifizierte Technologie für selbsttestende Notleuchten jetzt in über 70% der neuen Büroprojekte der Klasse A spezifiziert ist [12]. Der Title 24-2025-Energiecode Kaliforniens verlangt vernetzte Notleuchten in allen gewerblichen Gebäuden über 10.000 Quadratfuß, was einen regulatorischen Präzedenzfall schafft, dem andere Bundesstaaten innerhalb von drei Jahren folgen sollen [12].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~22% des regionalen Anteils EnEV-Renovierungsvorschriften; Mittelstand-Produktion
Vereinigtes Königreich 10,48% CAGR BS 5266-Updates; NHS-Krankenhausmodernisierungen
Frankreich 0,38 Milliarden USD (2025) RT 2020-Energieverordnung; Eisenbahntunnelprogramm
Italien ~11% des regionalen Anteils Superbonus 110%-Renovierungsanreiz
Spanien 9,95% CAGR CTE-DB-SUA-Updates; Tourismusinfrastruktur
Nordische Länder 0,19 Milliarden USD (2025) Net-Zero-Mandate; Spezifikation für raue Umgebungen
Russland ~5% des regionalen Anteils GOST R-Konformität; U-Bahn-Erweiterung
Rest von Europa 9,72% CAGR EU-weite Ecodesign-Annahme

Der Markt für Notbeleuchtung in Europa wird durch den Zeitplan des Verbots von fluoreszierenden Lampen der Ecodesign-Verordnung und die Revision der EN 1838-Norm von 2024 geprägt, die die Mindestbeleuchtungsstufen auf Fluchtwegen von 1 Lux auf 1,5 Lux erhöht hat [8]. Der NHS des Vereinigten Königreichs hat 280 Millionen GBP für Brandschutz-Upgrades in 150 Krankenhaustrusts bereitgestellt und verlangt Notbeleuchtung mit Batteriestütze für Gebäude mit drei Stunden Dauerzellen — ein direkter Nachfragekatalysator für LED-Notausgangsbeleuchtungssysteme [14].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~42% des regionalen Anteils GB 17945-2024; Neubauboom
Indien 12,35% CAGR Smart Cities Mission Phase III; Durchsetzung des NBC 2016
Japan 0,41 Milliarden USD (2025) Seismische Widerstandsfähigkeit-Upgrades; Erneuerung der alternden Infrastruktur
Südkorea ~8% des regionalen Anteils Überarbeitung der koreanischen Brandschutzstandards
ASEAN 11,78% CAGR Urbanisierung; Hotel-/Resortbau
Rest von Asien-Pazifik 0,18 Milliarden USD (2025) Code-Harmonisierung mit IEC 60598-2-22

Asien-Pazifik dominiert den Markt für Notbeleuchtung in absoluten Zahlen, wobei der überarbeitete GB 17945-2024-Standard Chinas selbsttestende Notleuchten-Technologie in allen öffentlichen Versammlungsgebäuden über 2.000 Quadratmeter vorschreibt [7]. Das Bureau of Energy Efficiency Indiens startete 2024 ein Programm zur Großbeschaffung von LED-Notausgangsbeleuchtungssystemen, das auf 5 Millionen Einheiten in Regierungsgebäuden abzielt — ein Modell, das dem erfolgreichen UJALA-LED-Lampenverteilungsschema ähnelt [9].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~62% des regionalen Anteils Überarbeitung der ABNT NBR 10898; Minha Casa Minha Vida
Argentinien 9,25% CAGR Modernisierung des Baucodes; gewerblicher Bau
Rest von Südamerika 0,09 Milliarden USD (2025) Sicherheitsvorschriften im Bergbau

Der aktualisierte ABNT NBR 10898-Standard Brasiliens (Revision 2024) erweiterte die Anforderungen an Selbsttests auf alle gewerblichen Gebäude über 750 Quadratmeter und brachte den Markt für Notbeleuchtung in Südamerika auf einen schnelleren Wachstumskurs [21]. Industrielle Bergbauoperationen in Chile und Peru stellen ein Nischen-, aber wertvolles Segment für explosionsgeschützte LED-Notausgangsbeleuchtungssysteme dar.

Naher Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~34% des regionalen Anteils Vision 2030; NEOM; Diriyah Gate
VAE 11,22% CAGR Dubai Civil Defense-Code; Expo-Nachhaltigkeitsentwicklungen
Südafrika 0,07 Milliarden USD (2025) SANS 10400-T; Resilienz gegen Lastabwurf
Ägypten ~9% des regionalen Anteils Neue Verwaltungs-Hauptstadt; Expansion im Gastgewerbe
Rest von MEA 10,85% CAGR Flughafen- und Transit-Infrastruktur

Die Region Naher Osten & Afrika ist das am schnellsten wachsende Gebiet im Markt für Notbeleuchtung. Die Giga-Projekte Saudi-Arabiens spezifizieren fortschrittliche selbsttestende Notleuchten-Technologie und zentrale Batteriestütze für Notbeleuchtung in jedem Gebäude [11]. Der aktualisierte Zivilschutz-Code Dubais (2024) verlangt jetzt IoT-fähige Notleuchten in allen Gebäuden, die höher als 25 Meter sind, was die Nachfrage nach cloudverbundenen LED-Notausgangsbeleuchtungssystemen unterstützt [22].

Markt für Notbeleuchtung nach Region, 2025-2035

Emergency Lighting Market Segmentation

Nach Lichtquelle

Segment Wichtige Kennzahl Primärer Nachfragefaktor
LED ~61% Anteil (2025) Effizienz, Langlebigkeit, Vorschriften
Leuchtstofflampen 8,92% CAGR Rückgang bis 2035 Ecodesign-Ausscheidungen; Austauschzyklen
Glühlampen & Andere USD 0,29 Milliarden (2025) Bestand an älteren Installationen in Entwicklungsländern

Der Markt für Notbeleuchtung befindet sich fest in der LED-Ära. LED-Notausgangsbeleuchtungssysteme liefern 160 lm/W, unterstützen Dimm- und Selbsttestprotokolle nativ und lassen sich nahtlos mit Notbeleuchtungssystemen mit Batterie-Backup für Gebäude, die LFP-Zellen verwenden, kombinieren. Leuchtstofflampen stehen vor einem beschleunigten Rückgang, da das EU-Verbot 2027 in Kraft tritt und der chinesische Standard GB 17945-2024 LED-only-Spezifikationen in öffentlichen Versammlungsgebäuden fördert [3][7].

Nach Stromversorgungssystem

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Eigenständig / Batterie-Backup ~69% Anteil (2025) Dezentrale Installation; niedrigere Infrastrukturkosten
Zentrale Batterie (USV) 11,85% CAGR (2026–2035) Krankenhaus- und Industrieanwendungen
Hybrid & Andere USD 0,31 Milliarden (2025) Spezifikationen für Rechenzentren und Tunnel

Eigenständige Notbeleuchtung mit Batterie-Backup für Gebäude dominiert den Markt für Notbeleuchtung, da jede Leuchte unabhängig arbeitet – was die Installation vereinfacht, das Risiko eines Einzelpunktfehlers reduziert und die Notwendigkeit für spezielle Batterieräume eliminiert. Zentrale Batteriesysteme gewinnen jedoch an Bedeutung in großen Campusbereichen, wo zentrale Überwachung und die Integration von Selbsttesttechnologien für Notleuchten die höheren Infrastrukturinvestitionen rechtfertigen [14].

Nach Installationsart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Aufputz ~49% Anteil (2025) Einfache Nachrüstung; sichtbare Einhaltung von Beschilderungsvorschriften
Eingelassen 10,92% CAGR (2026–2035) Ästhetische Integration in kommerzielle Innenräume
Deckeneinbau & Andere USD 0,58 Milliarden (2025) Industrielle und Außenanwendungen

Nach Kommunikation

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Verdrahtet (DALI, fest verdrahtet) ~86% Anteil (2025) Etablierte Infrastruktur; Vertrautheit mit Vorschriften
Drahtlos (Zigbee, BLE Mesh, Wi-Fi) 14,08% CAGR (2026–2035) Flexibilität bei der Nachrüstung; geringere Installationskosten

Drahtlose Selbsttesttechnologie für Notleuchten ist das am schnellsten wachsende Kommunikationssegment im Markt für Notbeleuchtung, angetrieben durch den wirtschaftlichen Vorteil, die Notwendigkeit für spezielle Steuerverkabelungen in bestehenden Gebäuden zu eliminieren [10].

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Kommerzielle Büros ~29,5% Anteil (2025) LEED/BREEAM-Zertifizierungszyklen
Industrie 10,45% CAGR (2026–2035) ATEX/IECEx-Bewertungen; Vorschriften zur Prozesssicherheit
Öffentliche Infrastruktur USD 1,12 Milliarden (2025) Erweiterungen von Flughäfen, Tunneln, Verkehrsknotenpunkten
Gesundheitswesen 11,52% CAGR (2026–2035) Patienten-Evakuierungssicherheit; NFPA 101-Vorschriften
Wohngebäude ~8% Anteil (2025) Vorschriften für Mehrfamilienhäuser
Bildung USD 0,42 Milliarden (2025) Sicherheitsaudits in Schulen; staatliche Förderungen

Notbeleuchtung für Krankenhäuser und Schulen ist ein wachstumsstarker Bereich im Markt für Notbeleuchtung. Krankenhäuser benötigen in den meisten nationalen Vorschriften eine Notbeleuchtung mit Batterie-Backup für eine Dauer von drei Stunden, und die Selbsttesttechnologie für Notleuchten verringert die Compliance-Belastung für überlastete Facility-Management-Teams [14].

Wettbewerbsbenchmarking

Der Markt für Notbeleuchtung weist eine mittlere Konzentration auf, wobei die fünf größten Akteure schätzungsweise 35–42% des globalen Umsatzes halten. Der Herfindahl-Hirschman-Index liegt im Bereich von 800–1.200, was auf eine moderat fragmentierte Landschaft hinweist, in der regionale Spezialisten mit globalen Beleuchtungskonglomeraten koexistieren. Die wettbewerbliche Differenzierung hängt zunehmend von cloudbasierten Diagnosetools, der Technologie für selbsttestende Notleuchten und der Breite der Zertifizierungen in mehreren Jurisdiktionen ab.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt der Notbeleuchtung Strategische Positionierung
Signify (Philips) ~8–11% Dynalite-integrierte LED-Notausgangsbeleuchtungssysteme; ActiLume drahtlos Globaler Marktführer mit vollem Portfolio; LaaS-Pionier
Eaton Corporation ~7–10% Sure-Lites, Metalux selbsttestende Notleuchten-Technologie Dominant in Nordamerika; industrielle Spezifikationsstärke
Legrand SA ~5–8% URA ONE eingelassene LED; DALI-2 vernetzte Systeme Europa-zentriert; Fokus auf architektonisches Design
Zumtobel Group ~4–7% ONLITE zentrale Batterie-Notbeleuchtung für Gebäude; RESCLITE Premium-Spezialist für Gewerbe/Gesundheitswesen
Hubbell Incorporated ~4–6% Dual-Lite, Compass LED Notausgangsschilder Starke US-Vertrieb; Wertsegment
Acuity Brands ~3–6% Lithonia Lighting; nLight vernetzte Steuerungen Führer in der BMS-Integration; gewerblicher Retrofit
ABB (EMERGI-LITE) ~3–5% Zentrale Batteriesysteme; DALI-gesteuerte Leuchten Fokus auf Industrie und Infrastruktur
Fagerhult Group ~2–4% Whitecroft, i-Valo Notbeleuchtungsbereiche Spezialist für den nordischen und nördlichen europäischen Markt
Mackwell Electronics ~2–4% Xylux selbsttestende Module; Xesto drahtlos OEM-Komponentenlieferant; Technologie-Lizenzgeber
Beghelli S.p.A. ~2–3% Selbsttestende LED-Panels; ELPLAST versiegelte Leuchten Südeuropa; kostengünstige Positionierung

Aktuelle Nachrichten & Entwicklungen

  • Signify (März 2025): Einführung der Philips CoreLine Emergency Gen5 mit integrierter DALI-2 kabelloser Selbsttest-Notbeleuchtungstechnologie, die auf 30 % niedrigere Gesamtkosten für gewerbliche Nachrüstungen im Notbeleuchtungsmarkt abzielt [23].
  • Eaton Corporation (Januar 2025): Übernahme des britischen Unternehmens ATP Lighting zur Stärkung seines Portfolios an Notbeleuchtung mit Batterie-Backup für Gebäude in Europa und zur Erweiterung der EN 1838-zertifizierten Produktlinien [24].
  • Europäische Kommission (September 2024): Veröffentlichung des endgültigen delegierten Rechtsakts, der September 2027 als Ausstiegsdatum für T5/T8 Leuchtstofflampen in Notanwendungen bestätigt, was schätzungsweise 18 Millionen installierte Einheiten in der EU-27 betrifft [3].
  • Legrand SA (Juni 2024): Vorstellung von URA ONE Wireless — einem Bluetooth Mesh LED-Notausgangsbeleuchtungssystem — auf der Light + Building 2024, das für Nachrüstungen in denkmalgeschützten Gebäuden ohne neue Verkabelung konzipiert ist [25].
  • Zumtobel Group (April 2024): Partnerschaft mit Siemens Smart Infrastructure zur Integration der ONLITE Notbeleuchtungsüberwachung in die Desigo CC Gebäude-Management-Plattform, um die BMS-Konvergenz im Notbeleuchtungsmarkt voranzutreiben [15].
  • Bureau of Indian Standards (Februar 2024): Veröffentlichung von IS 17945:2024, das indische Notbeleuchtungsstandards mit IEC 60598-2-22 harmonisiert und den Markt für weltweit zertifizierte LED-Notausgangsbeleuchtungssysteme öffnet [9].
  • Hubbell Incorporated (November 2023): Einführung der Dual-Lite LXURW-Serie mit Selbsttest-Notleuchtentechnologie und integrierter Anwesenheitserkennung für Energieeinsparungen von bis zu 45 % im Standby-Modus [12].
  • Saudi Civil Defense (August 2023): Verpflichtung zur IoT-fähigen Notbeleuchtung für Krankenhäuser und Schulen in allen neuen Regierungsgebäuden über 1.500 Quadratmeter unter Rundschreiben 44/2023, was die Nachfrage in der MEA-Region beschleunigt [22].

Emergency Lighting Market Report Scope

FAQs

Wie vergleicht sich die Amortisationszeit für die Umrüstung auf LED-Notausgangsbeleuchtungssysteme zwischen gewerblichen Büros und Industrieanlagen?
Gewerbliche Büros decken typischerweise die Kosten für die LED-Umrüstung in 14–18 Monaten durch Energie- und Wartungseinsparungen, während industrielle Standorte — mit längeren Betriebszeiten und härteren Bedingungen — die Amortisation in 10–14 Monaten erreichen. ATEX-zertifizierte Leuchten haben höhere anfängliche Kosten, bieten jedoch schnellere Renditen aufgrund reduzierter Wartungskosten bei Explosionsrisiken [6].
Welche Rolle spielen Versicherungsanbieter bei der Beschleunigung der Akzeptanz des Marktes für Notbeleuchtung?
Große gewerbliche Versicherer bieten jetzt 5–12% Prämienrabatte für Gebäude mit verifizierter Selbsttesttechnologie für Notleuchten und cloud-gestützten Compliance-Aufzeichnungen. Dieser finanzielle Anreiz verschiebt die Upgrade-Entscheidung von einer reinen Verpflichtung zur Einhaltung von Vorschriften zu einer netto positiven Investition im ersten Jahr [14].
Wie schneiden Lithium-Eisen-Phosphat-Batterien im Vergleich zu Nickel-Cadmium-Batterien bei der Notbeleuchtung mit Batteriepuffer für Gebäude ab?
LFP-Zellen halten etwa 50.000 Stunden im Vergleich zu 20.000 für NiCd, wiegen 45% weniger und vermeiden die EU-Gebühren für die Entsorgung gefährlicher Stoffe. Ihre höheren anfänglichen Kosten werden durch die Eliminierung von Batteriewechseln in der Lebensmitte ausgeglichen [4].
Welche Cybersecurity-Risiken bestehen für IoT-verbundene Notbeleuchtung in Krankenhäusern und Schulen?
Drahtlose Leuchten, die mit Gebäudenetzwerken verbunden sind, sind Risiken ausgesetzt, einschließlich unbefugter Firmware-Injektion und Denial-of-Service-Angriffe auf Testberichterstattungsserver. Hersteller übernehmen TLS 1.3-Verschlüsselung und Zero-Trust-Geräteauthentifizierung, um diese Bedrohungen im Markt für Notbeleuchtung zu mindern [10].
Kann die bestehende DALI-Verkabelung Upgrades der Selbsttesttechnologie für Notleuchten ohne Neuverkabelung unterstützen?
Ja — die Abwärtskompatibilität von DALI-2 ermöglicht es den meisten bestehenden zweiadrigen DALI-Schleifen, Selbsttests und Fernüberwachung mit einem Gateway-Austausch zu unterstützen, was etwa 150–300 USD pro Schaltung kostet im Vergleich zu über 2.000 USD für eine vollständige Neuverkabelung [25].
Wie bewerten Gebäudebewertungssysteme wie LEED v5 speziell Produkte des Marktes für Notbeleuchtung?
LEED v5 vergibt bis zu zwei Punkte unter dem Kredit für die Innenraumluftqualität für Notleuchten mit besetzungsadaptivem Dimmen und dokumentierten Umweltproduktdeklarationen. Dies motiviert Planer, LED-Notausgangsbeleuchtungssysteme mit veröffentlichten EPDs auszuwählen [13].
Welche Beschaffungsstrategien minimieren die Gesamtkosten des Eigentums für großangelegte Nachrüstungen der Notbeleuchtung?
Das Bündeln von Leuchten, zentralen Batterien und Cloud-Überwachungsabonnements in einem einzigen Anbietervertrag senkt die Stückkosten um 15–22%. Rahmenverträge mit dreijährigen Preisbindungen schützen auch vor Preisschwankungen bei Batteriematerialien [17].
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards, technical publications, and authoritative safety organizations. Key sources included the US Occupational Safety and Health Administration (OSHA), National Fire Protection Association (NFPA), US Department of Energy (DOE), US Consumer Product Safety Commission (CPSC), International Electrotechnical Commission (IEC), European Committee for Electrotechnical Standardization (CENELEC), British Standards Institution (BSI), Underwriters Laboratories (UL), International Association of Fire Chiefs (IAFC), US Energy Information Administration (EIA), International Energy Agency (IEA), US Census Bureau Construction Statistics, Eurostat Construction Data, National Institute of Standards and Technology (NIST), and national building safety authority reports from key markets. These sources were used to collect safety compliance data, installation standards, energy efficiency regulations, construction activity statistics, and market landscape analysis for LED, fluorescent, incandescent, and induction emergency lighting technologies across self-contained, central, and hybrid power systems.


Primary Research

Primary research included conducting in-depth interviews with both supply- and demand-side players to glean quantitative and qualitative data. Members of the supply side who contributed to the study included the chief executive officers, vice presidents of product development, heads of regulatory compliance, and commercial directors from companies that make emergency lights, batteries, and luminaires. Procurement managers, electrical contractors, fire safety experts, building code inspectors, and facility managers were on the demand side, coming from commercial real estate firms, hospitals, and government infrastructure agencies. Primary research provided evidence of market segmentation, verified the timeliness of smart lighting integration, and uncovered insights into patterns of technology uptake, energy efficiency requirements, and regulatory compliance dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across LED, fluorescent, incandescent, and induction light sources, with segmentation by Ni-Cd, Ni-MH, LiFePO4, and lead-acid battery chemistries

Analysis of reported and modeled annual revenues specific to emergency lighting portfolios across hardware, software, and service components

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by country and application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for residential, commercial, and industrial end-use sectors

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















