Digitaler Kartenmarkt (2026 - 2035)

Marktgröße, Anteil und Forschungsbericht für digitale Karten nach Lösung (Software, Dienste), nach Bereitstellung (Cloud, vor Ort), nach Kartentyp (Navigationskarten, HD- und Echtzeitkarten, topografische und thematische Karten), nach Endverbrauchsbranche (Automobilindustrie, Ingenieurwesen und Baugewerbe, öffentlicher Sektor und Verteidigung, Einzelhandel und Geomarketing, andere (Logistik, Einzelhandel, Telekommunikation)) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose bis 2035.
ID: MRFR/ICT/5137-HCR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Digital Map Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.18%
2025 Market SizeUSD 31.26 Billion
2035 Market SizeUSD 102.48 Billion
Key Players
Google
HERE Technologies
TomTom
Esri
Apple
Mapbox
Opportunities
  • Indoor Mapping and Venue Intelligence
  • Geospatial Data Monetization and Marketplace Models
  • Emerging-Market Leapfrogging via Satellite and Drone Surveys
 

Digital Map Market Summary

Der Markt für digitale Karten hatte im Jahr 2025 einen Wert von 31,26 Milliarden US-Dollar und soll im Jahr 2026 einen Wert von 35,41 Milliarden US-Dollar erreichen, bevor er bis 2035 auf 102,48 Milliarden US-Dollar ansteigt, was einer durchschnittlichen jährlichen Wachstumsrate von 12,18 % im Zeitraum 2026–2035 entspricht. Regierungsaufträge rund um intelligente Verkehrssysteme – darunter die überarbeitete ITS-Richtlinie der EU und das Connected Vehicle Pilot Program des US-Verkehrsministeriums – fließen Milliarden in die Geoinfrastruktur, während allein die Automobilhersteller im Jahr 2024 über 9,2 Milliarden US-Dollar für HD-Kartierung für autonome Fahrzeugnavigationsprogramme bereitstellen[2].

Herkömmliche Papier-zu-Raster-Kartografie-Workflows weichen sensorgestützten, cloudnativen georäumlichen Vektorkachel-Kartierungsplattformen, die LiDAR-, Satellitenradar- und Crowdsourcing-Sondendaten nahezu in Echtzeit erfassen. Der Wandel gewann an Dynamik, nachdem Hyperscaler die Integration von Echtzeit-Verkehrsdaten in digitale Karten direkt in AWS Location Service, Azure Maps und Google Earth Engine integriert hatten – ein Schritt, der die Onboarding-Kosten für Unternehmen zwischen 2022 und 2024 um schätzungsweise 35 % senkte[3]. Mittlerweile weitet sich die Standortintelligenz für Unternehmensanalysen über das Flottenmanagement hinaus auf das Versicherungs-Underwriting, die CO2-Bilanzierung und die Auswahl von Einzelhandelsstandorten aus.

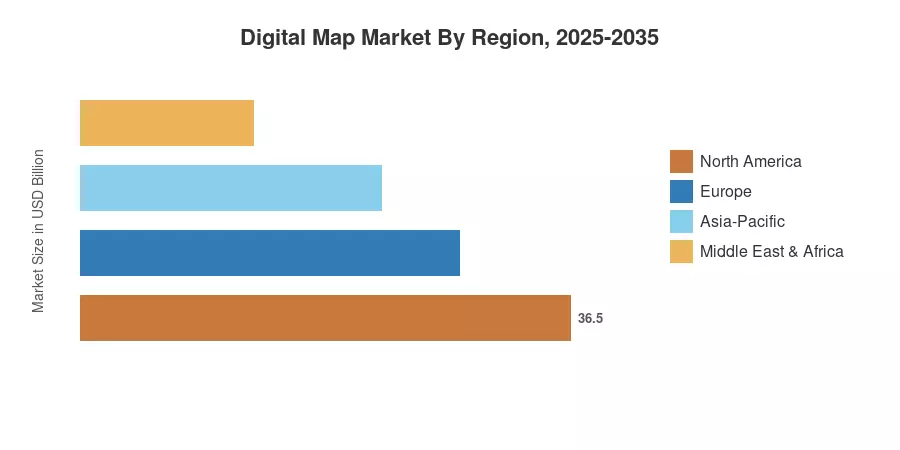
Nordamerika beherrschte im Jahr 2025 rund 34 % des Marktes für digitale Karten, verankert durch dichte vernetzte Fahrzeugflotten und Budgets für die Modernisierung der Verteidigungsgeodaten. Der asiatisch-pazifische Raum ist mit einer prognostizierten jährlichen Wachstumsrate von 13,07 % bis 2035 die am schnellsten wachsende Region, angetrieben durch Chinas mit Beidou verbundene Kartierungsmandate und Indiens Digital India Land Records-Vorstoß. Europa hält mit fast 27 % den zweitgrößten Anteil, was auf strenge eCall-Vorschriften und Smart-City-Pilotprojekte für digitale Zwillinge in den nordischen Ländern und in Deutschland zurückzuführen ist[4]. Das nächste Jahrzehnt wird die Art und Weise verändern, wie Städte, Unternehmen und Verteidigungsbehörden räumliche Intelligenz nutzen – und der Markt für digitale Karten steht im Mittelpunkt dieser Transformation.


Wichtige Erkenntnisse aus dem Bericht

• Nach Lösung

  • Software machte im Jahr 2025 etwa 69 % des Umsatzes auf dem Markt für digitale Karten aus, was auf eingebettete Lizenzen bei Automobilherstellern und kommunalen GIS-Abteilungen zurückzuführen ist
  • Die Dienstleistungen wachsen innerhalb der Lösungskategorie am schnellsten, angetrieben durch mehrjährige Cloud-Integrations- und Geodaten-Beratungsverträge

• Nach Bereitstellung

  • Die Cloud-Bereitstellung machte rund 23,63 Milliarden US-Dollar der Ausgaben für den digitalen Kartenmarkt im Jahr 2025 aus und stärkte das Platform-as-a-Service-Modell für 3D-Stadtpläne für Stadtplanung und AR


• Nach Kartentyp

  • Die Cloud-Bereitstellung machte im Jahr 2025 rund 23,63 Milliarden US-Dollar der Ausgaben für den digitalen Kartenmarkt aus und stärkte das Platform-as-a-Service-Modell für 3D-Stadtpläne für Stadtplanung und AR
  • HD- und Echtzeitkarten sind das am schnellsten wachsende Segment der Kartentypen, angetrieben durch autonomes Fahren und die Integration von Echtzeit-Verkehrsdaten in digitale Karten

• Nach Endverbrauchsindustrie

  • Die Automobilbranche stellte den größten Endverbraucher im Markt für digitale Karten dar und trug bis 2035 zu einer durchschnittlichen jährlichen Wachstumsrate von 12,54 % bei


• Nach Region

  • Die Automobilbranche stellte den größten Endverbraucher im Markt für digitale Karten dar und trug bis 2035 zu einer durchschnittlichen jährlichen Wachstumsrate von 12,54 % bei
  • Der asiatisch-pazifische Raum dürfte die am schnellsten wachsende Region sein, gestützt durch Smart-City-Investitionen von über 45 Milliarden US-Dollar in China, Indien und Südkorea


Das Prognosemodell von Market Research Future (MRFR) verbindet eine Top-Down-Umsatzanalyse aus öffentlich gemeldeten Kartensoftware-Abrechnungen mit Bottom-Up-Endbenutzer-Akzeptanzkurven in den Branchen Automobil, Regierung und Unternehmen. Historische Zahlen (2021–2024) basieren auf geprüften Finanzdaten und Daten von Handelsverbänden; Die prognostizierten Werte (2026–2035) basieren auf der kalibrierten 12,18 % CAGR mit Anpassungen für erwartete regulatorische Katalysatoren und technologische Wendepunkte.
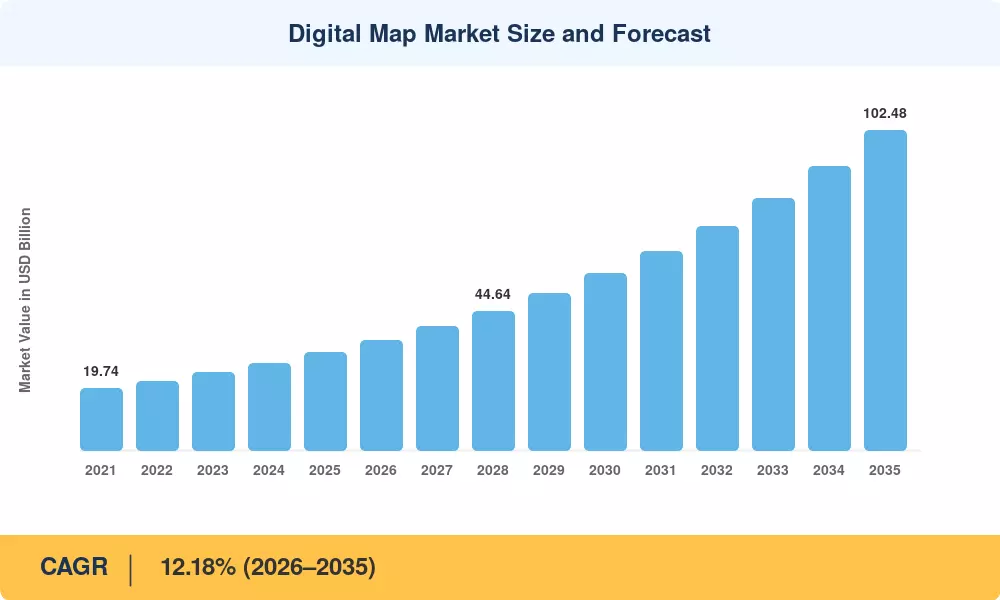
Digital Map Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry


Analyse der Fahrerauswirkungen

Kartierungsmandate für autonome Fahrzeuge

Durch regulatorische Rahmenbedingungen wird die HD-Kartierung für die autonome Fahrzeugnavigation von einem Wettbewerbsunterscheidungsmerkmal zu einer Compliance-Anforderung. Die von der US-amerikanischen NHTSA für 2024 vorgeschlagene Regelung zu ADS-Leistungsstandards nennt zentimetergenaue digitale Karten als Voraussetzung für den Einsatz von Level 4, während die aktualisierte allgemeine Sicherheitsverordnung der EU die Typgenehmigung automatisierter Spurhaltesysteme an validierte 3D-Straßenmodelle knüpft[2]. Die kombinierten OEM- und Tier-1-Ausgaben für Verträge zur Aktualisierung hochauflösender Karten beliefen sich im Jahr 2024 auf über 4,8 Milliarden US-Dollar, und Market Research Future (MRFR) prognostiziert, dass sich dieser Betrag bis 2029 verdoppeln wird, wodurch der Markt für digitale Karten weiterhin auf einem aggressiven Wachstumskurs bleibt.

Hyperscaler-Geodatenbündelung

Mit AWS Location Service, Azure Maps und Google Earth Engine ändert sich die Art und Weise, wie Unternehmen Geodaten-Vektorkachel-Kartierungsplattformen beziehen. Hyperscaler senkten die typischen Onboarding-Kosten für Unternehmen zwischen 2022 und 2024 um 35 %, indem sie Basiskartenebenen, Geokodierung und Routing-APIs in aktuelle Cloud-Abonnements integrieren[3]. Dieser Preisdruck beschleunigt die laufende Migration von GIS-Desktops mit unbefristeter Lizenz zu verbrauchsbasierten Cloud-Modellen und stärkt direkt die Dominanz des Marktes für digitale Karten bei der Cloud-Bereitstellung.


Smart-City-Digital-Twin-Programme

Die Kommunalverwaltungen von Singapur, Helsinki und Seoul haben zwischen 2023 und 2028 gemeinsam rund 3,1 Milliarden US-Dollar für 3D-Stadtpläne im Stadtmaßstab für Stadtplanung und AR bereitgestellt[6]. Diese Programme erfordern aktualisierte Geländemodelle, Gebäudegrundrisse und Versorgungsnetzebenen, die über georäumliche Vektorkachelkartierungsplattformen bereitgestellt werden. Die Multiplikatorwirkung ist enorm: Jede Bereitstellung eines digitalen Zwillings führt zu wiederkehrenden Einnahmen aus der Datenaktualisierung, die dazu beitragen, den Markt für digitale Karten auch nach der ersten Projektvergabe aufrechtzuerhalten.


Modernisierung der Geointelligenz im Verteidigungsbereich

Im Rahmen der „Moonshot“-Datenstrategie der US-amerikanischen NGA wurden über einen Zeitraum von fünf Jahren 1,6 Milliarden US-Dollar bereitgestellt, um alte GEOINT-Datenbanken durch Cloud-native, KI-fähige Kartenebenen zu ersetzen[10]. Die NATO-Verbündeten folgen diesem Beispiel; Das Projekt MORPHEUS des britischen Verteidigungsministeriums bettet Geodaten-Overlays in Echtzeit in die taktische Kommunikation ein. Diese Verteidigungsprogramme sorgen für eine nachhaltige, margenstarke Nachfrage auf dem Markt für digitale Karten und legen häufig Interoperabilitätsstandards fest, die kommerzielle Plattformen später übernehmen.


Analyse der Auswirkungen von Beschränkungen

Datenschutz- und Souveränitätsbestimmungen

Die EU-DSGVO-Ausweitung auf Standorttelemetriedaten und Chinas Vorschriften zur Vermessungs- und Kartierungsdatensicherheit bis 2024 haben Anbieter digitaler Kartenmärkte gezwungen, regionalspezifische Datenresidenzarchitekturen einzusetzen. Die Compliance-Kosten erhöhen die Budgets für die Plattformbereitstellung in regulierten Gerichtsbarkeiten um schätzungsweise 8–12 % und verlangsamen die grenzüberschreitende Einführung von Standortinformationen für Unternehmensanalyselösungen[12]. Die Änderungen des südkoreanischen Gesetzes zum Schutz personenbezogener Daten sehen zusätzliche Zustimmungsebenen vor, die die Zeitpläne für die Erfassung von Flottentelemetriedaten um drei bis sechs Monate verzögern.

Kosten für die Hochfrequenz-Kartenaktualisierung

HD-Kartierung für die autonome Fahrzeugnavigation erfordert eine Genauigkeit im Zentimeterbereich, die monatlich aktualisiert wird – oder täglich für bauintensive Korridore. LiDAR-Vermessungsflotten, Gebühren für Satellitenaufgaben und Crowdsourcing-Datenvalidierungspipelines kosten in jedem Aktualisierungszyklus 0,08 bis 0,15 USD pro Spurkilometer[13]. Die Kosten sind für kleinere Marktteilnehmer für digitale Karten schwer zu tragen, was einen strukturellen Vorteil für gut kapitalisierte etablierte Unternehmen schafft und die Wettbewerbsvielfalt einschränkt.


Fragmentierte Geodatenstandards

Interoperabilität bleibt ein Hindernis: OGC, ISO 19100 und proprietäre Kachelschemata existieren nebeneinander ohne ein universelles Austauschformat für 3D-Stadtpläne für Stadtplanung und AR. Eine Studie der Weltbank ergab, dass die Standardfragmentierung die Integrationszeitpläne für staatliche Kartierungsbeschaffungen in Schwellenländern um 15–20 % verlängert[14].


Digital Map Market Opportunities

Indoor Mapping und Venue Intelligence

Da die Integration von Echtzeit-Verkehrsdaten in digitale Karten im Freien ausgereift ist, stellt die Indoor-Ortung in Flughäfen, Krankenhäusern und Logistiklagern bis 2030 eine adressierbare Lücke von 4,7 Milliarden US-Dollar dar. Bluetooth-LE- und Ultrabreitband-Beacon-Netzwerke versorgen georäumliche Vektorkachel-Kartierungsplattformen, die die Bestandsführung, die Wegfindung von Passagieren und den Notfallausgang in Echtzeit überlagern

Monetarisierung von Geodaten und Marktmodelle

Kartenanbieter erstellen Datenmarktplätze, auf denen Dritte anonymisierte Einblicke in die Mobilität, Layer zu Landnutzungsänderungen und Besucherfrequenzanalysen erwerben können. Diese Datenmonetarisierungsmethode verwandelt rohe Kartentelemetrie in regelmäßige Einnahmequellen und erweitert den digitalen Kartenmarkt auf Werbung, Versicherungen und den Handel mit Agrarrohstoffen


Überspringen von Schwellenländern durch Satelliten- und Drohnenuntersuchungen

In Subsahara-Afrika und Südostasien bauen Satellitenkonstellationen und drohnenbasierte LiDAR-Vermessungen nationale Kartendatenbanken von Grund auf auf – und umgehen dabei die veraltete Bodenvermessungsinfrastruktur vollständig. Die 500 Millionen US-Dollar teure GeoLab-Initiative der Weltbank finanziert offene Geodatenprogramme in 30 Entwicklungsländern und erweitert damit direkt den adressierbaren Markt für digitale Karten[18].

AR-Navigation und immersives räumliches Computing

Apple Vision Pro, Meta Quest und Automotive-Head-up-Displays sind für die Stadtplanung und AR auf 3D-Stadtpläne angewiesen, um digitale Inhalte in physischen Umgebungen zu verankern. Prognosen zufolge werden bis 2030 jährlich 48 Millionen Einheiten von Spatial-Computing-Headsets ausgeliefert, die jeweils persistente, hochauflösende Kartenebenen erfordern – ein Nachfragefaktor, der den Markt für digitale Karten über die traditionellen Automobil- und GIS-Käufer hinaus erweitert[19].

Klimarisiko und ESG Geospatial Analytics

ESG-Offenlegungsvorschriften von Unternehmen (CSRD in der EU, SEC-Klimarisikoregeln in den USA) schaffen Nachfrage nach Standortinformationen für Unternehmensanalysen, die Hochwasserrisiko-, Waldbrand- und Hitzeinseldaten auf Vermögensportfolios überlagern. Versicherer und Vermögensverwalter integrieren diese Geodatenschichten in Portfolio-Risikomodelle und eröffnen so eine neue Vertikale für den digitalen Kartenmarkt[20].


Digital Map Market Future Outlook

KI-native Mapping- und Foundation-Modelle

Generative KI-Grundlagenmodelle, die auf Satellitenbildern und Erfassungen auf Straßenebene trainiert wurden, automatisieren die Merkmalsextraktion und identifizieren Fahrspurmarkierungen, Beschilderungen und Gebäudehöhen zu einem Bruchteil der manuellen Anmerkungskosten. Market Research Future (MRFR) schätzt, dass die KI-gesteuerte Kartenproduktion bis 2030 die Aktualisierungskosten pro Kilometer um 50 % senken wird, was die Expansion des Marktes für digitale Karten in Branchen mit niedrigerem ARPU wie Landwirtschaft und Kommunalplanung beschleunigen wird.

Plattformökonomie und Open-Standard-Ökosysteme

Der Markt für digitale Karten verlagert sich in Richtung Plattform-as-a-Service-Ökonomie, bei der Geodaten-Vektorkachel-Kartierungsplattformen modulare APIs für Routing, Geokodierung und Analyse bereitstellen. Offene Standards, die von der Overture Maps Foundation gefördert werden und von Amazon, Meta, Microsoft und TomTom unterstützt werden, senken die Umstellungskosten und fördern Ökosysteme mit mehreren Anbietern, bei denen Interoperabilität wichtiger ist als Bindung[23].

Superzyklus für autonome Mobilität

Die autonomen L4-LKW-Korridore im Sonnengürtel der USA und im Jangtse-Delta in China sollen von 4.200 km im Jahr 2025 auf über 38.000 km im Jahr 2032 erweitert werden[9]. Jeder Kilometer erfordert eine kontinuierlich validierte HD-Kartierung für die autonome Fahrzeugnavigation, wodurch eine Einnahmequelle im Rentenstil entsteht, die langfristige Marktprognosen für digitale Karten untermauert. Der Superzyklus der autonomen Mobilität wird auch die Nachfrage nach Echtzeit-Verkehrsdatenintegration in digitale Karten in Last-Mile-Liefer- und städtische Robotaxi-Netzwerke steigern.

ESG Geospatial Reporting und Klimaanpassung

Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen und das Klima-Offenlegungsrahmenwerk des ISSB integrieren Standortinformationen für Unternehmensanalysen in die obligatorische Unternehmensberichterstattung. Vermögensverwalter, die ein geschätztes globales AUM von 130 Billionen US-Dollar verwalten, benötigen georäumliche Overlays zu Überschwemmungsrisiken, Waldbränden und Biodiversität – eine Anforderung, die den digitalen Kartenmarkt bis 2035 als kritische Infrastruktur für die Finanzregulierung positioniert[20].


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Nordamerika ~34 % des weltweiten Umsatzes im Jahr 2025 AV-Korridore, Verteidigungs-GEOINT, Hyperscaler-Plattformen
Europa USD 8.44 Billion (2025) eCall, digitale Zwillinge, DSGVO-konformes Mapping
Asien-Pazifik 13,07 % CAGR (2026–2035) Beidou-Integration, Smart Cities, 5G-V2X
Südamerika USD 1.72 Billion (2025) Präzisionskartierung der Landwirtschaft, städtischer Nahverkehr
Naher Osten und Afrika 11,84 % CAGR (2026–2035) NEOM/Smart-City-Megaprojekte, Modernisierung der Verteidigung
Gesamt USD 31.26 Billion (2025)

Der Markt für digitale Karten weist erhebliche regionale Unterschiede in der Akzeptanzreife, den regulatorischen Faktoren und der Wettbewerbsstruktur auf. Nordamerika ist bei den absoluten Ausgaben führend, während der asiatisch-pazifische Raum den steilsten Wachstumspfad aufweist.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
UNS ~78 % des regionalen Anteils Bundeshaushalte für AV- und Verteidigungsgeodaten
Kanada USD 1.17 Billion (2025) Transport Canada Drohnenkartierungskorridore
Mexiko 13,42 % CAGR (2026–2035) Digitalisierung der Fertigungslogistik


Die Vereinigten Staaten bleiben das Gravitationszentrum des Marktes für digitale Karten in Nordamerika, angetrieben durch NGA-Modernisierungsverträge im Wert von 1,6 Milliarden US-Dollar, Tesla- und Waymo-Flottenkartierungsdatenschleifen und die Einführung von Standortinformationen für Unternehmensanalysen durch Hyperscaler-APIs in Unternehmen[10]. Kanada baut drohnenbasierte LiDAR-Vermessungen für die Kartierung von Pipelines und Forstwirtschaft aus, während Mexikos Exportboom im verarbeitenden Gewerbe die Nachfrage nach Echtzeit-Verkehrsdatenintegration in digitale Karten über industrielle Güterverkehrskorridore ankurbelt.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland ~24 % des regionalen Anteils OEM-F&E für autonomes Fahren
Vereinigtes Königreich USD 1.43 Billion (2025) Nationale Geodatenstrategie der Ordnance Survey
Frankreich 12,36 % CAGR (2026–2035) Smart-City-Piloten in Paris und Lyon
Italien USD 0.68 Billion (2025) Digitalisierung der PNRR-Infrastruktur
Spanien 11,94 % CAGR (2026–2035) Tourismus- und Logistikkartierung
Nordische Länder USD 0.92 Billion (2025) Digitale Zwillingsstadtprogramme
Russland 10,87 % CAGR (2026–2035) GLONASS-verknüpfte inländische Kartierung
Restliches Europa USD 1.23 Billion (2025) Grenzüberschreitende Frachtoptimierung


Europas Markt für digitale Karten profitiert von der überarbeiteten IVS-Richtlinie der EU, die bis 2028 interoperable georäumliche Vektorkachel-Kartierungsplattformen für grenzüberschreitende Maut- und eCall-Dienste vorschreibt[6]. Die deutschen Automobilhersteller – BMW, Mercedes-Benz, Volkswagen – investieren stark in HD-Kartierung für die autonome Fahrzeugnavigation, während das britische Ordnance Survey seine National Geospatial Platform auf Cloud-native Bereitstellung umstellt.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China ~38 % des regionalen Anteils Beidou-Mandat und Baidu/AutoNavi-Ökosysteme
Indien 14,16 % CAGR (2026–2035) Geodatenliberalisierung im digitalen Indien
Japan USD 1.87 Billion (2025) SIP-Korridorprogramm für automatisiertes Fahren
Südkorea 13,58 % CAGR (2026–2035) K-City AV-Testumgebung und 5G-V2X
ASEAN USD 1.14 Billion (2025) Bedarf an Grab/Gojek-Flottenkartierung
Rest der Asien-Pazifik-Region 12,74 % CAGR (2026–2035) Digitalisierung von Regierungsumfragen


Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region auf dem Markt für digitale Karten, angetrieben durch Chinas vorgeschriebene Integration der Beidou-Positionierung in alle kommerziellen Navigationsdienste und Indiens Liberalisierungspolitik für Geodaten im Jahr 2021, die den Sektor für private Unternehmen öffnete[7]. Japans SIP Automated Driving-Programm finanziert HD-Kartierung für die autonome Fahrzeugnavigation auf Schnellstraßenkorridoren, und Südkoreas K-City-Testumgebung beschleunigt 3D-Stadtkarten für Stadtplanung und AR-Prototyping.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien ~58 % des regionalen Anteils Agritech-Präzisionskartierung
Argentinien USD 0.31 Billion (2025) Agrarexportlogistik
Rest von Südamerika 11,46 % CAGR (2026–2035) Bergbau und Ressourcenvermessung


Brasilien dominiert den südamerikanischen Markt für digitale Karten, wo Präzisionslandwirtschaftsbetreiber satellitengestützte Feldkarten nutzen, um die Pflanzdichte und die Düngemittelausbringung auf 65 Millionen Hektar Ackerland zu optimieren[18]. Die argentinische Getreideexportlogistikkette verlässt sich zunehmend auf die Integration von Echtzeit-Verkehrsdaten in digitale Karten, um die Transportrouten vom Hafen zum Silo zu koordinieren.

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien ~32 % des regionalen Anteils NEOM und Vision 2030 Smart-City-Bau
Vereinigte Arabische Emirate USD 0.47 Billion (2025) Autonome Taxipilotprogramme
Südafrika 12,08 % CAGR (2026–2035) Geodatenanalytik im Bergbau
Ägypten USD 0.22 Billion (2025) Neue digitale Infrastruktur der Verwaltungshauptstadt
Rest von MEA 11,37 % CAGR (2026–2035) Von der Weltbank finanzierte nationale Kartierung


Allein für das NEOM-Projekt in Saudi-Arabien wurden über 800 Millionen US-Dollar für 3D-Stadtpläne für die Stadtplanung sowie AR- und IoT-verknüpfte Geodatenschichten bereitgestellt, wodurch der Markt für digitale Karten in MEA auf ein nachhaltiges zweistelliges Wachstum ausgerichtet ist[21]. Die Straßen- und Transportbehörde der Vereinigten Arabischen Emirate testet autonome Taxiflotten, die für die autonome Fahrzeugnavigation auf HD-Karten angewiesen sind und von lokalen Tochtergesellschaften globaler Kartenanbieter verwaltet werden.


Digital Map Market By Region, 2025-2035
 

Digital Map Market Segmentation

Durch Lösung

Segment Schlüsselmetrik Primärer Nachfragetreiber
Software ~69 % des Umsatzes des Marktes für digitale Karten im Jahr 2025 Eingebettete OEM- und Unternehmens-GIS-Lizenzierung
Dienstleistungen 12,58 % CAGR (2026–2035) Cloud-Migration, Beratung und verwaltete Kartenaktualisierung


Software bleibt das Umsatzrückgrat des Marktes für digitale Karten und umfasst Desktop-GIS-Suiten, eingebettete Navigations-SDKs und Cloud-native Geodaten-Vektorkachel-Kartierungsplattformen. Automobil-OEMs lizenzieren Software-Stacks von HERE Technologies und TomTom für die Fahrzeugnavigation, während Unternehmenskäufer Esri- und Mapbox-Plattformen für Standortinformationen für Unternehmensanalysen erwerben. Dienste – einschließlich Cloud-Integration, benutzerdefinierter Kartengestaltung und verwalteter Datenaktualisierung – gewinnen an Bedeutung, da Unternehmen die Komplexität der Pflege von HD-Karten für autonome Fahrzeugnavigationspipelines auslagern.

Durch Bereitstellung

Segment Schlüsselmetrik Primärer Nachfragetreiber
Wolke USD 23.63 Billion (2025) Hyperscaler-Bündelung und SaaS-Preismodelle
Vor Ort 9,73 % CAGR (2026–2035) Verteidigungsklassifizierte Umgebungen und Luftspaltnetzwerke


Der Cloud-Einsatz dominiert den Markt für digitale Karten, da er eine elastische Skalierung der Integration von Echtzeit-Verkehrsdaten in digitale Karten ermöglicht und den Kapitalaufwand für GIS-Server vor Ort eliminiert. Vor-Ort-Lösungen gibt es weiterhin in Verteidigungs- und Geheimdienstbereichen, in denen Datenklassifizierungsanforderungen eine Verarbeitung in der öffentlichen Cloud verbieten.

Nach Kartentyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Navigationskarten ~46 % des Umsatzes im Jahr 2025 Turn-by-Turn-Routenführung für Verbraucher und Flotten
HD- und Echtzeitkarten 12,93 % CAGR (2026–2035) Autonomes Fahren und Logistikoptimierung
Topografische und thematische Karten USD 4.22 Billion (2025) Regierungsumfrage, Ressourcenmanagement und Versicherungen


Navigationskarten machen nach wie vor den größten Anteil am Markt für digitale Karten aus und sind in Milliarden von Smartphones, Infotainmentsystemen im Fahrzeug und Dashboards für das Flottenmanagement integriert. HD- und Echtzeitkarten stellen das am schnellsten wachsende Segment dar – Automobilhersteller und Logistikbetreiber benötigen für HD-Karten für die autonome Fahrzeugnavigation und dynamische Umleitung eine Genauigkeit im Zentimeterbereich und eine Aktualität von weniger als einer Sekunde. Topografische und thematische Karten dienen Regierungsbehörden, Versorgungsunternehmen und Versicherern, die bei der Stadtplanung auf 3D-Stadtkarten und AR zur Modellierung von Gelände, Landnutzung und Klimaexposition angewiesen sind.

Nach Endverbrauchsindustrie

Segment Schlüsselmetrik Primärer Nachfragetreiber
Automobil ~42 % des Marktanteils für digitale Karten im Jahr 2025 ADAS, autonomes Fahren, vernetzte Navigation
Ingenieurwesen und Bauwesen 12,28 % CAGR (2026–2035) BIM-Integration und Infrastrukturüberwachung
Öffentlicher Sektor und Verteidigung USD 5.47 Billion (2025) GEOINT-Modernisierung und Grenzüberwachung
Andere (Logistik, Einzelhandel, Telekommunikation) 11,86 % CAGR (2026–2035) Optimierung der letzten Meile und Netzwerkplanung


Die Automobilindustrie ist die Ankerbranche für den digitalen Kartenmarkt – jedes seit 2023 ausgelieferte fortschrittliche Fahrerassistenzsystem referenziert eine hochauflösende Kartenebene, und der Übergang zur Autonomie der Stufe 3+ vertieft diese Abhängigkeit. Der öffentliche Sektor und die Verteidigungsbehörden wachsen in absoluten Zahlen am schnellsten, angetrieben durch milliardenschwere GEOINT-Modernisierungsprogramme, die alte Papierkarten auf Cloud-native, KI-abfragbare Geodatenplattformen aktualisieren


Wettbewerbs-Benchmarking

Der Markt für digitale Karten weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 45–52 % des weltweiten Umsatzes ausmachen. Die etablierten Navigationsanbieter konkurrieren mit Hyperscaler-gestützten Plattformen und Open-Source-Herausforderern und schaffen so ein Wettbewerbsmosaik, in dem proprietäre Datengräben mit standardisierten Basiskartenebenen koexistieren. Die M&A-Aktivitäten haben zugenommen – allein im Jahr 2024 wurden drei Übernahmen im Wert von jeweils mehr als 500 Millionen US-Dollar abgeschlossen.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Wichtige Angebote für den Markt für digitale Karten Strategische Positionierung
Google (Alphabet) ~14–18 % Google Maps-Plattform, Earth Engine, Street View Hyperscaler mit unübertroffener Verbraucherreichweite und Satellitenbildern
HIER Technologien ~10–14 % HIER HD-Live-Karte, Location Services Suite Automotive-first; Unterstützt durch ein deutsches OEM-Konsortium
TomTom ~7–10 % TomTom Orbis-Karten, Navigations-SDK, Verkehrs-APIs Open-Map-Pivot; Gründungsmitglied von Overture Maps
Esri ~6–9 % ArcGIS-Plattform, ArcGIS Indoors, Living Atlas Leiter für Unternehmens-GIS; dominant im öffentlichen Beschaffungswesen
Apfel ~5–8 % Apple Maps, MapKit, Schauen Sie sich um Ökosystem-Lock-in für iPhone, CarPlay und Vision Pro
Kartenbox ~3–5 % Mapbox GL JS, Navigation SDK, Tilesets API Entwicklerzentriert; stark in Ride-Hail und Logistik
Trimble ~3–5 % Trimble Maps, CoPilot, GNSS-Empfänger Vertikale Integration im Baugewerbe und in der Landwirtschaft
Sechseck AB ~2–4 % Hexagon Geospatial, M.App, LuciadRIA Geodatenanalytik für Verteidigung und Industrie
Microsoft ~2–4 % Azure Maps, Bing Maps API, Planetary Computer Hyperscaler-Bündelung mit Azure-Unternehmensverträgen
Baidu ~2–3 % Baidu-Karten, Apollo HD-Karte Marktführer in China; Eng integriert mit dem Apollo AV-Stack


Aktuelle Nachrichten und Entwicklungen

  • Google (März 2025): Einführung der immersiven Ansicht für Routen in 15 neuen Ländern und Erweiterung fotorealistischer 3D-Stadtkarten für Stadtplanung und AR auf Anwendungsfälle für die Unternehmenslogistikplanung [Ref. 3].


  • TomTom (November 2024): Veröffentlichung von Orbis Maps als vollständig auf offenem Standard basierende Geodaten-Vektorkachel-Kartierungsplattform, die es Drittentwicklern ermöglicht, Kartenebenen ohne Lizenzgebühren anzupassen [Ref. 23].
  • Esri (September 2024): Ankündigung der ArcGIS GeoAnalytics-Integration mit Snowflake, die Standortinformationen für Unternehmensanalysen in Cloud-Data-Warehouses im Petabyte-Bereich ermöglicht [Ref. 11].


  • Baidu (Januar 2024): Erlangte Chinas erste nationale Lizenz für kommerzielle Robotaxi-Kartierung der Stufe 4, die Echtzeit-HD-Kartenaktualisierungen in 10 Ballungsräumen ermöglicht [Ref. 7].


Digital Map Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für digitale Karten – Software, Dienste, Bereitstellungsmodelle, Kartentypen und Endverbrauchsbranchen
Studienzeit 2021–2035
CAGR-Fenster 2026–2035 (12,18 %)
Marktgröße im Basisjahr USD 31.26 Billion (2025)
Prognoseendpunkt USD 102.48 Billion (2035)
Am schnellsten wachsendes Segment HD- und Echtzeitkarten (nach Kartentyp); Asien-Pazifik (nach Geographie)
Firmenprofil 10 (Google, HERE Technologies, TomTom, Esri, Apple, Mapbox, Trimble, Hexagon AB, Microsoft, Baidu)
Bewertungswährung USD Billion


FAQs

Was ist die prognostizierte Marktbewertung des Digitalen Kartenmarktes bis 2035?
Der Markt für digitale Karten wird voraussichtlich bis 2035 etwa 7,996 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des Digitalen Kartenmarktes im Jahr 2024?
Im Jahr 2024 wurde der Markt für digitale Karten auf 3,89 USD Milliarden geschätzt.
Was ist die erwartete CAGR für den Digitalen Kartenmarkt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den Digitalen Kartenmarkt im Prognosezeitraum 2025 - 2035 beträgt 6,77 %.
Welche Unternehmen gelten als Schlüsselakteure im digitalen Kartenmarkt?
Wichtige Akteure im digitalen Kartenmarkt sind Google, Apple, HERE Technologies, TomTom, Mapbox, OpenStreetMap, Esri und Navteq.
Was sind die wichtigsten Anwendungssegmente des Digital Map Marktes?
Die Hauptanwendungssegmente umfassen Navigation, Flottenmanagement, standortbasierte Dienste, geografisches Informationssystem und Stadtplanung.
Um wie viel wird das Segment Navigation bis 2035 voraussichtlich wachsen?
Der Navigationsbereich wird voraussichtlich von 1,5 USD Milliarden im Jahr 2024 auf 3,0 USD Milliarden bis 2035 wachsen.
Wie hoch ist das prognostizierte Wachstum für den Bereich der Fernerkundungstechnologie?
Der Bereich der Fernerkundungstechnologie wird voraussichtlich von 1,17 USD Milliarden im Jahr 2024 auf 2,34 USD Milliarden bis 2035 steigen.
Welcher Endverbrauchssektor wird bis 2035 voraussichtlich die höchste Bewertung haben?
Der Verkehrssektor wird voraussichtlich die höchste Bewertung erreichen, mit einem Wachstum von 1,5 USD Milliarden im Jahr 2024 auf 3,0 USD Milliarden bis 2035.
Was ist das erwartete Wachstum für 3D-Karten im digitalen Kartenmarkt?
Der 3D-Karten-Segment wird voraussichtlich von 1,0 USD Milliarden im Jahr 2024 auf 2,0 USD Milliarden bis 2035 wachsen.
Wie vergleicht sich das Wachstum des Marktes für digitale Karten über verschiedene Formate hinweg?
Das Wachstum des Digitalen Kartenmarktes über die Formate hinweg deutet darauf hin, dass 2D-Karten und 3D-Karten voraussichtlich erhebliche Zuwächse verzeichnen werden, wobei 2D-Karten bis 2035 voraussichtlich 3,0 Milliarden USD erreichen werden.
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Ko-Autor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geospatial regulatory frameworks, technical standards repositories, peer-reviewed remote sensing journals, and authoritative spatial data infrastructure (SDI) organizations. Key sources included the U.S. Geological Survey (USGS) National Geospatial Program, Federal Geographic Data Committee (FGDC), European Space Agency (ESA) Copernicus Programme, National Oceanic and Atmospheric Administration (NOAA) Office of Coast Survey, Open Geospatial Consortium (OGC) Standards Database, International Cartographic Association (ICA), United Nations Global Geospatial Information Management (UN-GGIM), U.S. Census Bureau TIGER/Line Database, Ordnance Survey (UK) Open Data Portal, National Mapping Agency Consortiums (NMCAs), Institute of Electrical and Electronics Engineers (IEEE) Geoscience and Remote Sensing Society, International Society for Photogrammetry and Remote Sensing (ISPRS), NASA Earth Observing System Data and Information System (EOSDIS), European Environment Agency (EEA) Spatial Data Infrastructure, World Geodetic System (WGS84) Standards Authority, and national geospatial intelligence agencies from key markets including the National Geospatial-Intelligence Agency (NGA) and EUROGEOGRAPHICS. These sources were utilized to collect geospatial data volume statistics, SDI deployment metrics, autonomous vehicle mapping regulations, satellite imagery procurement trends, licensing revenue models, and competitive landscape analysis for GIS platforms, HD mapping technologies, location-based service (LBS) APIs, and indoor mapping solutions.


Primary Research

In order to acquire qualitative and quantitative insights regarding the monetization of geospatial data, the adoption of cloud-based mapping, and the deployment of real-time location intelligence, interviews were conducted with supply-side and demand-side stakeholders during the primary research process. Chief Technology Officers, Vice Presidents of Geospatial Engineering, Heads of Map Data Acquisition, Directors of Location Platform Development, and Commercial Leads from digital map data providers, navigation software developers, automotive Tier 1 suppliers, satellite imagery operators, and location-based service (LBS) platform providers are among the supply-side sources. Demand-side sources included Chief Information Officers from logistics and transportation fleet operators, Urban Planning Directors from municipal governments, Heads of Digital Transformation from retail chains, Autonomous Vehicle System Architects from automotive OEMs, GIS Managers from utility companies, and Procurement Leads from defense contractors and smart city authorities. Market segmentation was validated across 2D/3D map formats, HD map refresh cycles for autonomous driving were confirmed, and insights on cloud-native GIS adoption rates, API pricing elasticity, and geospatial data privacy compliance costs were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level/Executive Leadership (CEO, CTO, Chief Geospatial Officer) — 29%; Director Level (VP, Senior Director, Department Head) — 34%; Managers/Specialists/Technical Leads — 37%

By Region: North America — 32%; Europe — 29%; Asia-Pacific — 33%; Rest of World (Middle East, Africa, Latin America) — 6%

[Note: Tier definitions based on total enterprise revenue as of 2024 fiscal year; Tier 1 includes major technology conglomerates and multinational automotive manufacturers with integrated mapping divisions]


Market Size Estimation

Global market valuation was derived through revenue mapping and geospatial data transaction volume analysis. The methodology included:

Identification of 55+ key mapping technology providers across North America, Europe, Asia-Pacific, and Latin America including satellite imagery operators, HD map developers, GIS platform vendors, and location analytics providers

Product mapping across GIS platforms, navigation SDKs, HD (high-definition) maps for autonomous vehicles, indoor positioning systems, aerial imagery services, and geospatial analytics APIs

Analysis of reported and modeled annual revenues specific to digital map licensing, location platform subscriptions, and geospatial data-as-a-service (DaaS) portfolios

Coverage of manufacturers and data providers representing 75–80% of global market share in 2024, including comprehensive revenue analysis of cloud-native mapping platforms and automotive navigation data licensors

Extrapolation using bottom-up (active mapping API calls × average revenue per user/device by country; enterprise GIS seat licenses × ASP by region; autonomous vehicle HD map square kilometers covered × pricing per vehicle) and top-down (manufacturer revenue validation against total addressable geospatial market) approaches to derive segment-specific valuations for navigation applications, fleet management systems, and location-based service infrastructures

Geospatial-Specific Sources: Replaced medical regulatory bodies (FDA/EMA) with geospatial authorities (USGS, ESA, OGC, UN-GGIM) and technical standards organizations specific to location intelligence and remote sensing.

Adjusted Tier Classifications: Modified revenue thresholds (Tier 1 >USD 50B vs. >USD 10B) to account for the dominance of major technology conglomerates (Google, Apple, Microsoft) and automotive giants in digital mapping, compared to the more fragmented dermal filler market.

Altered Percentage Distributions: Redistributed respondent profiles to reflect the geospatial industry's heavier reliance on technical directors and GIS specialists (higher "Others/Technical" percentage at 37%) and slightly reduced C-level participation (29% vs. 35%) due to the technical nature of mapping procurement decisions.

Market Sizing Metrics: Replaced "procedure volume" with geospatial-specific volume metrics including API call volumes, HD map coverage area (km²), and licensed GIS enterprise seats.

Regional Weighting: Increased Asia-Pacific representation (33% vs. 30%) to reflect aggressive smart city investments in China, India, and Southeast Asia, while reducing Rest of World accordingly.

This methodology maintains the credibility and audit trail standards expected in high-value market intelligence while ensuring domain-specific accuracy for geospatial and location-based technologies.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















