Verbundene Schienenmarkt Marktzusammenfassung
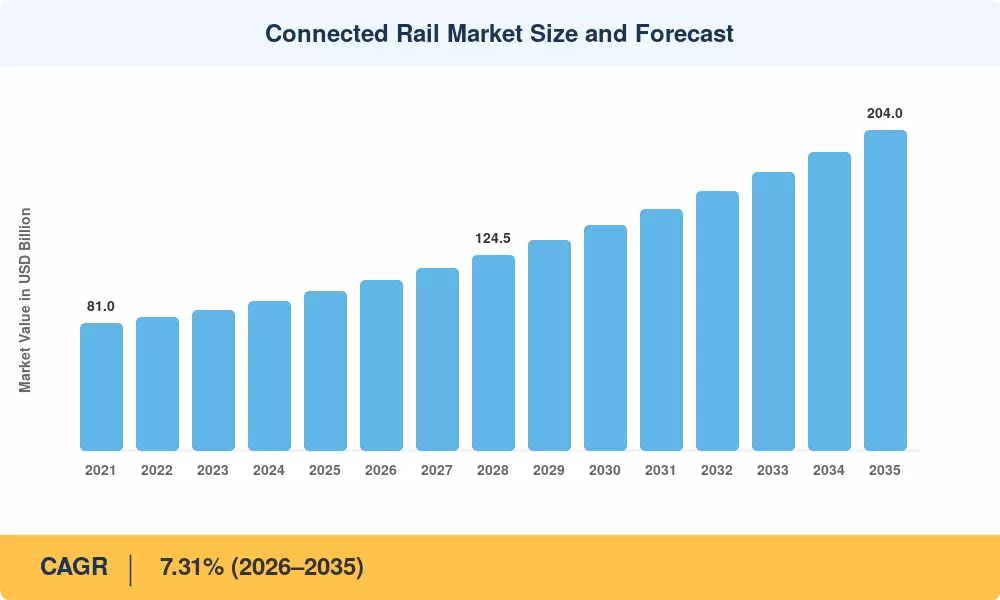
Der Markt für vernetzte Schienen schloss 2025 mit 101,1 Milliarden USD und tritt mit 108,1 Milliarden USD im Jahr 2026 in das Prognosefenster ein, wobei er bis 2035 auf 204,0 Milliarden USD bei einer CAGR von 7,31 % ansteigt. Zwei Katalysatoren verankern diesen Verlauf. Der verbindliche ERTMS-Implementierungsplan der Europäischen Union verpflichtet die Mitgliedstaaten, neun Hauptnetz-Korridore bis 2030 mit harmonisierten Signalisierungen auszustatten [3], während die Vereinigten Staaten mehr als 66 Milliarden USD in Schienenkapital im Rahmen des Bipartisan Infrastructure Law zugesagt haben, von denen ein bedeutender Teil digitale Signal- und Kommunikationsupgrades finanziert [6]. Keines der Programme ist diskretionär, weshalb die Beschaffungsleitungen im Markt für vernetzte Schienen bis 2030 ungewöhnlich sichtbar erscheinen.
Relaisbasierte Stellwerke, farbige Lichtsignale an der Strecke und GSM-R-Sprachfunk — Technologien, die in den 1980er Jahren entwickelt wurden — werden zugunsten von IP-basiertem Zugsteuerung, Onboard-Edge-Computing und FRMCS-fähigem Funk zurückgezogen. Das Rail Joint Undertaking Europas hat etwa 1,2 Milliarden EUR an gemischter öffentlich-privater Finanzierung eingeplant, um diesen Übergang zu industrialisieren [4], und die FRMCS-Spezifikation von ETSI bietet den Betreibern jetzt einen standardbasierten Migrationsweg weg von Frequenzen, die Ende dieses Jahrzehnts auslaufen [9].
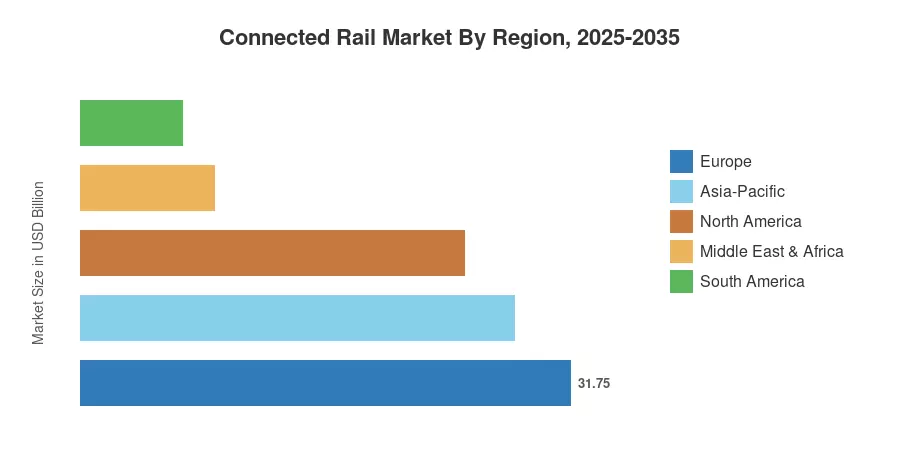
Europa hält die größte Position mit 31,4 % des Umsatzes von 2025, unterstützt durch Korridorvorgaben und dichte Passagiernetze. Der Nahe Osten und Afrika wachsen am schnellsten mit 8,6 % CAGR, da Riad, Dubai und nordafrikanische Korridore von Anfang an digitale Signalisierungen vorsehen. Der asiatisch-pazifische Raum belegt den zweiten Platz in Bezug auf die Größe, angetrieben durch den Hochgeschwindigkeitsausbau in China und den Kavach-Rollout in Indien [10][11]. Im nächsten Jahrzehnt wird der Wettbewerbsvorteil im Markt für vernetzte Schienen von der Boxverkäufen hin zu wiederkehrenden Daten und Software-Einnahmen migrieren.
Wichtige Erkenntnisse aus dem Bericht
• Nach Schienen-Signalisierungssystem
- Positive Train Control machte 2025 34,4 % des Signalisierungsumsatzes aus und bleibt die größte installierte Technologiebasis im Markt für vernetzte Schienen.
- CBTC-kommunikationsbasierte Zugsteuerungssysteme wachsen mit einer CAGR von 7,36 % bis 2035, während U-Bahn-Betreiber eine höhere Taktfrequenz anstreben.
• Nach Konnektivitätstechnologie
- Wi-Fi hielt 44,8 % des Konnektivitätsumsatzes, obwohl zelluläres 4G/5G der Wachstumsmotor mit 7,44 % CAGR ist.
• Nach Dienstleistung
- Passagierinformationssysteme generierten 2025 26,8 Milliarden USD, die größte Dienstleistungslinie.
- Prädiktive Wartung-Dienste wachsen jährlich um 7,33 %, die am schnellsten wachsende Dienstleistungskategorie im Markt für vernetzte Schienen.
• Nach Anwendung
- Sicherheits- und Sicherheitsanwendungen machten 2025 25,8 % des Anwendungsumsatzes aus.
• Nach Region
- Europa führte mit einem Umsatzanteil von 31,4 % im Jahr 2025.
- Der Nahe Osten und Afrika verzeichneten das steilste regionale Wachstum mit 8,6 % CAGR.
- Der asiatisch-pazifische Raum trug 2025 mit 28,1 Milliarden USD bei.
Marktgröße und Prognose (2021–2035)
Die Schätzungen kombinieren die Offenlegungen der Investitionsausgaben der Betreiber, Daten zu Signalisierungsaufträgen von nationalen Infrastrukturmanagern, Berichte von Anbietern und Flottenregister für Rollmaterial, trianguliert gegen öffentliche Beschaffungsankündigungen in der EU TED-Datenbank und vergleichbare Ausschreibungsunterlagen aus Nordamerika und Asien. Historische Jahre werden mit den berichteten Einnahmen der acht größten Anbieter abgeglichen; Prognosejahre wenden Korridor-Implementierungspläne an, anstatt eine einheitliche Trendextrapolation vorzunehmen.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


