Cng-Antriebsstrangmarkt

CNG-Antriebsstrang-Marktforschungsbericht nach Fahrzeugtyp (PKW, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge), nach Kraftstofftyp (Erdgas, Biogas), nach Motorentechnologie (sequentielle Einspritzung, Direkteinspritzung), nach Anwendung (Erstausrüster (OEM), Ersatzteilmarkt) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/AT/27202-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 03, 2026
Cng Powertrain Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.59%
2024 Market Size$ 52.55 Billion
2025 Market Size$ 59.17 Billion
2035 Market Size$ 193.73 Billion
Key Players
Cummins Inc
Westport Fuel Systems Inc
Clean Energy Fuels Corp
Parker Hannifin Corporation
Agility Fuel Solutions
Hexagon Composites ASA
Opportunities
  • Economic Viability of CNG Fuel
  • Government Incentives and Policies
  • Growing Demand for Alternative Fuels

Cng-Antriebsstrangmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des CNG-Antriebsmarktes im Jahr 2024 auf 52,55 Milliarden USD geschätzt. Die CNG-Antriebsindustrie wird voraussichtlich von 59,17 Milliarden USD im Jahr 2025 auf 193,73 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 12,59 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der CNG-Antriebsstrang-Markt steht vor erheblichem Wachstum, angetrieben durch regulatorische Unterstützung und technologische Fortschritte.

  • Nordamerika bleibt der größte Markt für CNG-Antriebsstränge, angetrieben durch zunehmende regulatorische Unterstützung für saubere Energie.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, befeuert durch die steigende Nachfrage nach alternativen Kraftstoffen und den Ausbau der Infrastruktur.
  • PKW dominieren das CNG-Segment, während schwere Nutzfahrzeuge das schnellste Wachstum bei der Akzeptanz erfahren.
  • Wichtige Markttreiber sind die Umweltvorteile von CNG-Antriebssträngen und staatliche Anreize zur Förderung der Nutzung sauberer Kraftstoffe.

Marktgröße & Prognose

2024 Marktgröße 52,55 (USD Milliarden)
2035 Marktgröße 193,73 (USD Milliarden)
CAGR (2025 - 2035) 12,59%

Hauptakteure

Cummins Inc (US), Westport Fuel Systems Inc (CA), Clean Energy Fuels Corp (US), Parker Hannifin Corporation (US), Agility Fuel Solutions (US), Hexagon Composites ASA (NO), Iveco S.p.A. (IT), Toyota Motor Corporation (JP), Honda Motor Co., Ltd. (JP)

Cng-Antriebsstrangmarkt Treiber

Wirtschaftliche Rentabilität von CNG-Kraftstoffen

Die wirtschaftlichen Faktoren, die den CNG-Antriebsmarkt beeinflussen, sind erheblich. CNG ist oft kostengünstiger als Benzin oder Diesel und bietet einen überzeugenden Anreiz für Verbraucher und Flottenbetreiber. Die Preisstabilität von Erdgas, zusammen mit seiner inländischen Verfügbarkeit, erhöht seine Attraktivität als Energiequelle. Laut aktuellen Daten kann der Preis von CNG bis zu 50 % niedriger sein als der von Benzin, was es zu einer attraktiven Option für den Fernverkehr macht. Dieser wirtschaftliche Vorteil wird voraussichtlich weitere Investitionen in CNG-Infrastruktur und -Fahrzeuge anziehen und somit den CNG-Antriebsmarkt und seine Wachstumsaussichten stärken.

Staatliche Anreize und Richtlinien

Staatliche Initiativen spielen eine entscheidende Rolle bei der Gestaltung des CNG-Antriebsmarktes. Viele Länder setzen Richtlinien um, die die Nutzung alternativer Kraftstoffe, einschließlich CNG, fördern. Diese Anreize können Steuervergünstigungen, Zuschüsse und Subventionen für den Kauf von CNG-Fahrzeugen und den Ausbau der Infrastruktur umfassen. Beispielsweise haben einige Regionen Programme eingerichtet, die finanzielle Unterstützung für die Umstellung bestehender Flotten auf CNG bieten. Solche Maßnahmen stimulieren nicht nur das Marktwachstum, sondern stimmen auch mit breiteren Zielen der Energieunabhängigkeit und des Umweltschutzes überein. Da sich diese Richtlinien weiterentwickeln, wird erwartet, dass sie die Attraktivität des CNG-Antriebsmarktes weiter erhöhen.

Wachsender Bedarf an alternativen Kraftstoffen

Die steigende Nachfrage nach alternativen Kraftstoffen ist ein wesentlicher Treiber für den CNG-Antriebsmarkt. Da Verbraucher und Unternehmen ihren CO2-Fußabdruck reduzieren möchten, wächst das Interesse an CNG als tragfähige Alternative zu herkömmlichen Kraftstoffen. Dieser Trend zeigt sich in verschiedenen Sektoren, einschließlich des öffentlichen Verkehrs und logistik, wo CNG-Fahrzeuge übernommen werden, um Nachhaltigkeitsziele zu erreichen. Marktanalysen zeigen, dass die Nachfrage nach CNG-Fahrzeugen in den kommenden Jahren voraussichtlich mit einer jährlichen Wachstumsrate von über 10 % wachsen wird. Dieses steigende Interesse wird voraussichtlich den CNG-Antriebsmarkt vorantreiben und neue Möglichkeiten für Hersteller und Dienstleister schaffen.

Technologische Innovationen in CNG-Systemen

Technologische Fortschritte beeinflussen den CNG-Antriebsmarkt erheblich. Innovationen im Motor-Design, in der Kraftstofflagerung und in den Liefersystemen verbessern die Effizienz und Leistung von CNG-Fahrzeugen. Beispielsweise hat die Entwicklung von Hochdruckkraftstofftanks und fortschrittlichen Motorsteuerungssystemen die Reichweite und Leistung von CNG-Fahrzeugen verbessert und sie wettbewerbsfähiger gegenüber traditionellen Kraftstoffoptionen gemacht. Darüber hinaus deutet die laufende Forschung zu hybriden CNG-Systemen auf ein Potenzial für noch größere Effizienz hin. Wenn sich diese Technologien weiterentwickeln, werden sie voraussichtlich mehr Verbraucher und Unternehmen zum CNG-Antriebsmarkt anziehen und dessen Expansion fördern.

Umweltvorteile von CNG-Antrieben

Der CNG-Antriebsmarkt wird zunehmend durch die Umweltvorteile von komprimiertem Erdgas angetrieben. CNG wird für seine geringeren Emissionen im Vergleich zu herkömmlichen Kraftstoffen anerkannt, was zur Verringerung der Luftverschmutzung und der Treibhausgasemissionen beiträgt. Dieser Wandel hin zu saubereren Energiequellen steht im Einklang mit globalen Nachhaltigkeitszielen und veranlasst Regierungen und Organisationen, die CNG-Nutzung zu fördern. Tatsächlich zeigen Studien, dass CNG-Fahrzeuge bis zu 30 % weniger Kohlendioxid als Benzin-Alternativen ausstoßen können. Da die Umweltvorschriften strenger werden, wird die Nachfrage nach CNG-Antrieben voraussichtlich steigen, was den CNG-Antriebsmarkt als entscheidenden Akteur im Übergang zu nachhaltigem Verkehr positioniert.
Einblicke in Marktsegmente

Nach Fahrzeugtyp: Personenkraftwagen (Größter) vs. Nutzfahrzeuge (Schnellwachsend)

Der CNG-Antriebsmarkt zeigt ein wettbewerbsintensives Umfeld, in dem Personenkraftwagen den Marktanteil anführen und der wachsenden Verbrauchernachfrage nach umweltfreundlichen Transportlösungen gerecht werden. Leichte Nutzfahrzeuge folgen dicht, indem sie vielseitige Optionen für Unternehmen anbieten, die kosteneffiziente Betriebsabläufe suchen. Nutzfahrzeuge, obwohl sie derzeit einen kleineren Marktanteil haben, sind aufgrund der regulatorischen Unterstützung für sauberere Kraftstoffe in der Logistik und im Transportwesen auf Wachstumskurs, was sie zu einem Schwerpunkt für zukünftige Entwicklungen macht.

Personenkraftwagen (Dominant) vs. Nutzfahrzeuge (Aufstrebend)

Personenkraftwagen stellen das dominante Segment im CNG-Antriebsmarkt dar, angetrieben von einem signifikanten Verbraucherschwenk hin zu nachhaltigen Mobilitätslösungen. Sie sind beliebt für den urbanen Pendelverkehr und bieten Kosteneffizienz in Bezug auf Kraftstoffkosten. Auf der anderen Seite treten Nutzfahrzeuge als ein entscheidendes Segment auf, da der Druck zur Einhaltung von Emissionsvorschriften steigt. Ihre Akzeptanz wird durch Anreize von Regierungen und einen Fokus auf Nachhaltigkeit in der Logistik gefördert. Da Betreiber darauf abzielen, ihren CO2-Fußabdruck zu verringern, wird erwartet, dass schwere Fahrzeuge, die auf CNG umsteigen, signifikantes Wachstum erleben, angetrieben sowohl durch Umweltvorteile als auch durch Einsparungen bei den Betriebskosten.

Nach Kraftstofftyp: Erdgas (Größter) vs. Biogas (Schnellwachsend)

Im CNG-Antriebsmarkt hält Erdgas den größten Marktanteil, hauptsächlich aufgrund seiner weit verbreiteten Verfügbarkeit und der etablierten Infrastruktur. Dieser Kraftstofftyp ist das Rückgrat der CNG-Antriebslösungen und ermöglicht es Unternehmen, bestehende Ressourcen zu nutzen und gleichzeitig niedrige Emissionen sicherzustellen. Im Gegensatz dazu gewinnt Biogas schnell an Bedeutung als nachhaltige Alternative, die sowohl umweltfreundliche Initiativen als auch regulatorische Treiber anspricht, die darauf abzielen, den CO2-Fußabdruck zu verringern.

Kraftstofftyp: Erdgas (Dominant) vs. Biogas (Aufstrebend)

Erdgas bleibt der dominante Kraftstofftyp im CNG-Antriebsmarkt, bekannt für seine Effizienz und Kosteneffektivität. Seine Integration in Antriebsstränge unterstützt Initiativen für saubere Technologien und ermöglicht es den Nutzern, reibungslos von herkömmlichen Kraftstoffen zu wechseln. Auf der anderen Seite ist Biogas, das aus organischen Materialien gewonnen wird, ein aufstrebender Akteur, der sich durch seine erneuerbare Natur und das Potenzial für geringere Umweltauswirkungen auszeichnet. Mit zunehmender Akzeptanz wird erwartet, dass Biogas an Fahrt gewinnt, da die Bedenken hinsichtlich des Klimawandels steigen und die staatlichen Anreize zur Förderung seiner Nutzung in Antriebsanwendungen zunehmen.

Nach Motorentechnologie: Sequentielle Einspritzung (Größter) vs. Direkteinspritzung (Schnellwachsend)

Im CNG-Antriebsmarkt hält die sequentielle Einspritzung den größten Anteil aufgrund ihrer weit verbreiteten Akzeptanz bei CNG-Fahrzeugen. Diese Technologie wird aufgrund ihrer Fähigkeit, eine effiziente Kraftstoffzufuhr bereitzustellen und die Motorleistung zu verbessern, bevorzugt, was zu einer größeren Verbraucherakzeptanz führt. Im Gegensatz dazu gewinnt die Direkteinspritzung, obwohl sie derzeit einen kleineren Marktanteil hat, schnell an Bedeutung, da Fortschritte in der Technologie ihre Effizienz und Emissionsleistung verbessern.

Motorentechnologie: Sequentielle Einspritzung (Dominant) vs. Direkteinspritzung (Aufstrebend)

Die sequentielle Einspritzung wird als die dominante Technologie im CNG-Antriebsmarkt anerkannt, da sie Vorteile wie verbesserte Kraftstoffwirtschaft und niedrigere Emissionen bietet, die umweltbewusste Verbraucher und Flottenbetreiber ansprechen. Die Zuverlässigkeit und die erhöhte Leistungseffizienz von Systemen mit sequentieller Einspritzung tragen zu ihrer signifikanten Marktpräsenz bei. Auf der anderen Seite ist die Direkteinspritzung eine aufstrebende Technologie in diesem Sektor, die sich durch ihre Fähigkeit auszeichnet, Kraftstoff präziser bei höheren Drücken zu liefern. Dies verbessert die Verbrennungseffizienz und reduziert die Emissionen erheblich. Während Automobilhersteller bestrebt sind, strengere Emissionsvorschriften zu erfüllen, wächst das Interesse an der Direkteinspritzungstechnologie, was sie zu einem wichtigen Bereich für Innovation und Investitionen macht.

Nach Anwendung: OEM (Größter) vs. Aftermarket (Schnellwachsend)

Im CNG-Antriebsmarkt ist das Anwendungssegment hauptsächlich zwischen Original Equipment Manufacturer (OEM) und Aftermarket-Lösungen unterteilt. OEM ist das größte Segment, da Hersteller CNG-Technologien in ihre Fahrzeuge integrieren, was zu einer erheblichen Marktdurchdringung führt. Dieses Segment profitiert von anhaltenden Investitionen der Automobilhersteller, die sich nachhaltigen Energielösungen und der Einhaltung von Emissionsvorschriften verpflichtet haben, was seine Dominanz in der Marktanteilsverteilung sichert. Auf der anderen Seite entwickelt sich das Aftermarket-Segment als der am schnellsten wachsende Bereich im CNG-Antriebsmarkt. Da immer mehr Verbraucher CNG-Fahrzeuge annehmen und nach Alternativen zu herkömmlichen Kraftstoffquellen suchen, steigt die Nachfrage nach Aftermarket-Produkten wie Umrüstkits und Wartungsdiensten. Das Wachstum in diesem Bereich wird auch durch das steigende Bewusstsein für Umweltprobleme und die Notwendigkeit kosteneffektiver Lösungen angesichts der ständig steigenden Kraftstoffpreise vorangetrieben, was es zu einem entscheidenden Teil der Marktlandschaft macht.

OEM (Dominant) vs. Aftermarket (Aufstrebend)

Das Segment des Original Equipment Manufacturer (OEM) steht als dominante Kraft im CNG-Antriebsmarkt da, gekennzeichnet durch die großflächige Produktion und Integration von CNG-Systemen in neu hergestellte Fahrzeuge. Diese Dominanz ergibt sich aus strategischen Kooperationen zwischen Automobilherstellern und CNG-Technologieanbietern, die eine nahtlose Integration von Lösungen für saubere Energie in die gängigen Automobildesigns ermöglichen. Im Gegensatz dazu wird das Aftermarket-Segment als aufstrebend angesehen, da es ein schnelles Wachstumspotenzial aufweist und Verbraucher anspricht, die bestehende Fahrzeuge für die CNG-Nutzung umrüsten möchten. Dieses Segment bietet eine Vielzahl von Produkten, einschließlich Umrüstkits und Infrastrukturunterstützung, die es Fahrzeugbesitzern ermöglichen, von Kosteneinsparungen und Umweltvorteilen zu profitieren. Beide Segmente, obwohl sie sich in ihren Ansätzen unterscheiden, sind entscheidend für den Fortschritt des CNG-Antriebsmarktes, wobei OEM in der Menge führt und der Aftermarket Innovation und Zugänglichkeit vorantreibt.

Erhalten Sie detailliertere Einblicke zu Cng-Antriebsstrangmarkt

Regionale Einblicke

Nordamerika: Innovations- und Akzeptanzführer

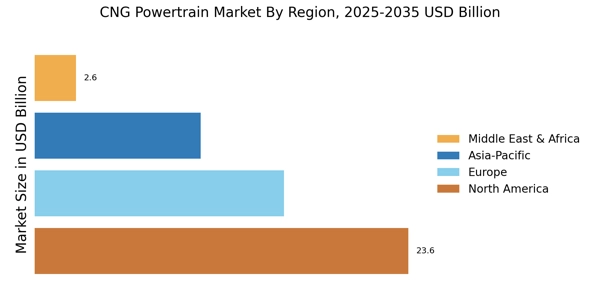
Nordamerika ist der größte Markt für CNG-Antriebe und hält etwa 45 % des globalen Marktanteils. Das Wachstum der Region wird durch strenge Umweltvorschriften, die steigende Nachfrage nach saubereren Transportlösungen und erhebliche Investitionen in die CNG-Infrastruktur vorangetrieben. Die USA und Kanada sind die Hauptbeiträge, mit günstigen Richtlinien, die Erdgas als Kraftstoff für den Verkehr fördern. Die Wettbewerbslandschaft ist robust und umfasst wichtige Akteure wie Cummins Inc., Clean Energy Fuels Corp. und Westport Fuel Systems. Diese Unternehmen stehen an der Spitze der Innovation und entwickeln fortschrittliche CNG-Technologien. Die Präsenz etablierter Automobilhersteller verbessert die Marktdynamik weiter, da sie zunehmend CNG-Antriebe in ihren Flotten übernehmen.

Europa: Fokus auf Nachhaltigkeit und Regulierung

Europa erlebt einen signifikanten Wandel hin zu CNG-Antrieben, der durch das Engagement der Europäischen Union zur Reduzierung der Treibhausgasemissionen vorangetrieben wird. Die Region hält etwa 30 % des globalen Marktanteils, wobei Länder wie Deutschland und Italien die Führung übernehmen. Regulatorische Rahmenbedingungen, wie das saubere Mobilitätspaket der EU, katalysieren die Akzeptanz von CNG-Fahrzeugen und machen sie zu einer praktikablen Alternative zu traditionellen Brennstoffen. Führende Länder in diesem Markt sind Deutschland, Italien und die Niederlande, wo staatliche Anreize und Infrastrukturentwicklung weit verbreitet sind. Schlüsselakteure wie Iveco und Hexagon Composites beteiligen sich aktiv an diesem Übergang und verbessern ihr Produktangebot, um den regulatorischen Standards gerecht zu werden. Die Wettbewerbslandschaft ist durch Kooperationen zwischen Herstellern und Energieanbietern gekennzeichnet, um die Verfügbarkeit von CNG zu erweitern.

Asien-Pazifik: Potenzial des aufstrebenden Marktes

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im CNG-Antriebsmarkt und macht etwa 20 % des globalen Anteils aus. Das Wachstum der Region wird durch zunehmende Urbanisierung, steigenden Fahrzeugbesitz und staatliche Initiativen zur Förderung sauberer Brennstoffe angetrieben. Länder wie China und Indien stehen an der Spitze und setzen Richtlinien um, um die Luftverschmutzung zu reduzieren und die Energiesicherheit durch die Akzeptanz von CNG zu verbessern. China führt den Weg mit erheblichen Investitionen in die CNG-Infrastruktur und die Fahrzeugproduktion. Schlüsselakteure wie Toyota und Honda erweitern ihr CNG-Angebot, während lokale Hersteller ebenfalls in den Markt eintreten. Die Wettbewerbslandschaft entwickelt sich weiter, mit einem Fokus auf Innovation und Partnerschaften zur Verbesserung der CNG-Technologie und der Infrastrukturentwicklung.

Naher Osten und Afrika: Ressourcenreiche Möglichkeiten

Die Region Naher Osten und Afrika erkennt allmählich das Potenzial von CNG-Antrieben und hält etwa 5 % des globalen Marktanteils. Das Wachstum wird hauptsächlich durch die reichhaltigen Erdgasressourcen der Region und die Notwendigkeit nachhaltiger Transportlösungen vorangetrieben. Länder wie Südafrika und die VAE erkunden CNG als sauberere Alternative zu traditionellen Brennstoffen, unterstützt durch staatliche Initiativen und Investitionen in die Infrastruktur. Die Wettbewerbslandschaft entwickelt sich noch, wobei lokale Akteure und internationale Unternehmen Möglichkeiten im CNG-Sektor erkunden. Die Präsenz großer Öl- und Gasunternehmen beeinflusst ebenfalls die Marktdynamik, da sie versuchen, ihre Portfolios zu diversifizieren und in sauberere Technologien zu investieren. Die einzigartigen Herausforderungen der Region, wie die Entwicklung der Infrastruktur, werden durch strategische Partnerschaften und Investitionen angegangen.

Cng-Antriebsstrangmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Die wichtigsten Akteure im CNG-Antriebsmarkt streben ständig danach, einen Wettbewerbsvorteil zu erlangen, indem sie in Forschung und Entwicklung investieren, ihre Produktportfolios erweitern und ihre Vertriebsnetze stärken. Führende Akteure im CNG-Antriebsmarkt konzentrieren sich darauf, innovative Technologien zu entwickeln, die die Effizienz und Leistung von CNG-Antrieben verbessern. Sie erkunden auch Partnerschaften mit anderen Unternehmen in der Automobilindustrie, um ihre Reichweite zu erweitern und komplementäre Technologien zu nutzen. Die Entwicklung des CNG-Antriebsmarktes wird von Faktoren wie steigenden Kraftstoffpreisen, zunehmenden Umweltbedenken und staatlichen Vorschriften zur Förderung der Nutzung alternativer Brennstoffe vorangetrieben. Cummins Inc. ist ein führender globaler Hersteller von Diesel- und Erdgasmotoren, Generatoren und verwandten Technologien. Die Erdgasmotoren des Unternehmens werden in einer Vielzahl von Anwendungen eingesetzt, darunter Straßenfahrzeuge, Busse und Nutzfahrzeuge. Cummins hat eine starke Präsenz im CNG-Antriebsmarkt und ist bekannt für seine innovativen Technologien und zuverlässigen Produkte. Das Unternehmen verpflichtet sich, seinen Kunden die bestmöglichen Produkte und Dienstleistungen anzubieten, und investiert ständig in Forschung und Entwicklung, um seine Produkte zu verbessern und der Konkurrenz einen Schritt voraus zu sein. Weichai Power Co., Ltd. ist ein weiterer wichtiger Akteur im CNG-Antriebsmarkt. Das Unternehmen ist ein führender Hersteller von Diesel- und Erdgasmotoren sowie anderen Automobilkomponenten. Weichai Power hat einen starken Fokus auf den chinesischen Markt und ist gut positioniert, um von der wachsenden Nachfrage nach CNG-Fahrzeugen im Land zu profitieren. Das Unternehmen erweitert auch seine Präsenz in anderen Märkten, einschließlich Europa und Nordamerika. Weichai Power verpflichtet sich, seinen Kunden hochwertige Produkte und Dienstleistungen anzubieten und investiert stark in Forschung und Entwicklung, um seine Produkte zu verbessern und der Konkurrenz einen Schritt voraus zu sein.

Zu den wichtigsten Unternehmen im Cng-Antriebsstrangmarkt-Markt gehören

Recent Industry Developments

  • Q3 2025: CNG- und RNG-Lkw gewinnen an Boden, während die Nachfrage nach EVs nachlässt Cummins hat seinen 15-Liter-X15N-Erdgasmotor vorgestellt, der jetzt in den Modellen T680 und T880 von Kenworth, Freightliner Cascadia und Peterbilt 579, 567 und 520 erhältlich ist, was einen bedeutenden OEM-Wandel hin zu CNG-betriebenen Fahrzeugen auf der ACT Expo 2025 markiert.
  • Q2 2025: Kenworth, Daimler und Peterbilt stellen neue CNG-betriebene Lkw-Modelle auf der ACT Expo vor Führende Lkw-OEMs, darunter Kenworth, Daimler und Peterbilt, präsentierten neue CNG-betriebene Nutzfahrzeuge auf der ACT Expo 2025, was einen strategischen Wandel von elektrischen und Wasserstoff-Lkw hin zu CNG-Plattformen für Fernverkehrsflotten widerspiegelt.

Zukunftsaussichten

Cng-Antriebsstrangmarkt Zukunftsaussichten

Der CNG-Antriebsstrang-Markt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 12,59% wachsen, angetrieben durch Umweltvorschriften, technologische Fortschritte und steigende Anforderungen an die Kraftstoffeffizienz.

Neue Möglichkeiten liegen in:

  • Ausbau der CNG-Tankinfrastruktur in städtischen Gebieten.
  • Entwicklung von hybriden CNG-elektrischen Antriebssträngen für Nutzfahrzeuge.
  • Partnerschaften mit Logistikunternehmen für dedizierte CNG-Flotten.

Bis 2035 wird erwartet, dass der CNG-Antriebsstrang-Markt erhebliches Wachstum und Innovation erreicht.

Marktsegmentierung

Cng Powertrain Markt Kraftstofftyp Ausblick

  • Erdgas
  • Biogas

Cng Powertrain Markt Anwendungsbereich Ausblick

  • Erstausrüster (OEM)
  • Nachrüstmarkt

Cng Powertrain Markt Fahrzeugtyp Ausblick

  • Personenkraftwagen
  • Leichte Nutzfahrzeuge
  • Schwere Nutzfahrzeuge

Cng Powertrain Markt Motorentechnologie Ausblick

  • Sequentielle Einspritzung
  • Direkteinspritzung

Berichtsumfang

MARKTGRÖSSE 2024 52,55 (USD Milliarden)
MARKTGRÖSSE 2025 59,17 (USD Milliarden)
MARKTGRÖSSE 2035 193,73 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 12,59 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Cummins Inc (US), Westport Fuel Systems Inc (CA), Clean Energy Fuels Corp (US), Parker Hannifin Corporation (US), Agility Fuel Solutions (US), Hexagon Composites ASA (NO), Iveco S.p.A. (IT), Toyota Motor Corporation (JP), Honda Motor Co., Ltd. (JP)
Abgedeckte Segmente Fahrzeugtyp, Kraftstofftyp, Motorentechnologie, Anwendung, Regional
Wichtige Marktchancen Die wachsende Nachfrage nach saubereren Transportbrennstoffen treibt Innovationen im CNG-Antriebsmarkt voran.
Wichtige Marktdynamiken Steigende regulatorische Druck und technologische Fortschritte treiben die Akzeptanz von komprimierten Erdgasantrieben im Verkehr voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des CNG-Antriebsmarktes bis 2035?

Der CNG-Antriebsmarkt wird voraussichtlich bis 2035 eine Bewertung von 193,73 Milliarden USD erreichen.

Wie hoch war die Marktbewertung des CNG-Antriebsmarktes im Jahr 2024?

Im Jahr 2024 wurde der CNG-Antriebsmarkt auf 52,55 Milliarden USD geschätzt.

Wie hoch ist die erwartete CAGR für den CNG-Antriebsmarkt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den CNG-Antriebsmarkt während des Prognosezeitraums 2025 - 2035 beträgt 12,59%.

Welches Fahrzeugtypsegment wird voraussichtlich bis 2035 die höchste Bewertung haben?

Das Segment der schweren Nutzfahrzeuge wird voraussichtlich bis 2035 eine Bewertung von 63,73 Milliarden USD erreichen.

Wie lauten die prognostizierten Bewertungen für die Kraftstoffarten Erdgas und Biogas bis 2035?

Bis 2035 wird der Kraftstofftyp Erdgas voraussichtlich 146,0 Milliarden USD erreichen, während Biogas voraussichtlich 47,73 Milliarden USD erreichen wird.

Welches Motortechnologie-Segment wird voraussichtlich den Markt bis 2035 dominieren?

Das Segment der Direkteinspritzung wird voraussichtlich den Markt dominieren und bis 2035 eine Bewertung von 118,73 Milliarden USD erreichen.

Wie hoch ist die prognostizierte Bewertung für das Segment der Erstausrüster (OEM) Anwendungen bis 2035?

Das Segment der Erstausrüster (OEM) Anwendungen wird voraussichtlich bis 2035 eine Bewertung von 115,67 Milliarden USD erreichen.

Wer sind die Hauptakteure im CNG-Antriebsmarkt?

Zu den Hauptakteuren im CNG-Antriebsmarkt gehören Cummins Inc, Westport Fuel Systems Inc und Toyota Motor Corporation, unter anderem.

Wie hoch war die Bewertung des Segments der leichten Nutzfahrzeuge im Jahr 2024?

Im Jahr 2024 wurde das Segment der leichten Nutzfahrzeuge auf 15,0 Milliarden USD geschätzt.

Wie vergleicht sich das Wachstum des CNG-Antriebsmarktes mit anderen Segmenten?

Das Wachstum des CNG-Antriebsmarktes erscheint robust, wobei Segmente wie Direkteinspritzung und schwere Nutzfahrzeuge besonders hohe prognostizierte Bewertungen aufweisen.

Autor
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative automotive & energy organizations. Key sources included the US Environmental Protection Agency (EPA), California Air Resources Board (CARB), European Environment Agency (EEA), European Alternative Fuels Observatory (EAFO), International Energy Agency (IEA), US Energy Information Administration (EIA), International Association for Natural Gas Vehicles (IANGV), NGV Global, Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO), US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), Eurostat Transport Database, OECD Energy Statistics, China Association of Automobile Manufacturers (CAAM), Society of Indian Automobile Manufacturers (SIAM), and national energy ministry reports from key markets. These sources were used to collect vehicle registration statistics, emission regulation data, infrastructure deployment metrics, fuel pricing trends, and technology adoption patterns for CNG engines, storage systems, and fuel delivery components.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, chief technology officers, and heads of alternative fuel divisions from automakers, manufacturers of powertrain systems, and suppliers of CNG components were examples of supply-side sources. Fleet managers, procurement directors from logistics and transportation firms, government transport authorities, and decision-makers from commercial vehicle operators and public transportation organizations were examples of demand-side sources. Market segmentation, product development roadmaps, and insights on technology acceptance obstacles, total cost of ownership dynamics, and infrastructure development problems were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through production volume analysis and component-level revenue mapping. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across CNG engines, fuel storage systems (Type 1-4 cylinders), fuel injection systems, and pressure regulators

Analysis of reported and modeled annual revenues specific to CNG powertrain portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × system ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.