Cng 动力总成市场

CNG动力系统市场研究报告按车辆类型(乘用车、轻型商用车、重型商用车)、按燃料类型(天然气、生物气)、按发动机技术(顺序喷射、直接喷射)、按应用(原始设备制造商(OEM)、售后市场)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年
ID: MRFR/AT/27202-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 03, 2026
Cng Powertrain Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.59%
2024 Market Size$ 52.55 Billion
2025 Market Size$ 59.17 Billion
2035 Market Size$ 193.73 Billion
Key Players
Cummins Inc
Westport Fuel Systems Inc
Clean Energy Fuels Corp
Parker Hannifin Corporation
Agility Fuel Solutions
Hexagon Composites ASA
Opportunities
  • Economic Viability of CNG Fuel
  • Government Incentives and Policies
  • Growing Demand for Alternative Fuels

Cng 动力总成市场 摘要

根据市场研究未来的分析,CNG动力系统市场规模预计在2024年为525.5亿美元。CNG动力系统行业预计将从2025年的591.7亿美元增长到2035年的1937.3亿美元,在2025年至2035年的预测期内,复合年增长率(CAGR)为12.59%。

主要市场趋势和亮点

CNG动力系统市场因监管支持和技术进步而有望实现显著增长。

  • 北美仍然是CNG动力系统最大的市场,受到对清洁能源的监管支持增加的推动。
  • 亚太地区正在成为增长最快的市场,受到对替代燃料和基础设施扩展需求上升的推动。
  • 乘用车在CNG细分市场中占主导地位,而重型商用车的采用增长最快。
  • 市场主要驱动因素包括CNG动力系统的环境效益和政府激励措施促进使用更清洁燃料。

市场规模与预测

2024年市场规模 525.5(十亿美元)
2035年市场规模 1937.3(十亿美元)
复合年增长率(2025 - 2035) 12.59%

主要参与者

康明斯公司(美国),韦斯特港燃料系统公司(加拿大),清洁能源燃料公司(美国),帕克汉尼芬公司(美国),敏捷燃料解决方案(美国),六角复合材料公司(挪威),依维柯公司(意大利),丰田汽车公司(日本),本田汽车有限公司(日本)

Cng 动力总成市场 Drivers

压缩天然气燃料的经济可行性

影响压缩天然气动力系统市场的经济因素是显著的。压缩天然气通常比汽油或柴油更具成本效益,为消费者和车队运营商提供了有力的激励。天然气的价格稳定性,加上其国内可用性,增强了其作为燃料来源的吸引力。根据最近的数据,压缩天然气的成本可能比汽油低达50%,使其成为长途运输的一个有吸引力的选择。这一经济优势可能会推动对压缩天然气基础设施和车辆的进一步投资,从而增强压缩天然气动力系统市场及其增长前景。

政府激励和政策

政府倡议在塑造压缩天然气动力系统市场中发挥着至关重要的作用。许多国家正在实施鼓励使用替代燃料(包括压缩天然气)的政策。这些激励措施可能包括税收减免、补助金和对压缩天然气车辆购买及基础设施发展的补贴。例如,一些地区已建立项目,为将现有车队转换为压缩天然气提供财政支持。这些措施不仅刺激市场增长,还与更广泛的能源独立和环境目标相一致。随着这些政策的发展,预计将进一步增强压缩天然气动力系统市场的吸引力。

对替代燃料的需求增长

对替代燃料的需求不断增加是压缩天然气动力系统市场的重要驱动力。随着消费者和企业寻求减少碳足迹,对压缩天然气作为传统燃料可行替代品的兴趣正在增长。这一趋势在公共交通和物流等各个行业中显而易见,其中压缩天然气车辆正被采用以满足可持续发展目标。市场分析表明,未来几年压缩天然气车辆的需求预计将以超过10%的复合年增长率增长。这种日益增长的兴趣可能会推动压缩天然气动力系统市场向前发展,为制造商和服务提供商创造新的机会。

压缩天然气系统的技术创新

技术进步正在显著影响压缩天然气动力系统市场。在发动机设计、燃料存储和输送系统方面的创新正在提高压缩天然气车辆的效率和性能。例如,高压燃料罐和先进的发动机管理系统的发展提高了压缩天然气车辆的续航和动力,使其在与传统燃料选项的竞争中更具优势。此外,对混合压缩天然气系统的持续研究表明,甚至可能实现更高的效率。随着这些技术的成熟,它们可能会吸引更多消费者和企业进入压缩天然气动力系统市场,促进其扩展。

压缩天然气动力系统的环境益处

压缩天然气动力系统市场越来越受到与压缩天然气相关的环境优势的推动。压缩天然气因其相较于传统燃料的低排放而受到认可,有助于减少空气污染和温室气体排放。这一向清洁能源来源的转变与全球可持续发展目标相一致,促使政府和组织推动压缩天然气的采用。事实上,研究表明,压缩天然气车辆的二氧化碳排放量可比汽油车辆低达30%。随着环境法规的收紧,对压缩天然气动力系统的需求可能会增加,使压缩天然气动力系统市场成为向可持续交通转型的重要参与者。

市场细分洞察

按车辆类型:乘用车(最大)与重型商用车(增长最快)

CNG动力系统市场展现出竞争格局,其中乘用车在市场份额中领先,满足了消费者对环保交通解决方案日益增长的需求。轻型商用车紧随其后,为寻求成本效益运营的企业提供多样化选择。虽然重型商用车目前在市场份额中较小,但由于对清洁燃料在物流和运输中的监管支持,它们有望实现增长,成为未来发展的重点。

乘用车(主导)与重型商用车(新兴)

乘用车在CNG动力系统市场中占据主导地位,推动这一趋势的是消费者向可持续出行解决方案的显著转变。它们在城市通勤中受到欢迎,并在燃料成本方面提供了成本效益。另一方面,重型商用车由于对排放合规的推动而成为一个关键的新兴细分市场。政府的激励措施和对物流可持续性的关注推动了它们的采用。随着运营商旨在降低碳足迹,转向CNG的重型车辆预计将实现显著增长,受益于环境效益和运营成本节约。

按燃料类型:天然气(最大)与沼气(增长最快)

在CNG动力系统市场中,天然气占据最大的市场份额,主要得益于其广泛的可用性和成熟的基础设施。这种燃料类型一直是CNG动力系统解决方案的支柱,使公司能够利用现有资源,同时确保低排放。相反,沼气作为可持续替代品迅速获得关注,吸引了环境倡议和旨在减少碳足迹的监管驱动。

燃料类型:天然气(主导)与沼气(新兴)

天然气仍然是CNG动力系统市场中的主导燃料类型,以其高效和成本效益而闻名。它的整合支持清洁技术倡议,同时允许用户平稳过渡到传统燃料。另一方面,沼气源自有机材料,作为一个关键参与者正在崛起,其可再生特性和潜在的较低环境影响使其备受关注。随着采用率的提高,沼气预计将因对气候变化的关注和政府激励措施的增强而获得动力,促进其在动力系统应用中的使用。

按发动机技术:顺序喷射(最大)与直接喷射(增长最快)

在CNG动力系统市场中,顺序喷射因其在CNG车辆中的广泛应用而占据最大份额。这项技术因其提供高效燃料输送和增强发动机性能的能力而受到青睐,从而提高了消费者的接受度。相比之下,尽管直接喷射目前在市场份额中较小,但随着技术的进步,其效率和排放性能正在迅速提升。

发动机技术:顺序喷射(主导)与直接喷射(新兴)

顺序喷射被认为是CNG动力系统市场中的主导技术,提供了改善燃油经济性和降低排放等优势,吸引了环保意识强的消费者和车队运营商。顺序喷射系统的可靠性和提高的性能效率使其在市场中占据重要地位。另一方面,直接喷射是该领域的新兴技术,其特点是能够在更高压力下更精确地输送燃料。这提高了燃烧效率并显著减少排放。随着汽车制造商努力满足更严格的排放法规,对直接喷射技术的兴趣正在增长,标志着其成为创新和投资的关键领域。

按应用:OEM(最大)与售后市场(增长最快)

在CNG动力系统市场中,应用细分主要分为原始设备制造商(OEM)和售后市场解决方案。OEM是最大的细分市场,因为制造商将CNG技术整合到他们的车辆中,导致市场渗透率显著。该细分市场受益于汽车制造商对可持续能源解决方案和排放法规合规的持续投资,确保其在市场份额分配中的主导地位。另一方面,售后市场细分被认为是CNG动力系统市场中增长最快的领域。随着越来越多的消费者采用CNG车辆并寻求替代传统燃料来源,售后产品(如改装套件和维护服务)的需求增加。该领域的增长也受到对环境问题意识提高和对日益上涨的燃料价格寻求成本效益解决方案的推动,使其成为市场格局中的关键部分。

OEM(主导)与售后市场(新兴)

原始设备制造商(OEM)细分在CNG动力系统市场中占据主导地位,其特点是大规模生产和将CNG系统集成到新制造的车辆中。这种主导地位源于汽车制造商与CNG技术提供商之间的战略合作,促进了清洁能源解决方案与主流汽车设计的无缝集成。相比之下,售后市场细分被认为是新兴的,因为其快速增长潜力,吸引了希望为现有车辆改装以使用CNG的消费者。该细分市场展示了多种产品,包括改装套件和基础设施支持,使车辆所有者能够利用成本节约和环境效益。两个细分市场虽然在方法上各有不同,但对推动CNG动力系统市场的发展至关重要,OEM在数量上领先,而售后市场则推动创新和可及性。

获取关于Cng 动力总成市场的更多详细见解

区域洞察

北美:创新和采用的领导者

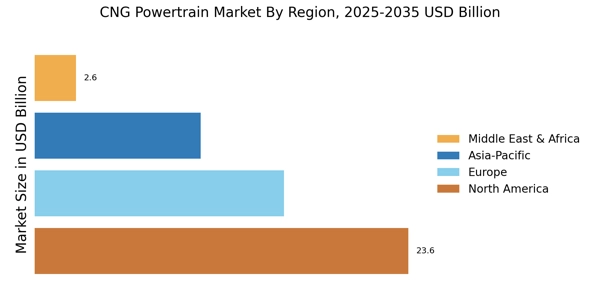
北美是CNG动力系统最大的市场,占全球市场份额的约45%。该地区的增长受到严格的环境法规、对更清洁交通解决方案的需求增加以及对CNG基础设施的重大投资的推动。美国和加拿大是主要贡献者,拥有促进天然气作为交通燃料的有利政策。竞争格局强劲,主要参与者包括康明斯公司、清洁能源燃料公司和韦斯特港燃料系统。这些公司处于创新的前沿,开发先进的CNG技术。成熟汽车制造商的存在进一步增强了市场动态,因为他们越来越多地在其车队中采用CNG动力系统。

欧洲:可持续性和监管重点

欧洲正在经历向CNG动力系统的显著转变,受到欧盟减少温室气体排放承诺的推动。该地区占全球市场份额的约30%,德国和意大利等国处于领先地位。监管框架,如欧盟的清洁出行计划,正在催化CNG车辆的采用,使其成为传统燃料的可行替代品。该市场的领先国家包括德国、意大利和荷兰,政府激励措施和基础设施发展普遍存在。主要参与者如依维柯和六角复合材料公司积极参与这一转型,增强其产品以满足监管标准。竞争格局的特点是制造商与能源供应商之间的合作,以扩大CNG的可用性。

亚太地区:新兴市场潜力

亚太地区迅速崛起为CNG动力系统市场的重要参与者,占全球市场份额的约20%。该地区的增长受到城市化加速、车辆拥有量增加以及政府倡导更清洁燃料的政策推动。中国和印度等国处于前沿,实施政策以减少空气污染并通过CNG采用增强能源安全。中国在CNG基础设施和车辆制造方面进行了大量投资,处于领先地位。丰田和本田等主要参与者正在扩大其CNG产品,而当地制造商也在进入市场。竞争格局正在演变,重点是创新和合作,以增强CNG技术和基础设施的发展。

中东和非洲:资源丰富的机会

中东和非洲地区逐渐认识到CNG动力系统的潜力,占全球市场份额的约5%。增长主要受到该地区丰富的天然气资源和对可持续交通解决方案需求的推动。南非和阿联酋等国正在探索CNG作为传统燃料的更清洁替代品,得到了政府倡议和基础设施投资的支持。竞争格局仍在发展中,当地参与者和国际公司正在探索CNG领域的机会。主要石油和天然气公司的存在也在影响市场动态,因为它们寻求多样化其投资组合并投资于更清洁的技术。该地区独特的挑战,如基础设施发展,正通过战略合作伙伴关系和投资得到解决。

Cng 动力总成市场 Regional Image

主要参与者和竞争洞察

CNG动力系统市场的主要参与者不断努力通过投资研发、扩展产品组合和加强分销网络来获得竞争优势。领先的CNG动力系统市场参与者专注于开发提高CNG动力系统效率和性能的创新技术。他们还在探索与汽车行业其他公司的合作,以扩大他们的影响力并利用互补技术。CNG动力系统市场的发展受到燃料价格上涨、环境问题增加和政府法规促进替代燃料采用等因素的推动。康明斯公司是全球领先的柴油和天然气发动机、发电机及相关技术的制造商。该公司的天然气发动机用于多种应用,包括公路卡车、公共汽车和非公路车辆。康明斯在CNG动力系统市场上占有重要地位,以其创新技术和可靠产品而闻名。该公司致力于为客户提供最佳的产品和服务,并不断投资于研发,以改善其产品并保持竞争优势。潍柴动力有限公司是CNG动力系统市场的另一主要参与者。该公司是柴油和天然气发动机以及其他汽车部件的领先制造商。潍柴动力在中国市场上有着强大的关注,并且在满足国内对CNG车辆日益增长的需求方面处于良好位置。该公司还在扩大其在其他市场的影响力,包括欧洲和北美。潍柴动力致力于为客户提供高质量的产品和服务,并在研发方面进行大量投资,以改善其产品并保持竞争优势。

Cng 动力总成市场市场的主要公司包括

Recent Industry Developments

  • 2025年第三季度:CNG和RNG卡车在电动车需求放缓时获得市场份额 康明斯推出了其15升X15N天然气发动机,现在可用于肯沃斯的T680和T880、弗莱特莱纳的Cascadia以及彼得比尔特的579、567和520型号,标志着2025年ACT博览会上OEM向CNG动力车辆的重大转变。
  • 2025年第二季度:肯沃斯、戴姆勒和彼得比尔特在ACT博览会上首次推出新的CNG动力卡车型号 主要卡车OEM,包括肯沃斯、戴姆勒和彼得比尔特,在2025年ACT博览会上展示了新的CNG动力商用车辆,反映了从电动和氢动力卡车向CNG平台的战略转变,以满足长途车队的需求。

未来展望

Cng 动力总成市场 未来展望

CNG动力系统市场预计将在2025年至2035年期间以12.59%的年均增长率增长,受环境法规、技术进步和对燃料效率需求增加的推动。

新机遇在于:

  • 在城市地区扩展CNG加气基础设施。

到2035年,CNG动力系统市场预计将实现显著增长和创新。

市场细分

Cng动力系统市场燃料类型展望

  • 天然气
  • 生物气

Cng动力系统市场应用展望

  • 原始设备制造商(OEM)
  • 售后市场

Cng动力系统市场车辆类型展望

  • 乘用车
  • 轻型商用车
  • 重型商用车

Cng动力系统市场发动机技术展望

  • 顺序喷射
  • 直接喷射

报告范围

2024年市场规模 525.5(亿美元)
2025年市场规模 591.7(亿美元)
2035年市场规模 1937.3(亿美元)
复合年增长率(CAGR) 12.59%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 康明斯公司(美国),韦斯特港燃料系统公司(加拿大),清洁能源燃料公司(美国),帕克汉尼芬公司(美国),敏捷燃料解决方案(美国),六角复合材料公司(挪威),依维柯公司(意大利),丰田汽车公司(日本),本田汽车有限公司(日本)

Frequently Asked Questions

到2035年,CNG动力系统市场的预计市场估值是多少?

CNG动力系统市场预计到2035年将达到1937.3亿美元的估值。

2024年CNG动力系统市场的市场估值是多少?

在2024年,CNG动力系统市场的估值为525.5亿美元。

在2025年至2035年的预测期内,CNG动力系统市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,CNG动力系统市场的预期年均增长率(CAGR)为12.59%。

到2035年,哪个车辆类型细分市场预计将拥有最高的估值?

重型商用车细分市场预计到2035年将达到637.3亿美元的估值。

到2035年,天然气和生物气燃料类型的预计估值是多少?

到2035年,天然气燃料类型预计将达到1460亿美元,而生物气预计将达到477.3亿美元。

到2035年,哪个发动机技术细分市场预计将主导市场?

直接喷射发动机技术细分市场预计将主导市场,预计到2035年将达到1187.3亿美元的估值。

到2035年,原始设备制造商(OEM)应用细分市场的预计估值是多少?

原始设备制造商(OEM)应用细分市场预计到2035年将达到1156.7亿美元的估值。

CNG动力系统市场的主要参与者是谁?

CNG动力系统市场的主要参与者包括康明斯公司、韦斯特波特燃料系统公司和丰田汽车公司等。

2024年轻型商用车细分市场的估值是多少?

在2024年,轻型商用车细分市场的估值为150亿美元。

CNG动力系统市场的增长与其他细分市场相比如何?

CNG动力系统市场的增长显得强劲,直接喷射和重型商用车等细分市场的预计估值特别高。

作者
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative automotive & energy organizations. Key sources included the US Environmental Protection Agency (EPA), California Air Resources Board (CARB), European Environment Agency (EEA), European Alternative Fuels Observatory (EAFO), International Energy Agency (IEA), US Energy Information Administration (EIA), International Association for Natural Gas Vehicles (IANGV), NGV Global, Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO), US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), Eurostat Transport Database, OECD Energy Statistics, China Association of Automobile Manufacturers (CAAM), Society of Indian Automobile Manufacturers (SIAM), and national energy ministry reports from key markets. These sources were used to collect vehicle registration statistics, emission regulation data, infrastructure deployment metrics, fuel pricing trends, and technology adoption patterns for CNG engines, storage systems, and fuel delivery components.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, chief technology officers, and heads of alternative fuel divisions from automakers, manufacturers of powertrain systems, and suppliers of CNG components were examples of supply-side sources. Fleet managers, procurement directors from logistics and transportation firms, government transport authorities, and decision-makers from commercial vehicle operators and public transportation organizations were examples of demand-side sources. Market segmentation, product development roadmaps, and insights on technology acceptance obstacles, total cost of ownership dynamics, and infrastructure development problems were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through production volume analysis and component-level revenue mapping. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across CNG engines, fuel storage systems (Type 1-4 cylinders), fuel injection systems, and pressure regulators

Analysis of reported and modeled annual revenues specific to CNG powertrain portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × system ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.