Chronisch obstruktive Lungenerkrankung (COPD) Markt (2026 - 2035)

Marktforschungsbericht zur chronisch obstruktiven Lungenerkrankung (COPD) Informationen nach COPD-Typ (Emphysem, chronische Bronchitis), nach Behandlungsart (Medikamente, entzündungshemmende Medikamente, Chirurgie, Sauerstofftherapie), nach Endnutzern (Krankenhäuser und Kliniken, häusliche Pflegeeinrichtungen und andere) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) - Prognose bis 2035
ID: MRFR/Pharma/1081-HCR 90 Pages Nidhi Mandole, Rahul Gotadki Last Updated: November 08, 2026
Chronic Obstructive Pulmonary Disease (COPD) Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.50%
2025 Market SizeUSD 32.10 Billion
2035 Market SizeUSD 72.55 Billion
Key Players
GlaxoSmithKline
AstraZeneca
Boehringer Ingelheim
Novartis
Teva Pharmaceutical
Viatris
Opportunities
  • Biologic Pipeline Expansion Beyond Eosinophilic Subtypes
  • Digital Therapeutics and Data Monetization
  • Emerging-Market Infrastructure Build-Out

Chronisch obstruktive Lungenerkrankung (COPD) Markt Marktzusammenfassung

Der globale Markt für chronisch obstruktive Lungenerkrankung wird bis 2025 auf geschätzte 32,10 Milliarden USD anwachsen und wird voraussichtlich von 34,82 Milliarden USD im Jahr 2026 auf 72,55 Milliarden USD bis 2035 wachsen, was einer CAGR von 8,50 % über den Prognosezeitraum (2026–2035) entspricht. Die steigende Krankheitsprävalenz unter alternden Bevölkerungen, die erweiterte Medicare-Erstattung für häusliche Atemwegspflege und die beschleunigte Einführung von Triple-Kombinationsinhalatoren sind die Hauptkatalysatoren hinter diesem Trend. Die WHO schätzt in ihrem Global Burden of Disease-Update 2024, dass COPD weltweit mehr als 480 Millionen Erwachsene betrifft, und die öffentlichen Gesundheitsausgaben für chronische Atemwegserkrankungen überstiegen im Haushaltsjahr 2024 14 Milliarden USD in den OECD-Ländern .

Eine bedeutende technologische Transformation verändert, wie Kliniker den Markt für chronisch obstruktive Lungenerkrankung verwalten. Traditionelle Dosieraerosole mit hoch-GWP Treibmitteln weichen niedrig-GWP Reformulierungen und intelligenten vernetzten Geräten, die Daten zur tatsächlichen Adhärenz generieren. Die F-Gas-Verordnung der Europäischen Kommission, die bis 2030 in Kraft ist, zwingt Hersteller, insgesamt über 2 Milliarden USD in die Neugestaltung von Inhalatoren zu investieren . Gleichzeitig treten erstklassige Biologika, die auf eosinophile COPD-Phänotypen abzielen — einschließlich Dupilumab und Itepekimab — in die späte regulatorische Überprüfung ein und schaffen völlig neue therapeutische Teilsegmente innerhalb des Marktes für chronisch obstruktive Lungenerkrankung.

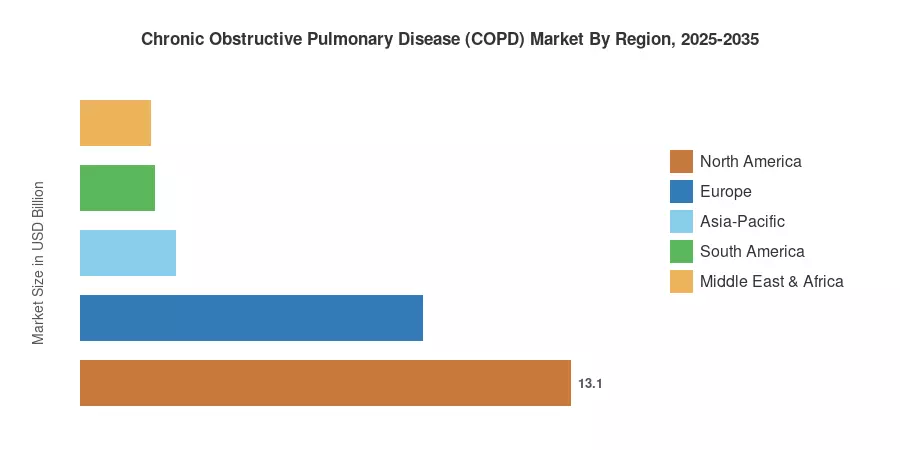
Nordamerika führt den Markt für chronisch obstruktive Lungenerkrankung mit einem Umsatzanteil von etwa 40,80 %, unterstützt durch robuste Versicherungsvergütungen und hohe diagnostische Durchdringung. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer geschätzten CAGR von 7,90 % bis 2035, da China und Indien die Infrastruktur für die Spirometrie in der Primärversorgung ausbauen. Europa hält den zweitgrößten Anteil mit etwa 28,50 %, unterstützt durch Anreize der EU-Pharmazeutischen Strategie für Atemwegsinnovationen. Die Wettbewerbslandschaft wird sich verschärfen, da biosimilar langwirksame Bronchodilatatoren bis 2028 in die Formulare aufgenommen werden.

Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Medikamentenklassen-Therapien machten 2024 etwa 69,50 % des Marktanteils für chronisch obstruktive Lungenerkrankung aus, was auf eine starke Nachfrage nach fixen Dosis-Kombinationen von LABA/LAMA/ICS hinweist.
  • Verbrauchsmaterialien & Zubehör werden voraussichtlich mit einer CAGR von 8,00 % bis 2035 wachsen, angetrieben durch wiederkehrende Ersatzzyklen für Vernebler-Kits und Spacer-Geräte.
  • Überwachungsgeräte erreichten 2024 2,85 Milliarden USD, unterstützt durch Codes für die Erstattung der Fernüberwachung von Patienten, die von CMS eingeführt wurden.

• Nach Endbenutzer

  • Krankenhäuser und Kliniken machten 2024 etwa 83,30 % des Umsatzes im Markt für chronisch obstruktive Lungenerkrankung aus.
  • Die häusliche Pflege wird voraussichtlich eine CAGR von 7,30 % bis 2035 verzeichnen, da die Kostenträger das Management akuter Exazerbationen auf ambulante und häusliche Modelle verlagern.

• Nach Region

  • Nordamerika erfasste 2024 40,80 % des Marktes für chronisch obstruktive Lungenerkrankung, unterstützt durch die Erweiterung der Medicare Part D-Abdeckung.
  • Der asiatisch-pazifische Raum wird voraussichtlich das schnellste Wachstum mit einer CAGR von 7,90 % bis 2035 verzeichnen.
  • Europa trug 2024 schätzungsweise 9,15 Milliarden USD bei, wobei Deutschland und das Vereinigte Königreich die führenden nationalen Märkte sind.

Marktgröße und Prognose für chronisch obstruktive Lungenerkrankung (2021–2035)

Die Marktgrößenbestimmung folgt einem Bottom-up-Umsatzmodell, das die von Herstellern gemeldeten Verkäufe über Medikamentenklassen, diagnostische Geräte, Überwachungsgeräte und Verbrauchsmaterialien aggregiert. Historische Zahlen (2021–2024) stammen aus Jahresberichten, nationalen Gesundheitsausgabendatenbanken und Rezeptprüfdatensätzen von IQVIA und MIDAS. Prognoseprojektionen (2026–2035) wenden segmentbezogene Wachstumsannahmen an, die gegen epidemiologische Prävalenzmodelle und Kostenträgerszenarien validiert wurden .
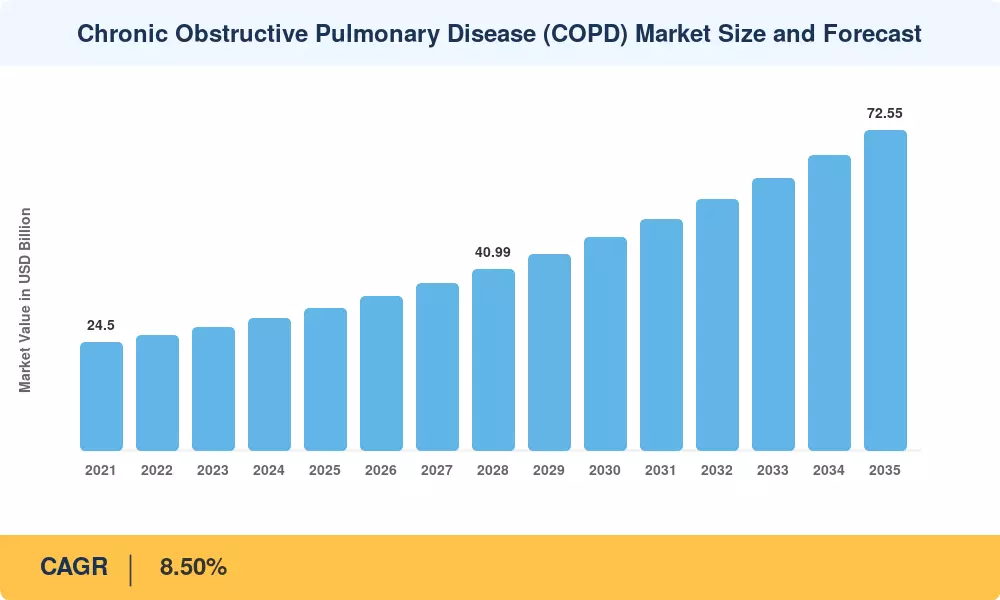
Marktgröße und Prognose für chronisch obstruktive Lungenerkrankung (COPD)
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Übernahme von Triple-Kombinationsinhalatoren ~1.8% Global Kurzfristig (≤2 Jahre)
Biologika für eosinophile COPD-Phänotypen ~1.5% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Verschiebung von Medicare/Zahlenden zu häuslicher Pflege ~1.3% Nordamerika Kurzfristig (≤2 Jahre)
Übernahme von vernetzten Inhalatoren & Fernüberwachung ~1.2% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
EU-Vorgaben zur Reformulierung von F-Gas-Propellern ~0.9% Europa Mittel- bis langfristig (2–4 Jahre)
Erweiterung der Spirometrie-Infrastruktur in Schwellenländern ~0.8% Asien-Pazifik Langfristig (≥4 Jahre)
KI-gestützte Plattformen zur Vorhersage von Exazerbationen ~0.6% Global Langfristig (≥4 Jahre)

Übernahme von Triple-Kombinationsinhalatoren

Die Einzelinhalator-Triple-Therapie (SITT), die LABA, LAMA und ICS kombiniert, hat die Verschreibungsmuster im Markt für chronisch obstruktive Lungenerkrankungen seit der FDA-Zulassung von Fluticasonfuroat/Umeclidinium/Vilanterol im Jahr 2017 neu gestaltet. Die globalen SITT-Umsätze überstiegen 2024 8,9 Milliarden USD, und die Formularabdeckung erstreckt sich jetzt über mehr als 85 % der kommerziellen Gesundheitspläne in den USA.

Biologika für eosinophile COPD-Phänotypen

Das Dupilumab von Sanofi/Regeneron war das erste Biologikum, das statistisch signifikante Reduktionen von Exazerbationen in einer Phase-III-Studie bei eosinophiler COPD zeigte, mit einer Risikominderung von 30 % im Vergleich zu Placebo in der Phase-III-Studie BOREAS . Der Markt für chronisch obstruktive Lungenerkrankungen wird bis 2030 voraussichtlich 3-5 Milliarden USD an neuen Ausgaben für Biologika erfassen, da weitere Kandidaten (Itepekimab, Benralizumab, Astegolimab) entscheidende Studien abschließen. Der Premiumpreis – voraussichtlich im Bereich von 15.000-25.000 USD pro Patient und Jahr – wird die Umsätze in Nordamerika und Westeuropa überproportional steigern.

Medicare-getriebene Verschiebung zur häuslichen Atemwegspflege

CMS hat 2019 die Erstattungscodes für die Fernüberwachung von chronischen Atemwegserkrankungen (RPM) finalisiert, die es Anbietern ermöglichen, CPT 99457/99458 für die Überprüfung von verbundenen Pulsoximetrie- und Spirometriedaten abzurechnen . Diese politische Änderung erweiterte direkt den adressierbaren Patientenpool für die häusliche Überwachung im Markt für chronisch obstruktive Lungenerkrankungen, mit geschätzten 1,6 Millionen Medicare-COPD-Begünstigten, die bis 2026 für die RPM-Teilnahme berechtigt sind. Private Zahler wie UnitedHealth und Aetna folgten innerhalb von zwölf Monaten mit ähnlichen Abdeckungsrichtlinien.

Übernahme von vernetzten Inhalatoren und Fernüberwachung

Digitale Gesundheitsunternehmen wie Propeller Health (gekauft von ResMed) und Adherium haben Bluetooth-fähige Inhalatorsensoren entwickelt, die Dosierungsdaten an Cloud-Plattformen übermitteln, um Ärzten vor einer Verschlechterung der Exazerbationen intervenieren zu können . Die derzeit von den Zahlenden geforderte Evidenzbasis für die Platzierung in der Premium-Erstattungskategorie im Markt für chronisch obstruktive Lungenerkrankungen wurde durch reale Beweise in der Lancet Respiratory Medicine etabliert, die eine 58%ige Verbesserung der Adhärenz bei Nutzern von vernetzten Inhalatoren zeigt.

Analyse der Auswirkungen von Einschränkungen

Die Schätzungen der Auswirkungen von Einschränkungen folgen der gleichen methodologischen Richtung, die in Abschnitt 4 beschrieben ist. Negative Werte zeigen Druck auf das Wachstum des Segments oder des Gesamtmarktes an.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
Generische Erosion von Therapien der ersten Generation LABA/LAMA –1.2% Global Kurzfristig (≤2 Jahre)
Übergangskosten für Treibmittel und Versorgungsunterbrechung –0.8% Europa Mittel- bis langfristig (2–4 Jahre)
Unterdiagnose in einkommensschwachen Bevölkerungsgruppen –0.7% Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Erfolg von Programmen zur Tabakentwöhnung zur Senkung der Inzidenz –0.5% Nordamerika, Europa Langfristig (≥4 Jahre)
Komplexität der Erstattung für Kombinationsgeräte –0.4% Nordamerika Mittel- bis langfristig (2–4 Jahre)

Generische Erosion von Bronchodilatatoren der ersten Generation

Tiotropium (Spiriva) und eine Reihe von LABA-Verbindungen haben den Patentschutz verloren und ebnen nun den Weg für autorisierte Generika und gerätespezifische Kopien, wobei die durchschnittlichen Verkaufspreise in Bereichen mit Substitutionsvorschriften um 35–50% gesunken sind . Diese Erosion übt Druck auf die Preise im Markt für chronisch obstruktive Lungenerkrankungen aus, was teilweise die Volumenzuwächse ausgleichen kann, die sich aus erweiterten Diagnosen und Behandlungsbeginn ergeben.

Unterdiagnose in einkommensschwachen Umgebungen

Die WHO schätzt, dass weniger als 30% der COPD-Fälle in Subsahara-Afrika und Südasien diagnostiziert werden, wo der Zugang zur Spirometrie auf tertiäre Krankenhäuser beschränkt bleibt . Diese diagnostische Lücke schränkt den effektiv adressierbaren Markt ein, insbesondere für höhermargige Kombinationstherapien, und begrenzt das realisierte Wachstum des Marktes für chronisch obstruktive Lungenerkrankungen in Regionen, die ansonsten hohe Prävalenzraten im Zusammenhang mit Biomassebrennstoffexposition aufweisen.

Chronisch obstruktive Lungenerkrankung (COPD) Markt Chancen

Erweiterung der biologischen Pipeline über eosinophile Subtypen hinaus

Während frühe biologische Zulassungen eosinophile Phänotypen anvisieren, könnten nächste Generationen von Kandidaten, die neutrophile und gemischte entzündliche COPD ansprechen, einen zusätzlichen Patientenpool von über 100 Millionen Erwachsenen weltweit erschließen. Unternehmen, die anti-TSLP- und anti-IL-33-Wege vorantreiben, positionieren sich für entscheidende Ergebnisse bis 2028 und könnten die Premium-Kategorie des Marktes für chronisch obstruktive Lungenerkrankungen erweitern.

Digitale Therapeutika und Datenmonetarisierung

Verbundenen Inhalator-Plattformen generieren longitudinale Adhärenz- und Symptomdatensätze, die von Pharmaherstellern, Kostenträgern und Gesundheitssystemen zunehmend für ergebnisbasierte Verträge geschätzt werden.

Infrastrukturaufbau in Schwellenländern

Indiens Ayushman Bharat Digital Mission und Chinas Healthy China 2030-Strategie investieren über 4 Milliarden USD in die Primärversorgung, einschließlich Point-of-Care-Spironometrie in Gesundheitszentren. Diese Ausgaben werden Millionen von nicht identifizierten Patienten in die formalen Behandlungswege bringen und den Markt für chronisch obstruktive Lungenerkrankungen im asiatisch-pazifischen Raum erheblich ankurbeln.

Erneuerung des Lebenszyklus der Reformulierung von Inhalatoren mit niedrigem GWP

Der von den Regulierungsbehörden angeordnete Ausstieg aus HFA-134a-Propellanten in Europa schafft einen Produktlebenszyklus-Reset für jeden druckbeaufschlagten Dosierinhalator auf dem Markt. Hersteller, die frühzeitig Genehmigungen für HFA-152a-Formulierungen erhalten, können zwei bis drei Jahre begrenzten Wettbewerb und Premiumpreise sichern und ein Umweltmandat in ein Umsatzbeschleunigungsereignis im Markt für chronisch obstruktive Lungenerkrankungen verwandeln.

Hospital-at-Home-Modelle für das Management akuter Exazerbationen

Das Management moderater COPD-Exazerbationen im häuslichen Umfeld hat gezeigt, dass die Wiederaufnahmeraten innerhalb von 30 Tagen um 27 % und die Kosten pro Episode um 3.400 USD in Pilotprogrammen bei Kaiser Permanente und NHS England gesenkt werden konnten. Wenn sich diese Modelle ausweiten, schaffen sie eine Nachfrage nach tragbaren Verneblern, verbundenen Überwachungssets und Telemedizin-Plattformen im gesamten Markt für chronisch obstruktive Lungenerkrankungen.

Chronisch obstruktive Lungenerkrankung (COPD) Markt Zukunftsaussichten

Künstliche Intelligenz-gestützte klinische Entscheidungsunterstützung

Maschinenlernmodelle, die auf Daten von vernetzten Geräten trainiert wurden, bewegen sich von Forschungsprototypen zu erstattungsfähigen klinischen Werkzeugen. Bis 2030 könnten prädiktive Exazerbationswarnungen schätzungsweise 2,3 Millionen Notaufnahmen in den USA allein verhindern und die wirtschaftlichen Rahmenbedingungen der Versorgung im Markt für chronisch obstruktive Lungenerkrankungen grundlegend verändern.

Präzisionsmedizin und biomarker-gesteuerte Therapie

Blut-Eosinophilenzahlen haben sich als der erste validierte Biomarker für die Auswahl der COPD-Behandlung herausgestellt, aber nächste Generation von Begleitdiagnostik, die auf fraktionierten ausgeatmeten Stickstoffmonoxid (FeNO) und Mikrobiom-Signaturen der Atemwege abzielt, verspricht eine viel granularere Phänotypisierung . Der Markt für chronisch obstruktive Lungenerkrankungen wird zunehmend in biomarker-definierte Mikrosektoren unterteilt, die jeweils über unterschiedliche therapeutische Mittel und Erstattungsebenen verfügen, was die Entwicklung widerspiegelt, die in der Onkologie im vergangenen Jahrzehnt zu beobachten war.

Nachhaltigkeit und Übergang zu grünen Inhalatoren

Das Kigali-Protokoll des Montrealer Protokolls und die EU-F-Gas-Verordnung schaffen einen jahrzehntelangen Produktübergang. Der Wechsel von HFA-134a zu HFA-152a Treibmitteln reduziert den CO2-Fußabdruck pro Inhalator um etwa 90 %, erfordert jedoch eine vollständige Neuentwicklung der Geräteformulierung . Bis 2032 wird erwartet, dass Inhalatoren mit niedrigem GWP über 65 % der europäischen pMDI-Verschreibungen ausmachen und die Partnerschaften in der Lieferkette im Markt für chronisch obstruktive Lungenerkrankungen neu gestalten.

Wertbasierte und ergebnisorientierte Verträge

Zahlende Stellen und Hersteller testen ergebnisbasierte Vereinbarungen, die an die Häufigkeit von Exazerbationen und Krankenhausaufenthalten gebunden sind. Diese Vertragsmodelle werden die Wettbewerbsposition im Markt für chronisch obstruktive Lungenerkrankungen neu definieren und Hersteller belohnen, die in Adhärenzplattformen und begleitende digitale Werkzeuge investieren.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 40,80% Anteil (2024) Einführung von Biologika, RPM-Erstattung
Europa 9,15 Milliarden USD (2024) Übergang zu Treibmitteln, wertbasierte Versorgung
Asien-Pazifik 7,90% CAGR (2026–2035) Spirometriekapazität, generischer Zugang
Südamerika 1,98 Milliarden USD (2024) Erweiterung des öffentlichen Formulars
Mittlerer Osten & Afrika 5,80% CAGR (2026–2035) Diagnostische Infrastruktur
Gesamt 32,10 Milliarden USD (2025) —

Der Markt für chronisch obstruktive Lungenerkrankungen zeigt eine ausgeprägte geografische Hierarchie, die durch Erstattungsstrukturen, diagnostische Durchdringungsraten und demografische Krankheitslasten geprägt ist. Nordamerika bleibt der größte Umsatzträger, während Asien-Pazifik die Lücke durch infrastrukturell bedingtes Volumenwachstum schließt.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 82,40% des regionalen Anteils Medicare Teil D Biologika-Abdeckung
Kanada 10,70% des regionalen Anteils Harmonisierung der provinziellen Formulare
Mexiko 6,90% des regionalen Anteils Erweiterung von Seguro Popular

Die USA dominieren den Markt für chronisch obstruktive Lungenerkrankungen in Nordamerika, wobei die Erstattungspolitik der CMS als der größte Nachfragetreiber fungiert. Das Redesign des Teil D des Inflation Reduction Act, das 2025 in Kraft tritt, begrenzt die Selbstbeteiligungskosten für Inhalationstherapien auf jährlich 2.000 USD und erweitert die Bezahlbarkeit der Behandlung für schätzungsweise 3,8 Millionen Medicare-Begünstigte . Die pan-kanadische Pharma-Allianz Kanadas verhandelt weiterhin niedrigere Listenpreise für Kombinationsinhalatoren, während Mexiko die COPD-Screening in seine Primärversorgungserweiterung unter IMSS-Bienestar integriert.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 8,50% CAGR (2026–2035) AMNOG-Schnellverfahren für respiratorische Biologika
Vereinigtes Königreich 1,62 Milliarden USD (2024) NHS Langfristplan Atemwegziele
Frankreich 16,20% des regionalen Anteils Erstattung von Inhalatoren durch die Sozialversicherung
Italien 12,80% des regionalen Anteils Beschaffung durch regionale Gesundheitsbehörden
Spanien 5,90% CAGR (2026–2035) Umsetzung der nationalen COPD-Strategie
Nordische Länder 0,78 Milliarden USD (2024) Integration der digitalen Gesundheit
Russland 4,10% des regionalen Anteils Staatliche Pharma-Beschaffungsprogramme
Rest von Europa 7,50% des regionalen Anteils EU HTA gemeinsames Bewertungsrahmen

Der Markt für chronisch obstruktive Lungenerkrankungen in Europa ist geprägt von der Spannung zwischen Kostenkontrollrahmen und dem Drang nach innovativen Therapien. Die EU HTA-Verordnung, die im Januar 2025 in Kraft tritt, führt gemeinsame klinische Bewertungen ein, die die Zugangsentscheidungen in den Mitgliedstaaten beschleunigen und gleichzeitig den Preisdruck durch Querverweise ausüben . Der NHS Langfristplan des Vereinigten Königreichs hat sich zum Ziel gesetzt, die Notaufnahmen wegen COPD bis 2028 um 25% zu reduzieren, was Investitionen in gemeindebasierte Versorgungsmodelle vorantreibt.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 35,60% des regionalen Anteils Erweiterung der nationalen Liste der unverzichtbaren Medikamente
Indien 9,20% CAGR (2026–2035) Ayushman Bharat Diagnostikprogramm
Japan 2,15 Milliarden USD (2024) NHI Tiotropium-Erstattungsreform
Südkorea 7,80% CAGR (2026–2035) HIRA Formularaufnahme
ASEAN 14,30% des regionalen Anteils Herstellung von generischen Inhalatoren
Rest von Asien-Pazifik 5,50% des regionalen Anteils Übernahme des WHO PEN-Programms

China stellt die größte Volumenmöglichkeit im Markt für chronisch obstruktive Lungenerkrankungen in Asien-Pazifik dar, obwohl die Erstattung pro Patient unter den westlichen Durchschnittswerten bleibt. Das Update 2024 zur nationalen Erstattungsliste Chinas fügte drei neue COPD-Kombinationstherapien hinzu, während Indiens produktionsgebundene Anreizregelung für Inhalationsgeräte 800 Millionen USD an inländischen Investitionen in die Herstellung bis 2027 anzieht .

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 58,30% des regionalen Anteils Einbeziehung von Inhalatoren in das SUS-Formular
Argentinien 6,40% CAGR (2026–2035) Erweiterung privater Gesundheitspläne
Rest von Südamerika 0,55 Milliarden USD (2024) Panamerikanische Initiative für Atemwegsgesundheit

Brasilien verankert den Markt für chronisch obstruktive Lungenerkrankungen in Südamerika durch das Einheitliche Gesundheitssystem (SUS), das 2023 langwirksame muskarinische Antagonisten in seine Liste der unverzichtbaren Medikamente aufgenommen hat. Der Zugang bleibt außerhalb der großen städtischen Zentren ungleich, und hohe Selbstbeteiligungskosten für Kombinationstherapien schränken die Nutzung in einkommensschwächeren Schichten ein.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,40% des regionalen Anteils Vision 2030 Gesundheitsreform
VAE 0,32 Milliarden USD (2024) Erweiterung privater Krankenhäuser
Südafrika 6,10% CAGR (2026–2035) NHI-Pilotprogramm zur Atemwegintegration
Ägypten 14,70% des regionalen Anteils Screening-Programme zur Biomasse-Exposition
Rest von MEA 26,20% des regionalen Anteils Von NGOs finanzierte Diagnoskampagnen

Das Segment Mittlerer Osten & Afrika des Marktes für chronisch obstruktive Lungenerkrankungen bleibt der kleinste nach Umsatz, zeigt jedoch ein beschleunigtes Wachstum, da die Golfstaaten in spezialisierte Atemwegzentren investieren. Die Gesundheitsreform Vision 2030 Saudi-Arabiens umfasst spezielle COPD-Managementwege innerhalb seines erweiterten Primärversorgungsnetzes, während die NHI-Pilotprogramme Südafrikas Spirometrie in die Arbeitsabläufe von Gemeinschaftskliniken integrieren .

Markt für chronisch obstruktive Lungenerkrankungen (COPD) nach Region, 2025-2035

Chronisch obstruktive Lungenerkrankung (COPD) Markt Marktsegmentierung

Nach Produkttyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Medikamentenklasse 69,50% Anteil (2024) Übernahme von Triple-Kombinationsinhalatoren
Diagnosetechnologien 3,42 Milliarden USD (2024) Erweiterung der Screening-Richtlinien
Überwachungsgeräte 9,60% CAGR (2026–2035) Erstattung der Fernüberwachung von Patienten
Verbrauchsmaterialien & Zubehör 8,00% CAGR (2026–2035) Wiederkehrende Ersatzzyklen

Medikamentenklassentherapien bilden das Umsatzgerüst des Marktes für chronisch obstruktive Lungenerkrankungen, gestützt durch Blockbuster-Kombinationen von LABA/LAMA/ICS wie Trelegy Ellipta (GSK) und Breztri Aerosphere (AstraZeneca). Der Wechsel von der Dual- zur Triple-Therapie hat die durchschnittlichen Verschreibungswerte in drei Jahren um etwa 40% erhöht, und biologische Neulinge werden bis 2028 eine Premium-Preiskategorie zusätzlich zu den etablierten Inhalator-Umsätzen hinzufügen.

Überwachungsgeräte stellen das am schnellsten wachsende Produktsegment im Markt für chronisch obstruktive Lungenerkrankungen dar, angetrieben durch die Erweiterung der CPT-Codes für Fernspirometrie und Pulsoximetrie. Hersteller wie ResMed und Masimo integrieren die mobile Konnektivität direkt in die Geräte, wodurch die Notwendigkeit der Smartphone-Paarung entfällt und die Zugangsbarrieren für ältere COPD-Patienten gesenkt werden.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Krankenhäuser und Kliniken 83,30% Anteil (2024) Management akuter Exazerbationen
Häusliche Pflegeeinrichtungen 7,30% CAGR (2026–2035) Wechsel der Kostenträger zur ambulanten Versorgung
Andere Endbenutzer 1,10 Milliarden USD (2024) Programme zur Arbeitssicherheit

Krankenhäuser und Kliniken dominieren weiterhin die Ausgaben im Markt für chronisch obstruktive Lungenerkrankungen, da schwere Exazerbationen, die eine nebulisierte Therapie, supplemental Sauerstoff und Notfalldiagnostik erfordern, ressourcenintensive Episoden sind. Häusliche Pflegeeinrichtungen sind die klare Wachstumsstory, da Anreize der Kostenträger zur Reduzierung der 30-Tage-Wiedereinweisungsraten die Überwachung, Erhaltungstherapie und Telemedizin in Gemeinschafts- und Wohnumgebungen vorantreiben.

Wettbewerbsbenchmarking

Der Markt für chronisch obstruktive Lungenerkrankungen weist eine moderate Konzentration auf, wobei die fünf größten Unternehmen schätzungsweise 55–62% des globalen Umsatzes ausmachen. Der Herfindahl-Hirschman-Index liegt im Bereich von 1.200–1.500, was auf einen Markt hinweist, in dem eine Handvoll großer Pharmaunternehmen dominante Positionen bei Inhalatoren und Arzneimitteltherapien innehat, während Geräte- und Digital-Gesundheitsspezialisten fragmentierte Nischen besetzen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
GlaxoSmithKline (GSK) ~14–18% Trelegy Ellipta, Anoro, Nucala Marktführer in der Dreifachtherapie, biologisches Wachstum
AstraZeneca ~12–15% Breztri Aerosphere, Saphnelo Pipeline Kombinationsinhalator + Biologika-Dualstrategie
Boehringer Ingelheim ~10–13% Spiriva, Stiolto Respimat LAMA-Franchise, Partnerschaften mit vernetzten Geräten
Novartis ~6–9% Ultibro Breezhaler, Enerzair Integration von Inhalator und Sensor, Ergebnisverträge
Teva Pharmaceutical ~4–7% ProAir, generisches Tiotropium Portfolio generischer Bronchodilatatoren
Viatris (Mylan) ~3–5% Breyna, Wixela Inhub Autorisierte generische Inhalatoren
Chiesi Farmaceutici ~3–5% Trimbow, Foster Pionier bei Treibmitteln mit niedrigem GWP
Cipla ~2–4% DPI-Portfolio, Aerobika-Gerät Marktzugangführer in Schwellenländern
Sanofi/Regeneron ~2–4% Dupixent (eosinophile COPD) Erster biologischer Anbieter für COPD
ResMed ~2–3% Propeller Health Plattform, AirMini Digitale Adhärenz- und RPM-Plattform

Aktuelle Nachrichten & Entwicklungen

  • Sanofi/Regeneron (September 2024): Erhielt die FDA-Zulassung für Dupilumab bei eosinophiler COPD, was die erste Biologika-Anwendung zur Behandlung von COPD darstellt und eine prognostizierte Umsatzchance von 3 Milliarden USD bis 2030 eröffnet .
  • Europäische Kommission (Januar 2025): Veröffentlicht aktualisierte Leitlinien zur Umsetzung der F-Gas-Verordnung und legt eine Frist bis 2050 für den Ausstieg aus HFA-134a in Dosieraerosolen in allen Mitgliedstaaten fest .
  • Chiesi Farmaceutici (August 2024): Abgeschlossen erste Produktionsläufe im kommerziellen Maßstab für seinen reformulierten Trimbow-Inhalator mit HFA-152a in seiner Anlage in Parma und positioniert sich als Vorreiter in der Lieferung von pMDI mit niedrigem GWP in Europa .
  • CMS (Dezember 2019): Finalisierte RPM-Abrechnungscodes CPT 99457/99458 für chronische Atemwegserkrankungen und erweiterte die Medicare-Abdeckung auf verbundene Inhalatoren und Spirometrie-Überwachungsdienste .

Chronisch obstruktive Lungenerkrankung (COPD) Markt Marktberichtsumfang

Berichtsattribut/Metrik Details
Marktumfang Medikamentenklassen-Therapien, Diagnosetechnologien, Überwachungsgeräte, Verbrauchsmaterialien & Zubehör für das COPD-Management
Studienzeitraum 2021-2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 32,10 Milliarden USD
Marktgröße im Jahr 2035 72,55 Milliarden USD
CAGR (2026–2035) 8,50%
Schnellst wachsende Segmente Überwachungsgeräte (9,60% CAGR)
Abgedeckte Regionen Nordamerika, Europa, APAC, Südamerika, MEA
Profilierte Unternehmen 10 (GSK, AstraZeneca, Boehringer Ingelheim, Novartis, Teva, Viatris, Chiesi, Cipla, Sanofi/Regeneron, ResMed)
Bewährungswährung Milliarden USD
Methodik Primärinterviews (150+), sekundäre Datenkreuzvalidierung, proprietäre ökonometrische Prognosen

FAQs

Wie wirkt sich der Wechsel von HFA-134a zu HFA-152a Treibmitteln auf die Inhalatorpreise für COPD-Patienten aus?
Reformulierte Inhalatoren werden typischerweise mit einem Preisaufschlag von 10–15 % gegenüber bestehenden Versionen eingeführt, da die Hersteller die Kosten für die Neugestaltung des Geräts decken müssen. Die Preise tendieren dazu, sich innerhalb von drei bis vier Jahren zu normalisieren, da der Markteintritt von Wettbewerbern und Verhandlungen mit Kostenträgern den Preisdruck erhöhen .
Welche Rolle spielen Begleitdiagnosen bei der Verschreibung von Biologika für COPD?
Der Test auf Blut-Eosinophilen-Zahlen ist jetzt vor der Einleitung von Biologika erforderlich, was geschätzte 50–120 USD pro Patient an Diagnostik-Kosten hinzufügt. Diese Anforderung schafft eine neue Einnahmequelle für Labor- und Point-of-Care-Testunternehmen .
Wie sind wertbasierte Inhalatorverträge zwischen Herstellern und Kostenträgern strukturiert?
Rabattstufen sind an messbare Ergebnisse wie 90-Tage-Verschlechterungsraten oder die Nutzung von Notaufnahmen gekoppelt, die durch Anspruchsdaten verfolgt werden. Hersteller, die in Adhärenzplattformen investieren, gewinnen Verhandlungsmacht .
Was unterscheidet die Marktchance für chronisch obstruktive Lungenerkrankungen in Indien von der in China?
Das Wachstum Indiens wird durch die Einführung von Spirometrie im öffentlichen Sektor in Gesundheitszentren vorangetrieben. Das Wachstum Chinas kombiniert Volumenausweitung mit einer schnelleren Einführung von Premium-Kombinationsinhalatoren über die nationale Arzneimittel-Erstattungsliste .
Wie beeinflusst das Eigentum an Daten von vernetzten Inhalatoren die Wettbewerbsdynamik im Markt für chronisch obstruktive Lungenerkrankungen?
Unternehmen, die Adhärenzdatenplattformen kontrollieren, haben Verhandlungsmacht gegenüber Kostenträgern, die nach realen Beweisen für Formulardecisionen suchen. Geräteunabhängige Plattformen wie Propeller Health ziehen breitere Partnerschaften mit Herstellern an als proprietäre Systeme .
Welche Auswirkungen werden biosimilar Bronchodilatatoren auf den Markt für chronisch obstruktive Lungenerkrankungen haben?
Es wird erwartet, dass biosimilar und gerätegenerische Produkte die durchschnittlichen Verkaufspreise für Erstgeneration LABA/LAMA-Therapien bis 2029 um 35–50 % senken. Dies komprimiert die Einnahmen aus älteren Molekülen, während der Zugang für Patienten beschleunigt wird .
Wie wird die EU-HTA-Verordnung die Marktzugangszeiten für neue COPD-Therapien ändern?
Zentral genehmigte COPD-Atmungstherapien werden ab Januar 2030 in den obligatorischen Rahmen der Gemeinsamen Klinischen Bewertung integriert, wodurch eine einheitliche europäische Basis für klinische Evidenz geschaffen wird, die darauf abzielt, doppelte Bewertungen durch die Mitgliedstaaten zu eliminieren.
Autor
Autor Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative respiratory health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), Global Initiative for Chronic Obstructive Lung Disease (GOLD), American Thoracic Society (ATS), European Respiratory Society (ERS), COPD Foundation, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, National Institutes of Health (NIH) National Heart, Lung, and Blood Institute (NHLBI), World Health Organization (WHO) Global Health Observatory and Disease Burden reports, PubMed/MEDLINE database for respiratory medicine, CHEST Journal (American College of Chest Physicians), Lancet Respiratory Medicine, American Journal of Respiratory and Critical Care Medicine, EU Eurostat Health Database, and national health ministry reports from key markets (China NHC, India Ministry of Health, Japan MHLW). These sources were utilized to collect disease prevalence statistics, regulatory approval data for LAMA/LABA combinations and biologics, clinical safety and efficacy studies for inhaled corticosteroids, treatment guideline adherence rates, hospital admission data for COPD exacerbations, and market landscape analysis for bronchodilator monotherapies versus combination therapies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Respiratory R&D, regulatory affairs heads, and commercial directors from pharmaceutical manufacturers that specialize in respiratory therapeutics (GlaxoSmithKline, Boehringer Ingelheim, AstraZeneca, Novartis, Teva Pharmaceutical Industries), medical device manufacturers for oxygen therapy equipment, and inhaler technology developers. Medical directors of homecare respiratory service providers, procurement leads from tertiary care hospitals and pulmonary clinics, board-certified pulmonologists, respiratory therapists, critical care specialists, and hospital pharmacy directors comprised demand-side sources. Primary research has confirmed the timelines for the biologics pipeline for COPD, validated market segmentation between chronic bronchitis and emphysema subtypes, and gathered insights on the clinical adoption of triple therapy combinations, pricing strategies for maintenance medications, reimbursement dynamics for long-term oxygen therapy (LTOT), and preferred inhaler device preferences (MDI vs. DPI vs. SMIs).

Primary Respondent Breakdown:

• By Designation: C-level Primaries (28%), Director Level (33%), Others (39%)

• By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping and patient volume analysis. The methodology included:

• Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in respiratory pharmaceuticals and oxygen delivery devices

• Product mapping across bronchodilator classes (Short-Acting Beta2-Agonists, Long-Acting Beta2-Agonists, Long-Acting Muscarinic Antagonists), anti-inflammatory drugs (inhaled/oral corticosteroids, phosphodiesterase-4 inhibitors), fixed-dose combination therapies (LAMA/LABA, ICS/LABA), oxygen therapy systems (portable oxygen concentrators, liquid oxygen), and surgical interventions (lung volume reduction, bullectomy)

• Analysis of reported and modeled annual revenues specific to COPD therapeutic portfolios and respiratory device divisions

• Coverage of manufacturers representing 72-78% of global market share in 2024

• Extrapolation using bottom-up (diagnosed prevalent patient population × treatment costs × therapy adherence rates by country) and top-down (manufacturer revenue validation and prescription volume data) approaches to derive segment-specific valuations for medication classes versus oxygen therapy versus surgical interventions

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















