Markt für Kohlenstoffmanagementsysteme (2025 - 2035)

Marktforschungsbericht für Kohlenstoffmanagementsysteme nach Komponente (Software, Dienste, Hardware und Sensoren), nach Bereitstellungsmodus (cloudbasiert, vor Ort), nach Unternehmensgröße (Großunternehmen, kleine und mittlere Unternehmen), nach Endbenutzer (Energie und Versorgung, Fertigung, Transport und Logistik, IT und Telekommunikation, BFSI, andere (Immobilien, Gesundheitswesen, Bildung)) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose für 2035
ID: MRFR/EnP/28527-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Carbon Management System Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)12.5%
2025 Market SizeUSD 12.4 Billion
2035 Market SizeUSD 40.3 Billion
Key Players
Persefoni
Watershed
SAP
Sphera
Salesforce
IBM
Opportunities
  • SME-Focused Carbon Management Platforms
  • Carbon Credit and Offset Marketplace Integration
  • Emerging-Market Regulatory Onboarding

Carbon Management System Market Summary

Der globale Markt für CO2-Managementsysteme erreichte im Jahr 2025 ein geschätztes Volumen von 12,4 Milliarden US-Dollar und soll von 14,0 Milliarden US-Dollar im Jahr 2026 auf 40,3 Milliarden US-Dollar im Jahr 2035 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate von 12,5 % im Zeitraum 2026–2035. Zwei konvergierende Kräfte treiben diesen Weg voran: die Corporate Sustainability Reporting Directive (CSRD) der EU, die ab 2025 eine geprüfte Offenlegung von Emissionen für rund 50.000 Unternehmen vorschreibt[1]und die im März 2024 fertiggestellten Klima-Offenlegungsregeln der US-Börsenaufsicht SEC, die von Registranten verlangen, Scope-1- und Scope-2-Emissionen zu melden[2]. Durch regulatorische Fristen ist das CO2-Management von einer freiwilligen Übung zu einer Pflicht zur Einhaltung von Vorschriften geworden und hat die Beschaffungszyklen von Unternehmen weltweit verändert.

Die bisherige, auf Tabellenkalkulationen basierende Emissionsverfolgung weicht schnell Cloud-nativen Plattformen, die Betriebsdaten in Echtzeit erfassen, Emissionsfaktoren automatisch anwenden und revisionssichere Treibhausgasinventare erstellen. Über 3,8 Milliarden US-Dollar an Risiko- und Wachstumskapital flossen in die KlimatechnologieSoftwareUnternehmen im Zeitraum 2023–2024, wobei CO2-Bilanzierungsplattformen den größten Anteil dieses Finanzierungspools einnehmen[3]. Große ERP-Anbieter – SAP, Oracle und Microsoft – haben in dieser Zeit CO2-Module direkt in ihre Suiten eingebettet, was signalisiert, dass das Emissionsmanagement kein Nischen-Add-on mehr, sondern eine Kernfunktion des Unternehmens ist.

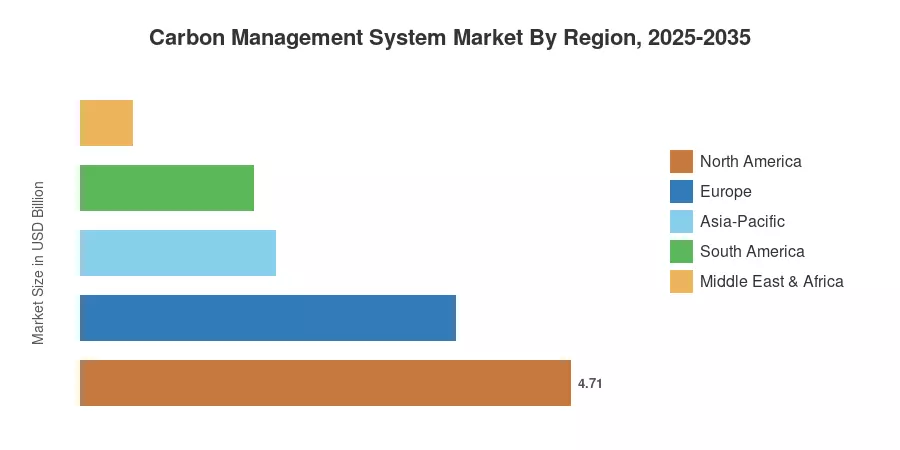
Nordamerika verfügt über etwa 38 % des Marktes für CO2-Managementsysteme, was auf eine dichte Konzentration von multinationalen Konzernen zurückzuführen ist, die sich frühzeitig für die Einführung dieses Systems einsetzten, sowie auf das kalifornische Emissionshandelssystem[4]. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wächst mit einer jährlichen Wachstumsrate von rund 15,1 %, da Chinas nationales Emissionshandelssystem und Indiens neu entstehender Emissionsgutschriftsmechanismus Millionen von Industrieanlagen in formelle Berichtssysteme einbinden[5]. Europa hält mit rund 29 % den zweitgrößten Anteil, verankert durch die Zeitpläne für die Durchsetzung des EU-ETS und des CBAM. Da sich der regulatorische Geltungsbereich erweitert und freiwillige Verpflichtungen zu rechtlichen Verpflichtungen werden, ist der Markt für CO2-Managementsysteme auf ein nachhaltiges zweistelliges Wachstum bis 2035 vorbereitet.


Wichtige Erkenntnisse aus dem Bericht

• Nach Komponente

  • Softwareplattformen dominieren den Markt für Kohlenstoffmanagementsysteme und machen im Jahr 2025 etwa 58 % des Gesamtumsatzes aus – was die Nachfrage der Unternehmen nach automatisierten Datenerfassungs-, Analyse- und regulatorischen Berichtsmodulen widerspiegelt.
  • Professionelle und verwaltete Dienste wachsen mit einer jährlichen Wachstumsrate von rund 14,3 %, da Unternehmen Unterstützung bei der Implementierung, Unterstützung bei der Verifizierung und fortlaufende Beratung benötigen.

• Nach Endbenutzer

  • Energie- und Versorgungsunternehmen stellen mit einem Wert von etwa 3,1 Milliarden US-Dollar im Jahr 2025 den größten vertikalen Endverbraucher im Markt für CO2-Managementsysteme dar.
  • Das verarbeitende Gewerbe ist die zweitgrößte Branche und wächst mit einer jährlichen Wachstumsrate von nahezu 13,8 %, da die Offenlegungspflichten in der Lieferkette zunehmen.

• Nach Region

  • Nordamerika führt den Markt für CO2-Managementsysteme mit einem Anteil von 38 % an, angetrieben durch die Berichtspflichten der SEC und der EPA.
  • Prognosen zufolge wird der asiatisch-pazifische Raum bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 15,1 % wachsen und damit die schnellste aller Regionen sein.
  • Auf Europa entfallen etwa 29 % der weltweiten Ausgaben, was auf die Einhaltung von CSRD und CBAM zurückzuführen ist.


Marktgröße und Prognose für Kohlenstoffmanagementsysteme (2021–2035)

Die Schätzungen von Market Research Future basieren auf einer triangulierten Methodik, die eine Bottom-up-Umsatzanalyse der Anbieter, eine makroökonomische Top-down-Modellierung, die an den Zeitplänen für die Einführung globaler Regulierungsmaßnahmen verankert ist, und Primärinterviews mit über 120 Unternehmenskäufern, Technologieanbietern und Regulierungsbehörden in 18 Ländern kombiniert. Historische Zahlen (2021–2024) basieren auf geprüften Anbieterangaben und verifizierten öffentlichen Unterlagen; Die prognostizierten Werte (2026–2035) basieren auf szenariogewichteten Wachstumsmodellen, die anhand von Zeitplänen für die Umsetzung politischer Maßnahmen kalibriert sind.
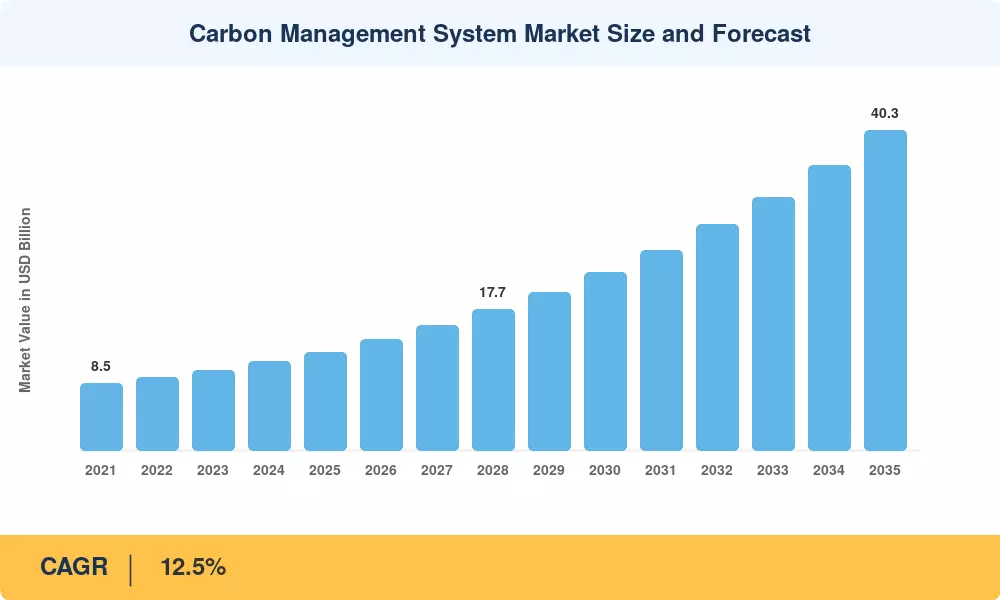
Carbon Management System Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Obligatorische Vorschriften zur Offenlegung von Emissionen +3,2 % Global Kurzfristig (≤2 Jahre)
EU CBAM und CO2-Grenzpreisgestaltung +2,1 % Europa, Handelspartner Mittelfristig (2–4 Jahre)
Scope 3 / Berichtspflichten zur Wertschöpfungskette +2,0 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
ERP-eingebettete Carbon-Module von großen Anbietern +1,5 % Global Kurzfristig (≤2 Jahre)
Emissionsoptimierung durch KI und maschinelles Lernen +1,3 % Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Nationaler ETS-Ausbau (China, Indien, Brasilien) +1,4 % Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
ESG-Investorendruck undGrüne FinanzierungMandate +1,0 % Global Kurzfristig (≤2 Jahre)


Obligatorische Emissionsoffenlegungsvorschriften

Der stärkste Einzeltreiber des Marktes für Kohlenstoffmanagementsysteme ist die globale Wende von der freiwilligen zur obligatorischen Emissionsberichterstattung. Das CSRD der EU verlangt von etwa 50.000 Unternehmen, ab dem Geschäftsjahr 2025 geprüfte Nachhaltigkeitsberichte vorzulegen, wobei Scope 1, 2 und wesentliche Scope 3-Emissionen die Kerndatenpunkte sind[1]. Die im März 2024 verabschiedete Klima-Offenlegungsregel der US-Börsenaufsichtsbehörde Securities and Exchange Commission schreibt vor, dass börsennotierte Registranten Treibhausgasemissionen und klimabezogene finanzielle Risiken in jährlichen Einreichungen offenlegen[2]. Der kalifornische SB 253 geht noch einen Schritt weiter und erweitert die Berichtspflichten auf private Unternehmen mit einem Umsatz von mehr als 1 Milliarde US-Dollar. Diese sich überschneidenden Mandate führen zu einem dringenden Beschaffungszyklus: Unternehmen, die ihre Emissionen früher informell verfolgten, benötigen nun überprüfbare, softwaregesteuerte Systeme, die in der Lage sind, mehrere regulatorische Rahmenbedingungen gleichzeitig zu erfüllen.

EU CBAM und CO2-Grenzpreisgestaltung

Der Carbon Border Adjustment Mechanism (CBAM) beginnt seine Übergangsphase im Oktober 2023 und wird im Jahr 2026 finanziell vollständig umgesetzt, sodass Importeure von Stahl,Zement, Aluminium, Düngemittel, Wasserstoff und Energie, um CBAM-Zertifikate zu kaufen, die eingebetteten Kohlenstoff berücksichtigen[7]. Dieser Mechanismus zwingt Nicht-EU-Unternehmen und ihre Handelspartner dazu, eine detaillierte CO2-Bilanzierung auf Produktebene durchzuführen, was zu einer Nachfrage nach dem Markt für CO2-Managementsysteme außerhalb Europas führt. Nach Angaben der Weltbank[13]Mehr als 40 Regierungen haben CO2-Bepreisungssysteme eingeführt oder sind dabei, diese einzuführen, die fast 23 % der weltweiten Emissionen abdecken.


Scope-3- und Wertschöpfungsketten-Berichtspflichten

Scope-3-Emissionen, also die Emissionen, die in der vor- und nachgelagerten Wertschöpfungskette eines Unternehmens entstehen, machen oft 70–90 % des gesamten CO2-Fußabdrucks eines Unternehmens aus, sind aber am schwierigsten zu messen[8]. Regulierungsbehörden und freiwillige Rahmenwerke, darunter der IFRS S2 des ISSB, verlangen eine vollständige Offenlegung der Wertschöpfungskette; Daher müssen Unternehmen die CO2-Überwachung über ihre betrieblichen Grenzen hinaus ausweiten. Dieser Bedarf treibt die Nachfrage nach kollaborativen Datenaustauschplattformen, Lieferanten-Onboarding-Modulen und ausgabenbasierten Emissionsschätzungen voranMotoren– allesamt die Hauptkompetenzen auf dem Markt für Kohlenstoffmanagementsysteme.


ERP-eingebettete Carbon-Module

Green Ledger von SAP, ESG Reporting Cloud von Oracle und Microsoft Sustainability Manager stellen einen strategischen Wandel dar, da große Anbieter von Enterprise Resource Planning die CO2-Bilanzierung nun als natives Modul und nicht als Ergänzung eines Drittanbieters betrachten[10]. Diese Schnittstelle verringert die Hürden bei der Einführung für die geschätzten über 400.000 Unternehmen, die weltweit ERP-Suiten einsetzen. Der Markt für CO2-Managementsysteme wird durch ERP-integrierte Technologien, die Emissionsdaten aus bestehenden Beschaffungssystemen beziehen, positiv beeinflusst.Logistikund Finanzworkflows, ohne dass eigenständige Datenpipelines erforderlich sind.


Analyse der Auswirkungen von Beschränkungen

Bei den nachstehenden Auswirkungen der Beschränkungen handelt es sich um Richtungsschätzungen, die Gegenwind für das Marktwachstum darstellen. Sie sollten nicht direkt von der Schlagzeilen-CAGR abgezogen werden.

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Datenqualität und Emissionsfaktorfragmentierung –1,4 % Global Kurzfristig (≤2 Jahre)
Regulierungsfragmentierung zwischen den Gerichtsbarkeiten –1,1 % Global Mittelfristig (2–4 Jahre)
Hoher Implementierungsaufwand für KMU –0,9 % Schwellenländer, Europa Kurzfristig (≤2 Jahre)
Mangel an qualifizierten Nachhaltigkeits-/Kohlenstoffanalysten –0,7 % Global Mittelfristig (2–4 Jahre)
Greenwashing-Skepsis und Prüfungshaftungsrisiko –0,5 % Nordamerika, Europa Langfristig (≥4 Jahre)


Datenqualität und Emissionsfaktorfragmentierung

Die größte dauerhafte Herausforderung für das Wachstum des Marktes für Kohlenstoffmanagementsysteme sind die schlechten zugrunde liegenden Emissionsdaten. Aktivitätsdaten – Energieverbrauchsaufzeichnungen, Transportprotokolle, Lieferantenrechnungen – liegen typischerweise in inkonsistenten Formaten vor, mit Lücken und Latenzzeiten, die die Genauigkeit der Berechnungen beeinträchtigen. Die Emissionsfaktoren variieren für jede Datenbank, wobei EPA, DEFRA, ecoinvent und IPCC verschiedene Umrechnungskoeffizienten für dieselben Aktivitäten veröffentlichen und ihre Integration in eine Plattform zu einer höheren Komplexität bei der Technik und Prüfung führt[14]. Bis standardisierte, maschinenlesbare Datenprotokolle branchenweit verfügbar sind, wird die Systemkorrektheit weiterhin ein Käuferproblem bleiben.


Regulierungsfragmentierung zwischen den Gerichtsbarkeiten

Die Nachfrage wird durch die Zunahme der Offenlegungsstandards angetrieben. Das Fehlen einer Harmonisierung zwischen den Frameworks – CSRD, SEC, ISSB, California SB 253, Singapurs MAS-Anforderungen – führt dazu, dass Anbieter verschiedene Compliance-Vorlagen und Mapping-Ebenen verwalten müssen[15]. Multinationale Einkäufer sind gezwungen, regionalspezifische Berichte auf einer einzigen Plattform zu integrieren, was die Implementierungszeiten und -kosten erhöht. Diese Fragmentierung wird den Markt für CO2-Managementsysteme weiterhin beeinträchtigen, bis globale Basisstandards, wie die vom ISSB empfohlenen, eine breitere gesetzgeberische Umsetzung erfahren.


Hohe Implementierungskosten für KMU

Für CO2-Management-Plattformen der Enterprise-Klasse fallen jährliche Lizenzgebühren an, die je nach Umfang, Benutzerplätzen und Modulkonfiguration zwischen 50.000 und über 500.000 US-Dollar liegen[16]. Kleine und mittlere Unternehmen – von denen viele mit Scope-3-Datenanfragen größerer Kunden konfrontiert sind – verfügen häufig weder über das Budget noch über das interne Fachwissen, um diese Systeme effektiv einzusetzen. Während Freemium-Stufen und auf KMU ausgerichtete Lösungen entstehen, bleiben die Kosten in Entwicklungsländern und bei kleineren Teilnehmern der Lieferkette weiterhin ein bedeutendes Wachstumshemmnis.


Carbon Management System Market Opportunities

KMU-fokussierte CO2-Management-Plattformen

Mehr als 90 % der weltweiten Unternehmen gelten als kleine oder mittlere Unternehmen, und viele werden jetzt mit Offenlegungsanfragen in der Lieferkette von größeren Kunden konfrontiert, die Scope-3-Auflagen unterliegen. Anbieter, die ein vereinfachtes, kostengünstiges Onboarding anbieten – vorkonfigurierte Emissionsfaktoren, API-basierte Datenerfassung aus gängigen Buchhaltungstools und gestaffelte Preise unter 10.000 USD pro Jahr – können ein großes unterversorgtes Segment des Marktes für Kohlenstoffmanagementsysteme erschließen. Dies stellt eine der größten Lücken zwischen der adressierbaren Nachfrage und der aktuellen Anbieterabdeckung dar.

Integration von Emissionsgutschriften und Kompensationsmärkten

Da Compliance und freiwillige CO2-Märkte zunehmen, schätzt die Weltbank, dass die weltweiten CO2-Markteinnahmen bis 2024 100 Milliarden US-Dollar überschreiten werden[13]– Plattformen, die Emissionsmessung mit integrierter Kreditbeschaffung, Ruhestandsverfolgung und Prüfprotokollen kombinieren, werden eine Premium-Positionierung erreichen. Käufer suchen zunehmend nach Komplettlösungen, die den CO2-Fußabdruck mit dem CO2-Ausgleich verbinden, die Anbietervielfalt reduzieren und die Prüfungsbereitschaft verbessern.

Regulatorisches Onboarding für Schwellenländer

Indiens geplantes Emissionsgutschrift-Handelssystem, Brasiliens regulierte CO2-Marktgesetzgebung und Südostasiens wachsende ESG-Offenlegungspflichten werden Millionen von Industrie- und Handelsunternehmen zum ersten Mal in die formelle CO2-Berichterstattung einbeziehen[5]. Die Marktchancen für Kohlenstoffmanagementsysteme in diesen Regionen sind erheblich, insbesondere für Anbieter, die bereit sind, Plattformen zu lokalisieren – indem sie regionale Sprachen, lokale Emissionsfaktorbibliotheken und länderspezifische Compliance-Vorlagen unterstützen.

KI-gestützte prädiktive Dekarbonisierung

Anhand von Betriebsdaten trainierte maschinelle Lernmodelle können gezielte Maßnahmen zur Emissionsreduzierung empfehlen – die Optimierung von Energiebeschaffungsplänen, die Identifizierung von Prozesseffizienzgewinnen und die Simulation von Dekarbonisierungspfaden anhand von Kostenbeschränkungen[11]. Diese Fähigkeit entwickelt den Markt für Kohlenstoffmanagementsysteme von einer rückwärtsgerichteten Buchhaltung zu einer zukunftsorientierten strategischen Entscheidungsunterstützung weiter und erhöht die Plattformstabilität und den durchschnittlichen Umsatz pro Konto.

Datenmonetarisierungs- und Benchmarking-Dienste

Aggregierte, anonymisierte CO2-Leistungsdaten über Branchen und Regionen hinweg schaffen eine neue Einnahmequelle für Plattformanbieter. Benchmarking-Indizes, sektorspezifische Dekarbonisierungs-Scorecards und Lieferketten-Risikobewertungen können an Finanzinstitute, Versicherer und Regulierungsbehörden lizenziert werden – wodurch die CO2-Management-Plattform von einer Kostenstelle in einen Datenwert umgewandelt wird.


Carbon Management System Market Future Outlook

KI-gesteuerte autonome CO2-Bilanzierung

Bis Anfang der 2030er Jahre wird sich der Markt für CO2-Managementsysteme von menschlich konfigurierten Emissionsberechnungen auf KI-autonome Abrechnungssysteme verlagern. Modelle für maschinelles Lernen erfassen Unternehmensressourcendaten in Echtzeit – Energiezähler, Logistiktelemetrie, Beschaffungsaufzeichnungen – und erstellen kontinuierliche, revisionssichere Emissionsinventare ohne manuelle Eingriffe. Plattformen, die prädiktive Dekarbonisierungsempfehlungen – nicht nur Messungen – einbetten, werden Premium-Preise erzielen.

Plattformkonsolidierung und Ökosystemökonomie

Die aktuelle Landschaft mit mehr als 200 Anbietern punktueller Lösungen ist nicht nachhaltig. Bis 2028–2030 wird der Markt für Kohlenstoffmanagementsysteme rund 15–20 Plattform-Ökosysteme konsolidieren, die Emissionsmessung, behördliche Berichterstattung, Kredithandel, Supply-Chain-Onboarding und Prüfungsabläufe auf Finanzebene kombinieren. Die Verschiebung spiegelt den Konsolidierungsverlauf des ERP-Marktes wider, bei dem die Breite der Leistungsfähigkeit und die Bindung an das Ökosystem die Gewinner bestimmten. Erwarten Sie große M&A-Aktivitäten, da Hyperscaler und ERP-Anbieter erstklassige Kohlenstoffspezialisten erwerben.

Vorgaben zur CO2-Transparenz in der Lieferkette

Bis Ende der 2020er Jahre werden sich die Offenlegungspflichten für Scope 3 von freiwilligen Leitlinien zu strengen Regulierungsvorschriften in allen wichtigen Rechtsordnungen ausweiten. Der ISSB-Standard IFRS S2, der bereits von über 20 Jurisdiktionen übernommen wurde, verlangt die Offenlegung wesentlicher Emissionen in der Wertschöpfungskette[8]. Dadurch wird der Austausch von CO2-Daten von Lieferanten zu einem Standardgeschäftsprozess – ähnlich der elektronischen Rechnungsstellung – und der Markt für CO2-Managementsysteme hin zu interoperablen, unternehmensübergreifenden Datenaustauscharchitekturen vorangetrieben, die branchenübergreifend und geografisch funktionieren.

Kohlenstoffdaten als Finanzinfrastruktur

Die Daten zu Kohlenstoffemissionen konvergieren mit der Finanzberichtsinfrastruktur. Da Zentralbanken Klimarisiken in Stresstest-Rahmenwerke integrieren und kohlenstoffbereinigte Finanzkennzahlen bei institutionellen Anlegern an Bedeutung gewinnen, wird der Markt für Kohlenstoffmanagementsysteme zunehmend Anwendungsfälle im Finanzsektor bedienen: Kohlenstoffprüfung bei Kreditvergabe, Emissionszuordnung auf Portfolioebene und Kohlenstoffbewertung von Sachwerten. Das Network for Greening the Financial System (NGFS), das über 130 Zentralbanken vertritt, hat standardisierte, maschinenlesbare CO2-Daten als Bestandteil der Finanzstabilitätsarchitektur gefordert[12].


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Nordamerika ~38 % Marktanteil (2025) Offenlegung durch die SEC, Cap-and-Trade, ESG-Anforderungen für Unternehmen
Europa ~29 % Marktanteil (2025) CSRD, CBAM, EU-ETS-Erweiterung
Asien-Pazifik CAGR ~15,1 % (2026–2035) Nationale ETS-Einführungen, industrielle Digitalisierung
Südamerika CAGR ~13,4 % (2026–2035) Regulierte Kohlenstoffmarktentwicklung, Agrarsektor
Naher Osten und Afrika ~0,5 Milliarden US-Dollar (2025) Diversifizierung des Energiesektors, COP-gesteuerte Mandate
Gesamt USD 12.4 billion (2025) —

Der Markt für Kohlenstoffmanagementsysteme weist eine ausgeprägte regionale Dynamik auf, die von regulatorischen Zeitplänen, industrieller Zusammensetzung und Reife der digitalen Infrastruktur geprägt ist.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten ~78 % des regionalen Umsatzes SEC-Klimaregel, California SB 253, bundesstaatliche Beschaffungsvorschriften
Kanada CAGR ~12,0 % Bis 2030 soll die CO2-Bepreisung des Bundes bei 170 CAD/Tonne liegen[19]
Mexiko ~0,2 Milliarden US-Dollar (2025) Neue CO2-Steuer und freiwilliges Marktwachstum


Die Vereinigten Staaten stellen den Anker des nordamerikanischen Marktes für Kohlenstoffmanagementsysteme dar, wo die Konvergenz der Offenlegungsvorschriften der SEC, des kalifornischen Emissionshandelssystems und der bundesstaatlichen Standards für saubere Energie zu überlappenden Compliance-Auslösern führt. Bundesbehörden integrieren die CO2-Bilanzierung auch in das öffentliche Beschaffungswesen – die Executive Order 14057 verlangt von der Lieferkette des Bundes, bis 2050 Netto-Null-Emissionen zu erreichen, was Tausende von Bundesauftragnehmern dazu drängt, überprüfbare CO2-Management-Plattformen einzuführen[20]. Kanadas steigender CO2-Preis, der laut Gesetz bis 2030 170 CAD pro Tonne erreichen soll, verstärkt die Akzeptanz von Unternehmen in den Rohstoff- und Schwerindustriesektoren[19].

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland ~24 % des europäischen Umsatzes Industrielle Dekarbonisierung, Ausrichtung der Energiewendepolitik
Vereinigtes Königreich CAGR ~12,8 % TCFD-konforme Berichterstattung, UK ETS
Frankreich ~0,8 Milliarden US-Dollar (2025) Frühzeitige CSRD-Annahme, Loi Climat-Vorschriften
Restliches Europa ~35 % des europäischen Umsatzes Nachhaltigkeitsführerschaft in den nordischen Ländern, Ausweitung des EU-ETS


Der europäische Markt für Kohlenstoffmanagementsysteme ist von der weltweit fortschrittlichsten Regulierungsarchitektur geprägt. Allein die CSRD schafft eine Compliance-Verpflichtung für Zehntausende Unternehmen, geprüfte Emissionsdaten gemäß den European Sustainability Reporting Standards (ESRS) zu melden.[1]. Die vollständige finanzielle Durchsetzung des CBAM ab 2026 weitet die Berichtslast auf Importeure und ihre ausländischen Lieferanten aus und erzeugt eine grenzüberschreitende Nachfrage nach interoperablen CO2-Bilanzierungsplattformen[7]. Deutschlands industrielle Basis –Stahl, Chemie, Automobil – macht ihn zum größten nationalen Einzelmarkt in Europa.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China ~36 % des APAC-Umsatzes Nationales ETS für den Energiesektor, erweitert auf Zement und Aluminium
Japan CAGR ~14,5 % GX-Strategie (Green Transformation), Cap-and-Trade in Tokio
Indien CAGR ~17,2 % Emissionshandelssystem für Emissionszertifikate in Entwicklung
Südkorea ~0,4 Milliarden US-Dollar (2025) K-ETS-Meldepflicht
Rest der Asien-Pazifik-Region ~18 % des APAC-Umsatzes ESG-Offenlegungsrahmen der ASEAN


Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Markt für CO2-Managementsysteme, angetrieben durch Chinas nationales Emissionshandelssystem – gemessen am abgedeckten Volumen bereits das größte der Welt – und Indiens geplantes Carbon Credit Trading Scheme[5]. Japans GX-Strategie stellte 20 Billionen JPY (ca. 150 Milliarden US-Dollar) in grünen Übergangsanleihen bereit, wobei die CO2-Bilanzierungsinfrastruktur zweckgebundene Mittelzuweisungen erhielt[21]. Die Produktionsdichte der Region und die Exportorientierung auf CBAM-regulierte Märkte führen zu einer steigenden Nachfrage nach CO2-Tracking auf Produktebene.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien ~62 % des regionalen Umsatzes Gesetzentwurf zum regulierten Kohlenstoffmarkt (PL 182/2024), Agrarsektor
Rest von Südamerika CAGR ~12,8 % ESG-Anforderungen im Bergbausektor, freiwillige Märkte


Brasiliens gesetzgeberische Fortschritte auf dem Weg zu einem regulierten Kohlenstoffmarkt – der Senat verabschiedete den Rahmenentwurf Ende 2024 – positionieren das Land als Südamerikas wichtigsten Wachstumsmotor für den Markt für Kohlenstoffmanagementsysteme[22]. Die Agrar- und Landnutzungssektoren, die für fast die Hälfte der Emissionen Brasiliens verantwortlich sind, stellen einen besonderen Nachfragevektor dar, der spezielle Module zur Überwachung des Kohlenstoffbestands und der Entwaldung erfordert, die normalerweise nicht in Plattformen für industrielle Emittenten zu finden sind.

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Arabische Emirate ~38 % des MEA-Umsatzes COP28-Verpflichtungen, Netto-Null-Strategie 2050
Saudi-Arabien CAGR ~14,8 % Vision 2030 Kreislaufkohlenstoffwirtschaft, CCUS-Investition
Rest von MEA ~0,2 Milliarden US-Dollar (2025) Südafrikas Kohlenstoffsteuer, afrikanische Kohlenstoffmarktinitiative


Die Ausrichtung der COP28 in den Vereinigten Arabischen Emiraten und die anschließende Netto-Null-Strategie bis 2050 beschleunigten die institutionelle Nachfrage nach CO2-Managementsystemen im gesamten Golf-Kooperationsrat. Saudi-Arabiens Rahmenwerk für eine zirkuläre Kohlenstoffwirtschaft, das durch geplante Energiewendeinvestitionen in Höhe von über 180 Milliarden US-Dollar unterstützt wird, schafft Nachfrage nach einer integrierten Emissionsverfolgung in den Bereichen Öl und Gas, Petrochemie und neu entstehende IndustrienWasserstoffProduktionsanlagen[23]. Afrikas neu entstehende, aber wachsende Märkte für Emissionszertifikate – die African Carbon Markets Initiative strebt bis 2030 jährlich 300 Millionen Zertifikate an – stellen eine langfristige Chance dar[24].


Carbon Management System Market By Region, 2025-2035

Carbon Management System Market Segmentation

Nach Komponente

Segment Schlüsselmetrik Primärer Nachfragetreiber
Software ~58 % Marktanteil (2025) Automatisierte Datenerfassung, regulatorisches Reporting
Dienstleistungen CAGR ~14,3 % Implementierung, Verifizierung, Beratung
Hardware und Sensoren ~1,1 Milliarden US-Dollar (2025) IoT-gestützte Emissionsüberwachung


Softwareplattformen bilden den Kern des Marktes für Kohlenstoffmanagementsysteme und umfassen Datenerfassungs-Engines, Emissionsfaktorbibliotheken, Analyse-Dashboards und Multi-Framework-Module für die behördliche Berichterstattung. Der Übergang von der tabellenbasierten Nachverfolgung zu Cloud-nativen Lösungen ist bei großen Unternehmen bereits in vollem Gange, auch wenn die Akzeptanz im Mittelstand noch hinterherhinkt. Die Dominanz des Softwaresegments spiegelt die hohen wiederkehrenden Umsatzmerkmale von SaaS-Lizenzmodellen wider.

Dienstleistungen – von der Implementierungsberatung über die Unterstützung bei der Verifizierung durch Dritte bis hin zur verwalteten CO2-Bilanzierung – stellen das am schnellsten wachsende Komponentensegment dar. Da die regulatorische Komplexität zunimmt und der Fachkräftemangel anhält, lagern Unternehmen die Konfiguration, Datenvalidierung und Prüfungsvorbereitung zunehmend an spezialisierte Beratungsunternehmen und professionelle Dienstleistungsteams von Anbietern aus.

Nach Bereitstellungsmodus

Segment Schlüsselmetrik Primärer Nachfragetreiber
Cloudbasiert CAGR ~13,6 % Skalierbarkeit, Zusammenarbeit in Echtzeit, geringere Vorabkosten
Vor Ort ~32 % Marktanteil (2025) Datensouveränität, regulierte Branchen


Der Cloud-Einsatz dominiert den Markt für CO2-Managementsysteme für neue Implementierungen und bietet mandantenfähige Skalierbarkeit, automatische Aktualisierungen von Regulierungsvorlagen und niedrigere Gesamtbetriebskosten. In stark regulierten Branchen – Finanzdienstleistungen, Verteidigung und Regierungsbehörden –, in denen Datenspeicherung und Cybersicherheitsanforderungen die Cloud-Einführung einschränken, hat die Bereitstellung vor Ort nach wie vor einen bedeutenden Anteil. Die Kluft wird sich bis 2035 vergrößern, da Cloud-Sicherheitszertifizierungen (FedRAMP, ISO 27001, SOC 2) die verbleibenden Einwände der Käufer verringern.

Nach Unternehmensgröße

Segment Schlüsselmetrik Primärer Nachfragetreiber
Große Unternehmen ~71 % Marktanteil (2025) Compliance-Vorgaben, Komplexität mehrerer Einheiten
Kleine und mittlere Unternehmen CAGR ~15,8 % Anfragen zur Offenlegung der Lieferkette, erschwingliche SaaS-Stufen


Der Großteil des Umsatzes auf dem Markt für CO2-Managementsysteme entfällt derzeit auf große Unternehmen, was auf Compliance-Verpflichtungen in mehreren Gerichtsbarkeiten und die Notwendigkeit zurückzuführen ist, Emissionsdaten über Dutzende oder Hunderte von Betriebseinheiten hinweg zu konsolidieren. KMU sind jedoch das mit Abstand am schnellsten wachsende Segment. Scope-3-Auflagen, die Großabnehmern auferlegt werden, übertragen die Berichtspflichten auf ihre KMU-Lieferanten und erzeugen so eine Nachfragewelle, die erschwingliche, vereinfachte Plattformen allmählich zu erfassen beginnen.

Vom Endbenutzer

Segment Schlüsselmetrik Primärer Nachfragetreiber
Energie und Versorgung ~3,1 Milliarden US-Dollar (2025) ETS-Konformität, Dekarbonisierung des Energiesektors
Herstellung CAGR ~13,8 % Supply-Chain-Reporting, CBAM
Transport und Logistik ~12 % Marktanteil (2025) Verfolgung der Flottenemissionen, Abrechnung der Verkehrsverlagerung
IT & Telekommunikation CAGR ~14,1 % Emissionen von Rechenzentren, Scope-2-Berichterstattung
BFSI ~8 % Marktanteil (2025) Portfolioemissionen, Green-Finance-Mandate
Andere ~1,0 Milliarden US-Dollar (2025) Immobilien, Gesundheitswesen, Bildung


Energie- und Versorgungsunternehmen stellen die größte Branche im Markt für CO2-Managementsysteme dar, eine Position, die durch jahrzehntelange Emissionsberichterstattung im Rahmen von Emissionshandelssystemen und die direkte Abhängigkeit des Sektors von CO2-Preismechanismen verankert ist. Stromerzeuger, Öl- und Gasproduzenten und Versorgungsunternehmen sind mit den unmittelbarsten regulatorischen Fristen und den höchsten Emissionsmengen pro Unternehmen konfrontiert, was ein robustes Kohlenstoffmanagement zu einer zentralen betrieblichen Anforderung macht.

Die Fertigung ist die am schnellsten wachsende Endverbraucherbranche, da die CBAM-Durchsetzung und die Lieferkettentransparenzvorschriften Industrieunternehmen dazu zwingen, den im Produkt enthaltenen Kohlenstoff zu messen, zu melden und zu reduzieren. Automobil-, Chemie- und Baustoffhersteller investieren stark in die CO2-Nachverfolgung im gesamten Produktlebenszyklus – von der Rohstoffbeschaffung über die Produktion bis zum Vertrieb –, um den Marktzugang aufrechtzuerhalten und die Beschaffungsrichtlinien der Käufer einzuhalten.


Wettbewerbs-Benchmarking

Der Markt für Kohlenstoffmanagementsysteme ist mäßig fragmentiert, mit einem geschätzten Herfindahl-Hirschman-Index (HHI) unter 800 und einem kombinierten Umsatzanteil der Top-5 von etwa 28–32 %. Die Landschaft umfasst spezialisierte reine CO2-Management-Unternehmen, diversifizierte ESG-Softwareanbieter und große ERP-/Cloud-Plattformen mit eingebetteten Nachhaltigkeitsmodulen. Der Wettbewerb verschärft sich, da etablierte ERP-Anbieter ihre nativen Fähigkeiten erweitern und risikokapitalfinanzierte Startups schnell wachsen.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Wichtige Angebote für den Markt für Kohlenstoffmanagementsysteme Strategische Positionierung
Persefoni ~5–8 % KI-gestützte CO2-Bilanzierung, CSRD/SEC-Berichterstattung Marktführer bei reinen CO2-Management-Plattformen
Wasserscheide ~4–7 % CO2-Messung für Unternehmen, Dekarbonisierungsplanung Wachstumsstarkes, durch VC unterstütztes Pure-Play
SAP (Grünes Hauptbuch) ~5–8 % ERP-eingebettete CO2-Bilanzierung, Verfolgung der Wertschöpfungskette Bestehendes ERP mit nativer Nachhaltigkeitssuite
Kugel ~3–5 % Ökobilanz, CO2-Fußabdruck von Produkten Umfassende LCA-Expertise, industrieller Fokus
Salesforce (Net Zero Cloud) ~3–5 % CRM-integrierte Emissionsverfolgung, Lieferantenmanagement Ökosystemintegration, großer Kundenstamm
IBM (Envizi) ~3–5 % ESG-Datenmanagement, Anlagenemissionen, Versorgungsanalysen UnternehmensdatenmanagementErbe
Emitwise ~2–4 % Scope-3-Messung, CO2-Intelligenz in der Lieferkette Spezialisierung auf die Lieferkette
Plan A ~2–3 % Automatisierte CO2-Bilanzierung, CSRD-Konformität Europäischer Regulierungsschwerpunkt
Microsoft (Nachhaltigkeitsmanager) ~3–5 % Azure-integrierte CO2-Tracking- und Supply-Chain-Module Cloud-Ökosystem, Dynamics 365-Integration
Fegen ~2–3 % Multi-Entity-Kohlenstoffmanagement, kollaborative Plattform Fokus auf den europäischen Unternehmensmarkt


Aktuelle Nachrichten und Entwicklungen

  • Persefoni (März 2025): Sicherung einer Serie-C-Verlängerungsfinanzierungsrunde in Höhe von 23 Millionen US-Dollar von EliteKlimatechInvestoren können den automatisierten CO2-Abgleich mit künstlicher Intelligenz verbessern und einen positiven Unternehmens-Cashflow erreichen.
  • Europäische Kommission (Februar 2025): Vorschlag des Omnibus-I-Vereinfachungspakets, mit dem die Reibungsverluste bei der Berichterstattung durch die Beseitigung von über 60 % der obligatorischen Datenpunkte im Rahmen der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen rationalisiert werden sollen.


  • Microsoft(Oktober 2024): Sustainability Manager wurde um KI-gestützte Scope-3-Lieferanteneinbindungsworkflows erweitert, die es Unternehmen ermöglichen, automatisierte Datenerfassungsanfragen an Lieferkettenpartner innerhalb von Microsoft 365 zu senden[10].
  • Sweep (April 2022): Beschaffung von 73 Millionen US-Dollar an Investitionskapital der Serie B unter der Leitung von Coatue zur Skalierung seiner unternehmensübergreifenden Datenplattform, die es multinationalen Unternehmen ermöglicht, komplexe Scope-3-Lieferkettenabdrücke abzubilden.


Carbon Management System Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für CO2-Managementsysteme – umfasst Software, Dienstleistungen und Hardware/Sensoren für die Messung, Berichterstattung und Reduzierung von CO2-Emissionen in Unternehmen
Studienzeit 2021–2035
Historische Periode 2021–2024
Basisjahr 2025
Prognosezeitraum 2026–2035
CAGR (2026–2035) 12.5%
Marktgröße (2025) USD 12.4 Billion
Marktgröße (2035) USD 40.3 Billion
Am schnellsten wachsende Region Asien-Pazifik (CAGR ~15,1 %)
Am schnellsten wachsender Endbenutzer Fertigung (CAGR ~13,8 %)
Firmenprofil 10 (Persefoni,Wasserscheide, SAP, Sphera,Salesforce, IBM, Emitwise, Plan A, Microsoft, Sweep)
Bewertungswährung USD (US-Dollar)


FAQs

Wie hoch wird die voraussichtliche Marktbewertung des Carbon Management System Marktes bis 2035 sein?
Der Markt für Carbon Management Systeme wird voraussichtlich bis 2035 einen Wert von 101,92 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des Carbon Management System Marktes im Jahr 2024?
Im Jahr 2024 betrug die Marktbewertung des Carbon Management System Marktes 38,9 USD Milliarden.
Was ist die erwartete CAGR für den Markt für Carbon Management Systeme im Prognosezeitraum 2025 - 2035?
Die erwartete CAGR für den Markt für Carbon Management Systeme im Prognosezeitraum 2025 - 2035 beträgt 9,15 %.
Welche Unternehmen gelten als Schlüsselakteure im Markt für Carbon Management Systeme?
Wichtige Akteure im Markt für Kohlenstoffmanagementsysteme sind Schneider Electric, Siemens, IBM, SAP, Microsoft, Envirosuite, Carbon Trust, Verra und Sustainability Solutions.
Was sind die prognostizierten Werte für das Segment der Kohlenstoffabscheidungstechnologie bis 2035?
Bis 2035 werden die prognostizierten Werte für den Bereich der Kohlenstoffabscheidungstechnologie 20,0 Milliarden USD für die Vorverbrennungsabscheidung, 30,0 Milliarden USD für die Nachverbrennungsabscheidung, 15,0 Milliarden USD für die Oxy-Verbrennungsabscheidung und 36,92 Milliarden USD für die direkte Luftabscheidung betragen.
Wie groß wird die erwartete Marktgröße für geologische Sequestrierung bis 2035 sein?
Die erwartete Marktgröße für geologische Sequestrierung bis 2035 beträgt 38,0 USD Milliarden.
Wie entwickelt sich der Markt für Carbon Management Systeme im Sektor der industriellen Prozesse?
Der Markt für Carbon Management Systeme im Sektor der industriellen Prozesse wird voraussichtlich bis 2035 30,0 USD Milliarden erreichen.
Was sind die prognostizierten Werte für das Segment der Ozeansequestrierung bis 2035?
Die prognostizierten Werte für das Segment der Ozeansequestrierung sollen bis 2035 25,0 USD Milliarden erreichen.
Wie groß wird die erwartete Marktgröße für den Wohn- und Gewerbesektor im Jahr 2035 sein?
Die erwartete Marktgröße für den Wohn- und Gewerbesektor im Jahr 2035 beträgt 26,92 USD Milliarden.
Was deutet der Wachstumstrend des Carbon Management System Marktes für zukünftige Investitionen an?
Der Wachstumstrend des Marktes für Carbon Management Systeme, mit einer prognostizierten CAGR von 9,15 %, zeigt ein günstiges Umfeld für zukünftige Investitionen an.
Autor
Autor Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















