Automotive Vacuumless Braking Markt (2026 - 2035)

Bericht zur Marktgröße, Marktanteils- und Wachstumsanalyse für vakuumlose Bremssysteme für Kraftfahrzeuge nach Fahrzeugtyp (Pkw, Nutzfahrzeuge), nach Elektrofahrzeugtyp (Batterie-Elektrofahrzeug, Plug-in-Hybrid-Elektrofahrzeug, andere Fahrzeuge), nach Vertriebskanal (OEMs, Aftermarket) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenwachstum und Prognose bis 2035
ID: MRFR/AT/32978-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automotive Vacuumless Braking Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.9%
2025 Market SizeUSD 2.80 Billion
2035 Market SizeUSD 4.97 Billion
Key Players
Robert Bosch GmbH
Continental AG
ZF Friedrichshafen AG
Hitachi Astemo
Brembo S.p.A.
ADVICS Co., Ltd.
Opportunities
  • Integrated Brake-by-Wire for Autonomous Mobility Fleets
  • Aftermarket Retrofit and Remanufacturing
  • Emerging-Market Electrification in India and ASEAN

Automotive Vacuumless Braking Market Summary

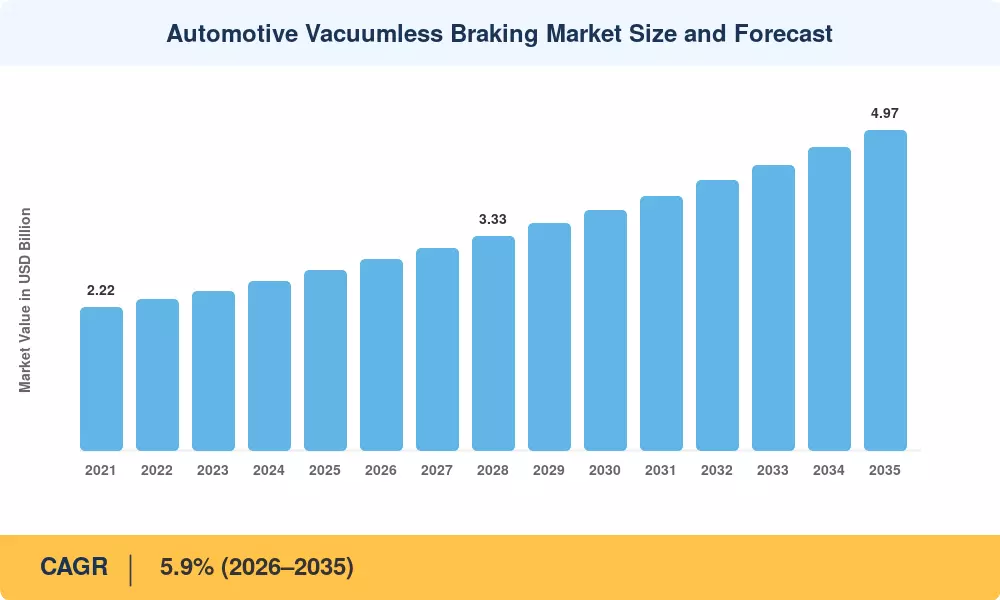
Der Markt für unterdrucklose Autobremsen erreichte im Jahr 2025 einen geschätzten Wert von 2,80 Milliarden US-Dollar und soll von 2,97 Milliarden US-Dollar im Jahr 2026 auf 4,97 Milliarden US-Dollar im Jahr 2035 wachsen, was im Prognosezeitraum eine durchschnittliche jährliche Wachstumsrate von 5,9 % verzeichnen würde. Diese Expansion ist im globalen Trend zur Elektrifizierung von Fahrzeugen verankert – batterieelektrische Fahrzeuge und Plug-in-Hybride machen dies überflüssigMotor-angetriebene Vakuumpumpe, auf die herkömmliche Bremskraftverstärker angewiesen sind, wodurch vakuumlose Lösungen eher zu einer strukturellen Anforderung als zu einem optionalen Upgrade werden. Die strengeren CO₂-Flottenemissionsstandards der Europäischen Union (95 g/km-Ziel) und Chinas Dual-Credit-Politik haben die Zeitpläne für die Einführung dieser Systeme durch OEMs auf allen wichtigen Produktionsplattformen beschleunigt[2].

Herkömmliche vakuumunterstützte Bremskraftverstärker, die der Branche seit über fünf Jahrzehnten dienen, werden durch elektronisch gesteuerte hydraulische und elektromechanische Brake-by-Wire-Architekturen ersetzt. Das integrierte Bremssystem MK C1 von Continental und der iBooster von Bosch stellen die Spitzenreiter dieses Übergangs dar, wobei die kumulierten OEM-Integrationsverträge bis Ende 2024 40 Millionen Einheiten übersteigen[3]. Autohersteller investieren stark, weil diese Systeme einen schnelleren Bremsdruckaufbau, eine nahtlose Integration von regenerativem Bremsen und die Pedalgefühlkalibrierung ermöglichen, die für autonomes Fahren der Stufe 3+ erforderlich ist.

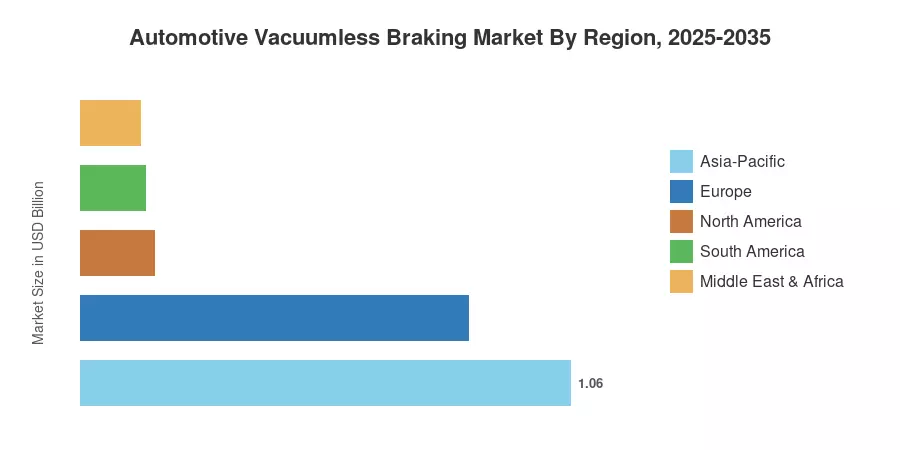
Der asiatisch-pazifische Raum verfügt mit rund 38 % des Umsatzes im Jahr 2025 über den größten Anteil am Markt für unterdrucklose Bremssysteme für Kraftfahrzeuge, angetrieben durch enorme Produktionsmengen von Elektrofahrzeugen in China, Japan und Südkorea. Die Region weist mit etwa 6,8 % bis 2035 auch die schnellste CAGR auf. Europa folgt als zweitgrößte Region mit einem Anteil von etwa 30 %, unterstützt durch strenge Emissionsvorschriften und eine starke Präsenz von Tier-1-Zulieferern. Nordamerika komplettiert die Top Drei mit einem Anteil von etwa 22 %, getragen durch die Steuergutschriften für Elektrofahrzeuge im Rahmen des Inflation Reduction Act und die zunehmende ADAS-Penetration bei leichten Nutzfahrzeugen und SUVs.


Wichtige Erkenntnisse aus dem Bericht

• Nach Fahrzeugtyp

  • Personenkraftwagen machen den dominierenden Anteil am Markt für unterdrucklose Bremssysteme für Kraftfahrzeuge aus und machen im Jahr 2025 etwa 68 % des Umsatzes aus, angetrieben durch den Übergang zum Massenmarkt für Elektrofahrzeuge bei Limousinen, Schrägheckmodellen und Crossovers.
  • Nutzfahrzeugerepräsentieren eine jährliche Wachstumsrate von 7,1 % bis 2035, da Flottenelektrifizierungsprogramme und autonome LKW-Piloten die Einführung von Brake-by-Wire beschleunigen.

• Nach Elektrofahrzeugtyp

  • Batterieelektrische Fahrzeuge (BEVs) sind mit einem geschätzten Anteil von 52 % führend auf dem Markt für vakuumloses Bremsen im Automobilbereich, da diese Plattformen kein Vakuum erzeugen und standardmäßig eine elektrische oder elektrohydraulische Verstärkung benötigen.
  • Plug-in-Hybrid-Elektrofahrzeuge (PHEVs) sind mit einer prognostizierten jährlichen Wachstumsrate von 6,5 % das am schnellsten wachsende EV-Untersegment, was auf die zunehmende PHEV-Produktion in Europa und China zurückzuführen ist.

• Nach Region

  • Der asiatisch-pazifische Raum dominiert den Markt für vakuumlose Bremssysteme für Kraftfahrzeuge mit einem Umsatzanteil von 38 %, angeführt von Chinas Position als weltgrößter Hersteller von Elektrofahrzeugen.
  • Prognosen zufolge wird Nordamerika bis 2035 ein Umsatzvolumen von 1,09 Milliarden US-Dollar erreichen, unterstützt durch die steigende Einführungsrate von Elektrofahrzeugen und Fahrerassistenzsystemen in der gesamten Region.


Marktgröße und Prognose (2021–2035)

Die Dimensionierungsmethodik von Market Research Future trianguliert Bottom-up-OEM-Produktionsdaten, Umsatzangaben von Tier-1-Zulieferern und makroökonomische Top-down-Modelle. Historische Zahlen (2021–2024) basieren auf geprüften Jahresabschlüssen und Handelsdatenbanken; Für das Basisjahr 2025 werden vorläufige Produktions- und Versanddaten verwendet. Prognoseprognosen (2026–2035) verwenden eine durchschnittliche jährliche Wachstumsrate, die aus nachfrageseitigen Treibern, Regulierungsszenarien und Technologieeinführungskurven abgeleitet und anhand vergleichbarer veröffentlichter Benchmarks kalibriert wird.
Automotive Vacuumless Braking Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Globales Produktionswachstum von Elektrofahrzeugen ~28 % Global Kurzfristig (≤2 Jahre)
Entwicklung des autonomen Fahrens (L3/L4) ~22 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
Optimierung des regenerativen Bremsens ~16 % Global Kurzfristig (≤2 Jahre)
Strenge Emissionsvorschriften ~14 % Europa, China Mittelfristig (2–4 Jahre)
Anforderungen an den Fahrzeugleichtbau ~9% Europa, Japan Langfristig (≥4 Jahre)
Elektrifizierung der Nutzfahrzeugflotte ~7 % China, Nordamerika Mittelfristig (2–4 Jahre)
Infrastruktur- und Straßenausbau in Schwellenländern ~4% Indien, ASEAN, MEA Langfristig (≥4 Jahre)


Globales Wachstum der Elektrofahrzeugproduktion

Der einflussreichste Einzeltreiber des Marktes für vakuumlose Bremssysteme im Automobilbereich ist das exponentielle Wachstum der Produktion von Elektrofahrzeugen. Der Global EV Outlook 2024 der IEA meldete über 14 MillionenBatterieElektro- und Plug-in-Hybrid-Verkäufe weltweit im Jahr 2023, ein Anstieg von 35 % im Vergleich zum Vorjahr[2]. Jedes produzierte BEV erfordert eine vakuumlose Bremsarchitektur, da kein Verbrennungsmotor zur Erzeugung eines Vakuums vorhanden ist. Allein in China wurden im Jahr 2023 über 8,1 Millionen NEVs hergestellt, und staatliche Subventionen im Rahmen des Dual-Credit-Programms treiben OEMs immer schneller in Richtung Elektroplattformen.

Entwicklung des autonomen Fahrens

Wenn sich Fahrzeuge der Autonomie der SAE-Stufen 3 und 4 nähern, müssen Bremssysteme eine Ausfallsicherheitsredundanz und Betätigungsgeschwindigkeiten von unter 100 Millisekunden bieten, die vakuumbasierte Systeme nicht zuverlässig bieten können. Die UNECE-Regelung Nr. 157 für automatisierte Spurhaltesysteme, die 2023 in 64 Unterzeichnerstaaten in Kraft tritt, schreibt ausdrücklich elektronisch gesteuertes Bremsen als Voraussetzung für die Typgenehmigung vor[8]. OEMs, darunter Mercedes-Benz und BMW, haben bereits unterdruckloses Bremsen in ihre L3-zertifizierten Serienfahrzeuge integriert und damit einen Demonstrationseffekt in der gesamten Wettbewerbslandschaft erzielt.

Optimierung des regenerativen Bremsens

Unterdrucklose Bremssysteme ermöglichen eine sanftere und effizientere Kombination von Reibung und regenerativem Bremsen – eine Fähigkeit, die die Reichweite von Elektrofahrzeugen direkt erweitert. Studien des Fraunhofer-Instituts gehen davon aus, dass eine optimierte Bremsmischung bei Verzögerungsereignissen in der Stadt bis zu 70 % der kinetischen Energie zurückgewinnen kann, verglichen mit einer Rückgewinnung von etwa 45 % bei Fahrzeugen, die herkömmliche vakuumverstärkte Bremsen gepaart mit anschraubbaren regenerativen Modulen verwenden[3]. Dieser Effizienzgewinn ist ein überzeugendes Verkaufsargument für OEMs, die im Hinblick auf die Reichweite konkurrieren.

Strenge Emissionsvorschriften

Mit der von der EU vorgeschlagenen Euro-7-Verordnung werden erstmals Grenzwerte für Bremspartikelemissionen eingeführt, mit dem Ziel, die PM₁₀-Emissionen aus Bremsstaub bis 2027 um 27 % zu reduzieren[10]. Unterdrucklose Bremsarchitekturen reduzieren durch die Bevorzugung der regenerativen Verzögerung gegenüber der Reibung von Natur aus den Verschleiß der Bremsbeläge und den Partikelausstoß. Dieser regulatorische Druck gibt den Autoherstellern einen doppelten Anreiz: Sie können die CO₂-Flottenziele mit Elektrofahrzeugen erreichen und gleichzeitig durch fortschrittliche Bremstechnologie die Vorschriften zu Nicht-Abgaspartikeln einhalten.


Analyse der Auswirkungen von Beschränkungen

Die nachstehenden Auswirkungsprozentsätze stellen gerichteten Gegenwind dar, der den Wachstumspfad des Marktes für unterdrucklose Bremssysteme für Kraftfahrzeuge dämpft. Sie können nicht linear von der Gesamt-CAGR abgezogen werden.

Zurückhaltung ~% negative Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Hohe Stückkosten im Vergleich zu vakuumunterstützten Systemen ~30 % Schwellenländer Kurzfristig (≤2 Jahre)
Volatilität des Halbleiterangebots ~25 % Global Kurzfristig (≤2 Jahre)
Technikerschulung und Aftermarket-Bereitschaft ~20 % Global Mittelfristig (2–4 Jahre)
Fortdauer der Produktion von Verbrennungsmotorfahrzeugen ~15 % Südamerika, MEA Langfristig (≥4 Jahre)
Cybersicherheitslücken bei Brake-by-Wire ~10 % Europa, Nordamerika Mittelfristig (2–4 Jahre)


Hohe Stückkostenprämie

Die durchschnittlichen Kosten eines vakuumlosen Bremsmoduls bleiben laut Preisbenchmarks von Tier-1-Lieferanten aus dem Jahr 2024 2,5- bis 3-mal höher als die eines herkömmlichen vakuumunterstützten Bremskraftverstärkers[16]. In kostensensiblen Segmenten – insbesondere im EinstiegssegmentPersonenkraftwagenIn Indien, Brasilien und Südostasien führt diese Prämie zu Widerstand bei der Einführung. Während die Kosten durch Skaleneffekte allmählich sinken, wird bei Nicht-Premium-Fahrzeugplattformen bis mindestens 2028 ein erheblicher Preisunterschied bestehen bleiben.

Volatilität des Halbleiterangebots

Vakuumlose Bremssysteme integrieren mehrere Mikrocontroller, Drucksensoren und Leistungselektronik, wodurch sie überproportional anfällig für Halbleiterknappheit sind. Die Chipkrise 2021–2023 führte zu Produktionsverzögerungen bei Continental und Bosch, die die Markteinführungspläne der OEMs um 6–9 Monate verzögerten[17]. Obwohl der Kapazitätsausbau der Fabriken (insbesondere das TSMC-Werk in Arizona und das Samsung-Werk in Taylor, Texas) das Angebot bis 2027 verringern wird, bleibt der Markt für vakuumlose Bremssysteme für die Automobilindustrie anfällig für kurzfristige Engpässe bei Spezialchips für die Automobilindustrie.

Lücken bei der Aftermarket-Bereitschaft

Elektronisch gesteuerte Bremsmodule erfordern jetzt OEM-spezifische Kalibrierungswerkzeuge, und unabhängige Werkstätten verfügen nicht über die Diagnoseausrüstung und Schulung, die für die Wartung dieser Module erforderlich sind. Laut einer Umfrage der Automotive Aftermarket Supplier Association aus dem Jahr 2024 fühlten sich nur 18 % der unabhängigen Werkstätten in Nordamerika für die Brake-by-Wire-Diagnose gerüstet[13]. Bis Mitte der 2030er-Jahre wird der Umsatz aus dem Ersatzzyklus aufgrund dieser Lücke möglicherweise nicht sein volles Potenzial erreichen, was auch den Aftermarket-Kanal einschränkt.


Automotive Vacuumless Braking Market Opportunities

Integriertes Brake-by-Wire für autonome Mobilitätsflotten

Für den Bereich des vakuumlosen Bremsens im Automobilbereich bieten autonome Ride-Hailing- und Robo-Taxi-Flotten erhebliches Potenzial. Ausfallsicheres Bremsen ist eine nicht verhandelbare Plattformanforderung für Unternehmen wie Waymo, Cruise und Baidu Apollo. Die Nachfrage nach redundanten, elektronisch betriebenen Bremsmodulen wird steigen, da diese Flotten bis Anfang der 2030er Jahre von Tausenden auf Hunderttausende Einheiten anwachsen und über Premium-ASPs verfügen, die deutlich über denen ihrer Pkw-Pendants liegen.


Nachrüstung und Wiederaufbereitung im Aftermarket

Die seit 2020 verkaufte installierte Basis an Elektrofahrzeugen und PHEVs wird im Zeitraum 2028–2030 in das Aftermarket-Ersatzfenster eintreten und eine wiederkehrende Einnahmequelle eröffnen. Überholte vakuumlose Bremsmodule – die auf überholten Steuergeräten und neu qualifizierten Hydraulikkomponenten basieren – könnten bis 2033 15–20 % des Aftermarket-Kanals erobern und unabhängigen Reparaturnetzwerken einen kostengünstigeren Einstiegspunkt in die Wartung dieser Systeme bieten.

Elektrifizierung der Schwellenländer in Indien und ASEAN

Indiens FAME III-Förderprogramm und Thailands 30@30-EV-Roadmap (mit dem Ziel, die ZEV-Produktion bis 2030 auf 30 % zu steigern) schaffen neue Produktionsökosysteme, die lokale Lieferketten für vakuumlose Bremsen erfordern. Tier-1-Zulieferer, die JV-Montagelinien in Pune, Chennai und Rayong errichten, können Kostenvorteile als Erstanbieter erzielen und Importzölle vermeiden, die derzeit die Modulpreise um 12–18 % in die Höhe treiben.

Datenmonetarisierung durch Predictive Brake Analytics

Vernetzte, unterdrucklose Bremssysteme generieren kontinuierlich Daten zu Pedalbetätigung, Hydraulikdruck, Belagverschleiß und regenerativer Energierückgewinnung. OEMs und Flottenbetreiber können diese Telemetrie durch Abonnements für vorausschauende Wartung, Garantiekostenoptimierung und Versicherungs-Telematik-Partnerschaften monetarisieren. MRFR schätzt dieses FahrzeugDatenmonetarisierungüber alle Subsysteme hinweg könnte bis 2030 ein jährliches Volumen von 250 bis 400 Milliarden US-Dollar erreichen, wobei die Bremstelemetrie einen beachtlichen Anteil dieses adressierbaren Marktes ausmacht[19].

Integration mit Steer-by-Wire- und Chassis-Domänencontrollern

Die Konvergenz von Bremsen, Lenkung und Federung in einheitlichen Chassis-Domänencontrollern bietet eine architektonische Chance für den Markt für unterdrucklose Bremssysteme im Automobilbereich. Zulieferer wie ZF (mit seiner cubiX-Plattform) und Continental positionieren integrierte Bewegungssteuerungslösungen, die vakuumloses Bremsen mit Steer-by-Wire bündeln, und bieten OEMs ein Chassis-Paket aus einer Hand, das die Komplexität der Verkabelung, das Gewicht und die Integrationskosten reduziert.


Automotive Vacuumless Braking Market Future Outlook

Autonomes Fahren als struktureller Nachfragemultiplikator

In den nächsten zehn Jahren wird der Übergang von ADAS der Stufe 2+ zum autonomen Fahren der Stufe 4 die Anforderungen an Bremssysteme erheblich verändern. Nur elektronisch gesteuerte, vakuumlose Konstruktionen können die doppelt redundanten, betriebssicheren Bremsbetätigungsanforderungen autonomer Fahrzeuge erfüllen, zu denen auch die Möglichkeit gehört, Notbremsungen ohne Fahrereingabe einzuleiten. Sowohl Chinas ICV-Technologie-Roadmap 2025 als auch das AV 4.0-Rahmenwerk des US-Verkehrsministeriums integrieren Brake-by-Wire-Anforderungen in ihre Typgenehmigungsprozesse[8].


Elektrifizierungs-Superzyklus und Plattformstandardisierung

BloombergNEF prognostiziert, dass Elektrofahrzeuge bis 2030 44 % und bis 2035 über 70 % der weltweiten Neuwagenverkäufe ausmachen werden[22]. Da OEMs sich auf gemeinsame EV-Plattformen konsolidieren – Volkswagens SSP, Hyundais IMA, Stellantis‘ STLA – wird das unterdrucklose Bremsen zu einer Spezifikation auf Plattformebene und nicht zu einer Entscheidung für jedes Modell. Diese Standardisierung komprimiert die Qualifizierungszyklen, reduziert die Stückkosten und erweitert das adressierbare Volumen für Tier-1-Lieferanten, die mehrere OEM-Plattformen gleichzeitig bedienen.

Softwaredefiniertes Bremsen und OTA-Updates

Durch den Übergang zu softwaredefinierten Fahrzeugen können Bremssysteme Over-the-Air-Kalibrierungsaktualisierungen erhalten und so das Pedalgefühl, regenerative Mischkurven und sicherheitskritische Reaktionsparameter ohne einen Besuch im Servicecenter anpassen. Diese Fähigkeit verwandelt den Markt für vakuumlose Bremssysteme im Automobilbereich von einem einmaligen Hardware-Verkauf in eine wiederkehrende Software- und Service-Beziehung und steht im Einklang mit der allgemeinen Verlagerung der Automobilindustrie hin zur abonnementbasierten Bereitstellung von Funktionen[19].

ESG- und Nachhaltigkeitsgebote

Die Emissionen von Bremspartikeln geraten zunehmend in den Fokus von Regulierungsbehörden und der öffentlichen Gesundheit, wobei die WHO die Emissionen von Fahrzeugen ohne Abgase als einen wesentlichen Faktor für die PM₂,₅-Werte in Städten einstuft[23]. Vakuumlose Systeme, die das regenerative Bremsen maximieren, reduzieren von Natur aus den Verschleiß der Reibbeläge und die Partikelerzeugung. Autohersteller mit ehrgeizigen ESG-Zielen – darunter das Klimaneutralitätsziel von Volvo bis 2040 – priorisieren vakuumlose Architekturen als Teil ihrer Strategien zur Reduzierung der Lebenszyklusemissionen.


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Asien-Pazifik ~38 % Anteil (2025) Massive Produktion von Elektrofahrzeugen; lokale Lieferantenökosysteme
Europa ~30 % Anteil (2025) Emissionsvorschriften; Autonome L3-Zulassung
Nordamerika CAGR ~5,7 % (2026–2035) IRA-Anreize; ADAS-Penetration in leichten Lkw
Südamerika USD 0.14 Billion (2025) Schrittweise Einführung von Elektrofahrzeugen; kostengetriebene Nachfrage
Naher Osten und Afrika CAGR ~4,8 % (2026–2035) Ausbau der Infrastruktur; Importe von Luxus-Elektrofahrzeugen
Gesamt USD 2.80 Billion (2025) —

Der Markt für unterdrucklose Bremssysteme für Kraftfahrzeuge weist eine konzentrierte regionale Struktur auf, wobei der asiatisch-pazifische Raum und Europa zusammen etwa zwei Drittel des weltweiten Umsatzes ausmachen. Die regionale Dynamik wird durch die Verbreitungsrate von Elektrofahrzeugen, die strengen Vorschriften und die Präsenz erstklassiger Bremssystemlieferanten geprägt.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten ~75 % des regionalen Umsatzes Steuergutschriften für Elektrofahrzeuge gemäß IRA; Volumen der Tesla/GM-Plattform
Kanada CAGR ~5,5 % ZEV-Mandatsprovinzen; Bremsanforderungen in kaltem Klima
Mexiko USD 0.04 Billion (2025) Nearshoring der Elektrofahrzeugmontage; Erweiterung der Tier-1-Lieferanten


Die Vereinigten Staaten treiben den nordamerikanischen Markt für unterdrucklose Automobilbremsen voran, wobei die Steuergutschrift für Verbraucher-Elektrofahrzeuge im Rahmen des Inflation Reduction Act in Höhe von 7.500 US-Dollar bis 2025 Rekordzulassungen für Elektrofahrzeuge sichert[20]. Die Ultium-Plattform von GM und der elektrische F-150 der nächsten Generation von Ford sind beide standardmäßig mit vakuumlosem Bremsen ausgestattet, was zu einer stufenweisen Nachfrage in der gesamten inländischen Lieferkette führt. Kanadas ZEV-Vorschriften für British Columbia und Quebec stärken die grenzüberschreitende Ausrichtung, während Mexikos wachsende Rolle als Montagezentrum für Elektrofahrzeuge – verankert durch Teslas geplantes Werk in Monterrey – das regionale Volumen erhöht.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland ~28 % des regionalen Umsatzes OEM-Zentrale; starke Tier-1-Präsenz
Vereinigtes Königreich CAGR ~5,8 % 2035 ICE-Verbot; Elektrifizierung des Jaguar Land Rover
Frankreich USD 0.09 Billion (2025) Renault- und Stellantis-EV-Plattformen
Italien ~8 % des regionalen Anteils Brembo-Innovationszentrum; Leistungsbremsung
Spanien CAGR ~5,3 % SEAT/Cupra EV-Rampe; PERTE-Zuschüsse
Nordische Länder ~7 % des regionalen Anteils Höchste Pro-Kopf-Durchdringung von Elektrofahrzeugen weltweit
Russland USD 0.03 Billion (2025) Begrenzte Einführung von Elektrofahrzeugen; Lokalisierte Produktion
Restliches Europa CAGR ~5,0 % Schrittweise regulatorische Angleichung an EU-Standards


Deutschland ist der Anker des europäischen Marktes für vakuumlose Bremsmodule und dient als Hauptsitz von Continental, Bosch und ZF – drei der fünf größten Anbieter von vakuumlosen Bremsmodulen weltweit. Das EU-Fit-for-55-Paket und die vorgeschlagenen Euro-7-Bremspartikelnormen führen zu einem doppelten regulatorischen Vorstoß, der die vakuumlose Technologie für Fahrzeuge, die nach 2027 verkauft werden, zunehmend zur Pflicht und nicht mehr zur Option macht[10]. Der im Vereinigten Königreich bestätigte ICE-Ausstieg bis 2035 und Frankreichs aggressives Bonus-Écologique-ProgrammZementEuropas Position als weltweit am stärksten regulierungsgetriebener regionaler Markt.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China ~55 % des regionalen Umsatzes Weltweit größter NEV-Markt; BYD- und NIO-Plattformen
Indien CAGR ~7,4 % FAME III-Zuschüsse; lokaler Produktionsschub
Japan USD 0.15 Billion (2025) Umstellung auf Elektrofahrzeuge von Toyota und Honda; Beratungsangebot
Südkorea ~12 % des regionalen Anteils Hyundai-Kia E-GMP-Plattform; Mobis-Integration
ASEAN CAGR ~6,9 % Thailand 30@30-Roadmap; Indonesiens Nickel-Ökosystem
Rest der Asien-Pazifik-Region USD 0.04 Billion (2025) Märkte für die frühe Elektrifizierung


Der asiatisch-pazifische Raum führt den globalen Markt für vakuumlose Bremssysteme für Kraftfahrzeuge an, da China über eine unübertroffene Elektrofahrzeugproduktion verfügt – im Jahr 2024 wurden im Inland über 10 Millionen NEVs produziert[7]. Inländische Lieferanten, einschließlich BethelKfz-Sicherheitssysteme, entwickeln sich zu wettbewerbsfähigen Alternativen zu den etablierten europäischen Anbietern und lokalisieren die Lieferkette weiter. Indien stellt die am schnellsten wachsende Chance der Region dar, da das staatliche PLI-Programm für fortschrittliche Automobiltechnologie einen Anreiz von 8–13 % auf zusätzliche Verkäufe lokal hergestellter Bremskomponenten bietet[11]. Japans vorsichtige, aber stetige Umstellung auf Elektrofahrzeuge und Südkoreas vertikal integriertes Hyundai-Mobis-Ökosystem sorgen für stabile Nachfragekorridore im Laufe des Jahrzehnts.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien ~62 % des regionalen Umsatzes Stellantis/BYD EV-Anlagen; ROTA 2030-Programm
Argentinien CAGR ~4,6 % Lithium-Bergbau-Ökosystem; entstehende EV-Baugruppe
Rest von Südamerika USD 0.02 Billion (2025) Begrenzte EV-Penetration; importgetriebene Nachfrage


Brasilien dominiert den südamerikanischen Markt für vakuumlose Automobilbremsen, wobei der kürzlich eröffnete Camaçari-Produktionskomplex von BYD und die Bio-Hybrid-Plattform von Stellantis eine lokale Nachfrage nach fortschrittlichen Bremskomponenten schaffen. Das Programm ROTA 2030 bietet steuerliche Anreize für Forschungs- und Entwicklungsinvestitionen in energieeffiziente Fahrzeugtechnologien und unterstützt indirekt die Einführung vakuumloser Architekturen bei brasilianischen OEMs und ihren Tier-1-Partnern[14].

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien ~30 % des regionalen Umsatzes Vision 2030; Lucid Motors/Ceer JV
Vereinigte Arabische Emirate CAGR ~5,4 % Grüne Mobilitätsstrategie 2030; Premium-EV-Importe
Südafrika USD 0.02 Billion (2025) BMW/Mercedes CKD-Montage mit EV-Komponenten
Ägypten CAGR ~4,2 % Anreize für lokale Versammlungen; El-Nasr EV-Programm
Rest von MEA ~18 % des regionalen Anteils Geringe EV-Durchdringung; Importe im Luxussegment


Der Nahe Osten und Afrika stellen den kleinsten, aber stetig wachsenden Markt für unterdrucklose Bremssysteme für Kraftfahrzeuge dar. Saudi-Arabiens industrielle Diversifizierungsstrategie Vision 2030 umfasst ein Joint Venture zwischen dem Public Investment Fund und Foxconn zur Herstellung von Elektrofahrzeugen der Marke Ceer im Inland, die alle vakuumlose Bremsplattformen integrieren werden[21]. Die Green Mobility Strategy der VAE sieht vor, dass bis 2030 50 % der staatlichen Flottenfahrzeuge elektrisch sein sollen, was zu einer beschaffungsbedingten Nachfrage führt, die sich auf das Premiumsegment konzentriert.


Automotive Vacuumless Braking Market By Region, 2025-2035

Automotive Vacuumless Braking Market Segmentation

Nach Fahrzeugtyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Personenkraftwagen ~68 % Anteil (2025) Massenmarkteinführung von Elektrofahrzeugen in Limousinen und SUVs
Nutzfahrzeuge CAGR ~7,1 % Elektrifizierung der Flotte; autonome LKW-Piloten


Personenkraftwagen dominieren den Markt für vakuumloses Bremsen im Automobilbereich, da der Übergang zu Elektrofahrzeugen für Privatanwender dem von Nutzfahrzeugen mehrere Jahre voraus ist.Elektrifizierung von Fahrzeugen. Modelle vom Tesla Model 3 bis zum Volkswagen ID.4 integrieren unterdruckloses Bremsen als Standardarchitektur, und diese Kategorie wird bis 2035 der Umsatzanker bleiben. Nutzfahrzeuge sind in absoluten Zahlen zwar kleiner, wachsen aber schneller, da mittelschwere Elektro-Lkw von Daimler Truck, Volvo Trucks und BYD Commercial in Serie gehen und auf Plattformebene elektronisch betätigtes Bremsen spezifiziert sind.

Nach Elektrofahrzeugtyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Batterieelektrisches Fahrzeug (BEV) ~52 % Anteil (2025) Keine Vakuumquelle; Unterdruckloses Bremsen ist Pflicht
Plug-in-Hybrid-Elektrofahrzeug (PHEV) CAGR ~6,5 % Wachsende PHEV-Produktion in Europa und China
Andere Fahrzeuge USD 0.39 Billion (2025) Mildhybride und Brennstoffzellen-Elektrofahrzeuge mit Elektroantrieb


BEVs stellen den strukturellen Kern des Marktes für vakuumlose Bremssysteme für Kraftfahrzeuge dar, da ihnen die motorbetriebene Vakuumpumpe, die herkömmliche Bremskraftverstärker erfordern, völlig fehlt. Jedes BEV, das vom Band läuft, wird entweder mit einer integrierten elektronischen Bremse oder einem eigenständigen elektrischen Booster geliefert. PHEVs nutzen zunehmend auch vakuumlose Lösungen – obwohl ihre Motoren theoretisch Vakuum erzeugen könnten, bevorzugen OEMs eine einheitliche Bremsarchitektur für Elektro- und Hybridvarianten auf gemeinsamen Plattformen, um die technische Komplexität und Komponentenvielfalt zu reduzieren.

Nach Vertriebskanal

Segment Schlüsselmetrik Primärer Nachfragetreiber
OEMs ~89 % Anteil (2025) Werkseitige Spezifikation für EV-Plattformen
Aftermarket CAGR ~8,3 % Der Austauschzyklus beginnt für frühe Elektrofahrzeuge


Der OEM-Kanal dominiert heute mit überwältigender Mehrheit den Markt für unterdrucklose Automobilbremsen, da unterdrucklose Module im Werk während der Fahrzeugmontage integriert werden. Der Aftermarket-Kanal ist derzeit klein, steht aber vor einer erheblichen Expansion, sobald die erste Welle von Elektrofahrzeugen (Jahrgang 2018–2022) das Alter von 7–10 Jahren erreicht, in dem ein Austausch des Bremsmoduls erforderlich wird. Wiederaufbereitungsprogramme und unabhängige Werkstattschulungsinitiativen werden entscheidende Faktoren sein, um diese Einnahmen aus dem Ersatzteilmarkt bis Anfang der 2030er Jahre zu erschließen.


Wettbewerbs-Benchmarking

Der Markt für unterdrucklose Bremssysteme für Kraftfahrzeuge weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter zusammen schätzungsweise 58–65 % des weltweiten Umsatzes erwirtschaften. Der Herfindahl-Hirschman-Index (HHI) liegt im mäßig konzentrierten Bereich (~1.200–1.600) und spiegelt einen Markt wider, der von einer Handvoll etablierter europäischer und japanischer Tier-1-Unternehmen angeführt wird, aber zunehmend durch asiatische Kostenkonkurrenten und vertikal integrierte OEM-Zulieferer-Hybride herausgefordert wird.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
Robert Bosch GmbH ~16–20 % iBooster; Integrierte IPB-Leistungsbremse Technologieführer; Größte OEM-Penetration weltweit
Continental AG ~14–18 % MK C1; Integriertes Bremssystem MK C2 Pionier der One-Box-Integration; starke europäische Basis
ZF Friedrichshafen AG ~8–12 % Integrierte Bremssteuerung (IBC) Chassis-Domänencontroller-Strategie über die cubiX-Plattform
Hitachi Astemo ~6–9 % Elektrohydraulischer Bremskraftverstärker E-ACT Joint Venture nutzt den Plattformzugang von Honda und Nissan
Brembo S.p.A. ~5–7 % Intelligentes Bremssystem SENSIFY Differenzierung nach Leistungssegmenten; softwaredefinierter Ansatz
ADVICS Co., Ltd. ~4–6 % Elektrischer Bremskraftverstärker für Toyota-Plattformen Eigenbedarfslieferung der Toyota-Gruppe; tiefe Marktdurchdringung in Japan
Mando Corporation ~4–6 % IDB (Integrierte dynamische Bremse) Kostengünstige koreanische Lieferbasis; Hyundai-Kia-Ausrichtung
Hyundai Mobis ~3–5 % Integrierte elektrohydraulische Bremseinheit Vertikale Integration mit der Hyundai Motor Group
BWI-Gruppe ~2–4 % Elektronischer DRiV-Bremskraftverstärker Wachsende Präsenz im chinesischen OEM-Markt
Bethel Automotive Safety Systems ~2–3 % WCBS-One-Box-Elektrobremssystem Chinesischer Landesmeister; aggressive Kostenpositionierung


Aktuelle Nachrichten und Entwicklungen


  • Robert Bosch GmbH (Juni 2024): Kündigte eine Erweiterung der iBooster-Produktionskapazität in seinem Werk in Nanjing um 50 % an und strebt bis 2026 eine Jahreskapazität von 15 Millionen Einheiten an, um der steigenden chinesischen Nachfrage nach Elektrofahrzeugen gerecht zu werden[7].
  • Brembo S.p.A. (November 2023): Abschluss der Übernahme von SBS Friction, einem dänischen Bremsbelagspezialisten, zur vertikalen Integration der Reibmaterialentwicklung in sein intelligentes Bremsökosystem SENSIFY[15].
  • Hyundai Mobis (August 2024): Unterzeichnung eines langfristigen Liefervertrags über 1,2 Milliarden US-Dollar mit der Hyundai Motor Group für integrierte Bremseinheiten in allen Fahrzeugen der E-GMP- und IMA-Plattform der nächsten Generation bis 2032[9].
  • Bethel Automotive Safety Systems (Januar 2025): Sicherte Lieferverträge für Bremssysteme mit BYD, NIO und Li Auto für seine WCBS-One-Box-Lösung und markierte damit den Einstieg in Chinas drei volumenmäßig größte EV-Plattformen[7].
  • Europäische Kommission (Juli 2024): Fertiggestellter Euro-7-Verordnungstext, einschließlich der ersten Grenzwerte für Bremspartikelemissionen (7 mg/km PM₁₀ für Personenkraftwagen), gültig ab 2027 für neue Typgenehmigungen[10].


Automotive Vacuumless Braking Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für vakuumlose Bremssysteme für Kraftfahrzeuge
Studienzeit 2021–2035
CAGR 5,9 % (2026–2035)
Marktgröße – 2025 (Basisjahr) USD 2.80 Billion
Marktgröße – 2035 (prognostizierter Endpunkt) USD 4.97 Billion
Am schnellsten wachsendes Segment Nutzfahrzeuge (nach Fahrzeugtyp); Aftermarket (nach Vertriebskanal)
Firmenprofil 10 (Bosch, Continental, ZF, Hitachi Astemo, Brembo, ADVICS, Mando, Hyundai Mobis, BWI Group, Bethel Automotive)
Bewertungswährung USD (Billion)


FAQs

Wie hoch wird die voraussichtliche Marktbewertung des Automotive Vacuumless Braking Marktes bis 2035 sein?
Die prognostizierte Marktbewertung für den Automotive Vacuumless Braking Market wird voraussichtlich bis 2035 7,34 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des Automotive Vacuumless Braking Marktes im Jahr 2024?
Die Gesamtmarktbewertung des Automotive Vacuumless Braking Marktes betrug 3,842 USD Milliarden im Jahr 2024.
Was ist die erwartete CAGR für den Automobilmarkt ohne Vakuumbremse während des Prognosezeitraums?
Die erwartete CAGR für den Automobilmarkt ohne Vakuumbremsen von 2025 bis 2035 beträgt 6,06 %.
Welches Technologiefeld wird bis 2035 voraussichtlich die höchste Bewertung haben?
Der Bereich der elektromechanischen Bremsen wird voraussichtlich von 1,5 USD Milliarden im Jahr 2024 auf 3,0 USD Milliarden bis 2035 wachsen.
Wie vergleichen sich die Bewertungen von Personenkraftwagen mit denen von Nutzfahrzeugen im Automotive Vacuumless Braking Market?
Es wird erwartet, dass der Markt für Personenkraftwagen von 1,5 Milliarden USD im Jahr 2024 auf 2,8 Milliarden USD bis 2035 ansteigt, während der Markt für Nutzfahrzeuge von 1,2 Milliarden USD auf 2,2 Milliarden USD wachsen soll.
Was sind die wichtigsten Komponenten, die den Automobilmarkt für vakuumlose Bremsen antreiben?
Wesentliche Komponenten sind Bremsbeläge, deren Wert voraussichtlich von 1,152 USD Milliarden im Jahr 2024 auf 2,2 USD Milliarden bis 2035 steigen wird.
Welche Unternehmen gelten als Schlüsselakteure im Markt für vakuumlose Bremsen in der Automobilindustrie?
Wichtige Akteure auf dem Markt sind unter anderem Brembo, Bosch, Continental, Delphi Technologies und Denso.
Wie hoch ist das prognostizierte Wachstum für schwere Lkw im Automotive Vacuumless Braking Market?
Der Markt für schwere Nutzfahrzeuge wird voraussichtlich von 0,24 USD Milliarden im Jahr 2024 auf 0,74 USD Milliarden bis 2035 wachsen.
Wie vergleicht sich der öffentliche Verkehrssektor in Bezug auf die Marktbewertung mit der privaten Nutzung?
Der öffentliche Verkehrssektor wird voraussichtlich von 1,142 Milliarden USD im Jahr 2024 auf 2,3 Milliarden USD bis 2035 wachsen, während der private Gebrauch von 1,5 Milliarden USD auf 2,8 Milliarden USD steigen soll.
Welche Rolle spielen Unternehmen wie ZF Friedrichshafen im Automobilmarkt für vakuumlose Bremsen?
Unternehmen wie ZF Friedrichshafen tragen zum Markt bei, indem sie innovative Bremslösungen anbieten, die Sicherheit und Leistung in Fahrzeugen verbessern.
Autor
Autor Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Ko-Autor Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry publications, technical standards organizations, and authoritative transportation authorities. Key sources included the US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), European Commission Directorate-General for Mobility and Transport (DG MOVE), United Nations Economic Commission for Europe (UNECE) - World Forum for Harmonization of Vehicle Regulations (WP.29), International Organization for Standardization (ISO), Society of Automotive Engineers (SAE International), European Automobile Manufacturers' Association (ACEA), Japan Automobile Manufacturers Association (JAMA), China Association of Automobile Manufacturers (CAAM), International Energy Agency (IEA) Global EV Outlook, International Transport Forum (ITF) - OECD, European Road Transport Research Advisory Council (ERTRAC), US Bureau of Transportation Statistics, EU Eurostat Transport Database, World Health Organization (WHO) Global Status Report on Road Safety, and national transport ministry reports from key automotive markets. These sources were used to collect vehicle production statistics, regulatory compliance data, safety performance studies, electrification trends, and technology adoption analysis for electromechanical braking, hydraulic braking, pneumatic braking, and integrated brake-by-wire systems.

Additional authoritative sources included International Motor Vehicle Inspection Committee (CITA), US Environmental Protection Agency (EPA) Automotive Trends Report, European Environment Agency (EEA) Transport and Environment Reporting Mechanism (TERM), International Council on Clean Transportation (ICCT), German Association of the Automotive Industry (VDA), Automotive Research Association (ARA), Transport Canada, Automotive Component Manufacturers Association of India (ACMA), and Korea Automobile Manufacturers Association (KAMA). These sources provided critical data on emission regulations, lightweight vehicle mandates, autonomous vehicle testing protocols, and braking system certification requirements across passenger cars, commercial vehicles, light-duty trucks, and heavy-duty trucks.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Engineering, Chief Technology Officers, leaders of E-Mobility divisions, and commercial directors from automotive braking system manufacturers, Tier-1 suppliers, and OEMs. fleet procurement managers, vehicle safety engineers, brake system integration specialists, and R&D leaders from passenger car manufacturers, commercial vehicle producers, electric vehicle startups, and autonomous driving technology companies were included in the demand-side sources. Market segmentation was verified, product pipeline timelines were verified, and insights regarding technology adoption patterns, pricing strategies, and regulatory compliance dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Additional Breakdowns:

By Stakeholder Type: OEMs (45%), Tier-1 Suppliers (40%), Technology Providers (15%)

By Technology Focus: Electromechanical Braking (42%), Hydraulic Braking (35%), Pneumatic Braking (23%)

By Vehicle Segment: Passenger Cars (48%), Commercial Vehicles (30%), Heavy-Duty Trucks (14%), Light-Duty Trucks (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across electromechanical braking, hydraulic braking, pneumatic braking, and integrated electronic braking systems

Component-level analysis of brake discs, brake calipers, brake pads, and brake lines

Analysis of reported and modeled annual revenues specific to vacuumless braking portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation with OEM procurement data and fleet operator adoption surveys

Segment-Specific Data Sources:

Technology Segments: SAE International Technical Papers, IEEE Xplore Digital Library, NHTSA FMVSS Compliance Data

Vehicle Type: OICA Global Vehicle Production Statistics, MarkLines Automotive Industry Portal, IHS Markit Light Vehicle Production Forecasts

Component Analysis: AutoCare Association Market Data, Brake Manufacturers Council (BMC) Industry Reports, Aftermarket Industry Association (AIA) Canada

End Use: American Public Transportation Association (APTA) Fleet Statistics, European Transport Safety Council (ETSC) Commercial Vehicle Data, Fleet Equipment Magazine Industry Surveys

Data Triangulation & Validation

Research findings were validated through:

Cross-referencing regulatory filings with manufacturer production data

Triangulating OEM procurement volumes with supplier revenue disclosures

Validating safety performance claims against NHTSA NCAP test results and Euro NCAP safety ratings

Correlating electrification trends with IEA Global EV Outlook and national zero-emission vehicle mandates

This methodology ensured comprehensive coverage of the automotive vacuumless braking ecosystem while maintaining data integrity through multiple authoritative sources and stakeholder perspectives.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















