Automotive Vacuumless Braking Market Summary
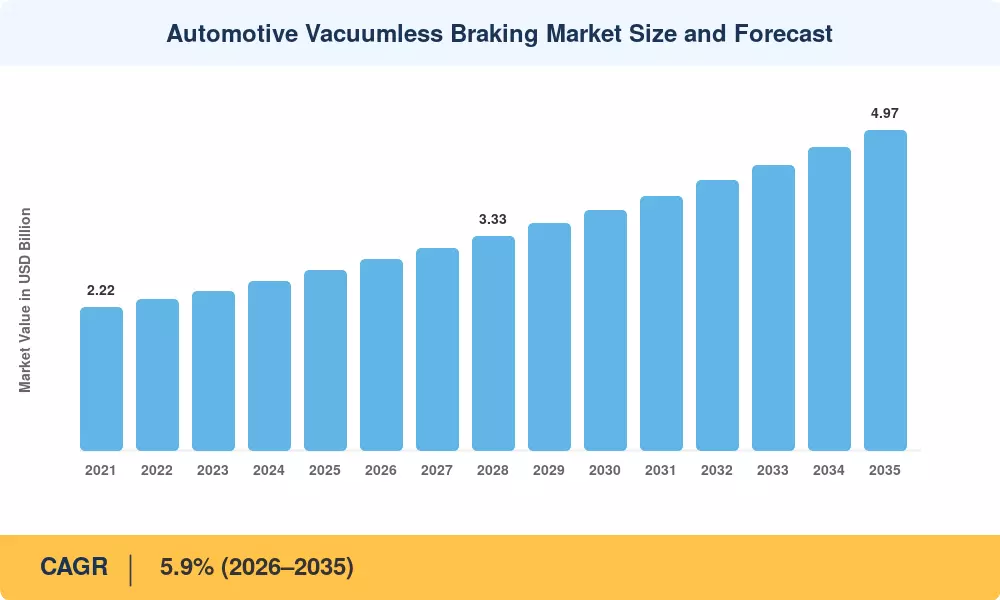
汽车无真空制动市场预计到 2025 年将达到 28 亿美元,预计将从 2026 年的 29.7 亿美元增长到 2035 年的 49.7 亿美元,预测期内复合年增长率为 5.9%。这种扩张是基于全球汽车电气化的发展——纯电动汽车和插电式混合动力汽车消除了引擎传统制动助力器所依赖的驱动真空泵,使无真空解决方案成为一种结构要求,而不是可选的升级。欧盟收紧二氧化碳车队排放标准(95 克/公里目标)和中国的双积分政策加快了 OEM 在每个主要生产平台上采用这些系统的时间表[2].
传统的真空辅助制动助力器已经为该行业服务了五十多年,正在被电子控制的液压和机电线控制动架构所取代。大陆集团的 MK C1 集成制动系统和博世的 iBooster 代表了这一转型的领先优势,到 2024 年底,累计 OEM 集成合同数量将超过 4000 万套[3]。汽车制造商正在大力投资,因为这些系统能够实现更快的制动压力积累、无缝的再生制动集成以及 3 级以上自动驾驶所需的踏板感觉校准。
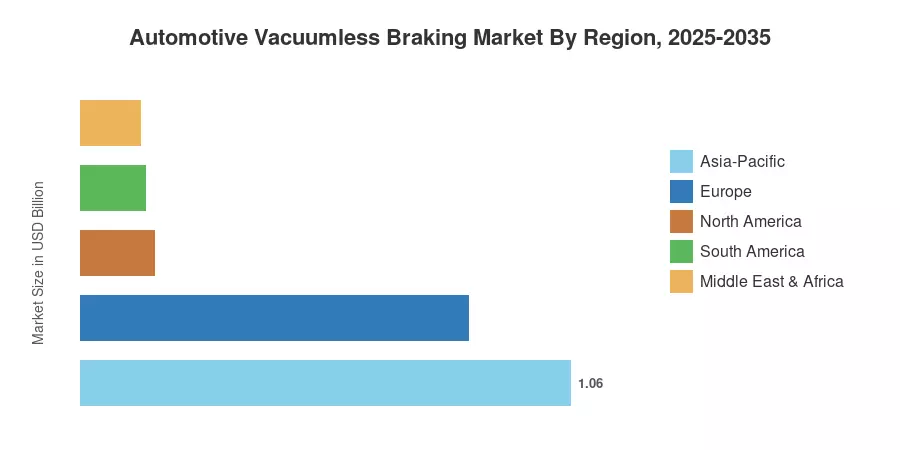
在中国、日本和韩国大量电动汽车产量的推动下,亚太地区在汽车无真空制动市场中占据最大份额,约占 2025 年收入的 38%。到 2035 年,该地区的复合年增长率也最快,约为 6.8%。在严格的排放法规和强大的一级供应商影响力的支持下,欧洲以约 30% 的份额成为第二大地区。得益于《通货膨胀削减法案》的电动汽车税收抵免以及 ADAS 在轻型卡车和 SUV 中的渗透率不断提高,北美以约 22% 的份额跻身前三。
报告要点
• 按车辆类型
- 在轿车、掀背车和跨界车等大众市场电动汽车转型的推动下,乘用车占据了汽车无真空制动市场的主导份额,约占 2025 年收入的 68%。
- 商用车随着车队电气化计划和自动卡车试点加速线控制动的采用,到 2035 年复合年增长率将达到 7.1%。
• 按电动汽车类型
- 电池电动汽车 (BEV) 以估计 52% 的份额引领汽车无真空制动市场,因为这些平台具有零真空生成,并且默认需要电动或电液增压。
- 插电式混合动力汽车 (PHEV) 是增长最快的电动汽车细分市场,预计复合年增长率为 6.5%,反映出欧洲和中国 PHEV 产量的增加。
• 按地区
- 亚太地区以 38% 的收入份额主导汽车无真空制动市场,其中中国是全球最大的电动汽车生产国。
- 由于该地区电动汽车和 ADAS 采用率不断上升,预计到 2035 年,北美地区的销售额将达到 10.9 亿美元。
市场规模和预测(2021-2035)
Market Research Future 的规模评估方法对自下而上的 OEM 生产数据、一级供应商收入披露和自上而下的宏观经济模型进行了三角测量。历史数据(2021-2024)依赖于经审计的财务报表和贸易数据库; 2025年基准年使用初步生产和发货数据。预测(2026-2035)采用根据需求方驱动因素、监管情景和根据可比较的已发布基准进行校准的技术采用曲线得出的复合年增长率。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



