Markt für Rücklaufleitungen von Automobilkraftstoffen

Marktforschungsbericht über Rücklaufleitungen für Automobilkraftstoffe nach Anwendung (Automobil, Nutzfahrzeuge, Motorräder, schwere Maschinen), nach Kraftstoffart (Benzin, Diesel, alternative Kraftstoffe), nach Materialart (Kunststoff, Metall, Verbundwerkstoffe), nach Endverwendung (OEM, Aftermarket) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/AT/33330-HCR 100 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automotive Fuel Return Line Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.01%
2024 Market Size$ 3.42 Billion
2025 Market Size$ 3.56 Billion
2035 Market Size$ 5.27 Billion
Key Players
Continental AG
Denso Corporation
Delphi Technologies
Bosch
Magna International Inc.
Trelleborg AB
Opportunities
  • Increasing Vehicle Production
  • Rising Demand for Fuel Efficiency
  • Expansion of Automotive Aftermarket

Markt für Rücklaufleitungen von Automobilkraftstoffen Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Rücklaufleitungen von Automobilkraftstoffen im Jahr 2024 auf 3,421 Milliarden USD geschätzt. Die Branche der Rücklaufleitungen für Automobilkraftstoffe wird voraussichtlich von 3,558 Milliarden USD im Jahr 2025 auf 5,273 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 4,01 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Rücklaufleitungen von Automobilkraftstoffen steht vor einem Wachstum, das durch technologische Fortschritte und einen Fokus auf Nachhaltigkeit angetrieben wird.

  • Technologische Fortschritte in Kraftstoffsystemen verbessern die Effizienz und Leistung im gesamten Automobilsektor.
  • Nordamerika bleibt der größte Markt, während die Region Asien-Pazifik als das am schnellsten wachsende Gebiet für Rücklaufleitungen hervorgeht.
  • Der Automobilsektor dominiert den Markt, während der Nutzfahrzeugsektor ein schnelles Wachstum erlebt.
  • Die steigende Fahrzeugproduktion und die wachsende Nachfrage nach Kraftstoffeffizienz sind die Haupttreiber, die die Markterweiterung vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 3.421 (USD Milliarden)
2035 Marktgröße 5.273 (USD Milliarden)
CAGR (2025 - 2035) 4,01%

Hauptakteure

Continental AG (DE), Denso Corporation (JP), Delphi Technologies (GB), Bosch (DE), Magna International Inc. (CA), Trelleborg AB (SE), Aptiv PLC (IE), Hose Master LLC (US), Parker Hannifin Corporation (US)

Markt für Rücklaufleitungen von Automobilkraftstoffen Treiber

Steigende Fahrzeugproduktion

Die Automobilindustrie erlebt einen Anstieg der Fahrzeugproduktion, der durch die steigende Verbrauchernachfrage und die wirtschaftliche Erholung vorangetrieben wird. Dieser Trend wird voraussichtlich den Markt für Kraftstoffrückführleitungen stärken, da mehr Fahrzeuge effiziente Kraftstoffsysteme benötigen. Im Jahr 2025 wird die Produktion von Leichtfahrzeugen voraussichtlich etwa 90 Millionen Einheiten erreichen, was auf einen robusten Markt für Automobilkomponenten, einschließlich Kraftstoffrückführleitungen, hinweist. Da die Hersteller bestrebt sind, die Kraftstoffeffizienz zu verbessern und die Emissionen zu reduzieren, wird erwartet, dass die Nachfrage nach fortschrittlichen Kraftstoffrückführleitungssystemen wächst. Dieser Anstieg der Fahrzeugproduktion unterstützt nicht nur den Automobilsektor, sondern stimuliert auch die Lieferkette für Komponenten von Kraftstoffrückführleitungen und verbessert damit das gesamte Marktumfeld.

Steigende Nachfrage nach Kraftstoffeffizienz

Die wachsende Betonung der Kraftstoffeffizienz bei den Verbrauchern beeinflusst den Markt für Kraftstoffrückführleitungen erheblich. Da die Kraftstoffpreise schwanken, suchen die Verbraucher zunehmend nach Fahrzeugen, die eine bessere Kilometerleistung und niedrigere Betriebskosten bieten. Dieser Wandel in den Verbraucherpräferenzen zwingt die Hersteller, ihre Kraftstoffsysteme zu verbessern, einschließlich des Designs und der Funktionalität von Kraftstoffrückführleitungen. Im Jahr 2025 wird erwartet, dass die Nachfrage nach kraftstoffeffizienten Fahrzeugen weiter steigen wird, was zu einem erhöhten Fokus auf die Optimierung von Kraftstoffrückführleitungen führt. Folglich werden die Hersteller voraussichtlich in Forschung und Entwicklung investieren, um innovative Lösungen zu schaffen, die dieser Nachfrage gerecht werden und somit das Marktwachstum vorantreiben.

Expansion des Automobilmarktes für Ersatzteile

Die Expansion des Automobilmarktes für Ersatzteile entwickelt sich zu einem entscheidenden Treiber für den Markt für Kraftstoffrückführleitungen. Mit zunehmendem Fahrzeugbesitz steigt auch der Bedarf an Ersatzteilen und Upgrades. Dieser Trend ist insbesondere in Regionen mit einer wachsenden Anzahl älterer Fahrzeuge, die Wartung und Reparatur benötigen, deutlich zu erkennen. Der Markt für Automobilkomponenten, einschließlich Kraftstoffrückführleitungen, wird voraussichtlich erheblich wachsen, angetrieben durch das zunehmende Bewusstsein für Fahrzeugleistung und Sicherheit. Darüber hinaus erleichtert der Anstieg von E-Commerce-Plattformen den Zugang zu Ersatzteilen und stimuliert die Nachfrage weiter. Diese Expansion unterstützt nicht nur den Markt für Kraftstoffrückführleitungen, sondern fördert auch Innovation und Wettbewerb unter den Herstellern.

Technologische Innovationen in Kraftstoffsystemen

Technologische Fortschritte in den Kraftstoffsystemen der Automobilindustrie spielen eine entscheidende Rolle bei der Gestaltung des Marktes für Kraftstoffrückführleitungen. Innovationen wie fortschrittliche Materialien, intelligente Kraftstoffmanagementsysteme und verbesserte Fertigungsprozesse verbessern die Leistung und Zuverlässigkeit von Kraftstoffrückführleitungen. Zum Beispiel reduziert die Integration von leichten Materialien nicht nur das Gesamtgewicht der Fahrzeuge, sondern verbessert auch die Kraftstoffeffizienz. Darüber hinaus ermöglicht die Einführung intelligenter Technologien die Echtzeitüberwachung von Kraftstoffsystemen, um eine optimale Leistung sicherzustellen. Da sich diese Technologien weiterentwickeln, wird erwartet, dass sie die Nachfrage nach anspruchsvollen Lösungen für Kraftstoffrückführleitungen antreiben und somit das Wachstum des Marktes fördern.

Regulatorische Compliance und Emissionsstandards

Strenge regulatorische Rahmenbedingungen und Emissionsstandards zwingen die Automobilhersteller, fortschrittliche Technologien in Kraftstoffsystemen zu übernehmen. Der Markt für Kraftstoffrückführleitungen wird voraussichtlich von diesen Vorschriften profitieren, da sie die Implementierung effizienter Kraftstoffrückführleitungen erfordern, die Emissionen minimieren. Beispielsweise verlangen Vorschriften von Umweltbehörden, dass Fahrzeuge bestimmte Emissionsziele erreichen, die nur durch optimierte Kraftstoffmanagementsysteme erreicht werden können. Infolgedessen investieren die Hersteller zunehmend in innovative Technologien für Kraftstoffrückführleitungen, um diese Standards einzuhalten. Dieser Trend treibt nicht nur das Marktwachstum voran, sondern fördert auch die Entwicklung nachhaltiger Automobillösungen, die mit den globalen Bemühungen zur Reduzierung des CO2-Fußabdrucks in Einklang stehen.
Einblicke in Marktsegmente

Nach Anwendung: Automobil (Größter) vs. Nutzfahrzeuge (Schnellwachsend)

Im Markt für Rücklaufleitungen von Automobilkraftstoffen wird das Anwendungssegment hauptsächlich vom Automobilsektor dominiert, der den größten Anteil hält, da die Nachfrage nach Fahrzeugen hoch ist. Die robusten Verkaufszahlen und Ersatzbedarfe dieses Sektors tragen erheblich zum Gesamtmarkt bei. Inzwischen gewinnen Nutzfahrzeuge an Bedeutung und haben sich als ein erhebliches Segment etabliert, das hauptsächlich durch die zunehmenden Logistik- und Transportaktivitäten weltweit angetrieben wird. Die Kategorien Motorräder und schwere Geräte sind zwar wichtig, machen jedoch einen kleineren Teil des Marktanteils aus.

Nutzfahrzeuge: (Dominant) vs. Motorräder (Aufkommend)

Im Kontext des Marktes für Rücklaufleitungen von Automobilkraftstoffen stellen Nutzfahrzeuge eine dominante Kraft dar, die durch ihre robusten Kraftstoffsysteme gekennzeichnet ist, die darauf ausgelegt sind, höhere Leistung und Effizienz unter schwierigen Bedingungen zu unterstützen. Diese Kategorie umfasst Lastwagen und Busse, die für Logistik und öffentlichen Verkehr entscheidend sind. Im Gegensatz dazu werden Motorräder als aufkommendes Segment betrachtet, da der Trend zum Besitz von Zweirädern, insbesondere in Entwicklungsländern, zunimmt. Motorräder bieten kompakte Rücklaufleitungen, die ihre Kraftstoffeffizienz und Leistung verbessern, was sie bei städtischen Pendlern zunehmend beliebt macht. Daher werden Motorräder voraussichtlich einen wachsenden Marktanteil erobern, angetrieben von Innovationen, die darauf abzielen, das Fahrerlebnis umweltfreundlicher zu gestalten.

Nach Kraftstofftyp: Benzin (Größter) vs. Diesel (Schnellwachsend)

Im Markt für Rücklaufleitungen von Automobilkraftstoffen ist das Segment des Kraftstofftyps durch eine wettbewerbsintensive Landschaft zwischen Benzin, Diesel und alternativen Kraftstoffen gekennzeichnet. Derzeit hält Benzin den größten Anteil, angetrieben von den Verbraucherpräferenzen und der weit verbreiteten Verfügbarkeit in den Regionen. Diesel hingegen gewinnt schnell an Bedeutung als alternative Kraftstoffoption und zeigt erhebliches Wachstumspotenzial aufgrund seiner Effizienz und des geringeren CO2-Fußabdrucks im Vergleich zu traditionellen Kraftstoffen. Alternative Kraftstoffe, obwohl sie noch aufkommen, ziehen als nachhaltige Optionen für die Zukunft Aufmerksamkeit auf sich.

Benzin (Dominant) vs. Alternative Kraftstoffe (Aufkommend)

Benzin bleibt der dominante Kraftstofftyp im Markt für Rücklaufleitungen von Automobilkraftstoffen, hauptsächlich aufgrund seiner umfangreichen Infrastruktur und der Vertrautheit der Verbraucher. Es bietet erhebliche Leistungsvorteile, was zu einer hohen Nachfrage von traditionellen Verbrennungsmotorfahrzeugen führt. Auf der anderen Seite entstehen alternative Kraftstoffe als ernstzunehmender Mitbewerber, angestoßen durch fortlaufende technologische Fortschritte und zunehmende regulatorische Unterstützung für umweltfreundliche Lösungen. Dieser Übergang zu neuen Kraftstoffen ist entscheidend, da Hersteller bestrebt sind, Innovationen zu entwickeln und sich an die sich ändernden Verbraucherpräferenzen in Richtung Nachhaltigkeit anzupassen. Der Wettbewerb zwischen diesen Segmenten positioniert Benzin nun als Hauptstütze, während alternative Kraftstoffe weiterhin ihren Platz erobern.

Nach Materialtyp: Kunststoff (Größter) vs. Metall (Schnellwachsend)

Der Markt für Rücklaufleitungen von Automobilkraftstoffen weist eine vielfältige Materialzusammensetzung auf, wobei Kunststoff derzeit den größten Marktanteil hält. Die Vorteile von Kunststoffkomponenten in Bezug auf Gewichtseinsparung, Korrosionsbeständigkeit und einfache Herstellung machen ihn zur bevorzugten Wahl vieler Hersteller. Auf der anderen Seite haben Metallsegmente, obwohl sie traditionell dominant sind, aufgrund der zunehmenden Einführung von leichtgewichtigen Materialien und Technologien im Automobilbau einen Rückgang erlebt. Während die Branche auf Nachhaltigkeit und Effizienz hinarbeitet, verschiebt sich die Nachfrage nach verschiedenen Materialien. Das Metallsegment entwickelt sich zur am schnellsten wachsenden Kategorie, angetrieben von Innovationen, die darauf abzielen, die Festigkeit und Haltbarkeit von Metall-Rücklaufleitungen zu verbessern. Mit der Weiterentwicklung der Automobiltechnologien gibt es eine wachsende Neigung, Metall für Hochleistungsanwendungen zu nutzen, insbesondere in Elektro- und Hybridfahrzeugen, was das Wachstum in diesem Segment vorantreibt.

Kunststoff (Dominant) vs. Verbundwerkstoffe (Aufkommend)

Kunststoff bleibt das dominierende Material im Markt für Rücklaufleitungen von Automobilkraftstoffen aufgrund seiner leichten Natur, hervorragenden Beständigkeit gegen Kraftstoffe und Chemikalien sowie Kosteneffektivität, was ihn sehr geeignet für die Massenproduktion macht. Seine Eigenschaften verbessern nicht nur die Fahrzeugleistung, sondern tragen auch zur Gesamteffizienz bei und stimmen mit den Automobiltrends überein, die auf die Reduzierung von Emissionen abzielen. Im Gegensatz dazu entstehen Verbundwerkstoffe als eine tragfähige Alternative, während Hersteller fortschrittliche Ingenieurlösungen erkunden. Verbundwerkstoffe bieten überlegene Festigkeits-zu-Gewicht-Verhältnisse und höhere Temperaturbeständigkeit, was sie für Hochleistungsfahrzeugsegmente attraktiv macht. Ihre Einführung wächst, da immer mehr Automobilhersteller nach innovativen Möglichkeiten suchen, um die Kraftstoffeffizienz zu verbessern und strenge regulatorische Standards zu übertreffen, wodurch Verbundwerkstoffe zu einem bedeutenden Akteur in der zukünftigen Landschaft der Rückführungssysteme für Automobilkraftstoffe werden.

Nach Endverwendung: OEM (Größter) vs. Ersatzteilmarkt (Schnellwachsend)

Im Markt für Rücklaufleitungen von Automobilkraftstoffen hält das OEM-Segment den größten Anteil, angetrieben durch die konstante Nachfrage der Hersteller nach hochwertigen Rücklaufleitungen für die Produktion neuer Fahrzeuge. Dieses Segment profitiert von stabilen Partnerschaften zwischen Automobilherstellern und Teilelieferanten, die einen stetigen Fluss von Bestellungen basierend auf Produktionsplänen gewährleisten. Auf der anderen Seite gewinnt das Ersatzteilsegment schnell an Bedeutung, da der Trend zu Wartungs- und Reparaturaktivitäten für Fahrzeuge zunimmt. Dieses Segment spricht Verbraucher an, die nach kostengünstigen und nachrüstbaren Lösungen suchen, was zu einer wachsenden Marktpräsenz für Ersatzteillieferanten führt.

OEM (Dominant) vs. Ersatzteilmarkt (Aufkommend)

Das OEM-Segment ist durch seine etablierten Beziehungen zu Fahrzeugherstellern gekennzeichnet, die hochwertige, zertifizierte Komponenten bereitstellen, die strengen regulatorischen Standards entsprechen. Diese Dominanz wird weiter durch die kontinuierliche Innovation und Integration fortschrittlicher Technologien in Rücklaufleitungssysteme gestärkt. Im Gegensatz dazu entwickelt sich das Ersatzteilsegment mit einem Fokus auf Erschwinglichkeit und Bequemlichkeit, um den Bedürfnissen von Fahrzeugbesitzern gerecht zu werden, die nach Ersatz oder Upgrades suchen. Ersatzteillieferanten nutzen das zunehmende Fahrzeugalter und den wachsenden DIY-Trend unter den Verbrauchern, was zu einem signifikanten Wachstum führt, während sie kompatible Produkte einführen, die die Motorleistung verbessern, ohne die hohen Preise von OEM-Teilen.

Erhalten Sie detailliertere Einblicke zu Markt für Rücklaufleitungen von Automobilkraftstoffen

Regionale Einblicke

Nordamerika: Führer der Automobilinnovation

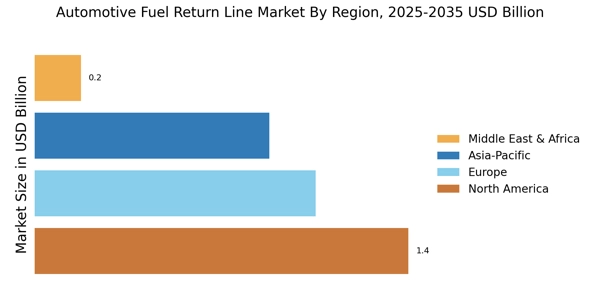
Nordamerika ist der größte Markt für Rücklaufleitungen von Automobilkraftstoffen und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Fahrzeugproduktion, strenge Emissionsvorschriften und einen Übergang zu kraftstoffeffizienten Technologien vorangetrieben. Die Nachfrage nach fortschrittlichen Kraftstoffsystemen wird zusätzlich durch den Anstieg von Elektro- und hybrid Fahrzeugen, die komplexe kraftstoffmanagementsysteme benötigen, angeheizt. Die Vereinigten Staaten und Kanada sind die führenden Länder in diesem Markt, mit großen Automobilherstellern und -zulieferern, die in diesen Regionen ansässig sind. Schlüsselakteure wie Continental AG, Denso Corporation und Delphi Technologies investieren aktiv in Forschung und Entwicklung, um das Produktangebot zu verbessern. Die Wettbewerbslandschaft ist durch Innovation und strategische Partnerschaften gekennzeichnet, die eine robuste Lieferkette und Marktpräsenz gewährleisten.

Europa: Regulierungsgetriebener Markt

Europa ist der zweitgrößte Markt für Rücklaufleitungen von Automobilkraftstoffen und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird erheblich durch strenge Umweltvorschriften und einen starken Fokus auf Nachhaltigkeit beeinflusst. Die Initiativen der Europäischen Union zur Reduzierung der Kohlenstoffemissionen und zur Förderung von Elektrofahrzeugen sind wichtige Treiber, die die Nachfrage nach fortschrittlichen Rücklaufleitungen fördern, die den neuen Standards entsprechen. Deutschland, Frankreich und das Vereinigte Königreich sind die führenden Länder in diesem Sektor, mit einer hohen Konzentration von Automobilherstellern und -zulieferern. Große Akteure wie Bosch und Magna International konzentrieren sich auf innovative Lösungen, um den regulatorischen Anforderungen gerecht zu werden. Die Wettbewerbslandschaft ist durch Kooperationen zwischen Automobilunternehmen und Technologieanbietern gekennzeichnet, die die Entwicklung effizienter Kraftstoffsysteme fördern.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Der Asien-Pazifik-Raum verzeichnet ein rapides Wachstum im Markt für Rücklaufleitungen von Automobilkraftstoffen und hält etwa 25 % des globalen Anteils. Die Expansion der Region wird durch die steigende Fahrzeugproduktion, steigende verfügbare Einkommen und eine wachsende Mittelschicht vorangetrieben. Darüber hinaus katalysieren staatliche Initiativen zur Förderung von Elektrofahrzeugen und zur Verbesserung der Kraftstoffeffizienz die Nachfrage nach fortschrittlichen Rücklaufleitungen, was es zu einem Schlüsselbereich für das Marktwachstum macht. China, Japan und Indien sind die führenden Länder in diesem Markt, mit erheblichen Investitionen in die Automobilproduktion. Schlüsselakteure wie Denso Corporation und Aptiv PLC erweitern ihre Aktivitäten in der Region, um von der wachsenden Nachfrage zu profitieren. Die Wettbewerbslandschaft entwickelt sich weiter, wobei lokale Hersteller neben etablierten globalen Akteuren auftreten und Innovation und Marktdynamik fördern.

Naher Osten und Afrika: Ressourcenreiche Chancen

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für Rücklaufleitungen von Automobilkraftstoffen und hält etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch steigende Fahrzeugverkäufe, Urbanisierung und Infrastrukturentwicklung vorangetrieben. Darüber hinaus fördern die reichen Ölressourcen der Region die Nachfrage nach effizienten Kraftstoffsystemen, da die Regierungen sich darauf konzentrieren, die Automobiltechnologien zu verbessern, um den steigenden Verbraucheranforderungen gerecht zu werden. Länder wie Südafrika und die VAE führen den Markt an, mit einem wachsenden Automobilsektor, der durch ausländische Investitionen unterstützt wird. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, wobei Unternehmen wie Parker Hannifin Corporation eine Präsenz aufbauen, um den sich entwickelnden Marktbedürfnissen gerecht zu werden. Die Region ist bereit für Wachstum, da die Automobilproduktion weiterhin expandiert.

Markt für Rücklaufleitungen von Automobilkraftstoffen Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Rücklaufleitungen von Automobilkraftstoffen hat in den letzten Jahren bemerkenswerte Wettbewerbsdynamiken erlebt, die durch Fortschritte in der Automobiltechnologie, sich entwickelnde Verbraucherpräferenzen und erhöhte regulatorische Standards in Bezug auf Emissionen und Kraftstoffeffizienz vorangetrieben werden. Da sich die Automobilindustrie weiterhin entwickelt, ist das Rücklaufleitungssystem zu einem kritischen Bestandteil geworden, um die optimale Leistung und Effizienz moderner Fahrzeuge sicherzustellen. Ein Verständnis der Wettbewerbslandschaft in diesem Markt zeigt, wie Unternehmen sich durch Innovation, Qualität und strategische Partnerschaften differenzieren.
Der Übergang zu Elektro- und Hybridfahrzeugen beeinflusst ebenfalls den Markt und zwingt traditionelle Anbieter, ihre Produkte entsprechend anzupassen und auf aufkommende Trends in der Technologie der Kraftstoffleitungen zu reagieren. Sejong Industrial hebt sich im Markt für Rücklaufleitungen von Automobilkraftstoffen durch sein Engagement für hochwertige Fertigung und technologische Innovation hervor. Das Unternehmen hat sich durch seine robusten Produktangebote, die sich durch Haltbarkeit und Leistungszuverlässigkeit auszeichnen, eine bedeutende Präsenz erarbeitet. Mit einem starken Fokus auf Forschung und Entwicklung verbessert Sejong Industrial kontinuierlich seine Produktlinien, um die strengen Anforderungen moderner Automobilanwendungen zu erfüllen.
Ihre Fertigungsprozesse sind optimiert, um sicherzustellen, dass jede Komponente internationalen Qualitätsstandards entspricht, was das Vertrauen von Automobilherstellern gewonnen hat, die zuverlässige Lösungen für Rücklaufleitungen suchen.
Darüber hinaus hat die Fähigkeit des Unternehmens, starke Beziehungen sowohl zu Lieferanten als auch zu Kunden aufzubauen, seine Position im Markt gestärkt, sodass es effektiv auf Kundenbedürfnisse und Branchenveränderungen reagieren kann. Hubei Nanfang Zhongjin spielt eine wichtige Rolle im Markt für Rücklaufleitungen von Automobilkraftstoffen, die durch ihren strategischen Fokus auf Innovation und umfassende Lösungen gekennzeichnet ist. Das Unternehmen verfügt über eine gut etablierte Fertigungsinfrastruktur, die es ihm ermöglicht, eine breite Palette von Kraftstoffleitungsprodukten zu produzieren, die auf verschiedene Automobilanwendungen zugeschnitten sind.
Die Stärken von Hubei Nanfang Zhongjin liegen in seiner Fähigkeit, traditionelle Fertigungskompetenz mit modernen technologischen Praktiken zu kombinieren, um effiziente Produktionsprozesse und hohe Produktqualität sicherzustellen.
Darüber hinaus engagiert sich das Unternehmen aktiv in der Marktforschung, um Branchentrends vorherzusehen und seine Geschäftsstrategien entsprechend anzupassen. Durch die Betonung des Kundenservice und die Aufrechterhaltung von Flexibilität in seinen Abläufen ist Hubei Nanfang Zhongjin gut positioniert, um von Wachstumschancen im Automobilsektor zu profitieren und damit seinen Wettbewerbsvorteil im Markt für Rücklaufleitungen zu verbessern.

Zu den wichtigsten Unternehmen im Markt für Rücklaufleitungen von Automobilkraftstoffen-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Markt für Rücklaufleitungen von Automobilkraftstoffen zeigen ein wachsendes Interesse an innovativen Lösungen, da Hersteller bestrebt sind, die Kraftstoffeffizienz zu verbessern und Emissionen zu reduzieren. Unternehmen wie Aisin Seiki und Continental stehen an der Spitze der Integration fortschrittlicher Materialien und Technologien in ihre Rücklaufleitungssysteme, um Umweltvorschriften und die Nachfrage der Verbraucher nach umweltfreundlicheren Fahrzeugen zu erfüllen. In Bezug auf Fusionen und Übernahmen wurden bedeutende Bewegungen beobachtet, wobei Branchengrößen wie Bosch kleinere Unternehmen erwerben, die sich auf Kraftstoffmanagementsysteme konzentrieren, was ihre Marktposition stärkt.

Ebenso hat Denso kürzlich Partnerschaften erkundet, um das Produktangebot in Bezug auf Qualität und Nachhaltigkeit zu verbessern. Darüber hinaus stärken die Expansionsstrategien von Magna International weiterhin seine Fähigkeiten im Kraftstoffsegment, während Schaeffler und Hitachi Automotive Systems zusammenarbeiten, um innovative Designs zu entwickeln, die Rücklaufleitungen für elektrische Fahrzeuge optimieren. Die Kombination dieser Trends, zusammen mit einer erhöhten Marktbewertung, die durch technologische Fortschritte und strategische Partnerschaften vorangetrieben wird, deutet auf einen dynamischen und sich schnell entwickelnden Markt hin, der effektiv auf die aktuellen Herausforderungen der Automobilindustrie reagiert.

Zukunftsaussichten

Markt für Rücklaufleitungen von Automobilkraftstoffen Zukunftsaussichten

Der Markt für Rücklaufleitungen von Automobilkraftstoffen wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 4,01% wachsen, angetrieben durch die steigende Fahrzeugproduktion und Fortschritte in der Kraftstoffeffizienztechnologie.

Neue Möglichkeiten liegen in:

  • Entwicklung von leichten Verbundstoff-Rücklaufleitungen für verbesserte Effizienz.
  • Integration von intelligenten Sensoren zur Echtzeitüberwachung von Rückführungssystemen für Kraftstoffe.
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Lösungen für Rücklaufleitungen von Kraftstoffen.

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht, das die sich entwickelnden Automobiltechnologien und Verbraucherbedürfnisse widerspiegelt.

Marktsegmentierung

Markt für Rücklaufleitungen von Automobilkraftstoffen - Ausblick nach Verwendungszweck

  • OEM
  • Aftermarket

Markt für Rücklaufleitungen von Automobilkraftstoffen - Ausblick nach Kraftstoffart

  • Benzin
  • Diesel
  • Alternative Kraftstoffe

Markt für Rücklaufleitungen von Automobilkraftstoffen - Ausblick nach Anwendung

  • Automobil
  • Nutzfahrzeuge
  • Motorräder
  • Schwere Maschinen

Markt für Rücklaufleitungen von Automobilkraftstoffen - Ausblick nach Materialart

  • Kunststoff
  • Metall
  • Verbundmaterial

Berichtsumfang

MARKTGRÖSSE 2024 3,421 (Milliarden USD)
MARKTGRÖSSE 2025 3,558 (Milliarden USD)
MARKTGRÖSSE 2035 5,273 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 4,01 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Continental AG (DE), Denso Corporation (JP), Delphi Technologies (GB), Bosch (DE), Magna International Inc. (CA), Trelleborg AB (SE), Aptiv PLC (IE), Hose Master LLC (US), Parker Hannifin Corporation (US)
Abgedeckte Segmente Anwendung, Kraftstofftyp, Materialtyp, Endverwendung, regional
Wichtige Marktchancen Integration fortschrittlicher Materialien zur Verbesserung der Haltbarkeit im Markt für Rücklaufleitungen von Automobilkraftstoffen.
Wichtige Marktdynamiken Steigende Nachfrage nach Kraftstoffeffizienz treibt Innovationen in Technologien und Materialien für Rücklaufleitungen von Automobilkraftstoffen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für Automobilkraftstoff-Rücklaufleitungen bis 2035?

Die prognostizierte Marktbewertung für den Markt für Automobilkraftstoff-Rücklaufleitungen beträgt bis 2035 5,273 Milliarden USD.

Wie hoch war die Marktbewertung des Marktes für Automobilkraftstoff-Rücklaufleitungen im Jahr 2024?

Die Gesamtmarktbewertung des Marktes für Automobilkraftstoff-Rücklaufleitungen betrug 3,421 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für Automobilkraftstoff-Rücklaufleitungen während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Markt für Automobilkraftstoff-Rücklaufleitungen während des Prognosezeitraums 2025 - 2035 beträgt 4,01 %.

Welche Unternehmen gelten als Schlüsselakteure im Markt für Automobilkraftstoff-Rücklaufleitungen?

Zu den Schlüsselakteuren im Markt für Automobilkraftstoff-Rücklaufleitungen gehören Continental AG, Denso Corporation, Delphi Technologies, Bosch und Magna International Inc.

Was sind die prognostizierten Bewertungen für das Automobilsegment bis 2035?

Die prognostizierte Bewertung für das Automobilsegment wird voraussichtlich bis 2035 2,3 Milliarden USD erreichen.

Wie schneidet der Markt für schwere Geräte im Vergleich zu anderen Segmenten im Jahr 2035 ab?

Bis 2035 wird das Segment für schwere Geräte voraussichtlich 0,773 Milliarden USD erreichen, was auf einen bemerkenswerten Wachstumspfad hinweist.

Wie groß wird die erwartete Marktgröße für Dieselkraftstofftypen im Jahr 2035 sein?

Die erwartete Marktgröße für den Dieselkraftstofftyp wird voraussichtlich bis 2035 1,8 Milliarden USD betragen.

Welcher Materialtyp wird voraussichtlich den Markt für Automobilkraftstoff-Rücklaufleitungen bis 2035 dominieren?

Der Verbundwerkstofftyp wird voraussichtlich den Markt dominieren, mit einer prognostizierten Bewertung von 2,174 Milliarden USD bis 2035.

Wie wird das erwartete Wachstum für das Aftermarket-Segment bis 2035 aussehen?

Das Aftermarket-Segment wird voraussichtlich bis 2035 auf 2,187 Milliarden USD wachsen.

Wie schneidet der Markt für alternative Kraftstoffe im Vergleich zu Benzin und Diesel bis 2035 ab?

Bis 2035 wird der Markt für alternative Kraftstoffe voraussichtlich 1,173 Milliarden USD erreichen, was auf ein wachsendes Interesse im Vergleich zu Benzin und Diesel hinweist.

Autor
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.