Asset Performance Management Market Summary
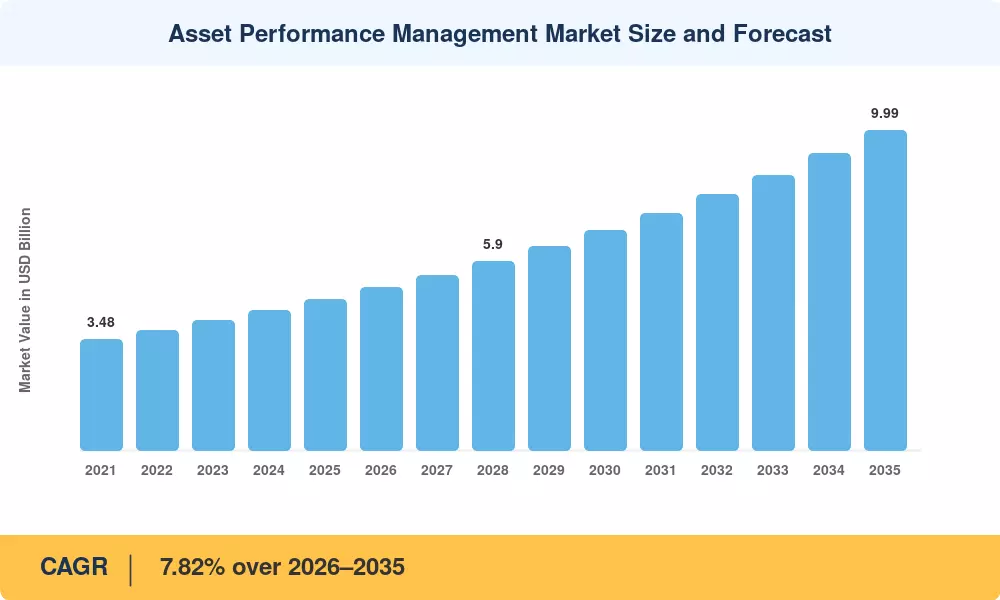
Der Asset-Performance-Management-Markt erreichte im Jahr 2025 ein Volumen von 4,71 Milliarden US-Dollar und wird bis 2026 voraussichtlich etwa 5,08 Milliarden US-Dollar erreichen und bis 2035 auf 9,99 Milliarden US-Dollar ansteigen, bei einer jährlichen Wachstumsrate von 7,82 % im Zeitraum 2026–2035. Die Beschleunigung ist auf zwei unverkennbare Katalysatoren zurückzuführen: den U.S. Infrastructure Investment and Jobs Act, der 1,2 Billionen US-Dollar für anlagenintensive Sektoren bereitstellte, die Zuverlässigkeitstools benötigen, und die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen, die mehr als 50.000 Unternehmen dazu zwingt, Emissionen und Ausfallzeiten auf Anlagenebene zu quantifizieren[1][2].
Ein stiller Austauschzyklus ist im Gange. Tabellenkalkulationsbasierte Zuverlässigkeitsprotokolle, zeitbasierte PM-Pläne und isolierte Archivdaten weichen KI-gesteuertenvorausschauende Wartungfür Anlagen – Plattformen, die Schwingungs-, Wärme- und Prozesstelemetrie durch digitale Zwillinge zusammenführen. Die Siemens-Studie „Cost of Downtime“ für das Jahr 2024 beziffert die ungeplanten Verluste durch Ausfallzeiten bei den Fortune Global 500 auf jährlich 1,4 Billionen US-Dollar, was 11 % des Umsatzes entspricht, was bei Ölkonzernen, Versorgungsunternehmen und Chemieproduzenten zu Plattformverpflichtungen im sechs- bis achtstelligen Bereich führt[3].
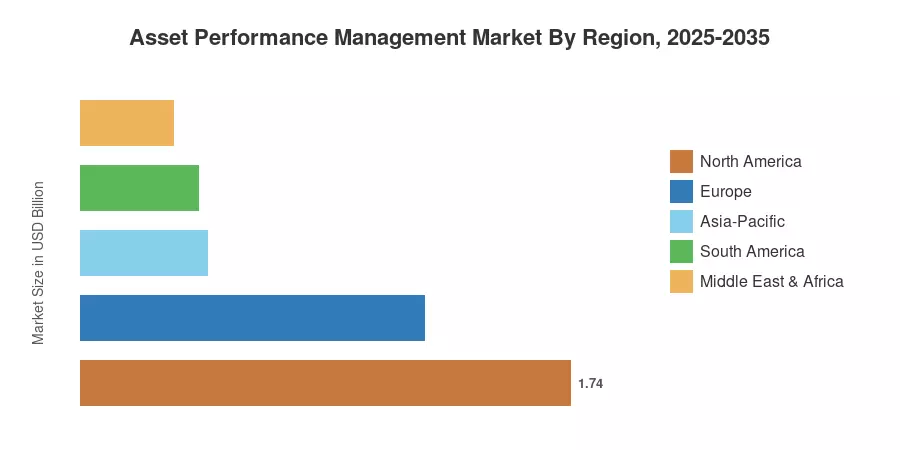
Nordamerika ist mit rund 37 % des Umsatzes im Jahr 2025 führend, angetrieben durch FERC-Zuverlässigkeitsvorschriften und die Digitalisierung der Schieferölbetreiber. Der asiatisch-pazifische Raum ist mit einer durchschnittlichen jährlichen Wachstumsrate von 9,6 % die am schnellsten wachsende Region, angetrieben durch Chinas Initiative für intelligente Fertigung und Indiens nationale Infrastrukturpipeline im Wert von 1,4 Billionen US-Dollar. Den zweiten Platz belegt Europa mit einem Anteil von etwa 26 %, wo REPowerEU die Versorgungsunternehmen dazu zwingt, die Lebensdauer ihrer Anlagen zu verlängern, anstatt sie zu ersetzen. Das nächste Jahrzehnt wird davon bestimmt sein, wie schnell Betreiber von der Zustandsüberwachung zur Autonomie im geschlossenen Regelkreis übergehen.
Wichtige Erkenntnisse aus dem Bericht
• Nach Technologie
- Predictive-Maintenance-Lösungen machen im Jahr 2025 etwa 41 % des Umsatzes aus, den größten Einzeltechnologiebereich
- Prescriptive-Analytics-Module entwickeln sich bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 12,4 %, dem schnellsten Teilsegment
- Digitaler ZwillingEs wird prognostiziert, dass die Overlays innerhalb des breiteren APM-Stacks bis 2030 1,18 Milliarden US-Dollar erreichen werden
• Nach Sektor
- Auf Energie und Versorgung entfallen etwa 22 % der Nachfrage im Jahr 2025, die dominierende Branche
- Chemikalien und Pharmazeutika verzeichnen mit einer durchschnittlichen jährlichen Wachstumsrate von 9,1 % das schnellste Wachstum, was auf den Validierungsdruck der FDA zurückzuführen ist
- Die Endverbraucher im verarbeitenden Gewerbe werden im Jahr 2025 schätzungsweise 0,94 Milliarden US-Dollar ausgeben
• Nach Geographie
- Nordamerika wird im Jahr 2025 einen Wert von 1,74 Milliarden US-Dollar haben
- Der asiatisch-pazifische Raum verzeichnet mit 9,6 % im Zeitraum 2026–2035 die höchste regionale CAGR
- Europa erwirtschaftet etwa 26 % des Umsatzes im Jahr 2025 und ist damit der zweitgrößte regionale Pool
Marktgröße und Prognose (2021–2035)
Die prognostizierten Werte werden aus Umsatzangaben der Anbieter (Top-12-Plattformanbieter), industriellen Wartungsausgaben-Benchmarks von EPRI und ARC Advisory Group sowie Versanddaten für IoT-Sensoren von IHS Markit trianguliert und dann mit makroökonomischen Investitionsindikatoren wie dem IEA World Energy Investment Report und OECD-Capex-Umfragen abgeglichen.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



