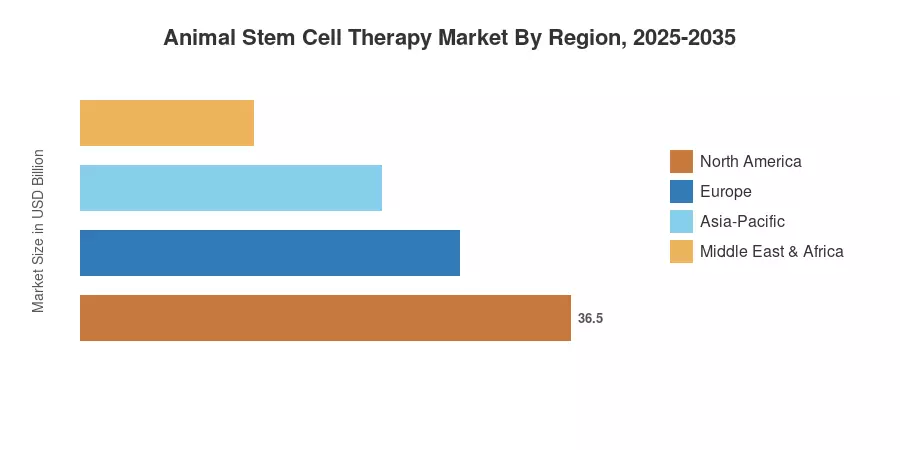Animal Stem Cell Therapy Market Summary
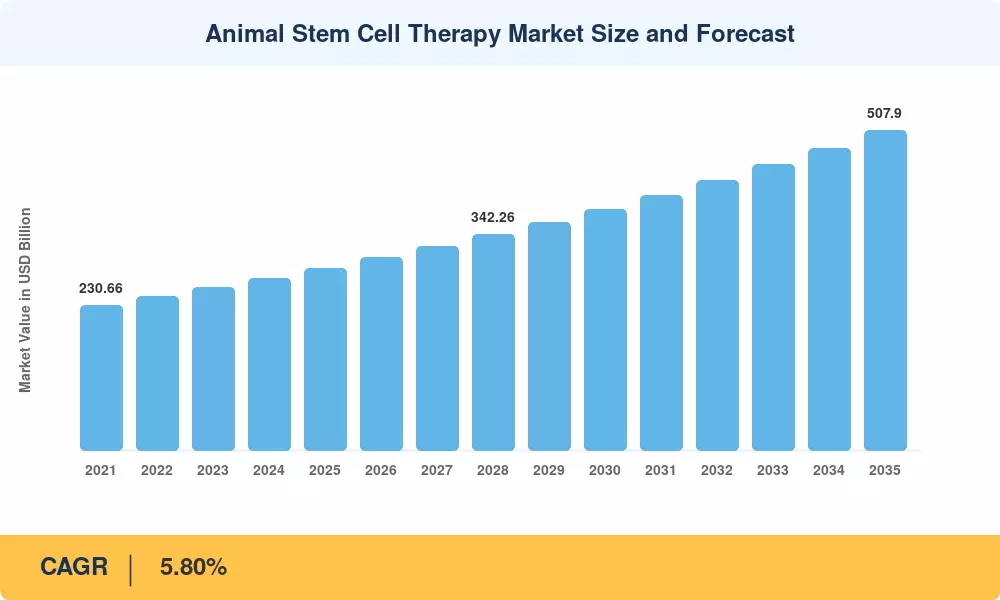
Der globale Markt für tierische Stammzelltherapie wurde im Jahr 2025 auf 289,00 Millionen USD geschätzt, und der Markt wird voraussichtlich von 305,76 Millionen USD im Jahr 2026 auf 507,90 Millionen USD bis 2035 wachsen, mit einer CAGR von 5,80% während des Prognosezeitraums 2026–2035. Diese Expansion basiert auf der steigenden Prävalenz chronischer muskuloskelettaler Erkrankungen bei Begleittieren – allein Osteoarthritis macht etwa 80% der Lahmheitsfälle bei Hunden und Katzen aus [2] – und einem regulatorischen Umfeld, das zunehmend günstigere Bedingungen für die Genehmigung veterinärmedizinischer regenerativer Medizin in den Vereinigten Staaten, Europa und Teilen des asiatisch-pazifischen Raums geschaffen hat.
Ein sichtbarer Wandel vollzieht sich darin, wie Tierärzte degenerative und entzündliche Erkrankungen behandeln. Traditionelle pharmakologische Ansätze – NSAIDs, Kortikosteroide und chirurgische Eingriffe – werden allmählich durch Behandlungsprotokolle mit tierischen Stammzellen ergänzt und in einigen klinischen Umgebungen ersetzt, die mesenchymale Stammzellen (MSCs) nutzen, die aus Fettgewebe oder Knochenmark gewonnen werden. Das USDA-Zentrum für Veterinärbiologika hat seit 2023 mehrere Lizenzierungswege für autologe Zelltherapien beschleunigt, während die Europäische Arzneimittel-Agentur aktualisierte Leitlinien für fortschrittliche veterinärmedizinische Arzneimittel (ATVMPs) veröffentlicht hat, die über 12 Millionen EUR an Investitionen in die Einhaltung innerhalb der EU wert sind [3]. Diese Katalysatoren verändern, wie Kapital in Forschungsprojekte zur Zelltherapie bei Begleittieren fließt.
Nordamerika hält etwa 38% des globalen Marktes für tierische Stammzelltherapie, angetrieben durch eine hohe Durchdringung von Tierversicherungen und ein dichtes Netzwerk von spezialisierten Tierkliniken. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,2%, gef fueled durch schnelle Urbanisierung und steigenden Tierbesitz in China, Indien und Südkorea. Europa hält den zweitgrößten Anteil mit etwa 27%, angeführt von Deutschland und dem Vereinigten Königreich, wo die Einführung von Stammzelltherapien bei Sportpferden besonders robust war. Das kommende Jahrzehnt wird frühe Akteure belohnen, die die Produktion skalieren, regulatorische Genehmigungen in mehreren geografischen Regionen sichern und klinische Nachweise erbringen, die sowohl Tierärzte als auch Tierbesitzer überzeugen.
Wichtige Erkenntnisse aus dem Bericht
• Nach Typ
- Autologe Stammzelltherapien erfassten im Jahr 2025 den größten Anteil am Markt für tierische Stammzelltherapie mit etwa 58%, angetrieben durch ein geringeres Risiko der immunologischen Abstoßung und etablierte klinische Protokolle in der veterinärmedizinischen regenerativen Medizin
- Allogene Therapien werden voraussichtlich eine CAGR von 6,90% bis 2035 verzeichnen, da die Bequemlichkeit von Fertigprodukten für hochvolumige Tierkliniken, die skalierbare Behandlungsoptionen für tierische Stammzellen suchen, ansprechend ist
• Nach Anwendung
- Osteoarthritis dominierte die Einnahmen auf Anwendungsebene innerhalb des Marktes für tierische Stammzelltherapie und spiegelt die überproportionale Prävalenz dieser Erkrankung in alternden Begleittierpopulationen wider
- Tendinitis-Anwendungen expandieren schnell im Segment der Stammzelltherapie bei Pferden, insbesondere in Nordamerika und Westeuropa, wo die Ausgaben für Sportpferde hoch bleiben
• Nach Region
- Nordamerika machte den größten regionalen Anteil mit 38% aus, gestützt durch die fortschrittliche veterinärmedizinische Infrastruktur der Vereinigten Staaten und günstige Erstattungsdynamiken
- Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 7,2% wachsen und ist damit die am schnellsten wachsende Region im Markt für tierische Stammzelltherapie bis 2035
Marktgröße und Prognose (2021–2035)
Die Größenmethodik von MRFR trianguliert die Schätzungen der Einnahmen von oben nach unten aus Unternehmensberichten und Datenbanken der veterinärmedizinischen Industrie mit einer Nachfrageprognose von unten nach oben, die auf adressierbaren Patientengruppen, Behandlungsdurchdringungsraten und durchschnittlichen Verfahrenskosten in verschiedenen Regionen basiert. Historische Daten (2021–2024) spiegeln die tatsächlich gemeldeten Einnahmen wider; das Basisjahr 2025 kombiniert vorläufige tatsächliche Werte mit modellbasierten Schätzungen; die Prognosejahre (2026–2035) wenden eine kalibrierte CAGR an, die an makroökonomische, regulatorische und technologische Annahmen angepasst ist.