動物幹細胞治療市場 市場概要
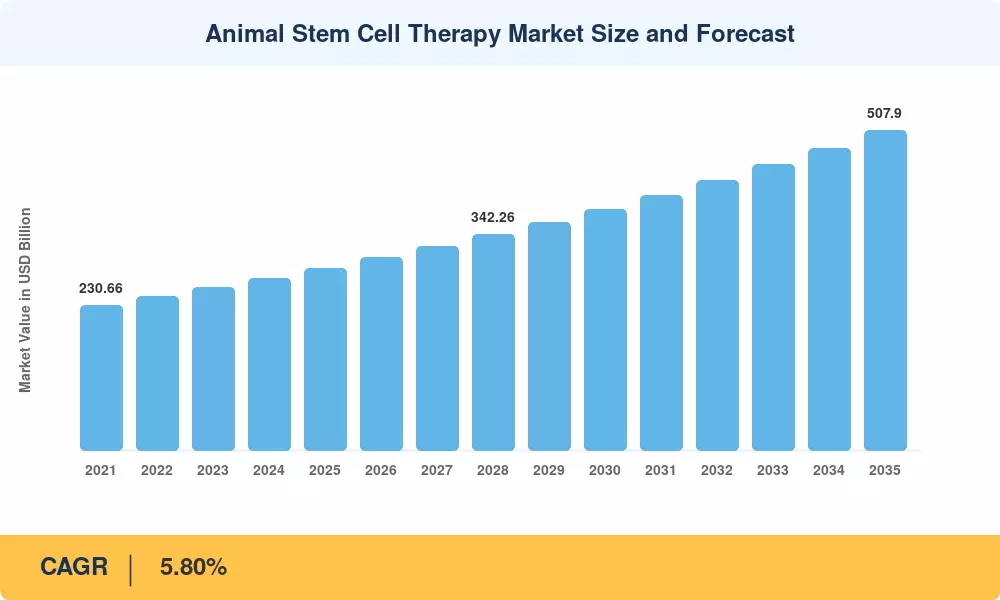
2025年のグローバル動物幹細胞治療市場の規模は2億8900万米ドルと評価され、2026年には3億576万米ドル、2035年には5億790万米ドルに成長することが予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)は5.80%となる見込みです。この拡大は、伴侶動物における慢性筋骨格疾患の有病率の上昇に基づいており、特に変形性関節症は犬や猫の跛行症例の約80%を占めています [2] — また、米国、ヨーロッパ、アジア太平洋の一部において獣医再生医療の承認に対する規制環境がますます好意的になっていることも影響しています。
獣医師が変性および炎症性疾患を管理する方法に目に見える変化が起こっています。従来の薬理学的アプローチ — NSAID、コルチコステロイド、外科的介入 — は徐々に補完され、一部の臨床設定ではペット幹細胞治療プロトコルに置き換えられています。これらのプロトコルは、脂肪組織または骨髄から採取された間葉系幹細胞(MSC)を活用しています。米国農務省の獣医生物学センターは、2023年以降、いくつかの自己細胞治療ライセンスの道筋を迅速化しており、欧州医薬品庁は、EU全体で1200万ユーロを超える投資に準拠した先進治療獣医医薬品(ATVMP)に関する更新ガイダンスを発表しました 。これらの触媒は、伴侶動物の細胞治療研究パイプラインへの資本の流れを再形成しています。
北米は、ペット保険の普及率が高く、専門獣医病院の密なネットワークがあるため、グローバルな動物幹細胞治療市場の約38%を占めています。アジア太平洋地域は、急速な都市化と中国、インド、韓国におけるペット所有の増加により、7.2%のCAGRで成長する最も成長著しい地域です。ヨーロッパは約27%のシェアを持ち、特にドイツとイギリスでは、スポーツホース医療における馬の幹細胞治療の採用が特に活発です。今後の10年間は、製造をスケールし、複数の地域で規制のクリアランスを確保し、獣医師やペットオーナーを納得させる臨床証拠を構築できる早期の動き手に報いるでしょう。
主な報告の要点
• タイプ別
- 自己幹細胞治療は、免疫拒絶反応のリスクが低く、獣医再生医療における確立された臨床プロトコルにより、2025年に動物幹細胞治療市場の約58%のシェアを占めました。
- 同種幹細胞治療は、スケーラブルなペット幹細胞治療オプションを求める高ボリュームの獣医クリニックにとって、オフ・ザ・シェルフの利便性が魅力的であるため、2035年までに6.90%のCAGRを記録する見込みです。
• アプリケーション別
- 変形性関節症は、老化した伴侶動物の集団におけるその過剰な有病率を反映して、動物幹細胞治療市場内のアプリケーションレベルの収益を支配しています。
- 腱炎のアプリケーションは、特に北米と西ヨーロッパにおいて、スポーツホースの支出が高い中で、馬の幹細胞治療セグメントで急速に拡大しています。
• 地域別
- 北米は、米国の先進的な獣医インフラと好意的な償還ダイナミクスに支えられ、最大の地域シェアを38%占めています。
- アジア太平洋地域は、2035年までに動物幹細胞治療市場で最も成長著しい地域となる見込みで、7.2%のCAGRで成長すると予測されています。
市場規模と予測(2021–2035)
MRFRのサイズ測定方法論は、企業の提出書類や獣医業界データベースからのトップダウンの収益推定と、アドレス可能な患者集団、治療浸透率、地理ごとの平均手続き価格に基づくボトムアップの需要モデルを三角測量しています。歴史的データ(2021–2024)は実際の報告された収益を反映しており、2025年の基準年は予備的な実績とモデル由来の推定をブレンドしています。予測年(2026–2035)は、マクロ経済、規制、技術採用の仮定に調整されたキャリブレーションされたCAGRを適用しています。
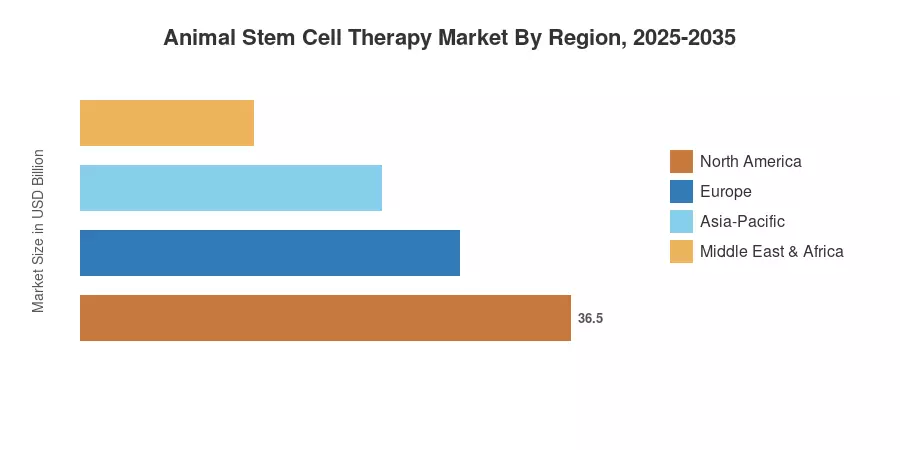




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


