Luftbremsensystemmarkt (2026 - 2035)

Marktforschungsbericht für Druckluftbremssysteme nach Bremsentyp (Trommelluftbremse, Scheibenluftbremse, Hybrid-Trommel-Scheiben-Systeme, elektropneumatische Lösungen), nach Fahrzeugtyp (leichte Nutzfahrzeuge, mittelschwere Lkw, schwere Lkw, Busse und Reisebusse, Off-Highway- und Bergbau-Lkw), nach Komponente (Kompressor, Regler und Ventile, Lagertank, Bremskammern und Aktuatoren, Steuergeräte und Sensoren), nach Vertriebskanal (OEM, Aftermarket) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/AT/5738-HCR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: September 15, 2026
Air Brake Systems Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.5%
2025 Market SizeUSD 6.72 Billion
2035 Market SizeUSD 15.29 Billion
Key Players
Knorr-Bremse AG
ZF Friedrichshafen
Haldex AB
Meritor
Nabtesco Corporation
Bendix Commercial Vehicle Systems
Opportunities
  • Zero-Emission Commercial Vehicle Braking Platforms
  • Aftermarket Digitization and Predictive Maintenance
  • African and South Asian Freight Corridor Expansion

Luftbremsensystemmarkt Marktzusammenfassung

Der globale Markt für Druckluftbremssysteme erreichte im Jahr 2025 einen Wert von 6,72 Milliarden US-Dollar und wird voraussichtlich von 7,34 Milliarden US-Dollar im Jahr 2026 auf 15,29 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 8,5 % im Prognosezeitraum (2026–2035) entspricht. Zwei politische Katalysatoren beschleunigen die Investitionen: die Phase-3-Treibhausgasstandards der US-Umweltschutzbehörde für schwere Nutzfahrzeuge, die ab dem Modelljahr 2027 in Kraft treten, und die allgemeine Sicherheitsverordnung der Europäischen Union, die eine erweiterte Notbremsung für alle neuen Nutzfahrzeuge vorschreibt, die nach Juli 2024 verkauft werden. Diese Vorgaben drängen OEMs und Tier-1-Zulieferer dazu, veraltete Bremsarchitekturen zu überarbeiten und Milliarden für elektropneumatische Plattformen bereitzustellen.

Auf dem Markt für Druckluftbremssysteme ist ein Generationswechsel im Technologiebereich im Gange. Motorbetriebene Kompressoren – lange Zeit das Rückgrat pneumatischer Bremsen – weichen elektrisch angetriebenen Einheiten, die parasitäre Verluste eliminieren und batterieelektrische und Wasserstoff-Brennstoffzellen-Antriebe unterstützen. Elektronische Steuereinheiten gepaart mit Radar-Lidar-Sensoren synchronisieren jetzt die Betätigung der Druckluftbremse mit der automatischen Notbremsung, eine Fähigkeit, die es vor fünf Jahren kaum gab. Das SuperTruck III-Programm des US-Energieministeriums hat über 127 Millionen US-Dollar für die Effizienz von Nutzfahrzeugen der nächsten Generation bereitgestellt, einschließlich der Integration von Bremssystemen für emissionsfreie Lkw.

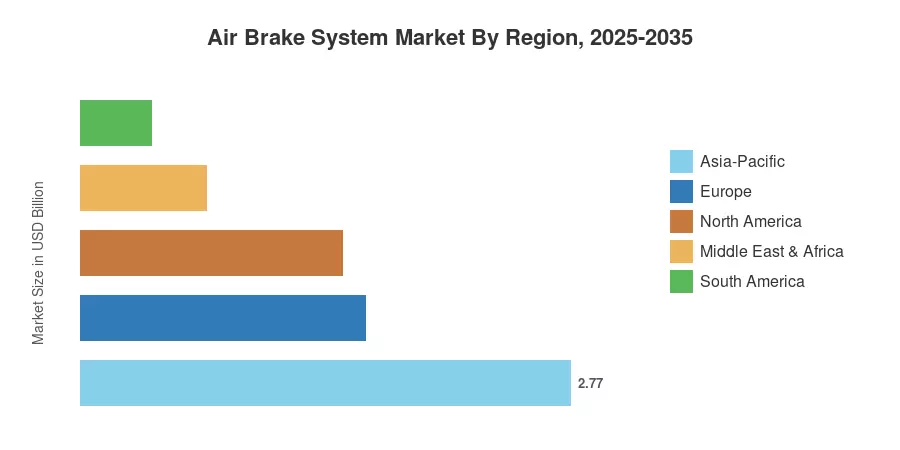
Der asiatisch-pazifische Raum dominierte den Markt für Druckluftbremssysteme mit einem Anteil von 41,2 % im Jahr 2025, angetrieben durch Indiens Abgasnormen Bharat Stufe VI und Chinas aggressive Elektrifizierungsvorschriften für kommerzielle Flotten. Afrika ist die am schnellsten wachsende Region und wird voraussichtlich bis 2035 eine durchschnittliche jährliche Wachstumsrate von 10,5 % verzeichnen, was auf die rasche Urbanisierung und den Ausbau von Güterverkehrskorridoren zurückzuführen ist. Europa hatte mit rund 24 % den zweitgrößten Anteil, was auf die strengen EU-Sicherheitsgesetze und die fortschrittliche Aftermarket-Infrastruktur des Kontinents zurückzuführen ist. Das kommende Jahrzehnt wird davon geprägt sein, wie schnell elektropneumatische Architekturen rein mechanische Konfigurationen in allen Regionen verdrängen.

Wichtige Erkenntnisse aus dem Bericht

• Nach Bremstyp

  • Trommelluftbremssysteme eroberten im Jahr 2025 48,5 % des Marktanteils von Druckluftbremssystemen, gestützt durch Kostenvorteile in Entwicklungsländern.
  • Es wird prognostiziert, dass elektropneumatische Lösungen bis 2035 mit einer jährlichen Wachstumsrate von 7,9 % das schnellste Wachstum verzeichnen werden, angetrieben durch die Anforderungen an die ADAS-Integration.

• Nach Fahrzeugtyp

  • Leichte Nutzfahrzeuge machten im Jahr 2025 32,1 % des Marktumsatzes für Druckluftbremssysteme aus, was die wachsende Nachfrage nach Lieferungen auf der letzten Meile widerspiegelt.

Nach Komponente

  • Steuergeräte und Sensormodule werden bis 2035 eine durchschnittliche jährliche Wachstumsrate von 12,3 % erreichen, da elektronische Bremssteuerungen zum Standard werden.

• Nach Region

  • Der asiatisch-pazifische Raum führte den Markt für Druckluftbremssysteme mit einem Anteil von 41,2 % im Jahr 2025 an.
  • Es wird prognostiziert, dass Afrika bis 2035 eine durchschnittliche jährliche Wachstumsrate von 10,5 % verzeichnen wird, das schnellste Wachstum aller Regionen.
  • Nordamerika trug im Jahr 2025 etwa 1,48 Milliarden US-Dollar bei, unterstützt durch Ausgaben für die EPA-Phase-3-Compliance.

Marktgröße und Prognose (2021–2035)

Die Schätzungen von Market Research Future basieren auf einer triangulierten Methodik, die Bottom-up-Flottenregistrierungsdatenbanken, OEM-Produktionspläne, Handelsdaten auf Komponentenebene und eine makroökonomische Top-down-Validierung anhand von BIP- und Frachtvolumenindizes in 32 Ländern kombiniert.
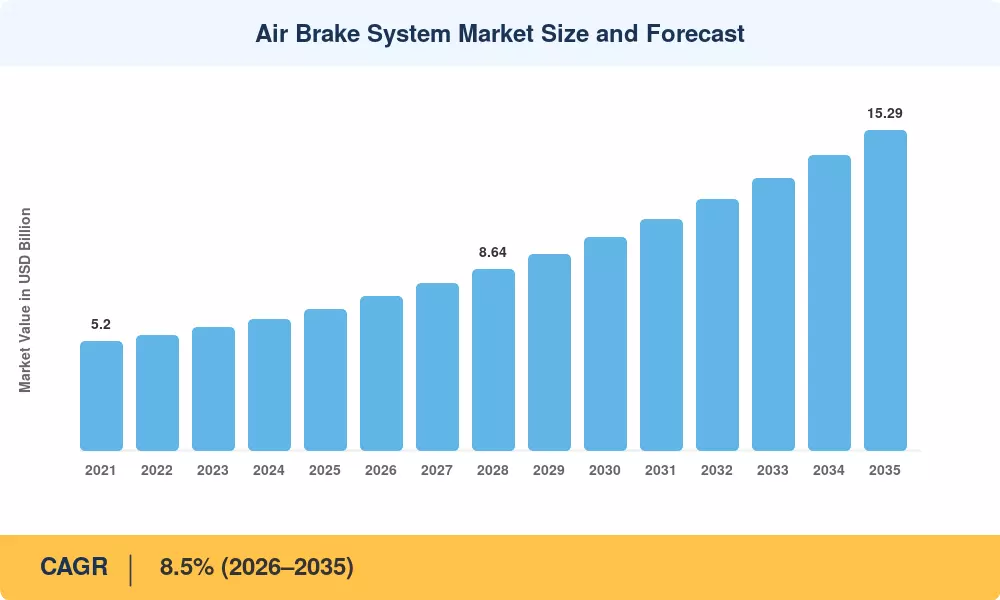
Air Brake System Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
EPA Phase 3 Treibhausgasstandards (MJ 2027+) +1,8 % Nordamerika Kurzfristig (≤2 Jahre)
AEB-Mandat der EU-Allgemeinsicherheitsverordnung +1,5 % Europa Kurzfristig (≤2 Jahre)
Einführung eines elektrischen Kompressors für ZEV-Antriebsstränge +1,3 % Global Mittelfristig (2–4 Jahre)
Indien BS-VI Phase 2 und Verschrottungsrichtlinie +1,1 % Asien-Pazifik Kurzfristig (≤2 Jahre)
ADAS-integrierte elektronische Bremsverbreitung +1,4 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
Wachstum des Güterverkehrs auf dem Transkontinentalen Highway in Afrika +0,8 % MEA Langfristig (≥4 Jahre)
Optimierung der Gesamtbetriebskosten der Flotte +0,9 % Global Langfristig (≥4 Jahre)


EPA Phase 3 Treibhausgasstandards

Die im März 2024 fertiggestellten Phase-3-Treibhausgasvorschriften der US-Umweltbehörde EPA schreiben eine Reduzierung der CO2-Emissionen von schweren Nutzfahrzeugen um 46 % ab dem Modelljahr 2027 vor. Da elektropneumatische Bremssysteme Energie effektiver zurückgewinnen als herkömmliche Trommelanordnungen, zwingt diese eine Anforderung alle großen nordamerikanischen Lkw-OEMs dazu, die Verbindungen zwischen Antriebsstrang und Bremse zu ändern. Zwischen 2025 und 2030 wird die Schwerlastkraftwagenindustrie in den Vereinigten Staaten und Kanada voraussichtlich 3,2 Milliarden US-Dollar für die Einhaltung der Vorschriften ausgeben, wobei Änderungen an Bremssystemen etwa 18 % dieser Summe ausmachen. Da Flotten vor 2027 Nachrüstsätze benötigen, um die freiwilligen Nachhaltigkeitsstandards der Fluggesellschaften zu erfüllen, erstreckt sich die Kaskadenwirkung der Verordnung auf den Ersatzteilmarkt für Druckluftbremssysteme.


Allgemeine EU-Sicherheitsverordnung

Alle in EU-Mitgliedstaaten zugelassenen neuen Nutzfahrzeuge müssen gemäß der allgemeinen Sicherheitsverordnung der EU, die im Juli 2024 vollständig in Kraft trat, über eine erweiterte Notbremsung verfügen. Zur Einhaltung der Vorschriften sind präzisionskalibrierte Druckluftbremsaktuatoren mit Reaktionszeiten von weniger als 200 Millisekunden erforderlich; Ohne elektronische Verstärkung können herkömmliche S-Nocken-Trommelbaugruppen diese Anforderung nicht erfüllen. Der europäische Automobilherstellerverband prognostiziert, dass sich der europäische Markt für Druckluftbremssysteme fast doppelt so schnell in Richtung scheibenbasierter und hybrider Trommel-Scheiben-Systeme entwickeln wird wie bisher.


Einführung eines elektrischen Kompressors

Motorbetriebene Kompressoren haben in der Vergangenheit als parasitäre Last 3–5 % der Leistung eines Dieselmotors verbraucht. Durch die Umstellung auf elektrisch angetriebene Kompressoreinheiten – die auf 48-V- oder 800-V-Architekturen laufen – wird dieser Verlust vermieden und das Bremssystem so ausgerichtet, dass es mit batterieelektrischen und Wasserstoff-Brennstoffzellen-Lkw kompatibel ist. Das SuperTruck III-Programm des US-amerikanischen Energieministeriums hat eine Verbesserung der Gesamteffizienz des Fahrzeugs um 8 % durch integrierte Bremssysteme mit elektrischem Kompressor gezeigt. Dieser technologische Wandel ist für den Rest des Jahrzehnts ein zentraler Wachstumsfaktor für den Markt für Druckluftbremssysteme.

ADAS-integriertes elektronisches Bremsen

Da Fahrerassistenzfunktionen der Stufe 2+ bei mittelschweren und schweren Lkw zum Standard werden, müssen Brems-ECUs Daten von nach vorne gerichteten Radar-, Lidar- und Kameraanordnungen in Echtzeit verarbeiten. Die NHTSA-Regelung für das Jahr 2024 zur automatischen Notbremsung für Fahrzeuge über 10.000 Pfund Gesamtgewicht legt ein Compliance-Fenster fest, das im September 2029 endet. Die Anforderung schreibt im Wesentlichen eine elektronische Modulation des Druckluftbremskreises vor und schafft strukturellen Rückenwind für das Wachstum von Steuergeräten und Sensorinhalten im Markt für Druckluftbremssysteme in ganz Nordamerika.

Analyse der Auswirkungen von Beschränkungen

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Hohe Kosten für elektropneumatische Nachrüstungen –1,2 % Global Kurzfristig (≤2 Jahre)
Mangel an zertifizierten Bremstechnikern –0,7 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
Volatilität der Rohstoffpreise (Stahl, Kupfer) –0,6 % Global Kurzfristig (≤2 Jahre)
Regulatorische Fragmentierung in den Schwellenländern –0,5 % Südamerika, MEA Langfristig (≥4 Jahre)
Längere Fahrzeuglebenszyklen verzögern OEM-Bestellungen –0,4 % Nordamerika Mittelfristig (2–4 Jahre)


Hohe Nachrüstkosten

Kleine und mittlere Flottenbetreiber werden durch die Kosten für die Aufrüstung eines Klasse-8-Traktors mit einer vollständig elektropneumatischen Scheibenanordnung abgeschreckt, die zwischen 4.500 und 7.200 US-Dollar pro Achse kosten können. Die Einführung von Scheibenbremsen im Aftermarket-Segment des Marktes für Druckluftbremssysteme wird überproportional verlangsamt, bis die Komponentenkosten aufgrund des Produktionsumfangs sinken, was etwa im Jahr 2029 erwartet wird.


Technikermangel

Weniger als 30 % der unabhängigen Servicewerkstätten verfügen derzeit über die für elektronische Bremssysteme erforderliche spezifische Diagnoseschulung, und die American Trucking Association schätzt, dass allein in den Vereinigten Staaten ein Mangel an etwa 80.000 zertifizierten Dieseltechnikern besteht. Die Aftermarket-Wachstumsrate des Marktes für Druckluftbremssysteme wird durch diesen Engpass verlangsamt, insbesondere bei Steuergeräte-abhängigen Systemen, die Werkzeuge auf OEM-Niveau benötigen.


Rohstoffvolatilität

Stahl und Kupfer, die etwa 38 % der Herstellungskosten von Druckluftbremskomponenten ausmachen, erlebten im Zeitraum 2023–2024 Preisschwankungen von 22 % bzw. 31 %. Diese Schwankungen schmälern die Margen der Zulieferer und verzögern gelegentlich Produkteinführungen auf dem Markt für Druckluftbremssysteme, was Tier-1-Hersteller dazu zwingt, ihr Rohstoffrisiko durch langfristige Verträge abzusichern.

Luftbremsensystemmarkt Chancen

Emissionsfreie Bremsplattformen für Nutzfahrzeuge

Für batterieelektrische und Wasserstoff-Brennstoffzellen-Lkw sind Druckluftbremstopologien erforderlich, die speziell für die regenerative Bremsinteraktion ausgelegt sind. Da die ZEV-Nutzung von etwa 2 % der Neuzulassungen schwerer Lkw im Jahr 2025 auf voraussichtlich 15 % im Jahr 2032 ansteigt, dürften Frühanwender, die integrierte elektropneumatische Plattformen entwickeln, von Premiumpreisen profitieren.


Aftermarket-Digitalisierung und vorausschauende Wartung

Auf dem Markt für Druckluftbremssysteme stellen vernetzte Bremsverschleißsensoren und cloudbasierte Analyseplattformen eine weitgehend unerschlossene Einnahmequelle dar. Mit Abonnements für vorausschauende Wartung könnten Flotten mit mehr als 500 Fahrzeugen ungeplante bremsbedingte Ausfallzeiten um 35 % reduzieren und so wiederkehrende Einnahmen für Komponentenlieferanten generieren.


Erweiterung des afrikanischen und südasiatischen Güterverkehrskorridors

Das Abkommen über die afrikanische kontinentale Freihandelszone und das indische Autobahnprogramm Bharatmala Pariyojana fließen zusammen über 90 Milliarden US-Dollar in die Straßeninfrastruktur. Mit der Ausweitung der asphaltierten Straßennetze wird die Nachfrage nach modernen luftgebremsten Nutzfahrzeugen – anstelle von hydraulisch gebremsten leichten Lastkraftwagen – zunehmen und neue Möglichkeiten für den Markt für Druckluftbremssysteme eröffnen.

Einführung eines Hybrid-Trommel-Scheiben-Systems

Hybride Trommel-Scheiben-Konfigurationen sorgen für ein ausgewogenes Preis-Leistungs-Verhältnis: Scheibenbremsen an der Lenkachse sorgen für die Einhaltung des Bremswegs und Trommeln an den Antriebsachsen für Langlebigkeit und geringere Lebenszykluskosten. Diese Kompromissarchitektur gewinnt bei mittelgroßen Flotten zunehmend an Bedeutung und stellt ein Brückensegment auf dem Markt für Druckluftbremssysteme dar, bis die vollständige Einführung von Scheibenbremsen kostenmäßig wettbewerbsfähig wird.

Datenmonetarisierung durch Bremssystemtelematik

OEMs und Tier-1-Zulieferer beginnen damit, anonymisierte Bremsmusterdaten für Versicherungsabschlüsse, Straßenzustandskarten und Trainingsdatensätze für autonome Fahrzeuge zu monetarisieren. Diese zusätzliche Umsatzmöglichkeit könnte eine geschätzte Margensteigerung von 3–5 % für Unternehmen mit sich bringen, die den ECU-Software-Stack im Markt für Druckluftbremssysteme kontrollieren.

Luftbremsensystemmarkt Zukunftsaussichten

Elektrifizierungs-Superzyklus und Konvergenz der Bremsarchitektur

Die Internationale Energieagenturgeht davon aus, dass bis 2035 30 % aller neuen schweren Lkw emissionsfreie Autos sein werden, was den Markt für Druckluftbremssysteme drastisch verändern wird. Da OEMs ihre Zulieferbasis auf weniger, aber kompetentere Tier-1-Partner konzentrieren, werden Bremsenhersteller, die die regenerative Bremskoordination in ihre elektropneumatischen Steuergeräte integrieren, einen überproportionalen Anteil gewinnen.


Nachfrage nach autonomem Lkw-Transport und präzisem Bremsen

Autonome Lkw der Stufe 4, die voraussichtlich bis 2028 in begrenztem Umfang kommerziell auf US-amerikanischen Autobahnen eingesetzt werden, erfordern Bremssysteme mit redundanten Betätigungskanälen und elektronischen Reaktionszeiten von unter 100 Millisekunden. Diese Leistungsschwelle wird das Wachstum des Inhalts pro Fahrzeug im Markt für Druckluftbremssysteme vorantreiben, da jede autonome Plattform möglicherweise 40–60 % mehr Steuergeräte- und Sensorwert als ein konventionell angetriebener Lkw bietet.

ESG-Berichterstattung und nachhaltige Bremsmaterialien

Die Offenlegungspflichten für Scope-3-Emissionen im Rahmen der EU-Richtlinie zur Nachhaltigkeitsberichterstattung veranlassen Flottenbetreiber dazu, den CO2-Fußabdruck von Bremskomponenten über den Lebenszyklus zu bewerten. Lieferanten, die in emissionsarme Herstellungsverfahren und recycelbare Reibmaterialien investieren, erhalten einen Vorzugsstatus bei der Beschaffung und schaffen so einen Wettbewerbsvorteil im Zusammenhang mit der Nachhaltigkeit auf dem Markt für Druckluftbremssysteme.

Plattformökonomie und softwaredefiniertes Bremsen

Der Wandel hin zu softwaredefinierten Fahrzeugen verwandelt Bremssteuergeräte in aktualisierbare Plattformen und nicht in statische Hardware. Over-the-Air-Firmware-Updates, die den Bremsweg je nach Nutzlast, Steigung und Wetterbedingungen optimieren, stellen für Zulieferer eine Möglichkeit zur Einnahme von Abonnements dar und spiegeln das plattformökonomische Modell wider, das sich bereits beim Bremsen von Pkw abzeichnet. Dieser Trend könnte dem Markt für Druckluftbremssysteme bis 2035 einen kumulierten Softwareumsatz von 800 Millionen US-Dollar bescheren.

Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Asien-Pazifik 41,2 % Anteil (2025) BS-VI-Konformität, chinesische NEV-Vorschriften, Modernisierung der ASEAN-Flotte
Europa 24,0 % Anteil (2025) GSR-AEB-Mandat, Scheibenbremsenumbau, Aftermarket-Digitalisierung
Nordamerika USD 1.48 Billion (2025) EPA Phase 3, NHTSA AEB-Regelsetzung, Einführung von ZEV-Lkw
Südamerika 6,0 % Anteil (2025) Infrastrukturinvestitionen, regulatorische Harmonisierung
Naher Osten und Afrika 10,5 % CAGR (2026–2035) AfCFTA-Güterverkehrskorridore, Flottenerneuerungsprogramme
Gesamt USD 6.72 Billion (2025) —

Der Markt für Druckluftbremssysteme weist eine ausgeprägte regionale Dynamik auf, die von regulatorischen Zeitplänen, Flottenalterprofilen und Infrastrukturinvestitionszyklen geprägt ist.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
UNS 68 % des regionalen Anteils EPA Phase 3 und NHTSA AEB-Konformität
Kanada USD 0.19 Billion (2025) Anreize für saubere Lkw auf Provinzebene
Mexiko 7,8 % CAGR (2026–2035) Durch Nearshoring bedingtes Wachstum des Frachtvolumens


Der nordamerikanische Markt für Druckluftbremssysteme wird von einem aggressiven Regulierungskalender bestimmt. Die Phase-3-Standards der EPA und das bevorstehende AEB-Mandat der NHTSA für schwere Fahrzeuge schaffen ein Dual-Compliance-Umfeld, das elektropneumatische Plattformen begünstigt. Mexikos expandierender Fertigungssektor – unterstützt durch angekündigte Nearshoring-Investitionen in Höhe von 35 Milliarden US-Dollar seit 2023 – generiert zunehmende Frachttonnage, die sich direkt in der Nachfrage nach Nutzfahrzeugen und Ersatzteilen niederschlägt.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland 26 % des regionalen Anteils OEM-F&E-Zentrale für Knorr-Bremse, ZF
Vereinigtes Königreich USD 0.22 Billion (2025) Angleichung der Sicherheitsstandards nach dem Brexit
Frankreich 8,1 % CAGR (2026–2035) Nationale Subventionen für die Elektrifizierung der Flotte
Italien 11 % des regionalen Anteils Aftermarket-Dichte; Alterndes Flottenprofil
Spanien USD 0.11 Billion (2025) Ausbau des transeuropäischen Güterverkehrskorridors
Nordische Länder 9,0 % CAGR (2026–2035) Frühzeitige Einführung von ZEV-Lkw
Russland 6 % des regionalen Anteils Inländische OEM-Selbstversorgungsprogramme
Restliches Europa USD 0.18 Billion (2025) Infrastrukturprojekte des EU-Kohäsionsfonds


Der europäische Markt für Druckluftbremssysteme profitiert von der weltweit strengsten Fahrzeugsicherheitsverordnung. Deutschland verankert die Region sowohl als größten nationalen Markt als auch als Forschungs- und Entwicklungsstandort für zwei der drei weltweit führenden Bremsenlieferanten. Die EU-Richtlinie für saubere Fahrzeuge, die Mindestquoten für emissionsfreie Beschaffungen für öffentliche Flottenaufträge festlegt, beschleunigt die Einführung von Scheibenbremsen und elektropneumatischen Antrieben über den weltweiten Durchschnitt hinaus.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China 38 % des regionalen Anteils NEV-Aufträge und inländische OEM-Expansion
Indien 9,2 % CAGR (2026–2035) BS-VI Phase 2 und Verschrottungsrichtlinie
Japan USD 0.31 Billion (2025) Erweiterte Sicherheitsvorschriften und Nabtesco-Forschung und -Entwicklung
Südkorea 7 % des regionalen Anteils Plattformwechsel zwischen Hyundai und Kia bei Nutzfahrzeugen
ASEAN 8,8 % CAGR (2026–2035) Infrastrukturausgaben in Vietnam und Indonesien
Rest der Asien-Pazifik-Region USD 0.14 Billion (2025) Allgemeine Modernisierung der Flotte


Der asiatisch-pazifische Raum verfügt über den größten Anteil am Markt für Druckluftbremssysteme, da dort mehr Nutzfahrzeuge hergestellt und betrieben werden als in jeder anderen Region. Das chinesische Ministerium für Industrie und Informationstechnologie schreibt seit 2021 ABS für alle neuen Nutzfahrzeuge vor und führt bis 2027 schrittweise Anforderungen zur elektronischen Stabilitätskontrolle ein. Indiens Richtlinie zur Fahrzeugabwrackung, die bei der Verschrottung von Fahrzeugen, die älter als 15 Jahre sind, eine Ermäßigung von bis zu 25 % auf die Zulassungsgebühren für Neufahrzeuge vorsieht, stimuliert direkt die Ersatznachfrage für moderne Lkw mit Luftbremsen.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien 62 % des regionalen Anteils Proconve P-8-Abgasnormen
Argentinien USD 0.05 Billion (2025) Nachfrage nach landwirtschaftlichen Gütern
Rest von Südamerika 7,4 % CAGR (2026–2035) Bergbau- und Rohstofflogistik


Brasilien dominiert den südamerikanischen Markt für Druckluftbremssysteme durch seine Proconve P-8-Emissionsstandards, die eng an den Euro VI-Normen ausgerichtet sind und effektiv die Integration elektronischer Bremsen in Schwerlastkraftwagen erfordern. Die landwirtschaftliche Exportwirtschaft Argentiniens erzeugt saisonale Frachtspitzen, die die Nachfrage nach Bremskomponenten für den Ersatzteilmarkt das ganze Jahr über aufrechterhalten.

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien 24 % des regionalen Anteils Infrastrukturprogramme der Vision 2030
Vereinigte Arabische Emirate USD 0.04 Billion (2025) Positionierung als Logistik-Hub
Südafrika 8,9 % CAGR (2026–2035) Transafrikanische Autobahnkorridore
Ägypten 18 % des regionalen Anteils Frachtwachstum in der Suez-Wirtschaftszone
Rest von MEA 11,2 % CAGR (2026–2035) AfCFTA-gesteuerter grenzüberschreitender LKW-Transport


Die Region Naher Osten und Afrika bietet die am schnellsten wachsende Chance auf dem Markt für Druckluftbremssysteme. Das Abkommen über die afrikanische kontinentale Freihandelszone, das seit Januar 2021 in Kraft ist, soll den innerafrikanischen Handel bis 2030 um 52 % steigern, und ein Großteil dieser Güter wird auf der Straße über neu finanzierte Autobahnkorridore transportiert. Die Megaprojekte NEOM und Red Sea in Saudi-Arabien sorgen bis 2030 für eine konzentrierte Nachfrage nach Bremssystemen für Baufahrzeuge.

Air Brake System Market By Region, 2025-2035

Luftbremsensystemmarkt Marktsegmentierung

Nach Bremstyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Trommel-Luftbremse 48,5 % Anteil (2025) Kosteneffizienz in Entwicklungsmärkten
Scheibenluftbremse USD 1.61 Billion (2025) Einhaltung der Bremswege in regulierten Märkten
Hybride Trommel-Scheiben-Systeme 8,4 % CAGR (2026–2035) Brückenlösung, die Kosten und Leistung in Einklang bringt
Elektropneumatische Lösungen 7,9 % CAGR (2026–2035) ADAS- und ZEV-Antriebsstrangintegration


Trommel-Druckluftbremssysteme bleiben aufgrund ihrer niedrigeren Herstellungskosten und etablierten Wartungsökosysteme, insbesondere in Flotten im asiatisch-pazifischen Raum und in Südamerika, der Volumenführer auf dem Markt für Druckluftbremssysteme. Scheiben-Druckluftbremsen erfreuen sich in Europa und Nordamerika zunehmender Beliebtheit, wo gesetzliche Vorgaben zu Bremswegen Scheibenbremsen effektiv begünstigen. Es wird erwartet, dass der Anteil des Segments wächst, da OEMs Scheibenbremsen an Lenkachsen für mittelschwere und schwere Plattformen standardisieren.

Elektropneumatische Lösungen stellen die technologische Grenze des Marktes für Druckluftbremssysteme dar. Diese Systeme ersetzen mechanische Relaisventile durch elektronisch gesteuerte Magnetventile und ermöglichen eine Brake-by-Wire-Funktionalität, die sich nahtlos in ADAS und Stacks für autonomes Fahren integrieren lässt. Während ihre derzeit installierte Basis klein ist, haben Flottenversuche von Daimler Truck und der Volvo Group eine Verbesserung der Bremswegkonstanz unter variablen Lastbedingungen um 15–20 % gezeigt.

Nach Fahrzeugtyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Leichte Nutzfahrzeuge 32,1 % Anteil (2025) Erweiterung der Last-Mile-Lieferflotte
Mittelschwere Lkw USD 1.55 Billion (2025) Städtischer Vertrieb und berufliche Anwendungen
Schwerlast-Lkw 8,1 % CAGR (2026–2035) Wachstum im Langstreckengüterverkehr und regulatorische Anforderungen
Busse und andere 5,4 % Anteil (2025) Programme zur Elektrifizierung des öffentlichen Nahverkehrs


Leichte Nutzfahrzeuge stellen die breiteste installierte Basis auf dem Markt für Druckluftbremssysteme dar, was auf die explosionsartige Zunahme des E-Commerce-Fulfillments und der städtischen Last-Mile-Logistik zurückzuführen ist. Schwerlast-Lkw stellen jedoch den stärksten Wachstumspfad dar, da Emissionsvorschriften und Investitionen in autonome Lkw überproportional auf diese Klasse abzielen und den Inhalt pro Fahrzeug in die Höhe treiben.

Nach Komponente

Segment Schlüsselmetrik Primärer Nachfragetreiber
Kompressor 33,1 % Anteil (2025) Kernluftversorgungsfunktion in allen Konfigurationen
Regler und Ventile USD 1.18 Billion (2025) Präzise Steuerung und Sicherheitsredundanz
Lagertank 5,8 % Anteil (2025) Haltbarkeits- und Korrosionsbeständigkeitsstandards
Bremskammern und Aktuatoren 7,6 % CAGR (2026–2035) Upgrades der Federspeicherbremskammer-Aktuatoren
Steuergeräte und Sensoren 12,3 % CAGR (2026–2035) ADAS-Integration und elektronische Bremsmandate


Kompressorsysteme machen den größten Komponentenanteil im Markt für Druckluftbremssysteme aus, was ihre zentrale Rolle bei der Erzeugung und Aufrechterhaltung des Systemluftdrucks widerspiegelt. Steuergeräte und Sensoren sind die am schnellsten wachsende Komponentenkategorie, da jeder regulatorische und technologische Treiber – von AEB-Vorschriften bis hin zu autonomen Lkws – den elektronischen Inhalt pro Fahrzeug erhöht.

Nach Vertriebskanal

Segment Schlüsselmetrik Primärer Nachfragetreiber
OEM 63,4 % Anteil (2025) Produktion neuer Fahrzeuge und Neugestaltung der Plattform
Aftermarket 10,6 % CAGR (2026–2035) Alternde Flottenwartung und Nachfrage nach elektronischer Nachrüstung


OEM-Installationen dominieren den Markt für Druckluftbremssysteme, da Bremssysteme sicherheitskritisch sind und bei der Fahrzeugkonstruktion spezifiziert werden. Der Aftermarket-Kanal wächst jedoch schneller, da alternde kommerzielle Flotten – das Durchschnittsalter liegt in Nordamerika bei über 12 Jahren – Ersatzteile und elektronische Upgrades erfordern, um den sich entwickelnden Sicherheitsstandards gerecht zu werden.

Wettbewerbs-Benchmarking

Der Markt für Druckluftbremssysteme weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 52–58 % des weltweiten Umsatzes ausmachen. Der Herfindahl-Hirschman-Index liegt im Bereich von 1.200 bis 1.500, was auf eine mäßig wettbewerbsorientierte Struktur mit zwei dominanten europäischen Anbietern und einer langen Reihe regionaler Spezialisten hinweist. Die Wettbewerbsdifferenzierung hängt zunehmend von Elektronik- und Softwarefähigkeiten ab und nicht nur vom reinen Maschinenbau.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
Knorr-Bremse AG ~14–17 % Vollständige elektropneumatische Plattformen, Kompressoren, Steuergeräte Weltmarktführer; vertikal über LKW und Anhänger integriert
ZF Friedrichshafen (WABCO) ~12–15 % EBS, ABS-Module, Anhängerbremssysteme Integrierte Plattform-Antriebsstrang-zu-Bremse-Plattform nach der Übernahme von WABCO
Haldex AB ~5–7 % Scheibenbremsen, ABS, EBS für Anhänger Auf Anhänger spezialisierter Spezialist mit starkem europäischen Aftermarket
Meritor (Danfoss) ~5–8 % Scheibenbremsen, Trommelbremsen, Luftsystemkomponenten Nordamerikanische Hochleistungshochburg; Erweiterung des Elektrifizierungsportfolios
Nabtesco Corporation ~4–6 % Präzisions-Pneumatikkomponenten, Kompressoren Japanischer Technologieführer; starke OEM-Beziehungen im asiatisch-pazifischen Raum
Bendix Nutzfahrzeugsysteme ~6–9 % ABS, Stabilitätskontrolle, Lufttrockner, Kompressoren Nordamerikanischer Marktführer für Sicherheitselektronik
TSE-Bremsen ~2–4 % Gestängesteller, Bremskammern, Ventile Kostengünstige Positionierung in Aftermarket-Kanälen
SORL Autoteile ~3–5 % Ventile, Kompressoren, Bremskammern Chinesischer Marktführer im Inland mit wachsender Exportpräsenz
SAF-Holland ~2–4 % Scheibenbremsen, Achs-Bremsaggregate für Anhänger Europäischer Spezialist für Anhänger- und Fahrwerkskomponenten
Aventics (Emerson) ~1–3 % Pneumatikventile, Luftaufbereitungsanlagen Industrielles Pneumatik-Know-how für das Bremsen von Nutzfahrzeugen


Aktuelle Nachrichten und Entwicklungen

  • Die Knorr-Bremse AG (August 2026) gab bekannt, dass ihr ölfreier, elektrischer MTP eCompressor und ihr redundantes rGSBC-Bremssystem im Jahr 2027 in Serie gehen werden, mit dem Ziel, eine hochverfügbare elektropneumatische Betätigung für hochautomatisierte und emissionsfreie Nutzfahrzeuge zu erreichen.


  • ZF Friedrichshafen (Juni 2026): Im Vorfeld der IAA Transportation 2026 stellte das Unternehmen auf seinem Testgelände in Hannover sein skalierbares 360°-Sicherheitskonzept vor. Dieses Konzept integriert ADAS-Wahrnehmungsdaten zwischen Lkw und Anhängern über eine Hochgeschwindigkeits-Ethernet-„Truck-Trailer-Verbindung“, um eine aktive, synchronisierte elektropneumatische Notbremsung einzuleiten.


  • NHTSA (April 2024): Veröffentlichung der endgültigen Regelung, die eine automatische Notbremsung für alle Fahrzeuge über 10.000 Pfund Gesamtgewicht vorschreibt, mit einer Einhaltungsfrist bis September 2029 – eine bahnbrechende Regelung für den Markt für Druckluftbremssysteme [Ref. 8].
  • Meritor/Danfoss (Januar 2024): Kündigte eine Investition von 85 Millionen US-Dollar in eine neue Produktionsanlage für Scheibenbremsen in North Carolina an, die auf die wachsende nordamerikanische OEM- und Aftermarket-Nachfrage abzielt [Ref. 23].
  • Nabtesco Corporation (März 2025): Stellte einen 800-V-Elektrokompressor-Prototyp für Schwerlast-Lkw mit Wasserstoff-Brennstoffzelle vor, der in Zusammenarbeit mit der Nutzfahrzeugabteilung der Toyota Motor Corporation entwickelt wurde [Ref. 24].
  • Haldex AB (November 2023): Abschluss eines mehrjährigen Liefervertrags mit einem großen europäischen Anhängerhersteller für seine ModulT-Scheibenbremsplattform, die bis 2028 voraussichtlich einen kumulierten Umsatz von über 120 Millionen US-Dollar generieren wird [Ref. 25].
  • Bendix Commercial Vehicle Systems (Juni 2026):
  • Um den autonomen kommerziellen Güterverkehr der Stufe 4 zu unterstützen, wurde eine gemeinsame Entwicklungsvereinbarung mit Aeva geschlossen, um 4D-FMCW-LiDAR-Sensoren in Lkw-Sicherheitsplattformen der nächsten Generation der Klasse 8 zu integrieren. Dadurch wird die Fernwahrnehmung mit den leistungsstarken Druckluftbrems-Eingriffssystemen von Bendix kombiniert.


Luftbremsensystemmarkt Berichtsumfang

Parameter Detail
Marktumfang Globaler Markt für Druckluftbremssysteme – OEM- und Aftermarket-Kanäle für alle Bremstypen, Fahrzeugtypen, Komponenten und Regionen
Studienzeit 2021–2035
CAGR 8,5 % (2026–2035)
Marktgröße (2025) USD 6.72 Billion
Marktgröße (2035) USD 15.29 Billion
Am schnellsten wachsende Segmente Steuergeräte und Sensoren (nach Komponenten); Afrika (nach Geographie)
Firmenprofil 10 (Knorr-Bremse, ZF/WABCO, Haldex, Meritor/Danfoss, Nabtesco, Bendix, TSE Brakes, SORL Auto Parts, SAF-Holland, Aventics/Emerson)
Bewertungswährung USD Billion


FAQs

Wie hoch wird die voraussichtliche Marktbewertung des Air Brake System Marktes bis 2035 sein?

Der Markt für Luftbremsanlagen wird bis 2035 auf einen Wert von 7,877 Milliarden USD geschätzt.

Wie hoch war die Marktbewertung des Air Brake System Marktes im Jahr 2024?

Im Jahr 2024 wurde der Markt für Luftbremsanlagen mit 5,389 Milliarden USD bewertet.

Was ist die erwartete CAGR für den Markt für Luftbremsanlagen im Prognosezeitraum 2025 - 2035?

Die erwartete durchschnittliche jährliche Wachstumsrate (CAGR) für den Markt für Luftbremsanlagen im Prognosezeitraum 2025 - 2035 beträgt 3,51 %.

Welche Unternehmen gelten als Schlüsselakteure im Markt für Luftbremsensysteme?

Wichtige Akteure im Markt für Luftbremsanlagen sind Wabco, Knorr-Bremse, Haldex, Bendix Commercial Vehicle Systems und Meritor.

Was sind die prognostizierten Bewertungen für das Schwerlastsegment des Luftbremsensystems-Marktes bis 2035?

Der Heavy-Duty-Sektor wird voraussichtlich von 2,0 Milliarden USD im Jahr 2024 auf 2,8 Milliarden USD bis 2035 wachsen.

Wie schneidet das Antiblockiersystem (ABS) in Bezug auf die Bewertung ab?

Das ABS-Segment wurde im Jahr 2024 mit 3,968 Milliarden USD bewertet und wird voraussichtlich bis 2035 4,475 Milliarden USD erreichen.

Autor
Autor Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Ko-Autor Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of automotive regulatory databases, commercial vehicle safety standards, technical engineering journals, and authoritative transportation organizations. Key sources included the US National Highway Traffic Safety Administration (NHTSA), Federal Motor Carrier Safety Administration (FMCSA), United Nations Economic Commission for Europe (UNECE) Vehicle Regulations, European Automobile Manufacturers' Association (ACEA), Commercial Vehicle Safety Alliance (CVSA), Society of Automotive Engineers (SAE) International, International Organization for Standardization (ISO) Technical Committees, Transport Canada Vehicle Safety, Ministry of Transport and Communications (various national agencies), OICA (International Organization of Motor Vehicle Manufacturers), National Transportation Safety Board (NTSB), European Transport Safety Council (ETSC), National Automobile Dealers Association (NADA), American Trucking Associations (ATA), and commercial vehicle registration databases from national motor vehicle departments. These sources were used to collect vehicle production statistics, safety regulation compliance data, fleet operator surveys, brake system certification records, and aftermarket replacement trends for air brake compressor systems, brake chambers, slack adjusters, air dryers, and electronic braking control units.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative information. Supply-side sources were CEOs, VPs of Engineering, Chief Technology Officers, product line directors, and heads of regulatory compliance from manufacturers of air brake systems, component suppliers, and commercial vehicle OEMs. Fleet managers, chief mechanics, procurement directors from logistics and transportation companies, commercial vehicle dealership owners, and safety compliance officers from heavy-duty trucking fleets, public transit authorities, and construction equipment operators were all demand-side sources. Primary research confirmed the timelines for adopting electronic braking systems, confirmed OEM fitment patterns, and gathered information on maintenance intervals, how prices change in the aftermarket, and the rules that must be followed in different regions.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%); Director Level (32%); Senior Managers & Technical Specialists (40%)

By Region: North America (32%); Europe (29%); Asia-Pacific (34%); Rest of World (5%)

By Stakeholder Type: Component Manufacturers (45%); Commercial Vehicle OEMs (30%); Fleet Operators/End Users (18%); Regulatory/Industry Associations (7%)


Market Size Estimation

Global market valuation was derived through installed base analysis and replacement cycle mapping. The methodology included:

Identification of 60+ key manufacturers across air brake compressors, brake chambers, slack adjusters, air dryers, and electronic control systems segments

Product mapping across drum brakes, disc brakes, ABS modules, ESC units, and integrated brake systems by vehicle weight class

Analysis of reported and modeled revenues specific to commercial vehicle braking portfolios and aftermarket replacement parts

Coverage of manufacturers and Tier 1 suppliers representing 75-80% of global air brake system market share in 2024

Extrapolation using bottom-up (vehicle production volume × braking system content value by vehicle type) and top-down (supplier revenue validation across OE and aftermarket channels) approaches to derive technology-specific and application-specific valuations

Validation against commercial vehicle registration data, fleet size databases, and mandatory safety system installation rates by regulatory jurisdiction

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















