3D-Bioprinting-Markt (2026 - 2035)

Marktforschungsbericht zum 3D-Biodruck: Größe, Anteil, Trendanalyse nach Technologie (Extrusions-Biodruck, laserunterstützter Biodruck, Stereolithographie, Inkjet-Biodruck), nach Anwendungen (Gewebetechnik, Arzneimitteltests, Organdruck, Krebsforschung), nach Material (lebende Zellen, Hydrogele, Biotinten, Polymere), nach Endverwendung (Forschungseinrichtungen, Pharmaunternehmen, akademische Einrichtungen) und nach Region (Nordamerika, Europa, Süden). Amerika, Asien-Pazifik, Naher Osten und Afrika) – Wachstumsaussichten und Branchenprognose bis 2035.
ID: MRFR/HC/0367-CR 200 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 15, 2026
3D Bioprinting Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.7%
2025 Market SizeUSD 1.79 Billion
2035 Market SizeUSD 8.39 Billion
Key Players
CELLINK
3D Systems
Organovo Holdings
Desktop Health
Aspect Biosystems
REGENHU
Opportunities
  • Patient-Derived Oncology Models
  • Emerging-Market Core Facilities
  • Consumables and Data Subscriptions

3D Bioprinting Market Summary

Der Markt für 3D-Bioprinting erreichte 2025 einen Wert von 1,79 Milliarden USD und eröffnet das Prognosefenster mit 2,09 Milliarden USD im Jahr 2026, das bis 2035 auf 8,39 Milliarden USD bei einer CAGR von 16,7 % ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Das ARPA-H PRINT-Programm hat im März 2024 etwa 65 Millionen USD für die Herstellung von vaskularisiertem Gewebe zugesagt [1], während die nachhaltige NIH Forschung im Bereich der regenerativen Medizin die akademischen Pipelines in einer Zeit gefüllt hat, in der das Kapital für Lebenswissenschaften enger wurde [2].

Labore bewegen sich weg von flachen, zweidimensionalen Zellkulturen und ausschließlich tierischen Toxizitätsverfahren. Was sie ersetzen: perfusable Mehrmaterialkonstruktionen mit lebenden Zellen, die mithilfe von KI-gesteuerter Druckpfadoptimierung produziert werden, wodurch die Iterationszyklen von Wochen auf Tage verkürzt werden. Das FDA Modernization Act 2.0 hat die gesetzliche Anforderung für Tierversuche abgeschafft und schätzungsweise 400 Millionen USD pro Jahr an präklinischen Ausgaben auf menschlich relevante Modelle umgeleitet [3]. Hardwareunternehmen verkaufen jetzt Drucker und Validierungsdaten.


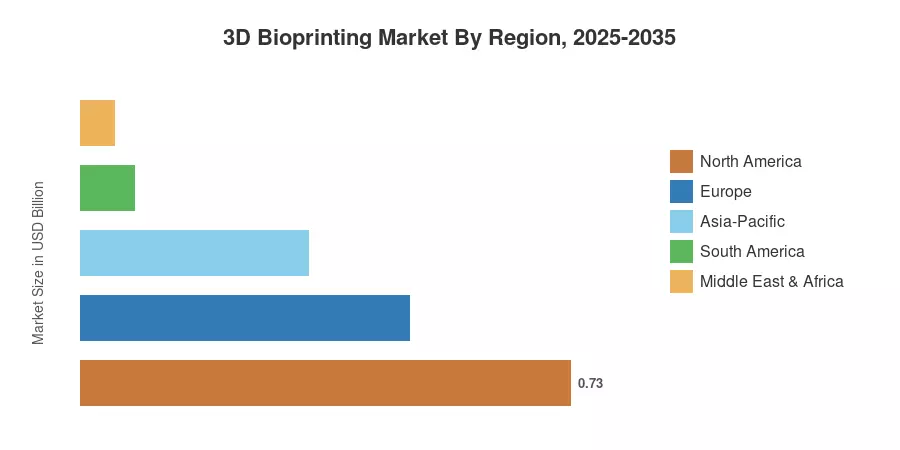
Nordamerika hat 40,9 % des weltweiten Umsatzanteils, unterstützt durch eine robuste klinische Übersetzungsinfrastruktur. Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 19,0 % aufgrund der Reformen im Bereich der regenerativen Medizin in Indien und des bedingten Genehmigungswegs in Japan. Europa ist mit 0,49 Milliarden USD an Horizon Europe-Kofinanzierung im Jahr 2025 die zweitgrößte Region. Wer die Vaskularisierung im großen Maßstab knackt, besitzt das nächste Jahrzehnt.


Wichtige Erkenntnisse aus dem Bericht

• Nach Technologie

  • Spritzen-/Extrusionsbasierte Systeme machten 2025 44,2 % des Umsatzes im Markt für 3D-Bioprinting aus, was ihre Toleranz gegenüber hochviskosen Formulierungen widerspiegelt.
  • Digitale Lichtverarbeitungssysteme werden voraussichtlich mit einer CAGR von 17,1 % bis 2035 wachsen, da die Anforderungen an die Auflösung steigen.
  • Laserunterstütztes Drucken trug 2025 etwa 0,23 Milliarden USD bei, konzentriert auf die Forschung zur Einzelzellauflösung.

• Nach Sektor

  • Anwendungen in der regenerativen Medizin und Gewebeengineering hielten 2025 einen Anteil von 34,1 % am Markt für 3D-Bioprinting.
  • Anwendungen der Präzisionsmedizin werden voraussichtlich mit einer CAGR von 17,3 % bis 2035 vorankommen.
  • Akademische und Forschungsinstitute generierten 2025 nahezu 0,91 Milliarden USD an Nachfrage.

• Nach Geografie

  • Nordamerika machte 2025 40,9 % des globalen Umsatzes aus.
  • Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 19,0 % bis 2035.
  • Europa generierte 2025 0,49 Milliarden USD.


Marktgröße und Prognose (2021–2035)

Die Schätzungen basieren auf einer Bottom-up-Verfolgung der Instrumentenlieferungen, der Abstimmung der Einnahmen aus Bioink und Verbrauchsmaterialien aus den Offenlegungen der Anbieter, Datenbanken zu Fördermitteln und Interviews mit Leitern von Kernanlagen in 14 Ländern. Die Wirtschaftlichkeit der installierten Basis wird zu einem immer wichtigeren Treiber der Einnahmen im Markt für 3D-Bioprinting, und daher wird der Verbrauch von Verbrauchsmaterialien unabhängig von Investitionsgütern modelliert.
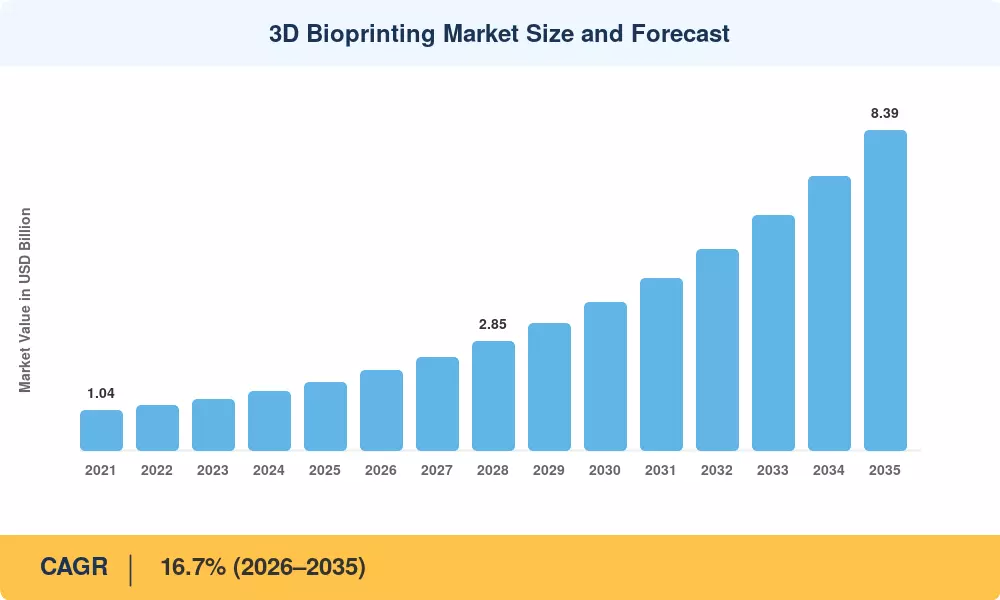
Marktgröße und Prognose für 3D-Bioprinting
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Vorschrift für Alternativen zu Tierversuchen 3.4 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Erweiterung der öffentlichen Forschungsfinanzierung 3.1 Global Kurzfristig (≤2 Jahre)
Durchbrüche in der Vaskularisation 2.8 Nordamerika, Europa Langfristig (≥4 Jahre)
KI-gesteuerte Automatisierung des Druckpfads 2.2 Global Mittel- bis langfristig (2–4 Jahre)
Organmangel und Transplantationswartelisten 2.0 Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Alternde Bevölkerungen in einkommensstarken Volkswirtschaften 1.6 Europa, Japan Langfristig (≥4 Jahre)
Wachstum des Outsourcings von Auftragsforschung 1.6 Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)


Regulatorische Verdrängung von Tiermodellen

Die Verabschiedung des FDA Modernization Act 2.0 beendete die allgemeine Tierversuchsanforderung für Anträge auf neue Arzneimittel und das anschließende New Alternative Methods-Programm der Behörde stellte im Haushaltsjahr 2025 20 Millionen USD für die Qualifizierung menschlich relevanter Modelle zur Verfügung [3]. Sponsoren stehen nun vor einem echten Anreiz, gedruckte Gewebeassays zu validieren. Die Budgets für pharmazeutische Toxikologie, die historisch bei etwa 400 Millionen USD jährlich für Tierversuche bei den zehn größten Sponsoren lagen, verschieben sich schrittweise hin zu gedruckten Leber-, Nieren- und Herzkonstrukten.

Öffentliche Kapital Konzentration

Das PRINT-Programm von ARPA-H, das mit etwa 65 Millionen USD finanziert wird, zielt auf herstellbare vaskularisierte Gewebe innerhalb eines definierten Meilensteinplans ab, anstatt auf offene Entdeckungen [1]. Ergänzende Arbeiten von NASA BioNutrients erstrecken sich über fünf Jahre und validieren das Drucken unter Mikrogravitation [7]. Solche strukturierten Auszeichnungen verhalten sich anders als traditionelle Zuschüsse: Sie zwingen Hardware-Anbieter, Durchsatz- und Reproduzierbarkeitsanforderungen zu erfüllen, was wiederum die Qualität kommerzieller Produkte in der installierten Basis hebt.

Fortschritte in der Vaskularisation und Perfusion

Das Drucken von opfernetzwerken und koaxialer Extrusion hat die tragfähige Konstruktstärke über die historische Diffusionsgrenze von 200 Mikrometern hinausgeschoben, wobei veröffentlichte Arbeiten durchlässige Kanäle demonstrieren, die über 28 Tage Gewebe im Zentimetermaßstab unterstützen [4]. Dieser technische Wandel verwandelt biogedruckte Gewebestrukturen von Forschungsneugierde in Kandidatenimplantate. Klinische Programme in Knorpel, Hornhaut und Haut führen nun Perfusionsdaten direkt in ihren regulatorischen Einreichungen an.

Automatisierung und KI-Integration

Maschinenlernmodelle, die auf Daten zu Druckfehlern trainiert wurden, sagen nun den Zusammenbruch von Filamenten und Zellschubstress vorher, bevor ein Druckvorgang beginnt, wodurch der Verbrauch von Materialien um berichtete 30–40% in Einrichtungen von Frühadoptern reduziert wird [6]. Anbieter bündeln diese Werkzeuge als Abonnementsoftware, was wiederkehrende Einnahmen unabhängig von Instrumentenverkäufen schafft.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Unklarheit bei der regulatorischen Klassifizierung -2.6 Global Mittel- bis Langfristig (2–4 Jahre)
Konzentration der GMP-Grad Bioink-Versorgung -2.1 Global Kurzfristig (≤2 Jahre)
Hohe Kapital- und Reinraumkosten -1.8 Schwellenländer Kurzfristig (≤2 Jahre)
Lücken in Reproduzierbarkeit und Standardisierung -1.5 Global Mittel- bis Langfristig (2–4 Jahre)
Mangel an qualifizierten Bedienern -1.1 Asien-Pazifik, MEA Langfristig (≥4 Jahre)


Reibung bei der Klassifizierung von Kombinationsprodukten

Konstrukte, die lebende Zellen enthalten, fallen sowohl unter die Zuständigkeit von Geräten als auch von Biologika, und Sponsoren unterschätzen routinemäßig die Belastung durch Chemie, Herstellung und Kontrollen, die damit einhergeht. Die medianen Prüfungszeiträume für zellhaltige Kombinationsprodukte sind 30–40% länger als für gleichwertige Geräte [3]. Europäische Sponsoren sehen sich paralleler Unklarheit unter den ATMP-Vorschriften gegenüber, wo nationale zuständige Behörden die Anforderungen an den Herstellungsort inkonsistent interpretieren [15].

Konzentration der Bioink-Versorgung

Weniger als ein Dutzend Anbieter liefern GMP-Grad Kollagen, Fibrinogen und Gelatine-Methacryloyl in klinischem Volumen, und die Chargen-zu-Chargen-Variabilität von 10–15% in der Vernetzungsdichte kann monatelange Validierungsarbeiten ungültig machen [17]. Beschaffungsteams fordern zunehmend eine doppelte Beschaffung, was die Qualifizierungskosten erhöht. Bis standardisierte Freigabekriterien existieren, schränkt dieser Engpass die klinische Skalierung mehr ein als die Hardwarefähigkeit.

Kapitalintensität

Eine klinisch fähige Installation, einschließlich Reinraumklassifizierung, Umweltüberwachung und Validierung des sterilen Fluidwegs, kostet typischerweise zwei- bis dreimal so viel wie der Drucker selbst [11]. Institutionen in Schwellenländern verschieben häufig allein aus diesem Grund Kaufentscheidungen.


3D Bioprinting Market Opportunities

Patientenabgeleitete Onkologie-Modelle

Das Drucken von Tumororganoiden aus Biopsiematerial ermöglicht es Sponsoren, Behandlungsregime gegen das eigene Gewebe eines Patienten zu testen, und frühe Programme berichten von umsetzbaren Ergebnissen innerhalb von 14 Tagen. Dieser Anwendungsfall monetarisiert bestehende Hardware ohne klinische Studienexposition [9].

Kernanlagen in Schwellenländern

Das indische Ministerium für Biotechnologie und das brasilianische FINEP haben beide gemeinsame Zentren für regenerative Medizin finanziert, die die Kosten für Instrumente zwischen Institutionen bündeln . Anbieter, die an Konsortialkäufer und nicht an einzelne Labore verkaufen, erschließen die Nachfrage, die sonst durch Kapitalbeschränkungen blockiert wäre.

Verbrauchsmaterialien und Datenabonnements

Wiederkehrende Einnahmen aus Bioinkartuschen, validierten Protokollbibliotheken und Druckanalytik-Dashboards übersteigen nun die Einnahmen aus Instrumenten bei mehreren Anbietern. Der Verkauf anonymisierter Prozessdatensätze an pharmazeutische Partner stellt ein echtes zweites Geschäftsmodell im 3D-Bioprinting-Markt dar [6].

Kultiviertes Protein und kosmetische Tests

Gerüste für kultiviertes Fleisch und rekonstruierte menschliche Epidermis für kosmetische Sicherheitstests verwenden beide identische Extrusionshardware unter leichterer regulatorischer Aufsicht. Das EU-Verbot von Tierversuchen in der Kosmetik erhält die strukturelle Nachfrage nach gedruckten Hautäquivalenten [15].

Herstellung im Weltraum und in rauen Umgebungen

NASA- und ESA-Programme, die die bedarfsgerechte Gewebeherstellung in der Mikrogravitation erforschen, haben Perfusionstechniken mit direkter terrestrischer Anwendung hervorgebracht [7]. Die medizinische Logistik im Verteidigungsbereich stellt einen angrenzenden Käufer mit unterschiedlichen Beschaffungsrhythmen dar.


3D Bioprinting Market Future Outlook

Autonome Druckfarmen

Geschlossene Systeme, die Maschinenvision, Echtzeit-Rheologie-Sensorik und automatisierten Medienwechsel kombinieren, werden das Bioprinting von handwerklichem Betrieb hin zu kontinuierlicher Fertigung bewegen. Einrichtungen, die unbeaufsichtigte Nachtschichten betreiben, berichten bereits von Durchsatzgewinnen von fast 3x [6]. Der Mangel an Arbeitskräften macht diesen Wandel wirtschaftlich unvermeidlich und nicht nur attraktiv.

Plattformökonomie und Lock-In

Anbieter nähern sich Modellen von Rasierer und Klingen, bei denen validierte Bioink-Patronen Bruttomargen weit über der Hardware aufweisen. Käufer sollten erwarten, dass der Lock-In von Verbrauchsmaterialien strenger wird, und sollten die Kompatibilität von Druckköpfen im offenen Format beim Kauf verhandeln, anstatt danach [14].

Entwicklung der klinischen Erstattung

Die Kostenerstattung für gedrucktes Knorpel- und Hornhauttransplantate ist der größte Schwankungsfaktor in der zweiten Hälfte der Prognose. Sobald CMS oder gleichwertige europäische Stellen Codes für ein gedrucktes autologes Konstrukt zuweisen, ändern sich die Beschaffungsvolumina erheblich [8]. Sponsoren strukturieren entsprechend Gesundheitsökonomie-Studien.

Standardisierung und Qualitätsrahmen

ISO/ASTM-Arbeitsgruppen entwerfen Standards für Reproduzierbarkeit und Terminologie für zellhaltende additive Fertigung . Formale Standards werden die Validierungskosten für Käufer senken und gleichzeitig die Barriere für unterkapitalisierte Anbieter erhöhen, was die Konsolidierung im 3D-Bioprinting-Markt beschleunigt.


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 40,9% Anteil klinische Übersetzung, ARPA-H-Meilensteine
Europa 0,49 Milliarden USD Harmonisierung von ATMP, Horizon Europe-Konsortien
Asien-Pazifik 19,0% CAGR (2026–2035) Reform der regenerativen Politik, CRO-Kapazität
Südamerika 4,3% Anteil Öffentliche Universitätskernanlagen
Mittlerer Osten & Afrika 0,05 Milliarden USD Staatliche Gesundheitsinnovationsfonds
Gesamt 1,79 Milliarden USD —

Die regionale Leistung im 3D-Bioprinting-Markt folgt enger der Dichte der Infrastruktur für klinische Übersetzungen als den Rohforschungsinvestitionen.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 86,2% der Region Konzentration von ARPA-H- und NIH-Auszeichnungen [1]
Kanada 0,07 Milliarden USD Translational Grants des Stem Cell Network [16]
Mexiko 15,4% CAGR Arbitrage bei den Kosten für Auftragsforschung [9]


Die Dominanz der Vereinigten Staaten im 3D-Bioprinting-Markt beruht auf der Kombination von meilensteinorientierter Bundesfinanzierung und einer Regulierungsbehörde, die aktiv alternative Methoden qualifiziert. Das Stem Cell Network in Kanada hat translationalen Bioprinting-Projekten mit entsprechenden Industrieinvestitionen Mitfinanzierung bereitgestellt. Gleichzeitig beherbergen mexikanische Auftragsforschungsorganisationen zunehmend toxikologische Arbeiten mit gedrucktem Gewebe für nordamerikanische Sponsoren zu deutlich niedrigeren Kosten.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 24,1% der Region Translational Infrastruktur der Fraunhofer-Institute [15]
Vereinigtes Königreich 0,09 Milliarden USD Programme der Cell and Gene Therapy Catapult [20]
Frankreich 15,3% der Region Tieftechnologische Co-Investitionen von Bpifrance [15]
Italien 9,8% der Region Universitätsklinikkonsortien [15]
Spanien 8,1% der Region Regionale ATMP-Herstellungshubs [15]
Nordische Länder 16,8% CAGR Biomaterialcluster in Schweden und Dänemark [21]
Russland 0,02 Milliarden USD Beschaffung durch staatliche biomedizinische Institute [22]
Rest von Europa 7,6% der Region Teilnahme an Horizon Europe-Konsortien [15]
Gesamt 0,49 Milliarden USD —


Das Wachstum in Europa ist prozedural und nicht explosiv. Horizon Europe hat erhebliche Clusterfinanzierungen in regenerative Fertigungskonsortien geleitet, aber die Genehmigung von ATMP bleibt langsam und national fragmentiert. Die Fraunhofer-Institute in Deutschland schließen diese Lücke, indem sie GMP-fähige Pilotlinien betreiben, die kleinere Entwickler mieten können, eine Regelung, die sich stillschweigend zur effektivsten Route des Kontinents vom Prototyp zur klinischen Charge entwickelt hat.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 38,9% der Region Staatliche Biotech-Industriepolitik [19]
Indien 20,4% CAGR DBT-Reform der regenerativen Medizin
Japan 0,08 Milliarden USD Bedingen Genehmigungsweg
Südkorea 12,7% der Region Staatliche Finanzierung für Zelltherapie [19]
ASEAN 18,6% CAGR Erweiterung von CRO in Singapur und Thailand [9]
Rest von Asien-Pazifik 5,9% der Region Programme australischer Universitäten [21]
Gesamt 24,6% Anteil —


Das regulatorische Design erklärt die Führungsposition Asien-Pazifiks bei der Wachstumsrate im 3D-Bioprinting-Markt. Japans bedingtes und zeitlich begrenztes Genehmigungsrahmen lässt regenerative Produkte Patienten auf Basis von Surrogat-Endpunkten erreichen, wodurch die kommerziellen Zeitrahmen um mehrere Jahre komprimiert werden . Das indische Department of Biotechnology hat gemeinsame Bioprinting-Anlagen in akademischen Clustern finanziert, wodurch die effektiven Einstiegskosten für Forschungsgruppen gesenkt werden, die niemals eigenständige Investitionen rechtfertigen könnten.

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 61,3% der Region FINEP-Innovationsstipendien [23]
Argentinien 0,02 Milliarden USD Forschungsprogramme von CONICET [23]
Rest von Südamerika 15,7% CAGR Adoption durch chilenische und kolumbianische Universitäten [23]


Öffentliche Universitäten in Brasilien verankern die regionale Nachfrage, wobei FINEP-Stipendien Instrumentencluster in São Paulo und Campinas finanzieren. Die argentinische Adoption ist enger, aber technisch anspruchsvoll, konzentriert auf Anwendungen in Knorpel und Zahnmedizin. Währungsvolatilität bleibt die dominierende Einschränkung für importierte Verbrauchsmaterialien und drängt mehrere Gruppen zu lokal formulierten Alginate- und Gelatinesystemen.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 34,8% der Region Investitionen im Gesundheitssektor gemäß Vision 2030 [24]
VAE 27,2% der Region Anreize für Biotech-Freihandelszonen in Dubai [24]
Südafrika 0,008 Milliarden USD Forschungsconsortien von Universitäten [25]
Ägypten 14,9% CAGR Erweiterung der medizinischen Ausbildung [25]
Rest von MEA 9,4% der Region Multilaterale Entwicklungsfinanzierung [25]


Der Einsatz von Staatsfonds prägt diese Region mehr als die organische Nachfrage. Das Transformationsprogramm des Gesundheitssektors in Saudi-Arabien hat direkt in die Infrastruktur für fortschrittliche Therapien investiert, und die Anreize der Freihandelszonen der VAE ziehen regionale Büros von Anbietern an. Die Adoption in Afrika außerhalb von Südafrika und Ägypten bleibt von donorfinanzierten Partnerschaften mit Universitäten abhängig, anstatt von kommerziellen Beschaffungen.


3D Bioprinting Markt nach Region, 2025-2035

3D Bioprinting Market Segmentation

Die Segmentierung des Marktes für 3D-Bioprinting erfolgt nach Technologie, Komponente, Anwendung und Endbenutzer.

Nach Technologie

Segment Messgröße Primärer Nachfragefaktor
Spritze/Extrusionsbasiert 44,2% Anteil Hochviskose Bioink-Toleranz
Inkjet USD 0,28 Milliarden Kostengünstige, hochdurchsatzfähige Tropfenablagerung
Laserunterstützt 15,9% CAGR Präzision bei der Platzierung von Einzelzellen
Digitale Lichtverarbeitung 17,1% CAGR Schnelles schichtloses Aushärten bei hoher Auflösung
Magnetische Levitation 6,2% Anteil Gerüstfreie Sphäroidanordnung
Micro-Ventil USD 0,10 Milliarden Kontrolliertes Tropfenvolumen für Gradienten
Andere Technologien 4,3% Anteil Hybride und stereolithografische Ansätze


Die Extrusion behält die Führungsposition im Markt für 3D-Bioprinting, da sie das druckt, was Kliniker tatsächlich benötigen — dicke, strukturell kompetente Konstrukte aus viskosen, zellreichen Formulierungen. Ihre Auflösungsgrenzen sind weniger wichtig als ihre Fähigkeit, Geometrien im Zentimetermaßstab in einem einzigen Durchgang zu erstellen. Die digitale Lichtverarbeitung wächst am schnellsten, indem sie das gegenteilige Problem angeht: Mikrovaskuläre Details und Druckgeschwindigkeit, gemessen in Sekunden pro Schicht statt Minuten, was zunehmend wichtig wird, da die Vaskularisierung die bindende Einschränkung bei der klinischen Übersetzung darstellt.

Nach Komponente

Segment Messgröße Primärer Nachfragefaktor
3D-Bioprinter 48,4% Anteil Erweiterung des installierten Kapitalgerätebestands
Biomaterialien 18,5% CAGR Wiederkehrende Nachfrage nach GMP-qualifizierten Verbrauchsmaterialien
Software & Dienstleistungen USD 0,20 Milliarden Optimierung des Druckpfades und Validierungsunterstützung
Andere Komponenten 7,3% Anteil Druckköpfe, Inkubations- und Perfusionsmodule


Hardware hat immer noch den größten Anteil am Markt für 3D-Bioprinting, aber die Umsatzmischung kehrt sich um. Biomaterialien wachsen schneller, da jeder installierte Drucker unendlich Verbrauch erzeugt, und GMP-qualifizierte Formulierungen verlangen drei bis fünfmal die Preise von Forschungsqualität [17]. Anbieter, die die Chemie von Bioink besitzen, anstatt sie weiterzuverkaufen, werden im prognostizierten Jahrzehnt überproportionale Margen erzielen.

Nach Anwendung

Segment Messgröße Primärer Nachfragefaktor
Regenerative Medizin & Gewebeengineering 34,1% Anteil Organmangel und Transplantationsnachfrage
Arzneimittelentdeckung & Toxikologietests USD 0,49 Milliarden Vorgaben zum Ersatz von Tiermodellen
Präzisionsmedizin 17,3% CAGR Patientenspezifisches therapeutisches Screening
3D-Zellkultur & Organ-on-Chip 16,4% CAGR Nachfrage nach physiologisch relevanten Tests
Kosmetische & Kosmezeutische Tests 7,4% Anteil EU-Verbot von Tierversuchen
Andere Anwendungen 5,2% Anteil Kultiviertes Protein und Bildung


Die regenerative Medizin dominiert den Markt für 3D-Bioprinting hinsichtlich des Anteils, aber die Arzneimittelentdeckung bringt heute das Geld — pharmazeutische Sponsoren kaufen gedruckte Gewebeassays mit bestehenden Budgetlinien und ohne Erstattungsabhängigkeit. Die Präzisionsmedizin wächst am schnellsten, da die Technologie des Organbioprintings, die auf patientenabgeleitetem Material angewendet wird, Ergebnisse innerhalb eines Zeitfensters für Behandlungsentscheidungen liefert, was ein kommerziell anderes Angebot ist als die Entwicklung von Implantaten mit langer Laufzeit.

Nach Endbenutzer

Segment Messgröße Primärer Nachfragefaktor
Akademische & Forschungsinstitute 50,7% Anteil Durch Stipendien finanzierte Beschaffung von Instrumenten
Pharmazeutische & Biotechnologieunternehmen USD 0,51 Milliarden Modernisierung von präklinischen Modellen
Auftragsforschungsorganisationen 17,9% CAGR Wachstum der ausgelagerten Toxikologiekapazität
5,9% Anteil Chirurgische Planung und autologe Transplantate
Andere Endbenutzer 2,4% Anteil Lebensmitteltechnologie und Verteidigungsprogramme


Wettbewerbsbenchmarking

Moderate Konzentration. Die fünf größten Anbieter machen etwa 42–48% des weltweiten Umsatzes im Markt für 3D-Bioprinting aus, wobei der geschätzte HHI bei 850 liegt. Die Fragmentierung bleibt bestehen, da akademische Kunden spezialisierte Fähigkeiten anstelle von Anbietergrößen belohnen, und die Chemie von Bioink und die Hardware-Engineering belohnen vielfältige Kompetenzen.

Unternehmen Geschätzter Umsatzanteil Bereich Wichtige Angebote für den 3D-Bioprinting-Markt Strategische Positionierung
CELLINK (BICO Group) ~13–16% Bioprinter, Bioinks, Laborautomatisierung Das breiteste Verbrauchsmaterialportfolio
3D Systems (Systemic Bio) ~9–12% Druckplattformen, vaskularisierte Organprogramme Fokus auf klinische Übersetzung
Organovo Holdings ~4–6% Gedruckte Leber- und Darmgewebemodelle Therapeutische Pipeline-Strategie
Desktop Health (EnvisionTEC) ~4–6% DLP-Bioprinting-Systeme Führerschaft in Auflösung und Geschwindigkeit
Aspect Biosystems ~3–5% Mikrofluidische Druckköpfe, Gewebe-Therapeutika Pharma-Partnerschaftsmodell
REGENHU ~3–5% Modulare Forschungsbioprinter Akademisches Kernanlagen-Grundnahrungsmittel
Cyfuse Biomedical ~3–4% Gerüstfreie Sphäroid-Systeme Vorteil im klinischen Weg in Japan
Poietis ~2–4% Laserunterstütztes Bioprinting Spezialist für hochauflösende Nischen
Advanced Solutions Life Sciences ~2–4% Multi-Achsen-Biofabrikation Arbeitsstationen Automatisierungs- und Robotikansatz
Inventia Life Science ~2–3% Digitale Tropfen-3D-Zellkultur Positionierung im Screening-Durchsatz
Merck KGaA ~2–3% GMP-Biomaterialien und Reagenzien Vorteil in der Lieferkette
Rokit Healthcare ~1–3% Regenerative Plattformen für Wundversorgung Preissetzung für Schwellenländer


Aktuelle Nachrichten & Entwicklungen

  • ARPA-H (März 2024): Start des PRINT-Programms mit etwa 65 Millionen USD zur Finanzierung von herstellbarem vaskularisiertem Gewebe, Einrichtung einer meilensteinbasierten Beschaffung als Nachfragemarkt [1]
  • 3D Systems (März 2025): 3D Systems und das Universitätsspital Basel lieferten das erste MDR-konforme PEEK-Gesichtsimplantat, das intern gedruckt wurde.


  • Indien DBT (August 2024): Finanzierung gemeinsamer Einrichtungen für regenerative Medizin in akademischen Clustern, Senkung der effektiven Kapitalbarrieren für Forschungsgruppen
  • ISO/ASTM (Mai 2025): Fortschritt bei der Entwurfsterminologie und den Reproduzierbarkeitsstandards für zellhaltende additive Fertigung zur Abstimmung im Ausschuss
  • Carnegie Mellon (April 2025): Die FRESH-Methode von Carnegie Mellon druckte insulinproduzierendes pankreatisches Gewebe; FluidForm Bio plant klinische Studien.
  • Stratasys (Juni 2024): Stratasys und Desktop Metal kündigten eine rein aktienbasierte Fusion im Wert von 1,8 Milliarden USD an.
  • Universität Sydney (August 2024): Die Universität Sydney eröffnete einen Biomanufacturing-Inkubator, um Laborinnovationen mit den Marktbedürfnissen zu verbinden.


3D-Bioprinting-Markt Market Report Scope

Parameter Detail
Marktumfang Globale Bioprinting-Hardware, Biomaterialien, Software und Dienstleistungen
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 16,7% (2026–2035)
Marktgrößenprüfpunkte 1,79 Milliarden USD (2025); 2,09 Milliarden USD (2026); 8,39 Milliarden USD (2035)
Schnellst wachsende Segmente Digitale Lichtverarbeitung; Biomaterialien; Präzisionsmedizin; Auftragsforschungsorganisationen
Profilierte Unternehmen 12 Anbieter in den Kategorien Hardware, Biomaterialien und Dienstleistungen
Bewährungswährung Milliarden USD

FAQs

Wie sollten Beschaffungsteams Anbieter im Markt für 3D-Bioprinting bewerten?
Gewichten Sie validierte Protokollbibliotheken und die Modularität des Druckkopfes höher als die Spezifikationen zur Auflösungsqualität. Fordern Sie Daten zur Reproduzierbarkeit von Drittanbietern über mindestens drei Zelllinien an. Die Servicebedingungen, die die Variabilität von Bioink-Batches abdecken, sind wichtiger als die Dauer der Garantie.
Welche Integrationsherausforderungen treten auf, wenn Bioprinter zu bestehenden GMP-Anlagen hinzugefügt werden?
Die Klassifizierung von Reinräumen, die Validierung steriler Fluidwege und die Umweltüberwachung dominieren normalerweise die Installationskosten. Die meisten Einrichtungen benötigen sechs bis neun Monate für die Qualifizierung. Planen Sie etwa ein Drittel der Hardwareausgaben für Compliance-Arbeiten ein. [11]
Ist Leasing im Markt für 3D-Bioprinting vorzuziehen gegenüber dem Kauf?
Leasing eignet sich für akademische Gruppen mit variablen Projektlasten und vermeidet das Risiko der Veralterung bei schnell iterierenden Druckköpfen. Der Kauf macht Sinn, sobald die Nutzung etwa 60 % übersteigt. Anbieter bündeln zunehmend Verbrauchsmaterialien in Abonnementstufen. [14]
Wie schneiden laserassistierte und Extrusionsplattformen hinsichtlich der Zellviabilität ab?
Laserassistiertes Drucken erhält eine höhere post-druck Viabilität bei Einzelzellauflösung, obwohl der Durchsatz niedrig bleibt. Extrusion toleriert dickere Formulierungen und skaliert besser für Konstrukte im Zentimetermaßstab. Wählen Sie basierend auf der Priorität von Konstruktsgröße gegenüber Auflösungspriorität.
Welche regulatorischen Nuancen verzögern am häufigsten neue Anbieter im Markt für 3D-Bioprinting?
Klassifizierung von Kombinationsprodukten. Konstrukte mit lebenden Zellen lösen sowohl eine Geräte- als auch eine Biologikabewertung aus, und Sponsoren unterschätzen die Dokumentation der Herstellungssteuerung. Frühe Pre-Submission-Meetings verkürzen die Zeitpläne erheblich. [3]
Welche aufkommenden Anwendungsfälle ziehen frisches Kapital an?
Patientenabgeleitete Tumormodelle für die Onkologiescreening, kultivierte Protein-Gerüste und rekonstruierte Haut für kosmetische Tests. Jeder monetarisiert identische Hardware, während klinische Prüfungsrisiken vermieden werden. Investoren bevorzugen den kürzeren Umsatzhorizont. [9]
Wie konzentriert ist das Lieferantenrisiko für klinische Bioinks?
Hoch konzentriert. Etwa ein Dutzend Anbieter bedienen die meisten klinischen Programme, und die Variabilität von Charge zu Charge kann Monate der Validierung ungültig machen. Dual-Sourcing und interne Qualifizierung werden zu Standardrisikokontrollen. [17]
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks for advanced therapy medicinal products (ATMPs), peer-reviewed biomedical engineering journals, tissue engineering publications, and authoritative regenerative medicine organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Committee for Advanced Therapies, National Institutes of Health (NIH) National Center for Advancing Translational Sciences (NCATS), National Institute of Standards and Technology (NIST) Engineering Laboratory for biomanufacturing standards, Tissue Engineering and Regenerative Medicine International Society (TERMIS), International Society for Biological and Environmental Repositories (ISBER), International Society for Stem Cell Research (ISSCR), Organ Procurement and Transplantation Network (OPTN) / Scientific Registry of Transplant Recipients (SRTR), World Intellectual Property Organization (WIPO) Patent Database for bioprinting technology landscaping, NIH RePORTER for grant funding analysis, and national bioethics advisory commissions from key markets. These sources were utilized to collect technology adoption metrics, regulatory approval pathways for bioengineered tissues, clinical translation studies, grant funding trends, patent filing analytics, and market landscape analysis for extrusion-based systems, laser-assisted bioprinting platforms, bioink formulations, and organ printing technologies.


Primary Research

In order to acquire qualitative and quantitative insights that were unique to the 3D bioprinting ecosystem, interviews were conducted with supply-side and demand-side stakeholders during the primary research cycle. The supply-side sources consist of CEOs, Chief Technology Officers, VPs of Bioprinting R&D, regulatory affairs chiefs for combination products, and commercial directors from bioprinter manufacturers, bioink developers, and bioprinting software providers. The demand-side sources included the heads of tissue engineering laboratories, principal investigators in regenerative medicine departments, pharmaceutical R&D directors for preclinical drug testing, transplant surgery department heads, procurement leads from academic medical centers and biotechnology research institutes, and technology transfer officers from university spin-off programs. The primary research validated market segmentation across bioprinting technologies, confirmed product development pipelines for organ printing applications, and gathered insights on research funding allocation, translational gap challenges, pricing models for bioink commercialization, and regulatory reimbursement for bioprinted medical products.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (30%), Asia-Pacific (24%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping of bioprinting hardware, software, and consumables, alongside analysis of research grant allocations and contract manufacturing revenues. The methodology included:

Identification of 35+ key technology developers and solution providers across North America, Europe, Asia-Pacific, and emerging biotech hubs

Product mapping across extrusion-based bioprinters, laser-assisted systems, stereolithography platforms, and inkjet technologies, segmented by bioink compatibility (living cells, hydrogels, polymer composites)

Analysis of reported and modeled annual revenues specific to bioprinting product portfolios, including recurring bioink and consumables revenue streams

Coverage of manufacturers and research platform providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed base of bioprinters × annual service and consumables spend by end-user segment) and top-down (aggregate manufacturer revenue validation adjusted for privately held company estimates) approaches to derive segment-specific valuations for tissue engineering, drug testing, organ printing, and cancer research applications

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















