Ride Sharing Market Summary
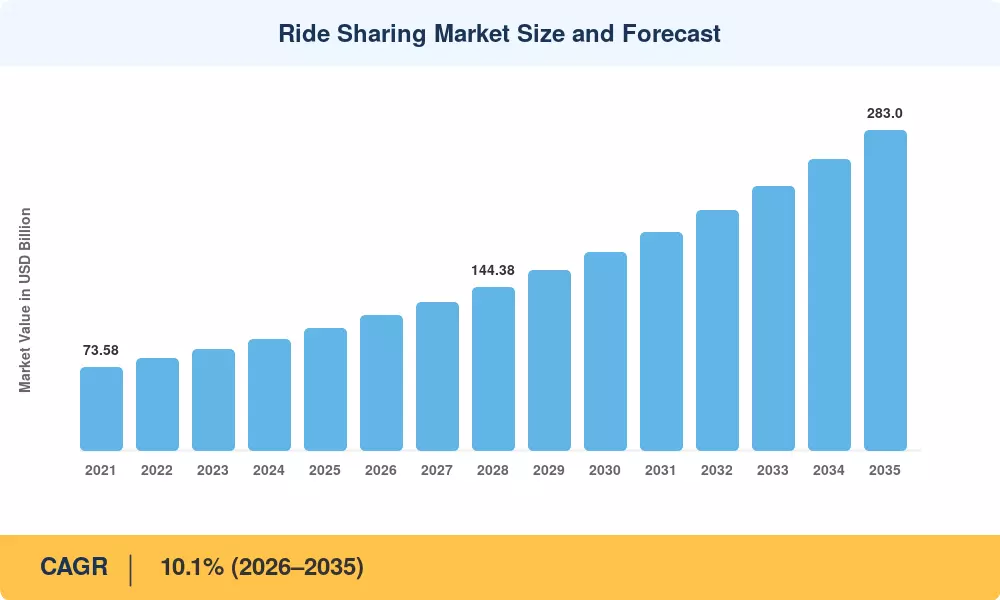
乘车共享市场预计到 2025 年将达到 1082 亿美元,预计将从 2026 年的 1191 亿美元增长到 2035 年的 2830 亿美元,预测期内(2026-2035 年)复合年增长率为 10.1%。有两个催化剂支撑着这一轨迹:G20 国家积极实施减少城市拥堵的强制令,以及自 2021 年以来风险加企业对网约车平台技术的累计投资超过 420 亿美元[2]。乘车共享市场不再是一种便利游戏——它正在成为嵌入式市政基础设施。
技术转型正在重塑该行业的核心。传统的街头叫车出租车调度和分散的私人租赁模式正在让位于算法优化的拼车、共享行程匹配、实时动态定价引擎以及日益自动化的机器人出租车乘车共享试点。仅 Waymo 就承诺在 2023 年至 2025 年间投资超过 55 亿美元用于自动驾驶车队扩张,而 Uber 和 Lyft 则投入资源用于与净零排放承诺相关的电动汽车共享车队转换[3][4]。企业乘车共享员工通勤计划现在代表着一个快速扩张的领域,Zeelo 和 Via 等平台每年获得价值数亿美元的企业合同[5].
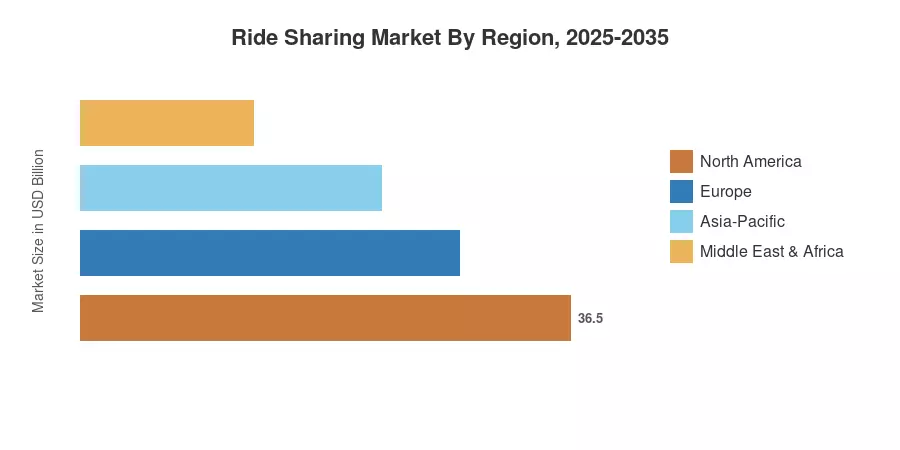
在美国智能手机的深入普及和成熟的网约车平台生态系统的推动下,北美占据了全球约 38% 的乘车共享市场。在印度、印度尼西亚和越南城市化浪潮的推动下,亚太地区是增长最快的地区,预计复合年增长率为 12.6%。欧洲占据约 25% 的份额,严格的排放标准加速了电动汽车共享车队的采用。随着自动驾驶出租车共享出行从试点阶段扩展到商业部署,共享出行市场正处于一个拐点,到 2035 年将重新定义城市出行。
报告要点
• 按服务类型
- 乘车服务在乘车共享市场中占据最大收入份额,约占 62%,由西方市场占主导地位的乘车平台运营商 Uber 和 Lyft 以及亚洲市场的 Grab 和 DiDi 维持。
- 在注重成本的城市通勤者和市政 HOV 车道激励措施的推动下,拼车共享行程匹配是增长最快的细分市场,预计复合年增长率为 13.4%
- 2025 年汽车租赁和微型交通领域的收入总计达 187 亿美元
• 按会员类型
- 个人出行在乘车共享市场中占据大约 74% 的份额,反映出消费者对按需交通的依赖
- 随着雇主补贴最后一英里连接,企业拼车员工通勤计划正以 14.1% 的复合年增长率扩大
• 按地区
- 2025 年北美乘车共享市场收入约为 411 亿美元
- 到 2035 年,亚太地区的复合年增长率将达到 12.6%,超过所有其他地区
- 欧洲的份额由拼车监管保险责任框架支撑,该框架使平台与司机的关系正式化
乘车共享市场规模及预测(2021-2035)
市场规模评估采用自下而上的方法,汇总平台报告的总预订量、监管备案、车队远程信息处理数据以及对 18 个国家/地区 120 多名行业高管的 MRFR 初步访谈。历史数据与 Uber、Lyft、Grab 和 DiDi 的公开收益披露进行了三角测量[6].