Private LTE Market Summary
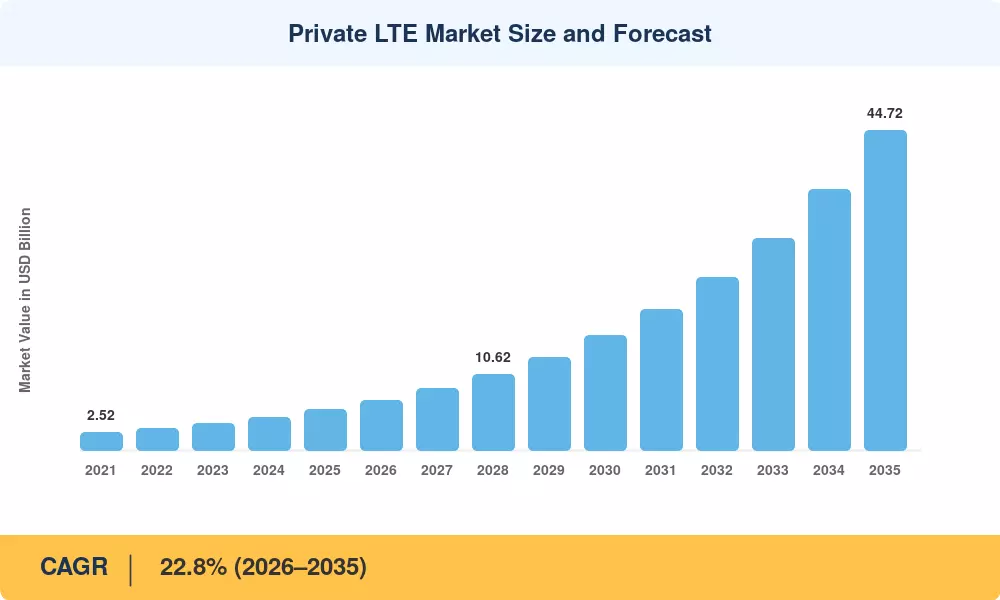
专用 LTE 市场预计在 2025 年达到 55.7 亿美元,预计到 2026 年将攀升至 70.4 亿美元,到 2035 年将扩大到 447.2 亿美元,整个预测窗口的复合年增长率为 22.8%。企业数字化进程的加速以及美国 FCC 持续发布 CBRS 频谱正在刺激物流中心、工厂车间和远程提取站点对园区 LTE 部署的需求。德国、日本和韩国政府指定了专用的私有 4G 频段,产生了仅靠商业运营商无法满足的监管压力.
传统 Wi-Fi 和有线以太网主干网正在迅速让位给企业 LTE 网络,该网络能够实现低于 10 毫秒的确定性延迟,并在大型工业覆盖范围内实现无缝切换。世界经济论坛2024年“先进制造”倡议确定工业4.0全球连接支出达 780 亿美元,其中本地 LTE 解决方案所占份额快速上升[3]。开放式 RAN 架构和小型基站创新将总拥有成本降低了 25-30%,使工业专用无线网络即使对于中型工厂也具有经济可行性。
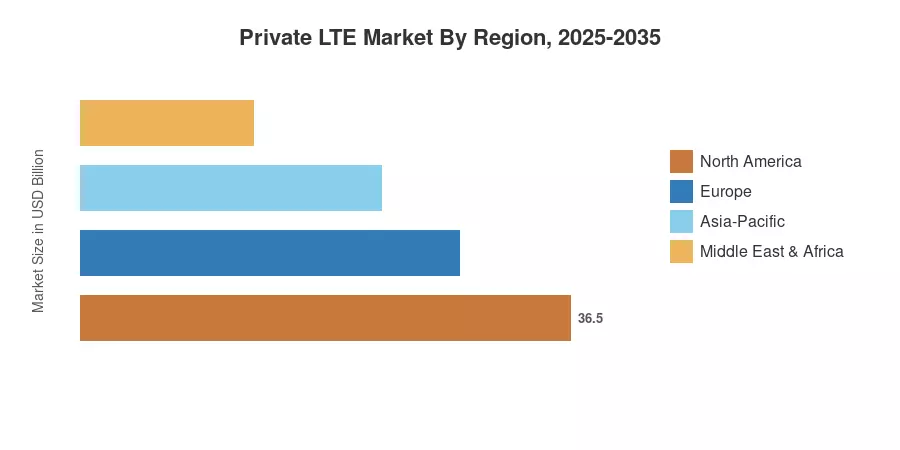
受 CBRS 采用和国防部门授权的推动,到 2025 年,北美将占据私有 LTE 市场约 34.8% 的份额。在中国、印度和韩国智能工厂项目的推动下,亚太地区是增长最快的地区。欧洲占据第二大份额,约为 26.1%,其中德国的“本地 5G”许可框架领先,该框架同时也是专用私人 4G 推出的门户[4]。到 2035 年,边缘计算、人工智能驱动的分析和专用蜂窝基础设施的融合将重塑企业连接。
报告要点
• 按组件
- 基础设施在专用 LTE 市场中占据主导地位,到 2025 年将占 57.8% 的收入份额,反映出演进分组核心、eNodeB 无线电和回程设备上的大量资本支出。
- 随着企业将网络运营外包给专业集成商,预计到 2035 年,托管服务的复合年增长率将达到 16.3%。
• 按技术和部署
- TDD 因其在园区 LTE 部署场景中的频谱效率而受到青睐,到 2025 年将占据 50.5% 的收入。
- 到2025年,分布式架构将占专用LTE市场份额的53.1%,是多站点工业专用无线覆盖的首选。
• 按最终用户
- 在 AGV 导航和跨企业 LTE 网络的实时 MES 集成的推动下,制造业以 26.4% 的份额引领最终用户垂直市场。
• 按地区
- 北美保持主导地位,占据 34.8% 的份额;到 2035 年,亚太地区的复合年增长率领先于所有地区。
市场规模和预测(2021-2035)
MRFR 的估算综合了对 120 多家网络集成商的初步调查、公共采购数据库和供应商收入披露。历史数据根据国际电联宽带部署数据和国家频谱拍卖记录进行验证。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



