Medical Cannabis Market (2026 - 2035)

医用大麻市场研究报告按应用(疼痛管理、神经系统疾病、癌症治疗、精神健康障碍、炎症性疾病)、按产品类型(花、油、酊剂、食用品、外用药)、按分销渠道(药房、网上商店、药房)、按配方(基于大麻素、基于草药、合成)和按地区(北美、欧洲、南美、亚太地区、中东)和非洲)- 2035 年预测

Forecast Period
2026-2035
CAGR
14.6%
2025 Market Size
USD 22.80 Billion (2025)
2035 Market Size
USD 89.10 Billion (2035)
Medical Device ● Updated September 7, 2026 Report ID: MRFR/MED/6896-CR | Pages: 146 | Author: Nidhi Mandole, Rahul Gotadki

Medical Cannabis Market Summary

医疗大麻市场预计在2025年达到228亿美元,并预计从2026年的261.3亿美元增长到2035年的891亿美元,在预测期内的年均复合增长率为14.6%。两个催化剂正在迅速重塑行业动态:在经济合作与发展组织(OECD)国家中席卷而来的国家重新分类和非刑事化政策浪潮,以及针对受控环境种植和药品级提取的机构资本的并行激增 [1]。仅在2024年,全球对持牌大麻生物技术公司的风险投资和私募股权承诺就超过了48亿美元,尽管面临宏观经济逆风,但投资者的需求仍然持续 [2]

医疗大麻市场目前正处于从监管松散的药房级产品向经过临床验证并使用良好生产规范(GMP)认证的配方转型的过程中。传统的小规模种植正在被采用人工智能驱动的营养管理和环境控制的精确室内垂直农场所取代,以减少批次间的变异性。制药公司目前正在对针对慢性疼痛、耐药性癫痫和化疗引起的恶心的基于大麻素的疗法的第三阶段临床项目进行大量投资。预计到2024年,欧盟良好生产规范认证的管道将每年扩大35% [3]

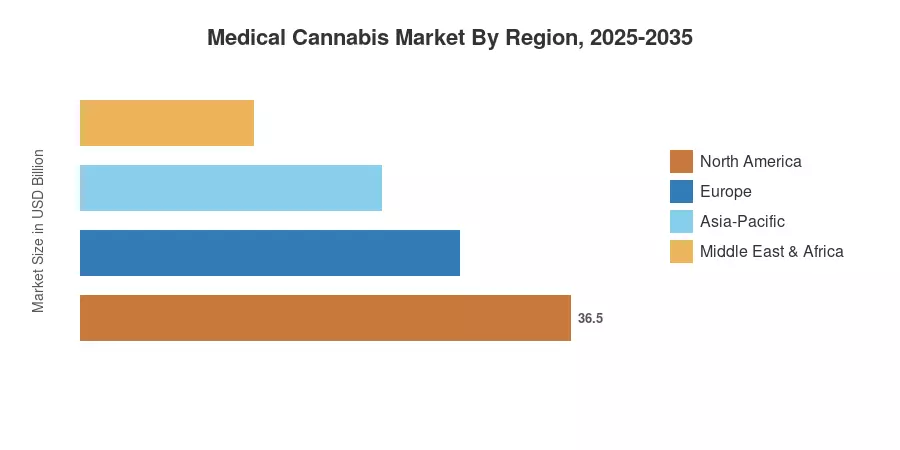
到2025年,北美占医疗大麻市场的约46%,这主要得益于加拿大监管框架的成熟和美国各州成人使用项目的扩展。亚太地区是增长最快的地区,预计到2035年的年均复合增长率为17.5%,这主要得益于韩国、泰国和澳大利亚的渐进政策变化。德国开创性的娱乐合法化和英国扩展的医疗准入计划为欧洲的第二大市场份额(约28%)做出了贡献。随着报销途径的扩展和临床证据的巩固,医疗大麻市场正处于药品级成熟的十年边缘。


报告关键要点

• 按配方类型

  • 到2025年,油类产品占医疗大麻市场的约45%,反映了患者和临床医生对剂量精确性和生物利用度的偏好。
  • 外用药和透皮凝胶是增长最快的配方类别,预计到2035年的年均复合增长率为21%。

• 按大麻素成分

  • 以CBD为主的产品在2025年占医疗大麻市场的最大份额,估计为53%


• 按应用

  • 慢性疼痛适应症占据了约41.5%的收入,而神经系统疾病的应用则呈现出最强的增长轨迹。

• 按地区

  • 北美在2025年产生了医疗大麻市场最大的区域收入份额,超过46%。
  • 亚太地区预计到2035年将以17.5%的年均复合增长率增长,超过所有其他地区。


医疗大麻市场规模及预测(2021–2035)

市场研究未来采用三角测量方法,结合与持牌生产商、分销商和临床利益相关者的主要访谈,以及来自监管文件、贸易数据库和专有需求模型的次级数据。历史数据与国家卫生当局的发放记录和海关数据进行基准比较,而预测数据则结合了宏观经济指标、政策管道分析和临床试验进展率。
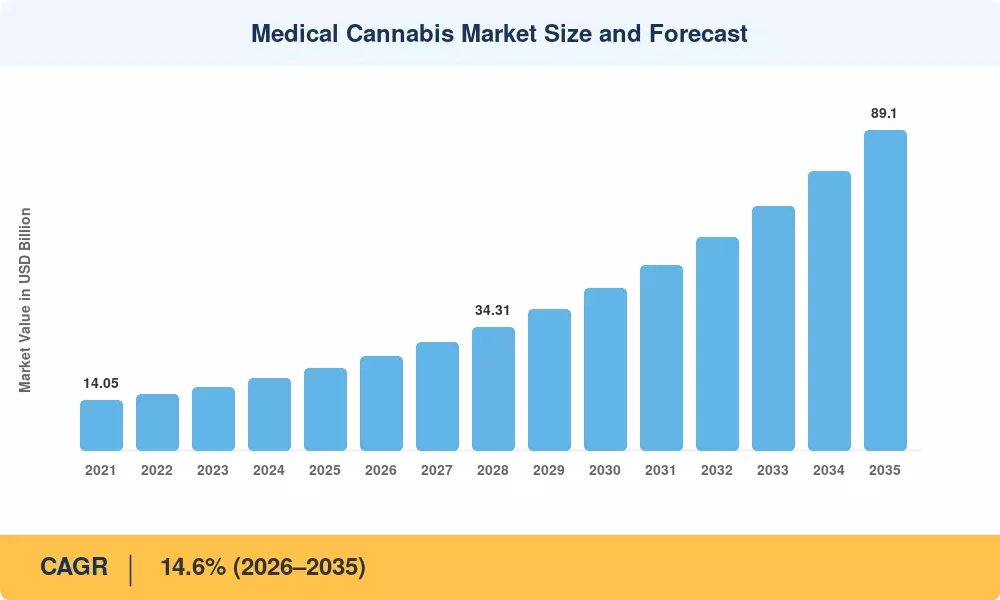
医疗大麻市场规模及预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

驾驶员 ~% 对CAGR的影响 地理相关性 影响时间线 参考
渐进式合法化和重新调度政策 ~22% 全球 短期(≤2年) [1]
保险报销途径的扩展 ~18% 北美,欧洲 中期(2–4年) [8]
第三阶段临床试验管道增长 ~16% 北美,欧洲 中期(2–4年) [3]
受控环境农业规模化 ~14% 全球 长期(≥4年) [12]
跨境制药合作伙伴关系 ~12% 欧洲,亚太地区 中期(2–4年) [11]
数字药房和电子商务扩展 ~10% 北美,亚太地区 短期(≤2年) [15]
FDA孤儿药和快速通道指定 ~8% 美国 长期(≥4年) [5]


渐进式合法化和重新调度政策

医疗大麻市场的第一推动力是全球监管的解冻。2024年4月的德国大麻法案为成人消费创造了途径,并显著增加了医疗获取,预计为可接触的患者群体增加了400万名合格患者 [1]。在2023年底,DEA提议将大麻从第一类药物重新分类为第三类,这将为美国的持牌运营商打开第280E节税收减免的机会,并可能使整个行业的EBITDA利润率提高15–20个百分点 [5]。在2022年,泰国成为第一个非刑事化医疗大麻的东南亚国家,此举促使韩国和马来西亚进行政策改革。


保险报销途径的扩展

从小众处方药到大众市场使用的飞跃得益于支付方的批准。在德国,法定健康保险公司现在为特定疼痛和痉挛指征的 cannabis 花和提取物处方提供报销,2024年的报销申请同比增长42% [8]。到2025年中期,以色列的公共健康基金也已将覆盖范围扩展到超过110,000名持牌患者。随着更多随机对照试验数据的可用,医疗大麻市场受益于良性循环:更好的证据导致更多的药物清单,这反过来又吸引了更大的患者群体和更多的临床投资。


受控环境农业规模化

室内垂直农业和温室自动化正在改变种植经济。配备LED光谱调节、自动施肥和基于AI的表型选择的设施现在每年每平方英尺的产量达到150–200克——大约是传统温室操作的三倍 [12]。这一转变使每克成本降低了约30%,同时实现了一致的 cannabinoid 轮廓,满足欧盟GMP和FDA对药用输入的要求。

第三阶段临床试验管道增长

医疗大麻市场的临床可信度取决于强有力的试验数据。截至2025年初,ClinicalTrials.gov上注册了超过280个活跃的第二阶段和第三阶段试验,涉及从化疗引起的恶心到Dravet综合症和PTSD的指征 [3]。关键试验的积极结果预计将支持美国的新药申请和欧盟的市场授权,解锁的处方量将远超当前的同情使用计划。


约束影响分析

约束 ~% 对CAGR的拖累 地理相关性 影响时间表 参考
分散且不一致的监管框架 ~–20% 全球 长期 (≥4年) [16]
银行和金融服务的准入障碍 ~–18% 美国 短期 (≤2年) [17]
污名和医生开处方的犹豫 ~–15% 亚太地区,中东和非洲 中期 (2–4年) [18]
供应链质量和标准化差距 ~–12% 新兴市场 中期 (2–4年) [19]
知识产权和专利不确定性 ~–10% 全球 长期 (≥4年) [20]


分散的监管框架

尽管接受度不断提高,医疗大麻市场仍面临一系列国家和次国家的法规,这些法规使跨境贸易变得复杂。联合国麻醉药品单一公约继续将大麻列为第一类和第四类物质,即使在两个完全合法的管辖区之间,也会对国际运输造成摩擦 [16]。例如,寻求从加拿大出口到德国的公司必须应对出口许可证、进口许可证、欧盟GMP审计和批次级测试要求,这可能会使交货时间延长8至12周。

银行和金融服务障碍

在美国,根据《管制物质法》的联邦非法性,大多数国家银行和支付处理商拒绝为大麻企业提供服务。2024年,获得许可的经营者报告称,由于280E条款的限制,实际税率超过70%,而现金处理成本又占据了额外的3%至5%的收入 [17]。SAFE银行法在国会中屡次停滞不前,导致该行业依赖于州特许银行和信贷合作社,这些机构的贷款能力有限。

污名和医生开处方的犹豫

在医疗准入法律在纸面上存在但医生教育滞后的市场中,文化和专业污名仍然是一个明显的拖累。2024年,欧洲疼痛联合会的一项调查发现,尽管国家授权框架已经到位,法国和意大利只有38%的初级保健医生感到自己有足够的信息来开处方大麻素疗法 [18]。这一知识差距抑制了处方量,并限制了医疗大麻市场在其他接受的管辖区内的可服务患者基础。


Medical Cannabis Market Opportunities

精准剂量和个性化大麻素疗法

药物基因组学测试为个性化大麻素处方打开了大门——将患者基因型与最佳THC与CBD比例和给药形式相匹配。将伴随诊断与其产品组合整合的公司有望获得更高的定价和更强的医生忠诚度,特别是在肿瘤学支持护理和难治性癫痫方面。

数字药房平台和远程医疗整合

在线平台是医疗大麻市场中增长最快的分销渠道,预计到2035年的增长率远高于整体市场的复合年增长率。与直接面向患者的交付模式相结合的远程医疗咨询相比于实体药房,降低了患者获取成本,估计减少25-30%,为新进入者和成熟生产商创造了可扩展的市场进入策略 [15]

东南亚和拉丁美洲的新兴市场进入

泰国开放的监管立场激发了整个东盟的兴趣。同时,哥伦比亚和乌拉圭维持着具有竞争力的种植成本结构,使南美成为未来药用级大麻的出口中心。在这些市场中获得早期种植和分销许可证的公司可以在当地需求成熟时建立持久的先发优势。

通过真实世界证据平台的数据货币化

持牌生产商和药房网络拥有大量患者结果数据集,这些数据集是制药合作伙伴进行市场后监测和标签扩展研究所需的。通过数据合作伙伴关系货币化匿名的真实世界证据可以创造高利润的经常性收入流,超越单纯的产品销售多样化商业模式 [21]

新型给药系统和缓释制剂

透皮贴片、计量喷鼻剂和持续释放口服胶囊解决了长期存在的生物利用度和剂量一致性挑战。这些下一代格式的平均售价更高,知识产权保护更强,吸引了价值在5000万至2亿美元的制药共同开发协议。


Medical Cannabis Market Future Outlook

人工智能驱动的种植和质量保证

在未来十年,人工智能将从根本上重塑大麻的种植、测试和分配方式。根据AgTech行业的预测,机器视觉表型、预测产量建模和自动合规文档预计将使种植劳动力成本降低40%,并在2030年前将质量保证周期时间缩短一半 [12]。对于医疗大麻市场而言,这意味着更低的生产成本直接促进更广泛的患者可及性和改善的制药利润。

平台经济与垂直整合

医疗大麻市场正在围绕垂直整合的平台进行整合,这些平台在单一合规框架下控制种植、提取、配方和零售分销。美国的多州运营商和加拿大的持牌生产商正在收购药房连锁和配送平台,以在价值链中获取利润。到2030年,预计前十名运营商将控制超过35%的北美和欧洲的综合收入,较2025年的22%有所上升 [22]

临床验证与主流制药采用

未来十年将决定大麻素疗法是否能够与传统药物一起获得药物清单地位。预计在慢性神经病理性疼痛、痉挛和儿童癫痫方面的积极三期试验结果将支持在FDA和EMA管辖区内批准8–12种新药,预计到2032年 [3]。每次批准都扩大了医疗大麻市场的可服务人群,并增强了与公共和私人支付方的报销案例。

环境、可持续性与碳中和种植

室内大麻种植能耗高,每公斤干花估计消耗2,000–3,000千瓦时 [23]。随着北美和欧洲的ESG报告要求日益严格,生产商正在投资于LED照明改造、可再生能源采购和闭环水系统,以满足范围1和2的排放目标。医疗大麻市场将越来越奖励能够证明可验证的碳中和和可持续采购资质的运营商。


Medical Cannabis Market Segmentation

按制剂类型

细分 关键指标 主要需求驱动因素
~45% 市场份额 (2025) 剂量精确性,舌下和口服多样性
胶囊 34.2亿美元 (2025) 药房渠道熟悉度,标准化剂量
外用药膏和透皮凝胶 21.0% 年复合增长率 (2026–2035) 局部疼痛缓解,皮肤科应用
其他(食品,酊剂) 21.8亿美元 (2025) 患者对非吸入形式的偏好


油类产品以约45%的市场份额,仍然是医疗大麻市场制剂领域的支柱,因其可调剂量和已建立的生物利用度特征而受到临床医生的青睐。该细分市场受益于各个司法管辖区的广泛监管接受,因为基于油的提取物是最早在同情使用和医疗接入项目下获得批准的形式之一。

外用药膏和透皮凝胶以21.0%的年复合增长率吸引了快速发展投资,因为皮肤病和肌肉骨骼适应症将治疗用途扩展到系统性给药之外 [13]

按大麻素成分

细分 关键指标 主要需求驱动因素
CBD主导 ~53% 市场份额 (2025) 非致醉特性,广泛的监管接受
THC主导 19.5% 年复合增长率 (2026–2035) 慢性疼痛疗效,肿瘤学支持护理
平衡型(THC: CBD) 29.6亿美元 (2025) 伴随效应需求,神经学适应症


CBD主导的制剂以53%的市场份额支撑着医疗大麻市场,因其良好的安全性和在许多司法管辖区较低的监管障碍。然而,THC主导的产品正在获得市场份额,随着针对疼痛和食欲刺激的临床证据的积累,特别是在肿瘤学和姑息治疗环境中 [8],其年复合增长率加速至19.5%。

按给药途径

细分 关键指标 主要需求驱动因素
口服 ~48.5% 市场份额 (2025) 患者依从性,熟悉的剂型
吸入 41.2亿美元 (2025) 快速起效,已建立的患者行为
舌下 17.5% 年复合增长率 (2026–2035) 快速吸收,绕过首过代谢
外用/透皮 18.5亿美元 (2025) 局部应用,最小的全身性影响


口服给药在医疗大麻市场中占主导地位,因为胶囊、油和食品无缝融入现有的药品分发工作流程。舌下剂型的增长率最强,因为患者和临床医生认识到其与口服摄入相比的更快起效和与吸入相比的更可控剂量。

按应用

细分 关键指标 主要需求驱动因素
慢性疼痛 ~41.5% 市场份额 (2025) 阿片类替代品需求,老龄化人口
神经系统疾病 16.7% 年复合增长率 (2026–2035) 癫痫批准,MS痉挛数据
关节炎 28.8亿美元 (2025) 抗炎大麻素研究
肿瘤学支持护理 15.9% 年复合增长率 (2026–2035) 恶心,食欲刺激,姑息使用
偏头痛及其他 15.2亿美元 (2025) 不断扩展的非标签临床证据


慢性疼痛是医疗大麻市场中最大的单一治疗应用,占41.5%,推动因素是全球寻找阿片类疼痛管理替代品的迫切需求。神经系统疾病是增长最快的应用细分市场,年复合增长率为16.7%,受到针对Dravet综合症和Lennox-Gastaut综合症的纯化CBD制剂的监管批准的推动,以及在多发性硬化症痉挛中的不断扩展的 临床试验 [3][8]

按分销渠道

细分 关键指标 主要需求驱动因素
零售药房 ~60% 收入份额 (2025) 面对面咨询,监管合规
医院药房 36.5亿美元 (2025) 处方专用市场,住院使用
在线平台 18.5% 年复合增长率 (2026–2035) 远程医疗整合,便利性


零售药房占据了医疗大麻市场收入的主要部分(60%),因为大多数司法管辖区要求面对面的验证和药剂师咨询以获取基于大麻的处方。

然而,在线平台通过远程医疗合作伙伴关系打破了这一模式,允许虚拟咨询和直接送货上门,特别是在加拿大和美国部分州 [15],使其成为增长最快的子细分市场,年复合增长率为18.5% (2026–2035)。


区域市场份额分析

地区 关键指标 主要投资主题
北美 ~46% 收入份额 (2025) 州级合法化扩展、银行改革、垂直整合
欧洲 ~28% 收入份额 (2025) 欧盟GMP标准化、德国主导的需求增长、跨境贸易
亚太地区 17.5% 年均增长率 (2026–2035) 监管自由化、泰国/澳大利亚规模化、临床基础设施
南美 13.7亿美元 (2025) 低成本种植、出口许可、哥伦比亚/乌拉圭生产中心
中东和非洲 9.1亿美元 (2025) 以色列临床领导、南非试点项目、其他地区有限的准入

医疗大麻市场表现出明显的区域不对称,成熟的北美市场贡献了大部分收入,而亚太地区和南美的高增长走廊正在重塑竞争格局。


北美

国家 关键指标 关键驱动因素
美国 ~78% 的区域收入 多州运营商整合、第三类药物重新分类的势头
加拿大 17.2% 年均增长率 (2026–2035) 联邦合法化成熟、对欧盟市场的出口增长
墨西哥 3.2亿美元 (2025) 司法去刑事化裁决、新兴的监管框架


到2025年中,美国仍然是北美医疗大麻市场的重心,超过40个州和地区运营某种形式的医疗准入项目。加拿大建立的联邦框架使其持牌生产商成为欧洲进口商的首选欧盟GMP供应商,而墨西哥不断发展的司法环境正在逐渐开启该地区的第三个主要市场 [1][5]

欧洲

国家 关键指标 关键驱动因素
德国 ~34% 的欧洲收入 大麻法实施、法定健康保险覆盖
英国 16.8% 年均增长率 (2026–2035) 项目Twenty21扩展、私人诊所增长
法国 7.8亿美元 (2025) 医疗实验项目、医院处方
意大利 ~11% 的欧洲收入 军事药品生产、区域处方项目
西班牙 15.9% 年均增长率 (2026–2035) 大麻社交俱乐部、待决的联邦医疗立法
北欧国家 4.2亿美元 (2025) 丹麦种植出口、瑞典临床研究
俄罗斯 参与有限 联邦禁令仍然有效
欧洲其他地区 ~8% 的欧洲收入 瑞士、捷克共和国和波兰的准入项目


德国是欧洲医疗大麻市场无可争议的引擎,预计到2025年每季度处方量将超过500,000。大麻法刺激了国内种植许可和进口需求,形成了来自加拿大、葡萄牙和丹麦的供应走廊,支持日益竞争的批发市场 [7]

亚太地区

国家 关键指标 关键驱动因素
中国 4.8亿美元 (2025) 工业大麻加工、有限的医疗研究试点
印度 19.2% 年均增长率 (2026–2035) 阿育吠陀整合、北阿坎德邦和喜马偕尔邦种植区
日本 ~18% 的区域收入 Epidiolex批准路径、临床试验框架改革
韩国 18.5% 年均增长率 (2026–2035) 孤儿药进口项目、医院专用配药
东盟 4.1亿美元 (2025) 泰国的开放市场、马来西亚政策审查
亚太其他地区 ~12% 的区域收入 澳大利亚TGA特殊准入计划、新西兰公投后续


亚太地区代表了医疗大麻市场最具活力的增长前沿,受到泰国开创性的去刑事化和澳大利亚扩展的治疗商品管理局准入路径的推动。韩国有限但不断增长的孤儿药进口项目为难治性癫痫患者提供了信号,预示着更广泛的接受即将到来 [9]

南美

国家 关键指标 关键驱动因素
巴西 ~52% 的区域收入 ANVISA医疗进口授权、国内种植辩论
阿根廷 16.4% 年均增长率 (2026–2035) REPROCANN患者登记增长、公共生产项目
南美其他地区 2.9亿美元 (2025) 哥伦比亚/乌拉圭以出口为导向的种植


巴西通过ANVISA不断扩大的进口授权框架主导南美需求,到2025年初已批准超过130,000个患者申请。哥伦比亚的低成本种植优势和乌拉圭开创性的监管历史使整个地区成为未来药品级出口走廊 [14]

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 参与有限 严格禁令;没有医疗准入路径
阿联酋 0.4亿美元 (2025) 迪拜健康局下的探索性研究许可
南非 ~31% 的区域收入 宪法法院裁决、私人种植许可
埃及 参与有限 没有合法的医疗框架
中东和非洲其他地区 15.8% 年均增长率 (2026–2035) 以色列的临床领导、莱索托和津巴布韦的出口许可证


以色列在中东和非洲地区占据了重要地位,拥有全球最先进的 cannabinoid 医学临床研究生态系统之一,到2025年支持超过130,000名持证患者。南非宪法法院关于私人种植的裁决开启了一个新兴的医疗供应链,尽管商业规模的运营仍然有限 [16]


按地区划分的医疗大麻市场,2025-2035

竞争基准测试

医疗大麻市场表现出中等集中度,估计的赫芬达尔-赫希曼指数(HHI)在800–1,200范围内。前五家公司共同占据约28–34%的收入份额,表明市场环境虽然分散但正在整合,种植、提取和分销的规模优势日益将市场领导者与较小的运营商区分开来。

公司 估计收入份额范围 医疗大麻市场的主要产品 战略定位
Tilray Brands ~5–8% 医疗级花朵、油、胶囊;EU-GMP认证设施 在大麻、饮料和健康垂直领域的全球多元化
Canopy Growth Corporation ~4–7% Spectrum Therapeutics品牌、Storz & Bickel蒸发器、BioSteel 与制药公司共同开发的研发密集型产品线
Aurora Cannabis ~3–6% MedReleaf油、胶囊、软胶囊;德国进口供应 专注于盈利医疗细分市场的成本合理化战略
Jazz Pharmaceuticals (GW Pharma) ~4–7% Epidiolex(纯化CBD)、nabiximols(Sativex) 唯一获得FDA批准的植物来源大麻素处方药
Curaleaf Holdings ~3–5% 多州药房网络、品牌花朵和蒸汽产品 拥有整合种植的美国最大药房网络
Cronos Group ~2–4% Spinach品牌、Altria合作伙伴关系、发酵衍生大麻素 生物合成创新与传统种植的差异化
Organigram Holdings ~2–4% 干花、食品、浓缩物;蒙克顿大型设施 通过自动化和每克成本优化实现规模生产
Trulieve Cannabis ~3–5% 品牌花朵、浓缩物、外用药;佛罗里达市场主导地位 拥有190多家药房的垂直整合美国运营商
Charlotte's Web Holdings ~1–3% 大麻提取的CBD油、糖果、胶囊 延伸至临床级配方的消费者健康品牌
SNDL Inc. ~1–3% 大麻零售(Value Buds)、投资、SunStream风险投资 结合零售和金融服务的资本配置战略


最新新闻与发展

  • Jazz Pharmaceuticals(2025年3月):获得了在结节性硬化症中使用Epidiolex的扩展欧盟市场授权,为其大麻素产品组合增加了第三个批准的儿童适应症 [3]
  • Tilray Brands(2025年1月):完成对一家德国制药分销商的收购,以确保直接进入DACH地区8000多个药房 [7]
  • 美国毒品执法局(2024年11月):发布了拟议将大麻从第一类重新分类为第三类的最终听证日程,预计将在2025年做出行政法法官的裁决 [5]
  • Canopy Growth(2024年9月):宣布与一家欧洲合同制造组织建立战略合作伙伴关系,为英国、波兰和澳大利亚的医疗市场生产符合欧盟GMP标准的提取产品 [11]
  • 澳大利亚治疗商品管理局(2024年7月):简化了特殊访问计划–B类流程,将授权开处方医生的申请处理时间从48小时缩短至当天批准 [9]
  • Curaleaf Holdings(2024年5月):完成对Boris Jordan的欧洲大麻平台的收购,创建了最大的跨大西洋医疗大麻业务之一 [22]
  • 泰国公共卫生部(2024年2月):推出修订后的监管框架,恢复了消费者产品的THC含量限制,同时保留了广泛的医疗处方访问权限 [9]
  • 德国联邦药品与医疗器械研究所(2024年1月):根据《大麻法》首次发放国内种植许可证,授权三家公司首次在德国种植医疗级花卉 [1]


Medical Cannabis Market Report Scope

参数 详情
市场范围 全球医疗大麻市场,包括配方类型、 cannabinoid 组成、给药途径、应用、分销渠道和地理区域
研究周期 2021–2035
年均增长率 14.6% (2026–2035)
基年市场规模 228亿美元 (2025)
预测终点 891亿美元 (2035)
增长最快的细分市场 外用药膏和透皮凝胶(按配方);神经系统疾病(按应用);亚太地区(按区域)
分析公司 10家(Tilray、Canopy Growth、Aurora Cannabis、Jazz Pharmaceuticals、Curaleaf、Cronos、Organigram、Trulieve、Charlotte's Web、SNDL)
估值货币 美元十亿

常见问题

大麻素疗法与传统药物在慢性神经性疼痛的治疗总成本上有什么比较?
在有保险覆盖的市场中,大麻素处方的每月费用通常比品牌的加巴喷丁低15-30%,尽管在没有报销的情况下,自付费用仍然较高 [8]。随着仿制大麻素制剂进入市场,成本平价预计会改善。
采购团队在采购医用大麻成分时应优先考虑哪些质量认证?
EU-GMP认证和ISO 17025认可的实验室测试是药品级供应的基本要求 [7]。服务于美国市场的买家还应验证符合USP专论标准。
垂直整合如何影响持牌医用大麻运营商的利润结构?
垂直整合的运营商通常能获得50-60%的毛利率,而仅进行种植的公司则为30-40%,通过消除批发中介来实现 [22]。权衡是更高的资本支出和多个许可证类别下的监管复杂性。
哪些知识产权策略对保护新型大麻素配方最有效?
涵盖特定大麻素比例和递送矩阵的物质组成专利提供了最强的保护 [20]。公司越来越多地在专有提取过程中叠加使用方法专利和商业秘密保护。
生物合成大麻素生产方法预计将如何扰乱传统种植经济?
发酵衍生的大麻素可以在没有农业用地的情况下大规模生产稀有化合物,如CBDV和THCV,可能在五年内将原材料成本降低40-60% [12]。生物合成产品的监管分类仍然是一个未解决的变量。
投资者在向医用大麻市场投入资本之前应评估哪些尽职调查因素?
跨管辖区的许可证可移植性、实现正EBITDA的路径以及支持关键SKU的临床证据深度是关键评估标准 [2]。资产负债表的强度和银行接入也区分了可投资的运营商。
到2030年,国际贸易协议可能如何重塑医用大麻市场的供应链?
加拿大和哥伦比亚等出口中心与欧洲和亚太地区的进口市场之间的双边植物检疫协议可能将交货时间缩短40%,并将合规成本削减四分之一 [11]。统一的测试标准将进一步加速跨境流动。
作者
作者
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
共同作者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of controlled substance regulatory databases, peer-reviewed pharmacological journals, agricultural cultivation reports, and authoritative narcotics control agencies. Key sources included the US Drug Enforcement Administration (DEA), Food & Drug Administration (FDA), National Institute on Drug Abuse (NIDA), Substance Abuse and Mental Health Services Administration (SAMHSA), Health Canada Cannabis Regulations, European Monitoring Centre for Drugs and Drug Addiction (EMCDDA), United Nations Office on Drugs and Crime (UNODC) World Drug Report, Israel Ministry of Health Medical Cannabis Unit, Therapeutic Goods Administration (TGA) Australia, Narcotics Control Bureau (India), World Health Organization (WHO) Expert Committee on Drug Dependence, USDA National Agricultural Statistics Service, UN Food and Agriculture Organization (FAO), National Center for Biotechnology Information (NCBI/PubMed), Journal of Cannabis Research, The Lancet Psychiatry, and state-level cannabis regulatory commissions (California Bureau of Cannabis Control, Colorado Marijuana Enforcement Division). These sources were used to collect patient registry statistics, licensed producer data, regulatory framework developments, clinical efficacy studies, cultivation capacity metrics, and dispensing volume analysis for flower-based, oil-based, edible, topical, and synthetic cannabinoid formulations.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Chief Executive Officers, Heads of Cultivation, Directors of Extraction Operations, Quality Assurance Managers, Regulatory Affairs Specialists, and Product Development were among the supply-side suppliers. leads from multi-state operators, authorized medical cannabis producers, and processors. Procurement officers from hospital pharmacies, specialty cannabis dispensaries, and alternative treatment facilities were among the demand-side sources, along with neurologists, oncologists, psychiatrists, clinical pharmacists, medical directors of medical cannabis clinics, and pain management specialists. In addition to verifying clinical trial pipelines and validating market segmentation across therapeutic applications, primary research also collected data on patient enrollment trends, dosing guidelines, reimbursement status, and product formulation preferences.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through licensed producer revenue mapping and patient volume analysis. The methodology included:

• Identification of 50+ licensed cultivators and processors across North America, Europe, Asia-Pacific, and Latin America

• Product mapping across flower/bud, oils/extracts, tinctures, infused edibles, topicals, and synthetic cannabinoid formulations

• Analysis of reported and modeled annual revenues specific to medical cannabis portfolios (excluding recreational/adult-use sales where legally separable)

• Coverage of licensed producers representing 65-70% of total legal medical cannabis market share in 2024

• Extrapolation using bottom-up (registered patient counts × average monthly consumption × average selling price by jurisdiction) and top-down (licensed producer revenue validation) approaches to derive segment-specific valuations for pain management, neurological disorder treatment, oncology applications, and mental health therapies

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















