Bluetooth in Automotive Market

汽车行业蓝牙市场研究报告信息,按应用(通信、信息娱乐和远程信息处理)、按车辆类型(乘用车、轻型商用车和重型商用车)以及按地区(北美、欧洲、亚太和其他地区) – 市场预测至2035年
ID: MRFR/AT/0754-CR
123 Pages
Triveni Bhoyar, Swapnil Palwe
Last Updated: August 24, 2026
Bluetooth in Automotive Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.61%
2024 Market Size$ 10.54 Billion
2025 Market Size$ 11.24 Billion
2035 Market Size$ 21.32 Billion
Key Players
Qualcomm
Texas Instruments
NXP Semiconductors
Broadcom
STMicroelectronics
Infineon Technologies
Opportunities
  • Rising Demand for In-Car Connectivity
  • Integration with Smart Devices and IoT
  • Consumer Preference for Wireless Solutions

Bluetooth in Automotive Market 摘要

根据市场研究未来的分析,2024年汽车蓝牙市场规模预计为105.4亿美元。预计汽车蓝牙行业将从2025年的112.4亿美元增长到2035年的213.2亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为6.61%。

主要市场趋势和亮点

汽车行业蓝牙市场正在经历强劲增长,推动因素是增强的连接性和安全功能。

  • 市场正在见证增强的连接性功能,以满足消费者对无缝车内体验的需求。
  • 对安全和合规性的关注日益增加,与汽车安全标准的进步相一致。
  • 与新兴技术的集成变得越来越普遍,特别是在信息娱乐系统中。
  • 对车内连接的需求上升以及消费者对无线解决方案的偏好是推动北美和亚太地区增长的关键因素。

市场规模与预测

2024年市场规模 10.54(十亿美元)
2035年市场规模 21.32(十亿美元)
复合年增长率(2025 - 2035) 6.61%

主要参与者

高通(美国)、德州仪器(美国)、NXP半导体(荷兰)、博通(美国)、意法半导体(法国)、英飞凌科技(德国)、瑞萨电子(日本)、赛普拉斯半导体(美国)、联发科技(台湾)

Bluetooth in Automotive Market Drivers

车载连接需求上升

消费者对无缝车载连接的需求不断增加,是汽车蓝牙市场的主要驱动力。随着车辆与智能手机及其他设备的集成程度加深,对可靠无线通信技术的需求激增。根据最近的数据,预计到2026年,汽车行业在蓝牙技术的采用上将见证约15%的复合年增长率。这一趋势表明,消费者优先考虑诸如免提通话、音乐流媒体和导航辅助等功能,这些功能都严重依赖蓝牙连接。因此,汽车制造商被迫提升其产品以满足这些期望,从而推动汽车蓝牙市场的增长。

与智能设备和物联网的集成

智能设备和物联网(IoT)的普及是汽车蓝牙市场的重要驱动力。随着车辆与各种智能设备的连接日益增加,对蓝牙技术的需求也在上升。这种集成允许增强功能,例如远程车辆访问、诊断和个性化用户体验。市场数据显示,预计到2025年,连接设备的数量将超过750亿,为车辆中的蓝牙技术创造了巨大的机会。因此,汽车制造商正在专注于开发能够与这些设备无缝互动的系统,这可能进一步刺激汽车蓝牙市场的增长。

消费者对无线解决方案的偏好

消费者对无线解决方案的偏好转变是汽车蓝牙市场的一个显著驱动力。随着消费者在日常生活中越来越习惯于无线技术,他们希望在车辆中也能享受到类似的便利。蓝牙技术提供了传统有线连接的无线替代方案,为用户提供了更大的灵活性和易用性。最近的调查显示,超过70%的消费者更喜欢配备蓝牙功能的车辆,因为它们的便利性和功能性。这种日益增长的偏好促使汽车制造商在设计中优先考虑蓝牙集成,从而促进汽车蓝牙市场的扩展。

蓝牙技术的成本效益

蓝牙技术的成本效益是汽车蓝牙市场的一个重要驱动力。随着技术的成熟,与蓝牙组件相关的成本已降低,使其对汽车制造商更加可及。这一成本的降低使得蓝牙系统能够集成到更广泛的车型中,包括入门级汽车。市场分析表明,过去五年蓝牙模块的平均成本下降了近30%,鼓励制造商采用这一技术来提升其车辆产品。因此,蓝牙技术的可负担性可能会促进汽车蓝牙市场的持续增长。

汽车安全标准的进步

汽车蓝牙市场受到汽车安全标准进步的显著影响。监管机构越来越多地要求在车辆中集成先进的安全功能,这通常包括用于免提通信的蓝牙技术。这种集成不仅增强了驾驶员的安全性,还与减少驾驶时分心的日益重视相一致。例如,美国国家公路交通安全管理局报告称,免提设备可以潜在地降低因手机使用而导致的事故风险。因此,汽车制造商正在投资于蓝牙启用的系统,以遵守这些法规,从而推动汽车蓝牙市场的增长。

市场细分洞察

按应用:信息娱乐(最大)与通信(增长最快)

汽车蓝牙市场展示了多样化的应用格局,其中信息娱乐部分占据了最大的市场份额。该部分涵盖了一系列活动,包括音乐流媒体、导航和免提通信,这些在现代车辆中变得越来越重要。紧随其后,通信部分正在经历显著增长,推动因素是对无缝连接和先进驾驶辅助系统的需求不断上升,这些系统增强了安全性和便利性。汽车蓝牙市场的增长趋势主要受到技术进步和消费者行为变化的影响。信息娱乐系统正在不断发展,融入人工智能并提供改进的用户界面,确保它们仍然是车载技术的焦点。与此同时,通信部分正在获得关注,因为消费者期望集成解决方案将车辆与个人设备连接起来,突显了强大蓝牙能力在实时通信和数据交换中的重要性。

信息娱乐(主导)与远程信息处理(新兴)

信息娱乐部分仍然是汽车蓝牙市场中的主导力量,其特点是广泛的接受度和在用户体验中的重要角色。它将娱乐功能与导航等基本功能集成在一起,增强了整体驾驶体验。制造商在这一部分投入了大量资金,专注于更好的音质、直观的界面和与多个平台的兼容性。另一方面,远程信息处理部分正在迅速崛起,推动因素是对安全性和效率的日益监管需求。随着连接技术的进步,远程信息处理系统提供实时车辆诊断、GPS跟踪和数据分析,这些对于现代车队管理和消费者应用至关重要。这两个部分的融合表明,智能、互联车辆的趋势正在增强功能性。

按车辆类型:乘用车(最大)与轻型商用车(增长最快)

在汽车蓝牙市场中,乘用车部分占据了最大的份额,推动因素是消费者对车辆内增强连接功能的偏好不断增长。该部分显著受益于现代车辆中蓝牙技术的日益集成,为驾驶员和乘客提供无缝的免提通信和娱乐选项。与此同时,轻型商用车部分紧随其后,占据了整体市场的相当一部分,得益于对物流和配送服务中连接解决方案的需求不断增加。考察增长趋势,轻型商用车部分被认为是增长最快的部分,这归因于电子商务和配送服务的快速扩展。车队运营商越来越寻求连接车辆技术,以优化物流、增强安全性和改善驾驶员体验。此外,蓝牙技术的进步为乘用车和轻型商用车中的增强功能铺平了道路,鼓励OEM将这些系统纳入其新车型,以满足消费者对智能车辆连接的需求。

乘用车(主导)与重型商用车(新兴)

乘用车部分是汽车蓝牙市场中的主导力量,因其强大的消费者基础和蓝牙功能的广泛集成。这些车辆通常提供广泛的连接解决方案,从免提通话到先进的信息娱乐系统,这些系统越来越受到买家的追捧。相比之下,重型商用车部分虽然正在崛起,但随着车队运营商希望利用蓝牙技术提高通信和运营效率,正在逐步适应技术进步。重型车辆中蓝牙的集成专注于通过改善车辆与其环境之间的通信来提高安全性,同时也被用于车队管理解决方案。尽管其当前市场份额较小,但对重型商用车技术升级的日益重视为未来增长提供了重要机会。

获取关于Bluetooth in Automotive Market的更多详细见解

区域洞察

北美:技术创新领导者

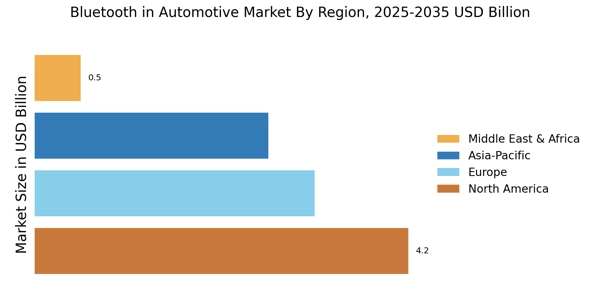
北美是汽车蓝牙行业最大的市场,占全球市场份额的约40%。该地区的增长受到消费者对连接车辆需求增加、严格的安全法规和汽车技术进步的推动。美国政府积极推动智能车辆技术,进一步促进市场扩张。竞争格局强劲,主要参与者如高通、德州仪器和博通处于领先地位。美国是主要贡献者,其次是加拿大,加拿大也在见证汽车蓝牙的采用激增。主要汽车制造商和科技公司的存在增强了该地区的市场动态,使其成为汽车连接创新的焦点。

欧洲:监管框架支持

欧洲是汽车蓝牙的第二大市场,占全球市场份额的约30%。该地区的增长受到旨在增强车辆安全性和连接性的严格法规的显著影响。欧盟推动智能出行和减少排放的倡议是推动蓝牙技术在车辆中采用的关键驱动因素。主要国家包括德国、法国和英国,主要汽车制造商越来越多地将蓝牙技术集成到他们的车辆中。竞争格局中有NXP半导体和意法半导体等知名参与者,他们处于创新的前沿。成熟的汽车产业和支持的监管框架进一步巩固了欧洲在市场中的地位。

亚太地区:新兴市场潜力

亚太地区的汽车蓝牙市场正在快速增长,占全球市场份额的约25%。该地区的扩张受到车辆生产增加、可支配收入上升和对先进连接功能需求增长的推动。中国和日本等国正在引领这一趋势,政府倡议支持智能交通解决方案。中国是该地区最大的市场,在汽车技术和基础设施方面进行了大量投资。竞争格局包括瑞萨电子和联发科技等主要参与者,他们专注于创新解决方案以满足日益增长的需求。该地区动态的汽车行业和技术进步使其成为汽车蓝牙市场的重要参与者。

中东和非洲:未开发的市场机会

中东和非洲地区在汽车蓝牙市场中逐渐崭露头角,目前占全球市场份额的约5%。增长主要受到车辆拥有量增加、城市化和对智能技术日益关注的推动。该地区的政府开始认识到车辆连接性的重要性,预计将在未来几年催化市场增长。南非和阿联酋等主要国家处于这一趋势的前沿,当地汽车制造商正在探索蓝牙集成。竞争格局仍在发展中,本地和国际参与者都有机会建立立足点。随着该地区在基础设施和技术方面的投资,汽车应用中蓝牙采用的潜力巨大。

Bluetooth in Automotive Market Regional Image

主要参与者和竞争洞察

领先的市场参与者正在大力投资于研发,以扩展其产品线,这将进一步推动汽车蓝牙市场的增长。市场参与者还采取多种战略活动以扩大其全球足迹,重要的市场发展包括新产品发布、合同协议、并购、增加投资以及与其他组织的合作。为了在竞争日益激烈和不断上升的市场环境中扩展和生存,汽车蓝牙行业必须提供具有成本效益的产品。
在汽车蓝牙市场行业中,制造本地化以降低运营成本是制造商为客户提供利益和增加市场份额的关键商业策略之一。近年来,汽车蓝牙行业为医疗领域提供了一些最重要的优势。汽车蓝牙市场的主要参与者,包括德州仪器公司、高通公司、赛普拉斯半导体公司、Marvell科技集团有限公司、东芝公司、三星公司、半导体公司、博通公司、先锋公司和硅实验室,正试图通过投资于研发活动来增加市场需求。
松下控股公司(Panasonic),前身为松下公司,是一家全球制造商、零售商和服务提供商,提供各种电气和电子产品。松下提供的产品包括单间空调、电视、固定电话、数码相机、家庭音视频设备、电饭煲、灯具、接线设备、空调、空气净化器和自行车。此外,它还销售个人电脑、平板电脑、电池、电动机、安装机器、半导体、液晶面板、电子材料和电子元件。该公司在欧洲、亚洲、美洲和日本管理和运营设施及研发地点。
松下的公司总部位于日本大阪市的门真市。
在5月,松下公司发布了一种新的无摩擦连接解决方案,这是一种更安全的无线连接移动设备与汽车的方式。
高通公司设计和开发数字无线电信产品和服务。该公司销售无线移动设备的系统软件和集成电路。其产品线包括射频收发器、调制解调器、处理器、消费无线产品、无线通信的集成芯片组和电源管理。该公司的产品用于多种产品,包括手机、笔记本电脑、手持无线计算机、数据模块、路由器、接入点、网关设备、台式计算机、游戏设备、基础设施设备和物联网(IoT)设备。
该公司在包括巴西、中国、法国、德国、印度、墨西哥、韩国、印度尼西亚、日本、英国和美国在内的多个国家开展业务。高通的全球总部位于加利福尼亚州圣地亚哥。
在5月,高通公司发布了一种新的信息娱乐控制平台。

Bluetooth in Automotive Market市场的主要公司包括

行业发展

2021年1月: Alps Alpine Co., Ltd.与博通公司合作推出了一种基于蓝牙低能耗(BLE)的安全且极其精确的汽车市场距离测量系统。

未来展望

Bluetooth in Automotive Market 未来展望

预计汽车行业蓝牙市场在2025年至2035年期间将以6.61%的年均增长率增长,推动因素是连接性、安全功能的进步以及消费者对智能技术的需求。

到2035年,市场预计将强劲,反映出显著的增长和创新。

市场细分

汽车市场蓝牙应用前景

  • 通信
  • 信息娱乐
  • 远程信息处理

汽车市场蓝牙车辆类型前景

  • 乘用车
  • 轻型商用车
  • 重型商用车

报告范围

2024年市场规模 105.4(亿美元)
2025年市场规模 112.4(亿美元)
2035年市场规模 213.2(亿美元)
年均增长率(CAGR) 6.61%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 高通(美国)、德州仪器(美国)、NXP半导体(荷兰)、博通(美国)、意法半导体(法国)、英飞凌科技(德国)、瑞萨电子(日本)、赛普拉斯半导体(美国)、联发科技(台湾)
覆盖的细分市场 应用、车辆类型、地区
主要市场机会 先进驾驶辅助系统的集成增强了汽车蓝牙市场的连接性和用户体验。
主要市场动态 消费者对无缝连接的需求上升推动了汽车应用中蓝牙技术的创新。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

FAQs

到2035年,汽车行业蓝牙的市场估值预计是多少?

到2035年,汽车行业蓝牙的市场估值预计为213.2亿美元。

2024年汽车行业蓝牙的市场估值是多少?

2024年汽车行业蓝牙的市场估值为105.4亿美元。

2025年至2035年汽车行业蓝牙市场的预期年均增长率是多少?

2025年至2035年汽车行业蓝牙市场的预期年均增长率为6.61%。

哪些应用领域推动了汽车行业蓝牙市场的增长?

推动增长的应用领域包括通信、信息娱乐和远程信息处理,预计到2035年,估值分别达到60亿美元、80亿美元和73.2亿美元。

乘用车在汽车行业蓝牙市场中与其他车辆类型相比如何?

乘用车预计到2035年将达到106.4亿美元,超过轻型商用车和重型商用车,后者预计分别达到63.6亿美元和43.2亿美元。

汽车行业蓝牙市场的主要参与者是谁?

汽车行业蓝牙市场的主要参与者包括高通、德州仪器、恩智浦半导体、博通和意法半导体。

信息娱乐在汽车行业蓝牙市场中扮演什么角色?
信息娱乐是一个关键领域,预计其估值将从2024年的40亿美元增长到2035年的80亿美元。
远程信息处理在汽车行业蓝牙市场中的重要性是什么?
远程信息处理预计将从2024年的35.4亿美元增长到2035年的73.2亿美元,表明其在汽车连接中的重要性日益增加。
蓝牙技术的增长如何影响车辆安全?
蓝牙技术的增长可能通过启用免提通信和先进的驾驶辅助系统来增强车辆安全性。
2025年有哪些趋势影响汽车行业蓝牙市场?
在2025年,连接车辆的需求增加和信息娱乐系统的进步等趋势似乎正在影响汽车行业蓝牙市场。
作者
Author
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, automotive industry publications, and authoritative technology organizations. Key sources included the US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), European Telecommunications Standards Institute (ETSI), Bluetooth Special Interest Group (Bluetooth SIG), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO), IEEE Xplore Digital Library, US National Institute of Standards and Technology (NIST), EU European Commission Transport Research, International Energy Agency (IEA) Global EV Data, World Economic Forum (WEF) Future of Mobility reports, OECD International Transport Forum, national automotive ministry reports from Germany (KBA), Japan (MLIT), China (MIIT), and vehicle registration databases from regional transport authorities.

These sources were employed to compile data on vehicle production statistics, connectivity penetration, regulatory compliance requirements, Bluetooth protocol adoption rates, and competitive landscape analysis for vehicle-to-everything (V2X) integration technologies, telematics platforms, communication modules, and infotainment systems.

Specific Secondary Sources:

Regulatory & Standards Bodies:

NHTSA Federal Motor Vehicle Safety Standards (FMVSS) for distracted driving and hands-free mandates

Bluetooth SIG Market Research & Device Database (quarterly shipment reports)

ETSI Intelligent Transport Systems (ITS) standards for automotive connectivity

ISO 26262 Functional Safety standards for automotive electrical systems

UN ECE WP.29 regulations on Cyber Security and Software Updates

Industry & Trade Organizations:

SAE International Technical Papers on vehicle connectivity architectures

International Energy Agency (IEA) Global Electric Vehicle Outlook

Alliance for Automotive Innovation (US industry statistics)

European Automobile Manufacturers' Association (ACEA) connectivity reports

Japan Automobile Manufacturers Association (JAMA) technology trends

Government & Statistical Databases:

US Bureau of Transportation Statistics (vehicle sales and connectivity adoption)

Eurostat Digital Economy and Society Index (automotive connectivity metrics)

China Association of Automobile Manufacturers (CAAM) production data

International Organization of Motor Vehicle Manufacturers (OICA) global production statistics

National transport ministries of Germany, Japan, South Korea, and India
 

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Automotive Business Units, connectivity solution architects, regulatory compliance officers, and product marketing directors from semiconductor manufacturers, Tier-1 automotive suppliers, and telematics service providers comprised the supply-side sources. The demand-side sources included chief technology officers at OEMs, the head of connected car platforms, infotainment system architects, procurement heads at automotive manufacturers, fleet management directors, and aftermarket integration specialists from passenger car, commercial vehicle, and electric vehicle divisions.

Primary research has confirmed the timelines for the adoption of Bluetooth 5.x and upcoming 6.0, validated market segmentation across infotainment, telematics, and communication applications, and have gathered insights on integration patterns with 5G V2X, software-defined vehicle architectures, subscription-based connectivity monetization strategies, and regional compliance variations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

By Stakeholder Type: Semiconductor/Vendor Side (45%), OEM/End-User Side (40%), Regulatory/Industry Body (15%)


Market Size Estimation

Revenue mapping and vehicle unit analysis were implemented to determine the global market valuation. The methodology comprised the following:

Identification of over 35 key semiconductor manufacturers and Tier-1 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping for infotainment head units, telematics control units (TCU), hands-free modules, and diagnostic systems that utilize Bluetooth Classic, Bluetooth Low Energy (BLE), and dual-mode chipsets

Examination of annual revenues that are specific to automotive Bluetooth portfolios, as reported and modeled

Manufacturers that account for 75-80% of the global automotive semiconductor market share in 2024 are included in the coverage.

Extrapolation by bottom-up (ASP by application and region × Bluetooth penetration rate × vehicle production volume)

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.