Automotive Garage Equipment Market (2026 - 2035)

汽车车库设备市场研究报告按设备类型(起重系统、车轮维修设备、车身修理设备、诊断和测试设备、排放测试设备、其他设备)、按车辆类型(乘用车、商用车)、按车库类型(OEM 经销商、独立车间、特许经营/连锁车库、政府/车队仓库)、按所有权模式(直接购买、认购/租赁)和按区域(北美、欧洲、南美、亚洲)太平洋、中东和非洲)- 2035 年预测
ID: MRFR/AT/6487-HCR
100 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 24, 2026
Automotive Garage Equipment Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.6%
2025 Market SizeUSD 8.87 billion
2035 Market SizeUSD 15.30 billion
Key Players
Snap-on Incorporated
Robert Bosch GmbH
Dover Corporation
MAHA Maschinenbau Haldenwang
BendPak Inc.
Corghi S.p.A.
Opportunities
  • Subscription and Equipment-as-a-Service Models
  • Emerging-Market Workshop Densification
  • Data Monetization and Predictive Maintenance Platforms

Automotive Garage Equipment Market Summary

2025 年汽车车库设备市场规模为 88.7 亿美元,预计到 2026 年预测窗口开始时将达到 93.7 亿美元,到 2035 年以 5.6% 的复合年增长率攀升至 153 亿美元。两个催化剂正在重塑车间基础设施的资本流动:收紧要求设备升级的 Euro 7 和 EPA Tier 4 排放测试要求,以及全球汽车保有量突破 15 亿辆——将售后服务需求推至创纪录水平[1]。这些力量正在创造一个持续的采购周期,而且几乎没有缓和的迹象。

云连接诊断平台和多功能工作站正在取代旧的模拟仪表和单一用途服务站。从 2022 年到 2024 年,原始设备制造商在互联车间系统上投资超过 12 亿美元,加速了软件定义维护环境的趋势[2]。 ADAS 重新校准装置、高压电池处理站和人工智能辅助故障代码解释器是汽车车库设备市场增长最快的子类别。


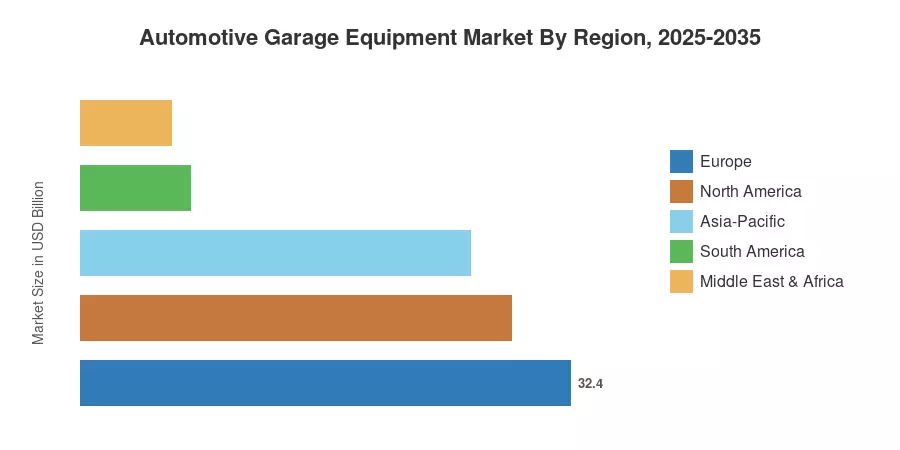
得益于德国、法国和北欧地区强大的 PTI(定期技术检查)框架,欧洲约占全球收入的 32.4%。亚太地区是增长最快的地区,复合年增长率为 5.7%,其中印度和东盟的机动化程度最高。凭借成熟的经销商网络和独立商店不断整合的支持,北美位居第二。未来十年的赢家将是那些将硬件、软件和技能提升计划捆绑在一起的公司。


报告要点

• 按设备类型

  • 到 2025 年,起重系统将占据汽车车库设备市场 32.7% 的份额,这反映出它们在每个服务区中都发挥着不可忽视的作用。
  • 在欧 7 和美国清洁空气法案修正案规定的强制升级周期的推动下,排放测试平台预计到 2035 年将实现最快的复合年增长率。

• 乘车

  • 鉴于轻型车辆服务占据主导地位,乘用车修理厂在 2025 年的汽车车库设备市场收入中约占 59.6%。


• 按所有权模式

  • 尽管订阅采购势头强劲,但直接设备采购约占汽车车库设备市场 2025 年订单的 68.1%。

• 按地理位置

  • 欧洲以 2025 年支出的 32.4% 份额领先,而亚太汽车车库设备市场预计到 2035 年将以 5.7% 的复合年增长率增长最快。


市场规模和预测(2021-2035)

Market Research Future (MRFR) 拥有专有的规模模型,该模型将来自领先 OEM 和分销商的自下而上的设备出货数据与自上而下的宏观指标(车辆保有量增长、每万辆汽车的车间密度和监管合规成本)相结合。历史数据(2021-2024)来源于海关贸易数据和公司备案。预测数据(2026-2035)是通过应用校准后的 5.6% 复合年增长率得出的,该数据经过区域投资调查和政策时间表的交叉验证。
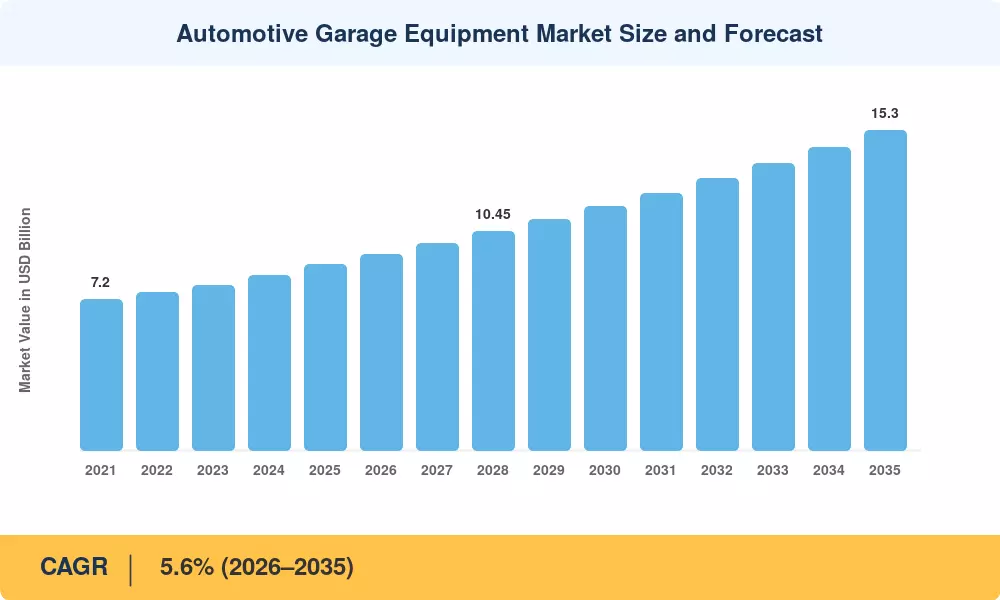
Automotive Garage Equipment Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
严格的排放和 PTI 法规 22% 欧洲、印度、北美 短期 [1]
车辆复杂性上升和 ADAS 普及 18% 全球的 中期 [7]
电动汽车和混合动力服务基础设施建设 16% 中国、欧洲、美国 中期 [11]
独立车库整合和 PE 卷起 14% 北美、欧洲 短期 [14]
订阅和 DaaS 采购模式 12% 全球的 长期 [8]
互联车间/物联网集成 10% 全球的 长期 [10]
扩大新兴经济体的汽车保有量 8% 东盟、拉丁美洲、中东和非洲 长期 [9]


排放和 PTI 监管要求

欧洲 7 标准将于 2025 年对新型式批准生效,并于 2027 年对所有注册生效,要求配备目前大多数欧洲车间都缺乏的颗粒物计数仪和氮氧化物分析仪。欧盟委员会估计 2024 年至 2028 年间欧盟 27 国测试基础设施的合规投资为 23 亿欧元[1]。印度的巴拉特第七阶段路线图和美国环保局更新的清洁空气法案执行时间表在汽车车库设备市场掀起了并行的升级浪潮。

车辆复杂性和 ADAS 校准不断增加

现代车辆嵌入了 100 多个电子控制单元和多达 40 个传感器,包括摄像头、激光雷达和雷达阵列。更换挡风玻璃或车身维修后,ADAS 重新校准是强制性的,该过程需要目标固定装置、对准框架和 OEM 特定的软件许可证。美国国家公路交通安全管理局预计,到 2028 年,95% 的新型轻型车辆将配备 2+ 级 ADAS,这使得校准设备成为任何处理碰撞修复的车间的非酌情购买项[7].

电动汽车和混合动力服务基础设施

电池电动和插电式混合动力汽车需要额定电压为 5,000 V 的绝缘升降机、专用冷却液服务站和高压个人防护设备。 IEA 预计 2024 年全球电动汽车保有量将达到 4500 万辆,预计到 2030 年将达到 2.5 亿辆[11]。每增加 1000 万辆电动汽车,就意味着汽车车库设备市场的车间改造费用约为 6 亿美元,涵盖诊断扫描仪、绝缘测试仪和电池模块处理机。

独立车库整合

2021年至2024年间,私募股权平台在北美和欧洲收购或特许经营了3,200多家独立车间,创建了可协商标准化设备包的多站点连锁店[14]。这种整合提高了平均订单价值并缩短了采购周期,因为连锁经营者需要交钥匙湾装修而不是零散的工具购买。


限制影响分析

约束影响百分比是定向的且非累加性的。它们代表了市场整体扩张轨迹的拖累因素。

克制 ~% 对复合年增长率的负面影响 地理相关性 影响时间表 参考号
小型作坊前期资金成本较高 –18% 全球的 短期 [15]
熟练技术人员短缺 –16% 北美、欧洲 中期 [16]
OEM 软件许可分散 –14% 全球的 中期 [17]
精密零部件的供应链瓶颈 –10% 全球的 短期 [4]
某些地区电动汽车的普及速度缓慢 –8% 南美洲,MEA 长期 [18]


小型运营商的资本强度

一个设备齐全的四开间独立车间需要 250,000 美元至 400,000 美元的车库设备——由于通货膨胀和电动汽车专用工具复杂性的增加,这一数字自 2020 年以来增长了 28%[15]。高于 5% 的利率环境使租赁融资的吸引力降低,从而推迟了业主经营者的购买决策,业主经营者约占汽车车库设备市场目标客户群的 40%。

技术人员短缺

美国劳工统计局预计,到 2030 年,每年将有 25,000 个汽车技术人员职位空缺,而欧洲也面临着 30,000 名类似的人员缺口[16]。当车间无法为这些工具所服务的车间配备人员时,设备采购通常会被推迟,从而在汽车车库设备市场的劳动力供应和资本支出时间之间建立了直接联系。

OEM 软件许可分散

每个汽车制造商都维护专有的诊断协议,为多个品牌提供服务的维修厂可能需要五到八个单独的软件订阅,每个品牌每年的费用为 2,000 美元至 5,000 美元[17]。这种碎片化增加了运营成本,并阻碍了小型车库投资最新的扫描工具硬件。


Automotive Garage Equipment Market Opportunities

订阅和设备即服务模型

订阅采购正在削弱直接购买的主导地位,为研讨会提供更短的更新周期和可预测的每月成本。将硬件、云诊断和现场培训捆绑为单一月费的供应商可以将客户获取成本降低 15-20%,同时锁定经常性收入流。到 2028 年,汽车车库设备市场的订阅渗透率可能会超过新订单的 35%[8].

新兴市场车间密集化

印度的车间密度约为每 10,000 辆汽车 3.2 个,而德国为 8.5 个,美国为 7.1 个。印度汽车使命计划等政府计划的目标是到 2030 年将有组织的服务能力增加一倍,创造一个价值约 11 亿美元的绿地汽车车库设备市场机会[9]。东盟国家和部分非洲市场也呈现出类似的发展轨迹。

数据货币化和预测维护平台

互联车间设备每年生成数 TB 的车辆健康数据。这些经过聚合和匿名处理的数据集可以为原始设备制造商和车队运营商付费访问的预测维护算法提供支持。汽车车库设备市场的先行者正在试点数据共享协议,该协议可在传统硬件利润的基础上增加 8% 至 12% 的 SaaS 收入[10].

ADAS 和自动驾驶车辆校准服务

3 级和 4 级自主系统需要维修后重新校准,每次事件费用为 300 美元至 1,200 美元。据行业估计,随着自动驾驶车辆数量的增长,到 2032 年,校准设备的安装基数将需要增加两倍[13]。这在更广泛的汽车车库设备市场中创造了高利润的利基市场。

绿色车间认证及ESG合规

欧洲和北美的保险公司开始将保费折扣与车间可持续发展认证挂钩,这些认证要求使用节能电梯、低排放暖通空调和溶剂回收系统。提供“绿湾”套餐的供应商将合规设备与碳抵消文件相结合,将自己定位于预计将以市场平均速度两倍的速度增长的高端市场。


Automotive Garage Equipment Market Future Outlook

人工智能驱动的诊断和远程协助

人工智能正在从基于云的分析仪表板转移到扫描工具本身。到 2030 年,估计 40% 的新诊断平台将嵌入设备上的机器学习推理,能够在三秒内将故障代码与可能的根本原因关联起来[12]。远程专家覆盖——高级技术人员通过连接到诊断平台的增强现实眼镜指导初级同事——将压缩维修时间并缓解第 5 节中概述的技术人员短缺限制。

电气化超级循环和车间改造

IEA 预计,到 2035 年,全球电动汽车保有量将超过 3.5 亿辆,高于 2024 年的 4500 万辆[11]。电动汽车的每一波采用都会在车间中引发相应的重组浪潮:第一阶段的绝缘升降机、第二阶段的电池诊断、第三阶段的固态电池服务。汽车车库设备市场将经历分层的资本支出周期,而不是单一的更换事件。

平台经济学和供应商整合

设备供应商正在从硬件销售模式转向捆绑诊断软件、OTA 更新和技术人员培训的经常性收入平台。这一转变反映了整个工业市场更广泛的 SaaS 转型,并可能会压缩竞争领域——有利于拥有强大软件功能和 OEM 数据流访问权限的供应商。

ESG报告和可持续车间设计

欧洲和北美的大型经销商集团正在将车间级碳核算纳入 ESG 披露中。节能电梯、溶剂回收装置和可再生能源压缩机正在成为采购标准,而不是可选的升级。汽车车库设备市场将越来越多地奖励那些能够记录每个产品线生命周期碳足迹的供应商。


Automotive Garage Equipment Market Segmentation

按设备类型

部分 2025年份额(%) 主要需求驱动因素
起重系统 32.7 通用托架要求
车轮维修设备 19.4 轮胎更换和定位需求
车身修复设备 15.2 碰撞修复量
诊断及测试设备 14.8 OBD 指令和 ADAS 校准
排放检测设备 10.3 监管合规性
其他设备 7.6 专业和利基应用


举升系统仍然是汽车车库设备市场的最大部分,因为几乎所有服务操作(从换油到更换变速箱)都是从车辆升降开始的。尽管地下剪式升降机在空间有限的城市车间中越来越多,但两柱式和四柱式配置占主导地位。排放测试设备虽然绝对规模较小,但随着政府逐步制定更严格的颗粒物和氮氧化物测量要求,其扩张速度比任何其他类别都要快。

诊断和测试设备正在经历最引人注目的技术变革。传统读码器正在被多品牌扫描平台所取代,这些平台集成了基于云的维修数据库、接线图和指导故障排除工作流程。投资高级诊断的维修厂报告,首次修复率提高了 20-25%,减少了保修返工并提高了客户保留率[12].

按车型分类

部分 年均复合增长率(2026-2035) 主要需求驱动因素
乘用车 5.7% 占主导地位的车辆保有量细分市场
商用车 5.4% 车队维护合同


在道路上大量轻型车辆的推动下,乘用车车间构成了汽车车库设备市场的支柱。商用车市场虽然规模较小,但每个车位的设备价值较高,因为重型举升机、制动车床和车轮维修工具的价格较高。

按车库类型

部分 2025年份额(%) 主要需求驱动因素
原始设备制造商经销商 38.0 制造商指定的工具
独立研讨会 35.6 经济高效的多品牌服务
特许经营/连锁车库 17.1 标准化托架包
政府/舰队仓库 9.3 公共采购周期


OEM 经销商在汽车车库设备市场中占有最大份额,因为汽车制造商要求使用特定的诊断和服务工具作为特许经营协议的条件。然而,随着私募股权整合创造了采购集团的影响力和获得批量折扣计划的机会,独立研讨会的增长速度最快。

按所有权模式

部分 主要趋势
直接购买 仍占主导地位;随着订阅量的增加份额下降
认购/租赁 以最快的速度上升;多站点连锁店的首选


汽车车库设备市场的所有权模式分裂反映了更广泛的行业向以运营支出为导向的采购的转变。订阅合同将维护、软件更新和设备更换捆绑为可预测的每月成本——这种结构对管理数十个设备寿命不同的地点的连锁运营商很有吸引力。


区域市场份额分析

地区 2025年份额(%) 主要投资主题
欧洲 32.4 PTI 强制要求、Euro 7、电动汽车重组
北美 28.5 经销商现代化、私募股权整合
亚太 25.8 机动化发展,车间致密化
南美洲 7.3 车队正规化、排放合规
中东和非洲 6.0 新建厂房
全部的 100.0

汽车车库设备市场的地理分布反映了车辆保有量成熟度、监管严格性和车间正规化率。欧洲根深蒂固的 PTI 制度维持着最大的收入份额,而亚太地区快速的机动化推动了最快的增长。


北美

国家 年均复合增长率(2026-2035) 关键驱动程序
我们 5.3% 经销商资本支出周期、ADAS 增长
加拿大 5.1% 联邦清洁车辆指令
墨西哥 5.8% 近岸外包驱动的船队扩张


北美汽车车库设备市场受益于世界上最密集的经销商网络之一——仅在美国就有约 18,000 家特许新车经销商——每个经销商每 7-10 年更新一次设备。在近岸趋势的推动下,墨西哥的制造业繁荣正在扩大商用车车队并推动巴希奥走廊沿线的新车间建设[14].

欧洲

国家 2025 年地区份额 (%) 关键驱动程序
德国 23.4 TÜV/DEKRA 检验生态系统
英国 17.8 交通运输现代化
法国 14.6 控制技术数字化检修
意大利 12.1 修订版系统升级
西班牙 9.3 ITV 电视台扩建
北欧国家 8.5 电动汽车前瞻车间改造
俄罗斯 6.2 国内OEM服务增长
欧洲其他地区 8.1 混合监管现代化


德国的 TÜV 和 DEKRA 组织拥有世界上最全面的定期检查制度,强制要求整个欧洲汽车车库设备市场进行设备认证。英国的 MOT 计划正在向数字排放记录过渡,要求对 23,000 多个授权测试中心进行车间级硬件升级[5].

亚太

国家 年均复合增长率(2026-2035) 关键驱动程序
中国 5.5% 新能源汽车服务网络建设
印度 6.2% 组织研讨会正规化
日本 4.6% 动摇检验现代化
韩国 5.0% 电动汽车基础设施要求
东盟 6.0% 机动化浪潮
亚太其他地区 5.4% 混合增长动力


到 2024 年,印度的汽车保有量将超过 3.5 亿辆,但只有不到 15% 的车间使用标准化设备。政府的汽车任务计划和巴拉特第七阶段路线图预计到 2030 年将投入超过 9 亿美元用于整个汽车车库设备市场的车间升级[9].

南美洲

国家 2025 年地区份额 (%) 关键驱动程序
巴西 58.2 PROCONVE 排放计划
阿根廷 22.5 RTO 检验现代化
南美洲其他地区 19.3 舰队正规化


巴西的 PROCONVE 计划将在 2028 年之前分阶段收紧重型车辆排放限制,迫使数千个检查站投资购买新的气体分析仪和不透明度计。阿根廷不断增长的汽车保有量(超过 1500 万辆)正在推动各省政府扩大强制性技术检查覆盖范围[18].

中东和非洲

国家 年均复合增长率(2026-2035) 关键驱动程序
沙特阿拉伯 5.9% 2030 年愿景汽车服务推动
阿联酋 5.4% 高级车辆服务中心
南非 5.1% NRCS 适航合规性
埃及 5.7% 扩大车辆保有量
MEA 的其余部分 5.0% 绿地车间开发


沙特阿拉伯的 2030 年愿景包括一项本地化任务,该任务正在推动利雅得、吉达和东部省份的新车间建设。阿联酋作为豪华和异国情调车辆服务的区域中心的角色维持了汽车车库设备市场对高档电梯、喷漆房和诊断平台的需求。


Automotive Garage Equipment Market By Region, 2025-2035

竞争标杆管理

汽车车库设备市场集中度较低,汽车车库设备市场前五名厂商预计将占据全球总收入的28-34%。赫芬达尔-赫希曼指数低于 800,表明本地化专家和全球平台公司共存的碎片化格局。今天的竞争更多地是关于软件能力和培训生态系统,而不仅仅是硬件规格。

公司 预计。收益分成范围 主要产品 战略定位
实耐宝公司 7–10% 诊断、升降机、工具存储 优质多品牌平台
罗伯特·博世有限公司 6–9% 诊断、排放测试、ADAS 校准 综合OEM技术合作伙伴
亨特工程公司 5–8% 定位、平衡、轮胎拆装机 精密测量领导者
多佛公司(车辆服务集团) 5–7% 旋转升降机、碰撞修复、润滑 全开间解决方案提供商
马哈机械制造公司哈尔登旺 3–5% 制动测试仪、排放分析仪、升降机 PTI 和检验专家
本德帕克公司 3–5% 两柱式和四柱式升降机,轮式服务 价值导向的起重领导者
科尔吉公司 2–4% 轮胎拆装机、平衡机、定位 欧洲车轮服务专家
努斯鲍姆汽车解决方案 2–4% 电梯、检查通道 德国工程重点
奥泰智能科技 2–4% 高级诊断、ADAS 校准 快速增长的诊断颠覆者
大陆集团 2–3% 诊断、TPMS 工具、排放测试 一级供应商生态系统杠杆


最近的新闻和动态

  • 实耐宝公司(2024 年 10 月):推出了 ZEUS+ 集成诊断平台,具有基于云的 ADAS 校准工作流程,瞄准汽车车库设备市场增长最快的服务类别[12].


  • Hunter Engineering(2024 年 3 月):推出了 HawkEye Elite TD 对准系统,具有自动目标检测功能,可将设置时间缩短 40%[7].
  • 欧盟委员会(2025 年 1 月):发布了最终的 Euro 7 技术实施规则,要求到 2028 年在所有欧盟 PTI 站点配备实际驾驶排放测试设备[1].
  • Dover Corporation / VSG(2023 年 9 月):收购一家领先的意大利电梯制造商,加强其在欧洲汽车车库设备市场的地位[14].


  • BendPak Inc.(2024 年 11 月):首次推出容量为 14,000 磅的 EV 额定升降机,具有集成高压隔离监控功能,用于电池电动卡车维修[11].
  • 印度道路交通部(2025年2月):宣布到2028年在所有人口超过100万的城市强制建立自动化测试站,掀起汽车车库设备市场绿地安装浪潮[9].


Automotive Garage Equipment Market Report Scope

物品 细节
市场范围 全球汽车车库设备市场涵盖起重、诊断、排放、车轮维修、车身维修和特种设备
学习期限 2021–2035
CAGR(预测窗口) 5.6%(2026-2035)
市场规模 — 2025 年(基准年) USD 8.87 billion
市场规模 — 2035 年(预测结束) USD 15.30 billion
增长最快的细分市场 排放测试设备(按设备类型);亚太地区(按地区)
公司简介 10
计价货币 USD billion


常见问题

What factors should a workshop owner prioritize when selecting a diagnostic scan platform?
Prioritize multi-brand OEM coverage, OTA update frequency, and ADAS calibration module availability. Platforms with open API architecture allow future expansion without full hardware replacement [17].
How does the shift toward subscription procurement affect total cost of ownership?
Subscription contracts typically add 12–18% to cumulative 10-year costs but eliminate large upfront outlays and include maintenance. Cash-flow smoothing and shorter technology refresh cycles offset the premium for multi-location operators [8].
What safety certifications matter most for EV-rated lifting equipment?
Look for IEC 61010 high-voltage isolation certification and ANSI/ALI ALCTV compliance. These ensure lifts meet dielectric withstand and ground-fault protection standards required for battery-electric vehicle servicing [11].
How are private-equity roll-ups reshaping independent workshop procurement?
PE-backed chains centralize purchasing, negotiating volume discounts of 15–25% on standardized bay packages. This consolidation is compressing margins for regional distributors while accelerating equipment refresh cycles [14].
What role does technician training play in equipment purchase decisions?
Vendors bundling certified training programs with equipment sales close deals 30% faster. Workshops prioritize suppliers whose training reduces ramp-up time on complex systems like ADAS rigs and emission analyzers [16].
How will solid-state battery technology change workshop equipment requirements?
Solid-state cells operate at higher temperatures and different voltage profiles, requiring updated thermal management diagnostic tools. Early adopter workshops will need firmware-upgradable platforms to stay compliant as cell chemistry evolves [20].
What integration challenges arise when connecting workshop equipment to dealer management systems?
Legacy DMS platforms often use proprietary data formats incompatible with newer IoT-enabled equipment. Middleware solutions add USD 5,000–USD 15,000 per site but enable real-time job costing and parts ordering [10].    
作者
作者
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
共同作者
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory standards databases, automotive engineering publications, equipment certification records, and authoritative industry organizations. Key sources included the International Organization for Standardization (ISO) technical committees for vehicle lifting and safety standards, SAE International (Society of Automotive Engineers), Automotive Service Excellence (ASE), Occupational Safety and Health Administration (OSHA) workplace equipment regulations, Environmental Protection Agency (EPA) compliance standards for garage operations, National Highway Traffic Safety Administration (NHTSA) vehicle service guidelines, European Committee for Standardization (CEN) workshop equipment directives, Automotive Service Association (ASA), Specialty Equipment Market Association (SEMA), Automotive Aftermarket Suppliers Association (AASA), European Association of Automotive Suppliers (CLEPA), Society of Indian Automotive Manufacturers (SIAM), China Association of Automobile Manufacturers (CAAM), Canada Border Services Agency import data for garage equipment, U.S. Bureau of Transportation Statistics, Eurostat machinery and equipment trade databases, UNIDO (United Nations Industrial Development Organization) industrial statistics, and national automotive regulatory bodies from key manufacturing hubs. The sources mentioned were employed to gather data on equipment shipment, certification and compliance standards, safety incident reports, garage service industry trends, and regulatory landscape analysis for lifting equipment, diagnostic systems, wheel service machinery, body shop technologies, and vehicle washing systems.


Primary Research

The primary research process covers supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, Chief Technology Officers, VPs of Engineering, Heads of Manufacturing Operations, and Product Line Directors from automotive garage equipment manufacturers, diagnostic tool developers, and lifting equipment OEMs. Demand-side sources comprised owner-operators of multi-bay service centers, head service managers from automotive OEM dealership networks, procurement directors from commercial fleet maintenance facilities, technical training directors from franchised garage chains, and equipment purchasing managers from independent automotive repair shops. Primary research validated market segmentation across equipment categories, confirmed product development roadmaps for EV-compatible servicing tools, and gathered insights on adoption patterns of automated diagnostic systems, equipment financing strategies, and aftermarket service dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (34%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Revenue triangulation and equipment unit shipment analysis were implemented to determine the global market valuation. The methodology comprised the following:

Snap-on, Bosch, Hunter Engineering, Hofmann, Mahle Service Solutions, Rotary Lift, Nussbaum, and Cemb are among the 50+ main manufacturers identified in North America, Europe, Asia-Pacific, and Latin America

Product mapping encompasses a variety of equipment, including hydraulic lifts, scissor lifts, two-post/four-post systems, wheel and tire service equipment (balancers, aligners, changers), vehicle diagnostic and testing equipment (OBD scanners, emission analyzers, ADAS calibration), body shop equipment (frame straighteners, paint booths), and washing equipment (automated systems, pressure washers).

Analysis of garage equipment portfolios' reported revenues and modeled annual sales, including standalone equipment sales, integrated service contracts, and software-enabled diagnostic subscriptions

Coverage of manufacturers representing 72-76% of global market share in 2024

Segment-specific valuations across OEM dealership, franchised garage, and independent garage channels are derived through extrapolation using bottom-up (equipment unit volume × average selling price by country/region, weighted by garage type penetration) and top-down (manufacturer revenue validation against dealer distributor markups) approaches.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















