3D 25D TSV 互连先进封装市场

3D 25D TSV互连技术在先进封装市场研究报告,按互连技术(3D集成电路、硅通孔(TSV)、铜互连、硅中介层、扇出型晶圆级封装(FOWLP))、按应用领域(消费电子、通信、汽车电子、数据中心、医疗设备)、按连接类型(单连接器、多连接器、高速互连、低功耗互连)、按封装技术(晶圆级封装(WLP)、系统级封装(SiP)、晶片在晶圆上的基板(CoWoS)、多芯片模块(MCM))、按市场成熟阶段(新兴、增长、成熟、衰退)以及按地区(北美、欧洲、南美、亚太、中东和非洲)- 预测到2035年
ID: MRFR/SEM/30158-HCR 128 Pages Aarti Dhapte, Aarti Dhapte Last Updated: October 09, 2026
3D 25D TSV Interconnect Advanced Packaging Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.16%
2024 Market Size$ 3.58 Billion
2025 Market Size$ 4.02 Billion
2035 Market Size$ 12.67 Billion
Key Players
TSMC
Intel
Samsung
Micron Technology
GlobalFoundries
ASE Technology Holding Co.
Opportunities
  • Rising Focus on Energy Efficiency
  • Emergence of Internet of Things (IoT) Devices
  • Growing Demand for High-Performance Computing

3D 25D TSV 互连先进封装市场 摘要

根据MRFR分析,2024年3D 25D TSV互连先进封装市场估计为35.84亿美元。预计3D 25D TSV互连行业将从2025年的40.2亿美元增长到2035年的126.7亿美元,预测期内的年均增长率(CAGR)为12.16。

主要市场趋势和亮点

3D 25D TSV互连技术在先进封装市场上有望实现显著增长,推动因素包括技术进步和对小型化日益增长的需求。

  • 市场对微型化的需求正在上升,特别是在北美,目前这是最大的市场。

市场规模与预测

2024 Market Size 35.84 (亿美元)
2035 Market Size 126.7亿美元
CAGR (2025 - 2035) 12.16%

主要参与者

台积电 (TW)、英特尔 (US)、三星 (KR)、美光科技 (US)、全球晶圆制造 (US)、日月光科技控股公司 (TW)、意法半导体 (FR)、恩智浦半导体 (NL)、德州仪器 (US)

3D 25D TSV 互连先进封装市场 Drivers

日益关注能源效率

3D 25D TSV互连技术在先进封装市场中的发展,越来越受到对电子设备能效关注的推动。随着环境问题的加剧,制造商面临着开发解决方案的压力,这些解决方案能够在最大化性能的同时,最小化能耗。TSV互连通过减少数据在设备内传输的距离,从而降低功耗,促进了能效的提升。市场研究未来(Market Research Future)指出,能效包装解决方案正成为许多公司的优先事项,预计对这些技术的需求将会增加。这种对可持续发展的重视,可能会推动3D和25D TSV互连的采用,因为它们与行业减少电子设备碳足迹的目标相一致。

半导体制造工艺的进展

3D 25D TSV互连技术在先进封装市场中受益于半导体制造工艺的持续进步。极紫外光刻和先进蚀刻技术等创新使得更复杂和高效的互连结构的生产成为可能。这些进步不仅提升了半导体设备的性能,还降低了制造成本,使先进封装解决方案变得更加可及。随着半导体行业的不断发展,3D和25D TSV互连的集成可能会成为一种标准做法。预计这一趋势将推动市场增长,因为制造商越来越多地采用这些技术以在快速变化的环境中保持竞争力。

物联网 (IoT) 设备的出现

物联网(IoT)设备的普及是推动3D 25D TSV互连先进封装市场的关键因素。随着物联网应用在各个行业的不断扩展,对紧凑、高效和可靠的封装解决方案的需求变得至关重要。TSV互连在保持高性能的同时促进了设备的小型化,使其成为物联网应用的理想选择。最近的估计表明,到2030年,连接的物联网设备数量可能超过300亿,为先进封装技术创造了可观的市场机会。这一增长轨迹突显了3D和25D TSV互连在支持物联网不断发展的格局中的关键作用。

先进包装技术的日益普及

3D 25D TSV互连先进封装市场正在经历向先进封装技术的显著转变。这一趋势是由对半导体设备更高性能和效率的需求驱动的。随着制造商寻求增强设备能力,3D和25D封装解决方案的采用变得越来越普遍。根据最近的数据,先进封装市场预计在未来五年内将以约10%的复合年增长率增长。这一增长表明,行业正在响应对紧凑和高效电子设备日益增长的需求,这需要集成先进的封装解决方案,如TSV互连。

对高性能计算的需求不断增长

3D 25D TSV互连技术在先进封装市场中受到高性能计算(HPC)应用需求上升的显著影响。随着人工智能、机器学习和大数据分析等行业的扩展,对更快和更高效的处理能力的需求变得至关重要。3D和25D TSV互连的集成可以提高数据传输速率并减少延迟,这对于HPC系统至关重要。市场分析表明,HPC细分市场预计将见证显著增长,投资于先进封装技术在满足这些需求中发挥着关键作用。这一趋势强调了TSV互连在提升下一代计算系统性能中的重要性。

市场细分洞察

通过互连技术:3D集成电路(最大)与硅通孔(TSV)(增长最快)

3D 25D TSV互连技术市场的互连技术细分领域主要由3D集成电路主导,由于其增强的性能和能效,持有最大的市场份额。硅通孔(TSV)紧随其后,迅速成为先进封装中高密度互连的关键技术,受到对电子设备小型化和高效散热需求不断上升的推动。这些技术的增长证明了对高性能计算和物联网应用的关注正在转变。

在增长趋势方面,该细分市场正在经历显著的进展,受到材料创新和对改善互连密度的持续推动。对3D集成电路的需求主要源于其能够在增加功能的同时减少外形尺寸。与此同时,TSV技术正在获得关注,因为制造商强调效率和降低功耗的必要性,特别是在高性能计算领域。这些因素的结合使这些技术在未来几年有望实现强劲增长。

3D集成电路(主导)与硅通孔(TSV)(新兴)

3D集成电路(IC)在互连技术领域中占据主导地位,其特点是能够将多种功能集成到单个芯片中,从而提供更小的尺寸和更好的性能。这项技术对于需要高带宽和低延迟的复杂应用特别有利。随着半导体行业越来越重视能源效率,3D IC因其在电源管理和热性能方面的优势而受到青睐。另一方面,硅通孔(TSV)作为一种关键技术正在兴起,特别是在先进的封装解决方案中,因其能够在不同层的硅芯片之间创建垂直连接。这项技术允许更高的互连密度,适用于空间有限的设计,从而满足对紧凑型高性能电子设备日益增长的需求。

按应用领域:消费电子(最大)与数据中心(增长最快)

3D 25D TSV互连先进封装市场正在各个应用领域中显著贡献。其中,消费电子占据最大份额,受到对更高效和紧凑设备的持续需求驱动。紧随其后,电信和汽车电子也至关重要,尽管它们在市场中所占份额较小。数据中心虽然目前相比消费电子的份额较小,但由于对高速数据处理和存储的需求不断增加,正在迅速增长。

这一细分市场的增长趋势在很大程度上受到技术进步和不断变化的消费者需求的影响。智能设备和物联网(IoT)的激增正在推动消费电子中先进封装解决方案的采用。相反,数据中心正在迅速崛起,受到各行业数字化转型的推动,推动了对有效热管理和增强封装技术集成能力的需求。

消费电子(主导)与医疗设备(新兴)

消费电子产品在3D 25D TSV互连先进封装市场中占据主导地位,其特点是对微型化组件和性能效率的高需求。该细分市场涵盖了各种设备,包括智能手机、可穿戴设备和家用电器,这些设备都需要先进的封装以优化功能和热管理。相比之下,医疗设备虽然目前被视为新兴细分市场,但随着医疗技术的整合不断进步,正逐渐获得关注。对精确和可靠的诊断及监测解决方案的需求推动了该领域的创新,先进的封装解决方案提升了设备的性能和可靠性,使其能够在紧凑的格式中实现更复杂的功能。

按连接类型:单一连接器(最大)与多连接器(增长最快)

3D 25D TSV 先进封装市场中的连接类型细分显示,单连接器主导市场,吸引那些优先考虑简单性和成本效益的应用。相比之下,多连接器虽然市场份额较小,但正在快速增长。这一增长受到半导体设计日益复杂的推动,迫切需要更灵活和节省空间的互连解决方案,以增强整体功能。

连接类型细分的增长还受到技术进步和行业对更高数据传输速率及降低功耗的需求的影响。高速互连被集成到需要快速数据传输能力的先进应用中,而低功耗互连则迎合了对节能设计日益增长的偏好。随着行业的发展,优化性能和最小化能耗的关注仍然是采用多样化连接解决方案的主要驱动力。

高速互连(主导)与低功耗互连(新兴)

高速互连被视为连接类型细分市场的主导力量,因为它们在支持带宽密集型应用方面发挥着至关重要的作用,促进了高性能计算系统所需的更快数据传输速率。这些互连使集成电路之间能够快速通信,从而确保在先进封装设计中的有效性能。相比之下,低功耗互连正在成为能源效率至关重要的应用的有价值解决方案。对低功耗技术的需求受到关注可持续性和降低运营成本的倡议的推动。随着先进封装的不断发展,高速和低功耗互连将发挥重要作用,满足不同市场需求,同时推动半导体设计的创新。

按封装技术:晶圆级封装(最大)与系统级封装(增长最快)

在3D 25D TSV互连先进封装市场中,晶圆级封装(WLP)因其高效性和将多种功能集成到紧凑设计中的能力而脱颖而出。WLP占据了市场的显著份额,因为它为行业参与者提供了具有成本效益和节省空间的封装解决方案。相比之下,系统级封装(SiP)细分市场正在获得关注,受到对微型电子产品和多功能设备需求增加的推动,使其成为该市场中增长最快的细分市场之一。

技术:WLP(主导)与 SiP(新兴)

晶圆级封装(WLP)已在3D 25D TSV互连先进封装市场中确立了主导地位,主要得益于其能够实现高密度互连,同时最小化外形尺寸。其特点包括增强的性能、较低的生产成本以及支持复杂芯片设计的能力。相反,系统级封装(SiP)技术代表了一种新兴趋势,其特点是将多个芯片集成到单一封装解决方案中,从而在不扩大设备占地面积的情况下增强功能。SiP的增长受到物联网和可穿戴技术扩展的推动,标志着其在封装领域内的关键创新。

按市场成熟阶段:增长(最大)与新兴(增长最快)

在3D 25D TSV互连先进封装市场中,增长阶段代表了最大的细分市场,因技术的提升和对先进封装解决方案日益增长的需求而展现出显著的采用率。新兴阶段虽然在市场份额上较小,但正在迅速获得关注,预计将见证最快的增长,因为新参与者进入市场,创新技术不断涌现。

该市场的增长趋势主要受到对高密度互连需求上升以及3D 25D TSV技术所提供的效率推动。随着各行业寻求利用微型化技术,新兴细分市场的进展受到研发投资、行业利益相关者之间的合作以及整体向更可持续和高效的封装解决方案推进的推动。

新兴(主导)与衰退(新兴)

3D 25D TSV互连先进封装市场中的新兴细分市场以其创新特性和新技术的引入为特征,这些技术旨在满足对高效包装解决方案日益增长的需求。主导这一领域的公司专注于开发轻量、高性能的互连,以增强紧凑设计中的可用性。相比之下,衰退细分市场由于饱和和无法跟上不断变化的技术要求而出现了采用率下降。这一关注点的转变表明市场对不仅优化性能而且与当前技术进步相一致的解决方案的明确偏好,展示了向可持续实践的转变。随着新兴细分市场的持续创新,它在获取额外市场份额方面具有巨大的潜力。

获取关于3D 25D TSV 互连先进封装市场的更多详细见解

区域洞察

北美:创新与领导中心

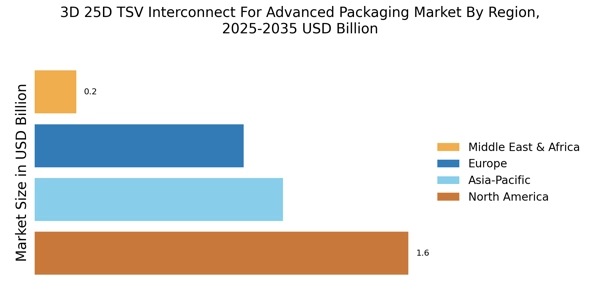
北美是3D 25D TSV互连的最大市场,约占全球市场份额的45%。该地区的增长受到高性能计算、人工智能应用以及先进封装技术日益普及的强劲需求驱动。对半导体制造和研发倡议的监管支持进一步促进了市场扩张。
美国在市场中处于领先地位,英特尔、美光科技和全球晶圆厂等关键企业推动了创新。竞争格局的特点是对技术和基础设施的重大投资,确保北美在先进封装解决方案的前沿。主要半导体公司的存在促进了一个充满活力的研发生态系统。

欧洲:新兴技术格局

欧洲在3D 25D TSV互连市场中正经历显著增长,约占全球份额的25%。该地区受益于政府对半导体倡议的强有力支持,特别是在可持续性和数字化转型方面。欧盟对增强半导体生产能力的关注是市场扩张的一个关键监管驱动因素。
主要国家包括德国、法国和荷兰,STMicroelectronics和NXP Semiconductors等公司在其中占据重要地位。竞争格局正在演变,行业参与者与研究机构之间的合作日益增加,促进了先进封装技术的创新。这种协作方式对于保持欧洲在全球市场中的竞争优势至关重要。

亚太地区:制造强国

亚太地区是3D 25D TSV互连的第二大市场,约占全球市场份额的30%。该地区的增长受到消费电子、汽车应用和物联网设备需求增加的推动。中国、韩国和台湾等国在推动这一需求方面发挥了关键作用,得益于有利的政府政策和对半导体制造的投资。
中国是该地区最大的市场,台积电和三星等公司做出了重要贡献。竞争格局的特点是快速的技术进步和对增强生产能力的关注。主要半导体制造商的存在确保了强大的供应链,使亚太地区成为3D 25D TSV互连在先进封装中的关键参与者。

中东和非洲:新兴市场潜力

中东和非洲地区在3D 25D TSV互连市场中逐渐崭露头角,目前约占全球份额的5%。增长受到对技术基础设施投资增加和对先进电子产品需求上升的推动。该地区的政府正专注于经济多元化,其中包括将半导体行业作为战略优先事项。
南非和阿联酋等国正在引领这一进程,推出旨在增强本地制造能力的举措。竞争格局仍在发展中,国际参与者进入市场的机会增多。随着该地区对技术和创新的投资,它在先进封装解决方案方面有望实现显著增长。

3D 25D TSV 互连先进封装市场 Regional Image

3D 25D TSV 互连先进封装市场市场的主要公司包括

Recent Industry Developments

Q3 2026: TSMC (TW): Detailed its 3DFabric roadmap at the 2026 VLSI Symposium, with CoWoS 2.5D interposers achieving 0.3K–1.6K interconnect/mm² and SoIC 3D stacking reaching 12K–49K interconnects/mm² at sub-10μm bump pitch, enabling a 40x reduction in per-bit energy versus board-level interconnects

Q3 2026: GlobalFoundries (US): Signed a five-year, $2 billion agreement with TSMC to manufacture silicon interposers for CoWoS advanced packaging at its Malta, New York fab, establishing the first US-based source for TSV-enabled interposers with volume production starting H1 2028

Q3 2026: ASE Technology Holding (TW): Launched its VIPack advanced packaging platform integrating six core technologies including TSV-based 2.5D/3D ICs, fan-out chip-on-substrate, and co-packaged optics, enabling vertically interconnected heterogeneous integration for AI and HPC applications

Recent developments in the global 3D 25D TSV interconnect for the advanced packaging market highlight a growing emphasis on miniaturization and increased performance in semiconductor technologies. As companies strive to meet the rising demand for innovative electronic devices, advancements in TSV (Through-Silicon Via) technology have gained traction, enabling higher bandwidth and better power efficiency. Notably, collaborations among major players aim to enhance manufacturing capabilities and explore new material innovations that improve thermal management and electrical performance in high-density interconnects.

With its anticipated growth rate, driven by sectors such as consumer electronics, automotive, and telecommunications, the market is witnessing significant investments in research and development. Regulatory frameworks are also evolving, influencing supply chains and encouraging sustainable manufacturing practices. As the industry expands, challenges regarding scalability, cost-effectiveness, and competition among various packaging technologies remain pivotal topics of discussion. Overall, these factors play a crucial role in shaping the future landscape of advanced packaging solutions.
未来展望

3D 25D TSV 互连先进封装市场 未来展望

3D 25D TSV互连先进封装市场预计将在2024年至2035年间以12.16%的年复合增长率增长,推动因素包括技术进步和对高性能电子产品日益增长的需求。

新机遇在于:

  • 开发先进的 TSV 热管理解决方案

到2035年,市场预计将实现显著增长,巩固其在先进包装中的地位。

市场细分

3D 25D TSV 互连先进封装市场互连技术展望

  • 3D集成电路
  • 硅通孔(TSV)
  • 铜互连
  • 硅中介层
  • 扇出晶圆级封装(FOWLP)

3D 25D TSV 互连先进封装市场封装技术展望

  • 晶圆级封装 (WLP)
  • 系统级封装 (SiP)
  • 晶片在晶圆上的基板 (CoWoS)
  • 多芯片模块 (MCM)

3D 25D TSV 互连先进封装市场应用领域展望

  • 消费电子
  • 电信
  • 汽车电子
  • 数据中心
  • 医疗设备

3D 25D TSV 互连先进封装市场成熟阶段展望

  • 新兴
  • 增长
  • 成熟
  • 衰退

3D 25D TSV 互连先进封装市场连接类型展望

  • 单一连接器
  • 多连接器
  • 高速互连
  • 低功耗互连

报告范围

2024年市场规模 3584(亿美元)
2025年市场规模 4020(亿美元)
2035年市场规模 12670(亿美元)
年复合增长率(CAGR) 12.16%(2024 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 市场分析进行中
覆盖的细分市场 市场细分分析进行中
主要市场机会 对高性能计算的需求增长推动了3D 25D TSV互连在先进封装市场的创新。
主要市场动态 技术进步和竞争压力推动了3D 25D硅通孔互连在先进封装中的创新。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,3D 25D TSV互连先进封装市场的预计市场估值是多少?
预计2035年的市场估值为126.7亿美元。
2024年3D 25D TSV互连先进封装市场的整体市场估值是多少?
2024年整体市场估值为35.84亿美元。
在2025年至2035年的预测期内,3D 25D TSV互连先进封装市场的预期CAGR是多少?
预计2025年至2035年期间的年均增长率(CAGR)为12.16%。
在先进封装市场中,哪些公司被视为3D 25D TSV互连的关键参与者?
主要参与者包括台积电、英特尔、三星、美光科技和全球晶圆厂。
到2035年,预计在互连技术类别中哪个细分市场的估值最高?
预计到2035年,硅通孔(TSV)细分市场将达到35.5亿美元。
到2035年,消费电子应用领域在市场估值方面表现如何?
消费电子应用领域预计到2035年将达到52亿美元的估值。
到2035年,高速互连在连接类型细分市场的预计估值是多少?
预计到2035年,高速互连将达到40.5亿美元。
到2035年,哪个包装技术细分市场预计将显示出显著增长?
晶圆级封装(WLP)预计到2035年将增长至52亿美元。
到2035年,市场成熟阶段对新兴市场的细分意味着什么?
新兴市场预计到2035年将达到15亿美元。
到2035年,汽车电子应用领域的增长与其他领域相比如何?
汽车电子领域预计到2035年将增长至21亿美元,表明需求强劲。
作者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.