Ride Sharing Market Summary
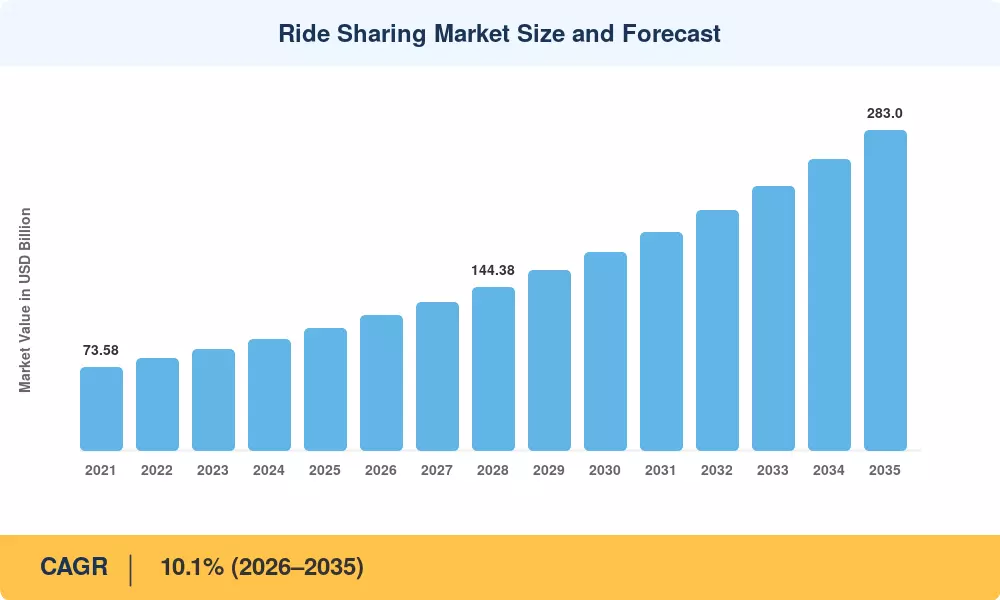
차량 공유 시장은 2025년에 약 1,082억 달러에 달했으며, 2026년 1,191억 달러에서 2035년까지 2,830억 달러로 성장하여 예측 기간(2026~2035) 동안 연평균 성장률(CAGR) 10.1%를 기록할 것으로 예상됩니다. 이러한 궤적을 뒷받침하는 두 가지 촉매제가 있습니다. G20 국가 전체의 공격적인 도시 정체 감소 의무와 2021년 이후 차량공유 플랫폼 기술에 대한 420억 달러를 초과하는 누적 벤처+기업 투자입니다.[2]. 차량 공유 시장은 더 이상 편리한 놀이가 아닙니다. 내장된 도시 인프라가 되고 있습니다.
기술 혁신은 이 부문의 핵심을 재편하고 있습니다. 기존의 거리 우박 택시 배차 및 단편화된 개인 고용 모델은 알고리즘적으로 최적화된 승차 풀링, 공유 여행 매칭, 실시간 동적 가격 책정 엔진 및 점점 더 자율적인 로봇 택시 승차 공유 조종사에게 자리를 내주고 있습니다. Waymo는 2023년부터 2025년까지 자율 차량 확장에 55억 달러 이상을 투자했으며, Uber와 Lyft는 순 제로 약속에 따른 전기 자동차 차량 공유 차량 전환에 자원을 쏟아부었습니다.[3][4]. 기업의 차량 공유 직원 통근 프로그램은 이제 Zeelo 및 Via와 같은 플랫폼이 연간 수억 달러 규모의 기업 계약을 확보하면서 빠르게 확장되는 인접성을 나타냅니다.[5].
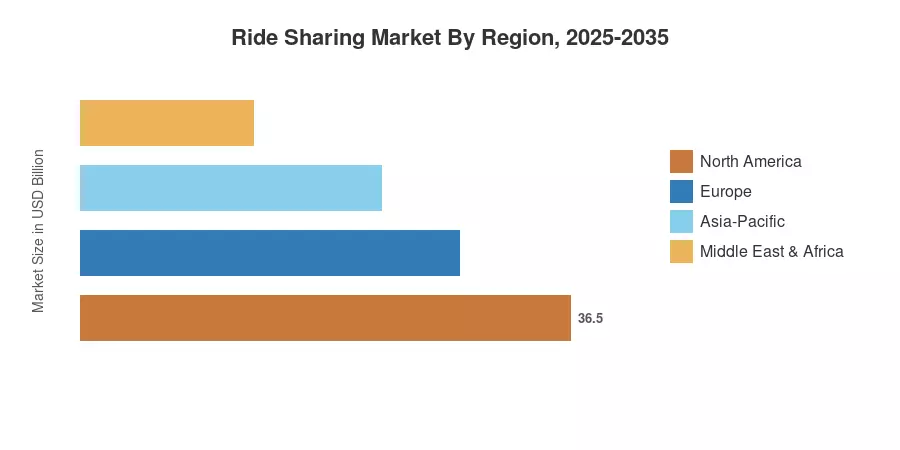
북미는 미국의 스마트폰 보급률과 성숙한 차량 공유 플랫폼 생태계에 힘입어 전 세계 차량 공유 시장의 약 38%를 점유하고 있습니다. 아시아 태평양 지역은 인도, 인도네시아, 베트남의 도시화 급증에 힘입어 CAGR 12.6%로 가장 빠르게 성장하는 지역입니다. 유럽은 약 25%의 점유율을 차지하고 있으며, 이는 전기 자동차 탑승 공유 차량 도입을 가속화하는 엄격한 배기가스 배출 표준의 지원을 받습니다. 자율 로보택시 승차 공유가 시험 단계에서 상업용 배치로 확장됨에 따라 승차 공유 시장은 2035년까지 도시 이동성을 재정의할 변곡점에 서 있습니다.
주요 보고서 시사점
• 서비스 유형별
- 차량 공유 서비스는 차량 공유 시장에서 약 62%로 가장 큰 수익 점유율을 차지하고 있으며, 이는 서구 시장의 지배적인 차량 공유 플랫폼 운영업체인 Uber 및 Lyft와 아시아의 Grab 및 DiDi가 유지하고 있습니다.
- 라이드 풀링 공유 여행 매칭은 비용에 민감한 도시 통근자와 도시 HOV 차선 인센티브에 힘입어 CAGR 13.4%로 가장 빠르게 성장하는 부문입니다.
- 자동차 렌탈 및 소액교통 부문은 2025년 매출에서 총 187억 달러를 차지합니다.
• 회원유형별
- 개인 이동성은 차량 공유 시장에서 약 74%의 점유율을 차지하며 이는 주문형 운송에 대한 소비자 의존도를 반영합니다.
- 고용주가 라스트 마일 연결에 보조금을 지급함에 따라 기업의 차량 공유 직원 통근 프로그램은 CAGR 14.1%로 확장되고 있습니다.
• 지역별
- 북미는 2025년 승차 공유 시장에서 약 411억 달러의 수익을 창출했습니다.
- 2035년까지 아시아 태평양 지역의 CAGR은 12.6%로 다른 모든 지역을 능가합니다.
- 유럽의 점유율은 플랫폼-운전자 관계를 공식화하는 차량 공유 규제 보험 책임 프레임워크에 의해 뒷받침됩니다.
승차 공유 시장 규모 및 예측(2021~2035년)
시장 규모 조정은 플랫폼 보고 총 예약, 규제 서류 제출, 차량 텔레매틱스 데이터 및 18개국 120명 이상의 업계 임원과의 MRFR 1차 인터뷰를 집계하는 상향식 접근 방식을 따릅니다. 과거 수치는 Uber, Lyft, Grab 및 DiDi의 공개 수익 공개를 기준으로 삼각측량됩니다.[6].