Cold Brew Coffee Market (2026 - 2035)

콜드브루 커피 시장 규모, 점유율, 산업 동향 및 분석 연구 보고서 정보 형태별(RTD 콜드브루 커피, 콜드브루 포드, 분쇄, 기타), 맛별(무향, 향미), 포장 형식별(병, 캔, 기타), 성격별(기존, 유기농), 유통 채널별(오프 트레이드, 온 트레이드) – 2035년까지 예측

Forecast Period
2026-2035
CAGR
15.8%
2025 Market Size
USD 3.43 Billion (2025)
2035 Market Size
USD 14.87 Billion (2035)
Food, Beverages & Nutrition ● Updated August 27, 2026 Report ID: MRFR/FnB/6348-CR | Pages: 111 | Author: Snehal Singh

Cold Brew Coffee Market Summary

콜드 브루 커피 시장은 2025년에 34억 3천만 달러로 평가되었으며, 2026년 39억 7천만 달러에서 2035년까지 148억 7천만 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 15.8%에 이를 것으로 보입니다. 선진 경제국의 젊은 인구층이 인스턴트 커피에서 프리미엄, 낮은 산도의 양조 방법으로의 전환을 가속화하고 있습니다. 미국 커피 협회의 2024년 소비자 조사에 따르면 18–34세의 콜드 브루 소비는 전년 대비 22% 증가했으며, 이는 소매 진열 배치 및 외식 메뉴를 계속해서 재편성하는 촉매 역할을 하고 있습니다 [1].

이 변화는 커피의 생산, 유통 및 소비 방식을 근본적으로 변화시키고 있습니다. 기존의 핫브루 농축 작업은 질소 주입 추출 라인과 90일 이상의 유통 기한을 연장하는 무균 플래시 칠 처리로 대체되고 있습니다. 네슬레는 2023년부터 2025년까지 2억 5천만 달러 이상을 투자하여 환경 안정적인 콜드 커피 형식의 공장을 개조하고 있으며, 이는 이 부문으로 유입되는 자본을 반영합니다 [2]. 동시에, 단일 서브 포드 제조업체들은 기존 기계 생태계에 콜드 브루 캡슐 기술을 통합하여 가정에서의 준비 장벽을 낮추고 있습니다.

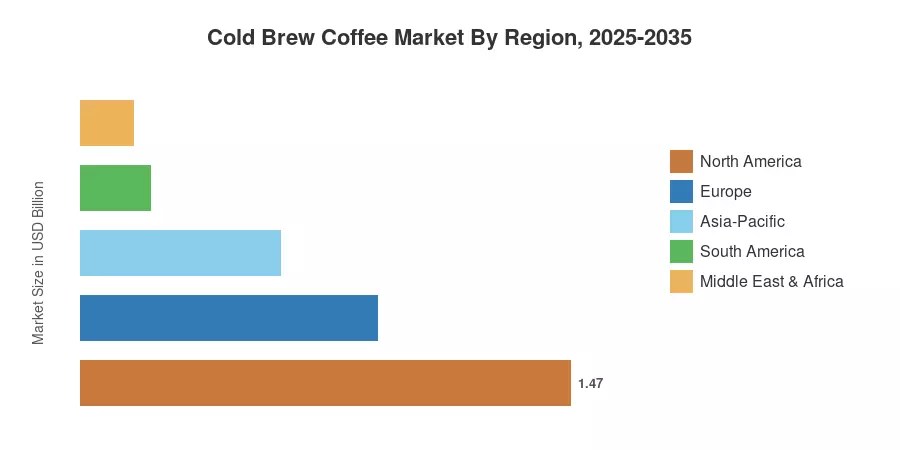
북미는 2025년 콜드 브루 커피 시장의 약 43%를 차지하며, 미국과 캐나다의 강력한 RTD 소매 침투에 의해 지탱되고 있습니다. 아시아 태평양 지역은 중국, 인도 및 동남아시아의 전문 카페 확장에 힘입어 약 17.5%의 CAGR로 가장 빠르게 성장하는 지역으로 자리잡고 있습니다. 유럽은 독일과 영국의 프라이빗 라벨 성장에 힘입어 약 26%로 두 번째로 큰 점유율을 차지하고 있습니다. 지속 가능성 인증과 기능성 성분 혁신이 강화됨에 따라, 콜드 브루 커피 시장은 2035년까지 지속적인 두 자릿수 성장을 위한 위치에 있습니다.


주요 보고서 요약

• 형태별

  • RTD 콜드 브루 제품은 2025년 콜드 브루 커피 시장 점유율의 약 70%를 차지하며, 즉석 소비의 지배력을 강조합니다.
  • 콜드 브루 포드는 2035년까지 16.8%의 CAGR을 기록할 것으로 예상되며, 이는 가정 양조 시스템에서의 빠른 채택을 반영합니다.

• 맛별

  • 무맛 변형은 2025년 수익의 약 52%를 차지하며, 순수한 소비자들이 단일 원산지 프로필로 기울어지고 있습니다.


• 포장 형식별


  • 캔은 휴대성과 재활용 가능성의 매력으로 인해 17.2%의 CAGR로 성장할 것으로 예상됩니다.

• 성격별

  • 전통적인 콜드 브루는 2025년 기준으로 약 67%의 점유율을 차지하고 있으며, 유기농 제품이 17.6%의 CAGR로 가장 빠르게 성장하고 있습니다.


• 유통 채널별


  • 오프 트레이드 채널은 콜드 브루 커피 시장 점유율의 약 63%를 차지하며, 식료품점과 편의점의 침투에 의해 주도되고 있습니다.

• 지역별

  • 북미는 2025년 43%의 점유율로 지배적이며, 확립된 RTD 유통 네트워크에 의해 지원됩니다.
  • 아시아 태평양은 도시화와 중국 및 인도 전역의 가처분 소득 증가에 힘입어 17.5%의 CAGR로 급증할 것으로 예상됩니다.


콜드 브루 커피 시장 규모 및 예측 (2021–2035)

시장 규모는 제조업체 출하량의 하향식 수익 분석, 닐슨 및 유로모니터의 소매 감사 데이터, 무역 협회 통계 및 공급망 참여자와의 검증된 1차 인터뷰를 결합하여 산출됩니다. 역사적 수치는 (2021–2024) 실제 판매를 반영하며, 2025년은 조정된 기준 연도이며, 2026–2035년의 값은 거시 소비자 지출 예측에 맞춰 조정된 연평균 성장 프레임워크를 사용하여 예측됩니다 [3].
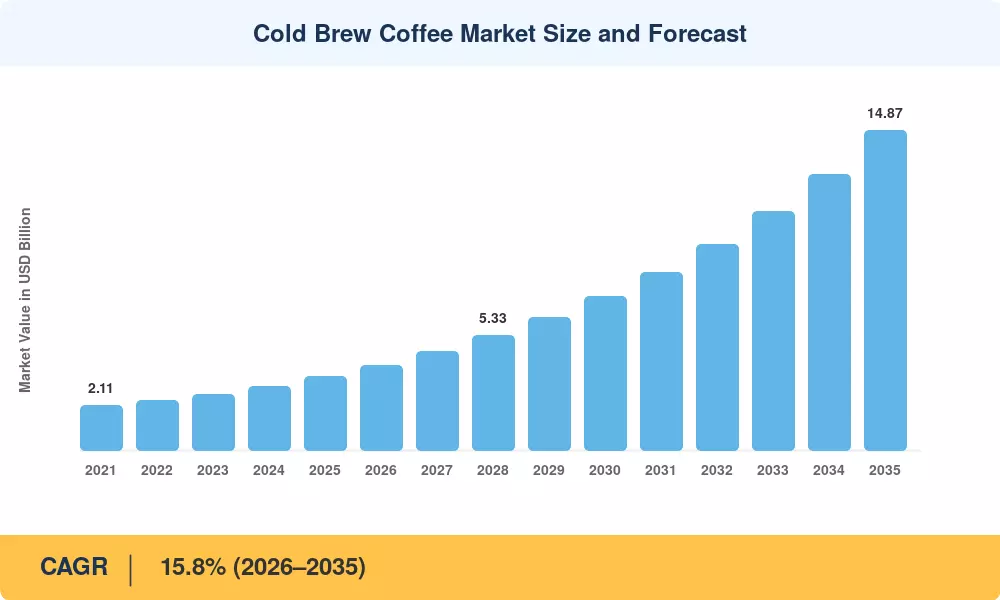
콜드 브루 커피 시장 규모 및 예측
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
프리미엄화 및 단일 원산지 수요 +2.8% 글로벌 단기 (≤2년) [1]
RTD 채널 확산 +2.5% 북미, 유럽 단기 (≤2년) [3]
아시아-태평양의 전문 카페 확장 +2.2% 아시아-태평양 중기 (2–4년) [6]
기능성 성분 통합 +1.9% 북미, 유럽 중기 (2–4년) [11]
지속 가능성 및 재활용 가능한 포장 의무 +1.6% 유럽, 아시아-태평양 장기 (≥4년) [12]
홈 브루잉 포드 기술 채택 +1.4% 북미, 유럽 중기 (2–4년) [4]
전자상거래 및 DTC 구독 모델 +1.2% 글로벌 장기 (≥4년) [7]


프리미엄화 및 단일 원산지 조달

소비자가 단일 원산지, 추적 가능한 콜드 브루에 대해 30–40%의 가격 프리미엄을 지불할 의향이 있다는 것은 주요 브랜드의 제품 포트폴리오를 재편성했습니다. 이 프리미엄화 추세는 비례적인 물량 증가 없이 직접적으로 수익을 확장하여 콜드 브루 커피 시장의 브랜드 및 프라이빗 라벨 생산자 모두의 마진 프로필을 향상시킵니다.

RTD 채널 확산

즉석 음료 형식은 식료품, 편의점 및 대형 소매업체에서 지배적인 선반 배치를 확보했습니다. 2024년 IRI 패널 데이터에 따르면 미국 편의점에서 RTD 콜드 브루의 속도가 전년 대비 31% 증가하여 전통적인 아이스 커피보다 2.4배 빠르게 성장했습니다 [3]. 7-Eleven 및 Walmart와 같은 소매업체는 2023년 이후 매장당 평균 18피트의 전용 콜드 커피 플래너그램을 확장하여 오프 트레이드 환경에서 콜드 브루 커피 시장을 가속화하고 있습니다.

아시아-태평양의 전문 카페 확장

중국 요리 협회에 따르면, 2024년 중반까지 중국의 전문 커피숍 수는 55,000개를 초과했으며, 콜드 브루는 프리미엄 메뉴의 70% 이상에 포함되어 있습니다 [6]. 증가하는 도시 소득과 밀레니얼 세대의 카페 문화 채택은 아시아-태평양을 미래 콜드 브루 커피 시장 성장의 엔진으로 자리매김하게 합니다.

기능성 성분 통합

브랜드는 건강을 중시하는 소비자를 유치하기 위해 콜드 브루 음료에 단백질, 적응제, 콜라겐 및 프로바이오틱스를 추가하고 있습니다. 최근 보고서의 2024년 글로벌 신제품 데이터베이스에 따르면, 기능성 콜드 커피 제품의 도입이 2022년 대비 전 세계적으로 62% 증가했습니다 [11]. “추가된 단백질” 또는 “적응제 주입”이라는 주장으로 판매된 제품은 소매 가격이 25-35% 더 높아져 콜드 브루 커피 시장에 상당한 수익 상승 효과를 주었습니다.


제한 요소 영향 분석

제한 요소 영향 추정치는 방향성을 가지며 불리한 조건에서 헤드라인 CAGR에 대한 잠재적인 억제 효과를 나타냅니다. 실제 결과는 규제 발전, 경쟁 역학 및 소비자 행동 변화에 따라 달라집니다.

제한 요소 ~% CAGR에 미치는 영향 지리적 관련성 영향 타임라인 참조
가치 세그먼트 소비자의 가격 민감도 –1.8% 글로벌 단기 (≤2년)  
콜드체인 물류 비용 및 복잡성 –1.5% 신흥 시장 중기 (2–4년) [14]
대량 생산에서의 맛 일관성 부족 –1.0% 글로벌 단기 (≤2년) [15]
기능성 주장에 대한 규제 분산 –0.8% 유럽, 아시아-태평양 장기 (≥4년) [16]
에너지 음료 및 기능성 차와의 경쟁 –0.7% 북미, 유럽 중기 (2–4년) [17]


가격 민감도 및 구매 가능성 장벽

콜드 브루는 일반 아이스 커피보다 소매에서 50–80%의 프리미엄을 가져오며, 이는 비용에 민감한 인구의 소비를 제한합니다. 개발도상국에서 Euromonitor의 2024 소비자 조사에 따르면, 콜드 브루를 정기적으로 구매하지 않는 가장 큰 이유는 응답자의 38%가 가격 때문이었습니다. 가격 차이는 남미와 연간 1인당 커피 지출이 여전히 15달러 이하인 동남아시아 일부 지역에서 볼륨 확장을 제약하는 요소입니다.


콜드체인 물류 및 인프라 격차

상온 안정성의 핫 커피 제품과 달리, 많은 콜드 브루 SKU는 냉장 보관 및 배송이 필요하여 유통 비용에 12–18%를 추가합니다. 인도 및 사하라 이남 아프리카와 같은 시장에서는 소매 최종 지점의 40% 미만이 냉장 마지막 마일 인프라로 커버됩니다 [14]. 이 제한은 고성장하지만 인프라가 부족한 지역에서 콜드 브루 커피 시장의 접근 가능한 범위를 줄입니다.


기능성 성분 주장에 대한 규제 분산

유럽의 새로운 식품 규정과 아시아 태평양 국가의 아답토겐 및 프로바이오틱스에 대한 다양한 기준은 기능성 콜드 브루 생산자에게 준수 불확실성을 초래합니다. EFSA는 2023–2024년 동안 커피 기반 기능성 음료와 관련된 14개의 건강 주장 신청을 거부하여, 제품 출시를 6–12개월 지연시키는 재구성 주기를 강요했습니다 [16].


Cold Brew Coffee Market Opportunities

유기농 및 클린 라벨 콜드 브루 확장

미국으로의 USDA 유기농 커피 수입은 2024년에 19% 증가했지만, 유기농 콜드 브루 침투율은 전체 콜드 브루 볼륨의 15% 미만입니다 [12]. 유기농 인증과 투명한 소싱 내러티브를 확보한 브랜드는 음료에서 유기농 라벨을 적극적으로 찾는 미국 소비자의 33%를 확보할 수 있으며, 이는 2030년까지 5억 달러 이상의 미개척 수익을 나타냅니다.

소비자 직접 구독 모델

구독 기반의 콜드 브루 배달 서비스는 2024년에 12개월 동안 45%의 고객 유지율을 보고했으며, 이는 일회성 전자상거래 구매자의 22%에 비해 높은 수치입니다 [7]. Wandering Bear와 Bizzy Coffee와 같은 회사들은 DTC 모델이 소매에 비해 채널 마진을 20-30% 포인트 줄여 콜드 브루 커피 시장의 단위 경제성을 크게 개선할 수 있음을 입증했습니다.

동남아시아 및 남미의 신흥 시장 침투

인도네시아와 베트남의 1인당 콜드 커피 소비는 연간 0.3리터 미만으로, 미국의 2.8리터에 비해 낮습니다 [6]. 도시화율이 매년 3%를 초과하고 ASEAN 시장 전역에서 카페 밀도가 3-4년마다 두 배로 증가함에 따라, 새로운 기회가 상당합니다. 지역 생산 파트너십은 섹션 5에서 설명된 콜드 체인 제약을 완화할 수 있습니다.

재활용 가능하고 지속 가능한 포장 혁신

EU의 포장 및 포장 폐기물 규정(PPWR)은 2026년부터 시행되며, 2030년까지 음료 용기에 30% 재활용 콘텐츠를 의무화합니다 [12]. 무한 재활용이 가능한 알루미늄 캔과 식물 기반 카톤에 조기에 투자하는 콜드 브루 브랜드는 준수 비용을 사전 예방하고 유럽 및 북미의 지속 가능성 중심 소매업체로부터 선반 공간 선호를 얻을 수 있습니다.

데이터 기반 개인화 및 스마트 자판기

개인화된 콜드 브루 조합을 제공하는 AI 자판기는 2024년에 일본과 한국에서만 1억 2천만 달러 이상의 수익을 창출했습니다 [9]. 소비자 구매 데이터를 맛 프로필 알고리즘과 통합함으로써 콜드 브루 커피 시장은 반복적인 수익 흐름과 실시간 수요 예측 기능을 제공하여 새로운 수익화 계층을 가능하게 할 수 있습니다.


Cold Brew Coffee Market Future Outlook

AI와 데이터 분석을 통한 개인화

인공지능은 콜드 브루의 제조, 판매 및 유통 방식을 혁신할 준비가 되어 있습니다. 대형 CPG 음료 회사의 약 35%가 2028년까지 고객 선호 데이터를 평가하고 특정 지역에 맞춘 콜드 브루 믹스를 만들기 위해 AI 기반의 맛 최적화 시스템을 사용할 것으로 예상하고 있습니다 [9]. 공급망 물류에 배치된 머신 러닝 모델은 콜드 체인 낭비를 20-25% 줄이는 데 도움을 줄 수 있으며, 이는 콜드 브루 커피 시장 전반의 마진 구조에 직접적인 영향을 미칩니다.


경쟁 우위로서의 지속 가능성

2026-2035년 동안 지속 가능성은 마케팅 차별화 요소에서 시장 접근 요구 사항으로 전환될 것입니다. EU의 PPWR과 캘리포니아의 SB 54는 음료 포장에 대한 공격적인 재활용 콘텐츠 및 퇴비화 목표를 의무화하고 있습니다 [12]. 탄소 중립 공급망과 재생 농업 소싱에 조기에 투자하는 브랜드는 프리미엄 포지셔닝을 차지하게 될 것이며, 뒤처진 브랜드는 진열 공간에서 밀려날 위험에 처할 것입니다.

기능성 및 웰니스 지향 혁신

콜드 브루와 기능성 영양의 융합은 콜드 브루 커피 시장에서 가장 큰 성장 가능성을 지닌 분야 중 하나입니다. 단백질 강화, 적응 원료 주입, 장 건강 중심의 콜드 브루 제품은 2022년과 2024년 사이에 신제품 출시 수가 62% 증가했습니다 [11]. 2030년까지 기능성 콜드 커피는 전체 콜드 브루 수익의 20-25%를 차지할 것으로 예상되며, 건강을 중시하는 소비자들은 아침 커피를 단순한 카페인 공급원이 아닌 웰니스 전달 수단으로 점점 더 인식하고 있습니다.

플랫폼 경제와 옴니채널 유통

식료품 소매, 외식, 전자상거래 DTC 및 스마트 자판기를 결합한 옴니채널 유통으로의 전환은 2035년까지 경쟁 성공을 정의할 것입니다. 통합된 디지털-물리적 전략을 가진 브랜드는 단일 채널 동료들에 비해 고객 생애 가치가 2.3배 더 높습니다 [7]. 구독 플랫폼, Instacart 및 Gopuff와의 당일 배송 파트너십, IoT 기반 자동 보충은 콜드 브루 커피 시장의 수요 변동성을 줄이는 반복 수익 모델을 창출하고 있습니다.


Cold Brew Coffee Market Segmentation

형태별

세그먼트 주요 지표 주요 수요 동인
RTD 콜드 브루 커피 70% 점유율 (2025) 편리함, 즉시 소비
콜드 브루 포드 16.8% CAGR 홈 브루잉 시스템 통합
분쇄된 콜드 브루 USD 0.52억 (2025) DIY 애호가 및 스페셜티 시장
기타 5.1% CAGR 니치 포맷, 농축액


RTD 제품은 콜드 브루 커피 시장의 중추로 남아 있으며, 2025년 총 수익의 약 70%를 차지합니다. 이들의 지배력은 식료품, 편의점 및 대량 판매 채널에서의 광범위한 가용성과 맛의 다양성 및 기능성 포뮬레이션에 대한 브랜드 투자가 결합된 데서 비롯됩니다. 스타벅스, 칼리피아 팜스, 라 콜롬브는 북미에서 상당한 RTD 진열 공간을 차지하고 있으며, 유럽에서는 프라이빗 라벨 RTD 제품이 점차 입지를 다지고 있습니다.

콜드 브루 포드는 Keurig 및 Nespresso 머신 생태계와의 호환성 덕분에 가장 빠르게 성장하는 형태 세그먼트를 나타냅니다. 주요 포드 제조업체들이 2023년에 콜드 브루 전용 캡슐을 도입한 후 소비자 채택이 가속화되었으며, 준비 시간을 12-24시간에서 5분 이하로 단축하면서도 콜드 브루를 전통적인 아이스 커피와 차별화하는 부드러운 맛 프로필을 유지했습니다.

맛별

세그먼트 주요 지표 주요 수요 동인
무맛 52% 점유율 (2025) 순수한 커피 선호, 단일 원산지 트렌드
맛있는 17.5% CAGR 젊은 인구층, 계절별 다양성


무맛 콜드 브루는 소비자들이 첨가된 맛보다 원두의 품질과 원산지 투명성을 우선시하기 때문에 콜드 브루 커피 시장을 선도하고 있습니다. 그러나 맛있는 세그먼트는 바닐라, 모카, 카라멜 및 계절 한정판 출시로 인해 더 빠르게 성장하고 있으며, 이는 젊은 소비자와 가끔 커피를 마시는 사람들을 이 카테고리로 끌어들이고 있습니다.

포장 형식별

세그먼트 주요 지표 주요 수요 동인
60% 점유율 (2025) 프리미엄 포지셔닝, 다중 서브 포맷
17.2% CAGR 휴대성, 지속 가능성 매력
기타 USD 0.18억 (2025) 카톤, 파우치, 케그


병은 다중 서브 및 단일 서브 유리 및 PET 포맷이 확립되어 있기 때문에 콜드 브루 커피 시장에서 포장을 지배하고 있습니다. 캔은 브랜드들이 알루미늄의 무한 재활용 가능성과 경량 휴대성을 활용하면서 빠르게 격차를 좁히고 있으며, 슬림 캔 포맷은 특히 이동 중인 도시 소비자들 사이에서 인기를 끌고 있습니다.

자연별

세그먼트 주요 지표 주요 수요 동인
전통적 67% 점유율 (2025) 가격 접근성, 광범위한 소싱
유기농 17.6% CAGR 클린 라벨 수요, 건강 의식


전통적인 생산은 여전히 콜드 브루 커피 시장의 대부분을 차지하고 있지만, USDA 및 EU 유기농 인증이 중소 로스터들에게 더 접근 가능해짐에 따라 유기농 제품들이 의미 있는 점유율을 얻고 있습니다. 유기농 세그먼트의 프리미엄 가격—일반적으로 전통적인 것보다 25-40% 높은—은 브랜드 투자를 유도하는 우수한 마진 프로필을 제공합니다.

유통 채널별

세그먼트 주요 지표 주요 수요 동인
오프 트레이드 63% 점유율 (2025) 슈퍼마켓, 편의점, 전자상거래
온 트레이드 17.8% CAGR 카페 문화, 외식 혁신


오프 트레이드 채널은 광범위한 슈퍼마켓 및 편의점 유통을 통해 콜드 브루 커피 시장을 지배하고 있습니다. 온 트레이드 채널—카페, 레스토랑 및 호텔—은 스페셜티 커피숍들이 콜드 브루 메뉴를 확장하고 질소 주입 드래프트 시스템을 도입함에 따라 더 빠르게 성장하고 있으며, 이는 차별화된 매장 경험을 창출합니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 43% 점유율 (2025) RTD 소매 우위, 기능적 혁신
유럽 26% 점유율 (2025) 프라이빗 라벨 성장, 지속 가능성 의무
아시아-태평양 17.5% CAGR (2026–2035) 카페 확장, 도시화 및 소득 성장
남미 USD 0.21억 (2025) 지역 로스터 파트너십, 프리미엄 수입
중동 & 아프리카 4.8% 점유율 (2025) 스페셜티 카페 출현, 청년 인구 통계
총계 USD 3.43억 (2025)

콜드 브루 커피 시장은 소비자 선호도, 유통 인프라 성숙도 및 카페 문화 침투에 의해 상당한 지역 변화를 보이고 있습니다. 북미는 수익 리더로 남아 있으며, 아시아-태평양의 성장 궤적은 2035년까지 격차를 상당히 줄일 수 있는 위치에 있습니다.


북미

국가 주요 지표 주요 동력
미국 지역 점유율의 78% 식료품 RTD 침투, DTC 구독
캐나다 14.2% CAGR 건강을 중시하는 소비자 기반, 스페셜티 소매
멕시코 USD 0.05억 (2025) 신흥 카페 문화, 청년 인구 통계


미국은 북미 콜드 브루 수익의 대부분을 차지하며, 2024년 말까지 68,000개 이상의 소매 유통 지점이 RTD 제품을 취급하고 있습니다 [3]. 캐나다의 콜드 브루 커피 시장은 건강 중심의 소비자들이 설탕이 많은 아이스 음료에서 벗어나면서 빠르게 확장되고 있으며, Loblaw와 Metro는 2024년에 콜드 커피 섹션을 확대하고 있습니다. 멕시코는 국제 카페 체인들이 멕시코 시티와 과달라하라에서 콜드 브루 메뉴를 도입함에 따라 초기이지만 유망한 기회를 나타냅니다.

유럽

국가 주요 지표 주요 동력
독일 지역 점유율의 24% 프라이빗 라벨 소매업체 우위
영국 15.6% CAGR 스페셜티 커피 문화, Pret A Manger 확장
프랑스 USD 0.09억 (2025) 장인 카페 트렌드, 관광 중심 소비
이탈리아 12.8% CAGR 에스프레소 문화 다양화
스페인 USD 0.06억 (2025) 계절적 더운 기후 수요
북유럽 국가들 13.5% CAGR 지속 가능성 중심 구매
러시아 USD 0.04억 (2025) 도시 밀레니얼 수용
유럽 기타 지역 지역 점유율의 11% CEE 전역에서 혼합 성장


독일은 Aldi와 Lidl에서 프라이빗 라벨 우위를 통해 유럽의 콜드 브루 소비를 선도하고 있으며, RTD 콜드 커피 SKU는 2023년과 2025년 사이에 38% 성장했습니다 [18]. 영국의 콜드 브루 커피 시장은 성숙한 스페셜티 커피 생태계의 혜택을 받고 있으며, Pret A Manger와 Costa와 같은 체인들은 콜드 브루를 계절적 제공이 아닌 연중 메뉴에 통합하고 있습니다.

아시아-태평양

국가 주요 지표 주요 동력
중국 지역 점유율의 32% 스페셜티 카페 붐, Luckin Coffee 확장
인도 19.4% CAGR 소득 증가, 도시 카페 확산
일본 USD 0.11억 (2025) 자판기 혁신, 캔 커피 문화
한국 18.1% CAGR 편의점 RTD 우위
ASEAN USD 0.08억 (2025) 신흥 카페 문화, 젊은 인구 통계
아시아-태평양 기타 지역 15.2% CAGR 시장 개발 단계


중국의 콜드 브루 커피 시장은 놀라운 속도로 확장되고 있으며, Luckin Coffee와 Manner Coffee는 2025년 중반까지 20,000개 이상의 매장에서 콜드 브루를 제공하고 있습니다 [6]. 인도의 시장은 빠르게 도시화되는 중산층의 혜택을 받고 있으며, Sleepy Owl과 Blue Tokai와 같은 브랜드는 2022년 이후 콜드 브루 생산 및 유통을 확대하기 위해 4,500만 달러 이상의 자금을 모금했습니다 [19].

남미

국가 주요 지표 주요 동력
브라질 지역 점유율의 58% 국내 아라비카 조달 이점
아르헨티나 13.7% CAGR 프리미엄 도시 소비 성장
남미 기타 지역 USD 0.04억 (2025) 초기 단계 시장 개발


브라질은 세계 최대의 아라비카 생산국으로서, 현지 콜드 브루 브랜드에 고품질 원두 조달에서 뚜렷한 비용 이점을 제공합니다. Café do Ponto와 현지 스타트업과 같은 회사들은 RTD 콜드 브루를 슈퍼마켓 체인에 도입하여, 전통적인 뜨거운 커피 소비자를 전환하기 위해 국가의 확립된 커피 문화를 활용하고 있습니다.

중동 & 아프리카

국가 주요 지표 주요 동력
사우디아라비아 지역 점유율의 28% 청년 인구, 카페 문화 성장
UAE 16.3% CAGR 프리미엄 호스피탈리티 부문 수요
남아프리카 USD 0.02억 (2025) 스페셜티 커피 출현
이집트 14.8% CAGR 젊은 인구 통계, 도시화
MEA 기타 지역 지역 점유율의 22% 혼합 초기 단계 채택


중동의 콜드 브루 커피 시장은 대규모 청년 인구와 빠른 카페 문화 채택에 의해 뒷받침되고 있습니다. 사우디아라비아의 비전 2030 엔터테인먼트 및 호스피탈리티 투자로 인해 리야드와 제다에서 스페셜티 커피숍이 열리고 있으며, 콜드 브루는 프리미엄 메뉴에서 두드러지게 등장하고 있습니다 [20].


콜드 브루 커피 시장 지역별, 2025-2035

경쟁 벤치마킹

콜드 브루 커피 시장은 중간 집중도를 보이며, 상위 5개 회사가 추정되는 35–42%의 결합 수익 점유율을 차지하고 있습니다. 경쟁 구조는 다국적 소비재 기업과 민첩한 스페셜티 커피 브랜드가 혼합되어, 유통에서의 규모의 이점이 진정성과 장인 정신의 포지셔닝과 경쟁하는 역동적인 상황을 만들어냅니다. 이 시장의 허핀달-허쉬만 지수(HHI)는 650–800으로 추정되며, 이는 적당히 분산된 경관을 나타냅니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
스타벅스 코퍼레이션 ~8–12% 병에 담긴 RTD 콜드 브루, 나이트로 콜드 브루 드래프트 글로벌 카페 + 소매 유통을 갖춘 대중 프리미엄 브랜드
네슬레 S.A. ~7–10% 카멜레온 콜드 브루, 네스카페 콜드 브루 글로벌 공급망을 활용한 다중 브랜드 포트폴리오
코카콜라 컴퍼니 ~5–8% 코스타 커피 RTD, 파트너십 브랜드 음료 유통 규모, 코스타 인수 시너지
칼리피아 팜스 ~4–6% 식물 기반 콜드 브루, 귀리 우유 혼합물 건강 지향, 식물 기반 포지셔닝
라 콜롬브 커피 로스터스 ~3–5% 드래프트 라떼, 캔 콜드 브루 프리미엄 장인 브랜드, 질소 주입 혁신
큐리그 드 페퍼 ~3–5% K-Cup 콜드 브루 포드, 소매 파트너십 홈 브루잉 생태계 통합
하이 브루 커피 ~2–4% 단백질 주입, 기능성 콜드 브루 퍼포먼스 및 웰니스 소비자 타겟팅
스텀프타운 커피 로스터스 ~2–3% 스텁스 콜드 브루, 싱글 오리진 캔 장인 정신 유산, 스페셜티 소매
라이즈 브루잉 컴퍼니 ~1–3% 유기농 귀리 우유 콜드 브루, 나이트로 캔 유기농 인증, 클린 라벨 집중
그레이디의 콜드 브루 ~1–2% 뉴올리언스 스타일 농축액, 원두 가방 틈새 유산 제품, DTC 강점


최근 뉴스 및 개발

  • 스타벅스 코퍼레이션 (2025년 3월): 미국의 9,400개 회사 운영 매장에서 설탕을 30% 줄인 새로운 니트로 콜드 브루 라인을 출시하여 저당 프리미엄 음료에 대한 증가하는 수요를 겨냥했습니다.
  • 큐리그 드 페퍼 (2024년 1월): 1,500만 가정의 기존 기계를 대상으로 큐리그 SMART 브루어 플랫폼 전반에 걸쳐 콜드 브루 호환 K-Cup 포드를 통합한다고 발표했습니다. [4].
  • 유럽연합 집행위원회 (2024년 6월): 2028년까지 일회용 음료 용기에 30% 재활용 콘텐츠를 요구하는 PPWR 시행 지침을 최종 확정하여 콜드 브루 커피 시장의 포장 전략에 직접적인 영향을 미칩니다. [12].
  • 룩킨 커피 (2023년 9월): 중국에서 15,000개 매장을 초과하며 콜드 브루가 메뉴 수익의 22%를 차지하여 세계에서 가장 빠르게 성장하는 커피 시장에서 주류 채택을 신호했습니다. [6].
  • 하이 브루 커피 (2023년 3월): 캔당 12g의 단백질이 포함된 단백질 강화 콜드 브루 라인을 출시하여 기능성 음료 카테고리에 진입하고 콜드 브루 커피 시장을 확장했습니다. [11].


콜드브루 커피 마켓 Market Report Scope

매개변수 세부사항
시장 범위 형태, 맛, 포장 형식, 성격, 유통 채널 및 지역별 글로벌 콜드 브루 커피 시장
연구 기간 2021–2035
CAGR 15.8% (2026–2035)
기준 연도 시장 규모 USD 34.3억 (2025)
예측 연도 시장 규모 USD 148.7억 (2035)
가장 빠르게 성장하는 세그먼트 유기농 (성격별); 아시아 태평양 (지역별)
프로필된 회사 스타벅스, 네슬레, 코카콜라, 칼리피아 팜스, 라 콜롬브, 큐리그 드 페퍼, 하이 브루, 스텀프타운, 라이즈 브루잉, 그레이디의 콜드 브루
평가 통화 USD 억

자주 묻는 질문

신흥 시장에 진입할 때 브랜드가 우선해야 할 콜드체인 투자에는 무엇이 있나요?
브랜드는 도시 소매 클러스터에서 50km 이내의 마이크로 콜드 스토리지 허브에 집중해야 합니다. 인도와 나이지리아와 같은 시장에서는 마지막 단계의 냉장 시설이 40% 미만의 매장을 커버하고 있습니다 [14]. 제3자 콜드체인 물류 제공업체와의 파트너십은 초기 자본을 40–60% 줄여줍니다.
질소 주입이 표준 콜드 브루와 비교할 때 생산 비용에 어떤 영향을 미치나요?
질소 주입 장비는 생산 라인당 150,000–300,000달러를 추가하며, 단위당 비용을 약 8–12% 증가시킵니다 [4]. 그 결과 생기는 크리미한 질감과 연장된 유통 기한은 일반적으로 20–30%의 소매 가격 프리미엄을 정당화합니다.
EU에서 기능성 콜드 브루 첨가물에 필요한 규제 승인에는 무엇이 있나요?
적응제나 새로운 단백질을 포함하는 제품은 EFSA의 새로운 식품 승인이 필요하며, 이 과정은 평균 18–24개월이 소요되고 성분당 200,000–500,000달러의 비용이 발생합니다 [16]. EFSA와의 사전 제출 상담은 거부 위험을 줄일 수 있습니다.
프라이빗 라벨 콜드 브루 제품이 경쟁 역학을 어떻게 재편하고 있나요?
프라이빗 라벨 RTD 콜드 브루는 2024년 유럽 식료품 진열대의 약 18%를 차지하여 브랜드 마진을 5–8% 포인트 압축했습니다 [18]. 브랜드는 출처 이야기와 기능적 차별화를 강조하여 경쟁합니다.
구매자가 RTD 콜드 브루를 조달할 때 평가해야 할 유통 기한 기준은 무엇인가요?
무균 처리 방식은 90–120일의 실온 유통 기한을 제공하며, 고압 처리(HPP)는 냉장 상태에서 60–90일을 달성합니다 [15]. 구매자는 유통 기한 요구 사항을 자신의 유통 채널 속도에 맞춰야 합니다.
콜드 브루 커피 시장은 전통적인 아이스 커피와 성장 궤적이 어떻게 비교되나요?
콜드 브루는 전통적인 아이스 커피보다 약 2.5배 빠르게 성장하고 있으며, 전통적인 아이스 커피는 2021년부터 2024년까지 연평균 6–7% 성장했습니다 [3]. 콜드 브루의 프리미엄 포지셔닝과 건강 인식은 소비자의 지불 의사를 높입니다.
커피 선물 가격은 콜드 브루 커피 시장의 마진 안정성에 어떤 역할을 하나요?
아라비카 선물의 연간 변동성이 25–35%에 달해 콜드 브루 생산자에게 상당한 원가 변동을 초래합니다 [1]. 연간 원두 요구량의 60–70%를 커버하는 선도 계약 헤징은 중대형 제조업체들 사이에서 표준 위험 완화 접근 방식입니다.
저자
저자
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, agricultural commodity reports, and authoritative beverage industry organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), Codex Alimentarius Commission, National Coffee Association (NCA), Specialty Coffee Association (SCA), International Coffee Organization (ICO), Food and Agriculture Organization (FAO) of the United Nations, International Trade Centre (ITC) Trade Map, US Department of Agriculture (USDA) Foreign Agricultural Service, National Science Foundation (NSF) International, World Coffee Portal, Beverage Digest, Coffee & Cocoa International Journal, Mintel Global New Products Database (GNPD), Euromonitor International, and national agricultural ministries from key coffee-consuming regions (Brazil Ministry of Agriculture, Japan Coffee Association, China Coffee Association). These sources were used to collect coffee consumption statistics, cold brew production data, regulatory compliance standards, sensory research studies, pricing trends, import-export trade flows, and competitive landscape analysis for Arabica-based, Robusta-based, traditional, and decaffeinated cold brew formulations.


Primary Research

As part of the initial research process, stakeholders from both the supply and demand sides were interviewed to get both qualitative and quantitative information. CEOs, CMOs, VPs of Innovation, heads of sustainability, and marketing directors from ready-to-drink (RTD) coffee manufacturers, artisanal coffee roasters, co-packaging facilities, and flavor houses were some of the supply-side sources. On the demand side, there were category managers from supermarket and hypermarket chains, procurement heads for convenience stores, owners of specialty cafés, foodservice wholesalers, and beverage category leads on an e-commerce platform. Primary research established market segmentation across distribution channels, set release dates for new products, and gathered information on how cold brewing is used, how to set premium prices, how sustainable packaging works, and how regional taste preferences vary.

Primary Respondent Breakdown:

By Designation: C-level Executives (30%), Director Level (32%), Others (38%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across Arabica, Robusta, and other coffee varietals; Traditional and Decaf categories; Store-based and Non-store-based distribution channels

Analysis of reported and modeled annual revenues specific to cold brew coffee portfolios (RTD cans/bottles, concentrates, bag-in-box, and draft systems)

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country, adjusted for channel-specific pricing) and top-down (manufacturer revenue cross-validation) approaches to derive segment-specific valuations across convenience stores, supermarkets/hypermarkets, online retail, and foodservice channels

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















