Automotive Garage Equipment Market (2026 - 2035)

자동차 차고 장비 시장 조사 보고서는 장비 유형별(리프팅 시스템, 휠 서비스 장비, 차체 수리 장비, 진단 및 테스트 장비, 배기가스 테스트 장비, 기타 장비), 차량 유형별(승용차, 상업용 차량), 차고 유형별(OEM 대리점, 독립 작업장, 프랜차이즈/체인 차고, 정부/차량 창고)별, 소유권 모델별(완전 구매, 구독/리스) 및 지역별(북미, 유럽, 남아메리카, 아시아 태평양, 중동 및 아프리카) - 2035년까지 예측
ID: MRFR/AT/6487-HCR
100 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 24, 2026
Automotive Garage Equipment Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.6%
2025 Market SizeUSD 8.87 billion
2035 Market SizeUSD 15.30 billion
Key Players
Snap-on Incorporated
Robert Bosch GmbH
Dover Corporation
MAHA Maschinenbau Haldenwang
BendPak Inc.
Corghi S.p.A.
Opportunities
  • Subscription and Equipment-as-a-Service Models
  • Emerging-Market Workshop Densification
  • Data Monetization and Predictive Maintenance Platforms

Automotive Garage Equipment Market Summary

자동차 차고 장비 시장은 2025년에 88억 7천만 달러였으며 2026년 예측 기간이 시작될 때까지 93억 7천만 달러에 도달하고 5.6% CAGR로 성장하여 2035년까지 153억 달러에 이를 것으로 예상됩니다. 두 가지 촉매제가 작업장 인프라로의 자본 흐름을 재편하고 있습니다. 하나는 장비 업그레이드를 강제하는 Euro 7 및 EPA Tier 4 배기가스 테스트 의무를 강화하는 것과 15억 대에 달하는 글로벌 차량 공원으로 애프터마켓 서비스 수요를 기록적인 수준으로 끌어올리는 것입니다.[1]. 이러한 요인으로 인해 완화의 조짐이 거의 보이지 않는 지속적인 조달 주기가 형성되고 있습니다.

클라우드 연결 진단 플랫폼과 다기능 워크스테이션이 기존 아날로그 게이지와 단일 목적 서비스 베이를 대체하고 있습니다. 2022년부터 2024년까지 OEM은 연결된 작업장 시스템에 12억 달러 이상을 투자하여 소프트웨어 정의 유지 관리 환경에 대한 추세를 가속화했습니다.[2]. ADAS 재보정 장비, 고전압 배터리 처리 스테이션 및 AI 지원 오류 코드 해석기는 자동차 차고 장비 시장에서 가장 빠르게 성장하는 하위 카테고리입니다.


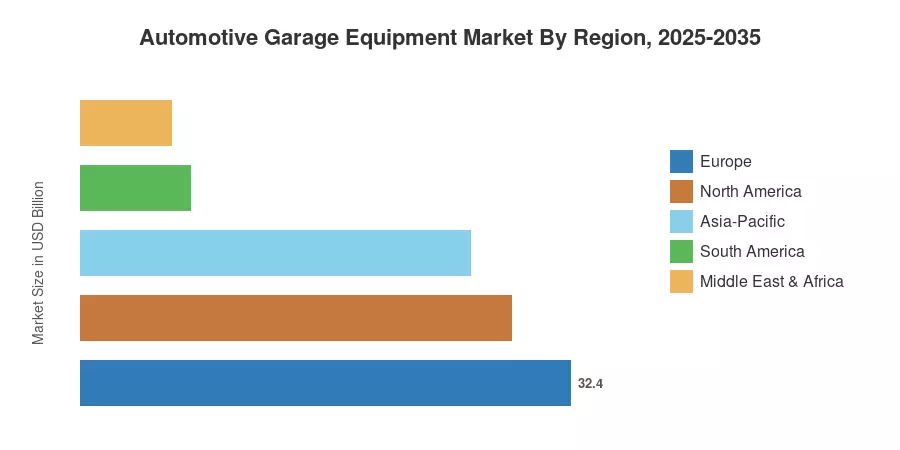
유럽은 독일, 프랑스, ​​북유럽의 강력한 PTI(정기 기술 검사) 프레임워크에 힘입어 전 세계 소득의 약 32.4%를 차지합니다. 아시아 태평양 지역은 인도와 ASEAN의 자동차화를 중심으로 CAGR 5.7%로 가장 빠르게 성장하는 지역입니다. 북미는 성숙한 딜러 네트워크의 지원과 독립 상점의 통합 증가로 2위를 차지하고 있습니다. 향후 10년 동안의 승자는 하드웨어, 소프트웨어 및 기술 향상 프로그램을 턴키 번들로 묶는 회사가 될 것입니다.


주요 보고서 시사점

• 장비 유형별

  • 리프팅 시스템은 2025년 자동차 차고 장비 시장의 32.7%를 차지했으며, 이는 모든 서비스 베이에서 협상할 수 없는 역할을 반영합니다.
  • 배기가스 테스트 플랫폼은 Euro 7 및 미국 청정 공기법 개정에 따른 필수 업그레이드 주기에 따라 2035년까지 가장 빠른 CAGR을 기록할 것으로 예상됩니다.

• 차량 이용

  • 승용차 정비소는 경차 서비스의 지배력을 고려할 때 자동차 차고 장비 시장 내에서 2025년 수익의 약 59.6%를 창출했습니다.


• 소유권 모델별

  • 완전 장비 구매는 자동차 차고 장비 시장에서 2025년 주문의 약 68.1%를 차지했지만 구독 조달이 추진력을 얻고 있습니다.

• 지역별

  • 유럽은 2025년 지출에서 32.4%의 점유율로 선두를 달리고 있으며, 아시아 태평양 자동차 차고 장비 시장은 2035년까지 CAGR 5.7%로 가장 빠르게 확장될 것으로 예상됩니다.


시장 규모 및 전망(2021~2035년)

MRFR(Market Research Future)은 주요 OEM 및 유통업체의 상향식 장비 선적 데이터를 하향식 매크로 지표(차량 수 증가, 차량 10,000대당 작업장 밀도 및 규정 준수 비용)와 통합하는 독점 크기 조정 모델을 보유하고 있습니다. 과거 데이터(2021~2024)는 관세 무역 데이터 및 기업 서류에서 가져온 것입니다. 예측 데이터(2026~2035)는 지역 투자 조사 및 정책 기간에 대해 교차 검증된 보정된 5.6% CAGR을 적용하여 도출됩니다.
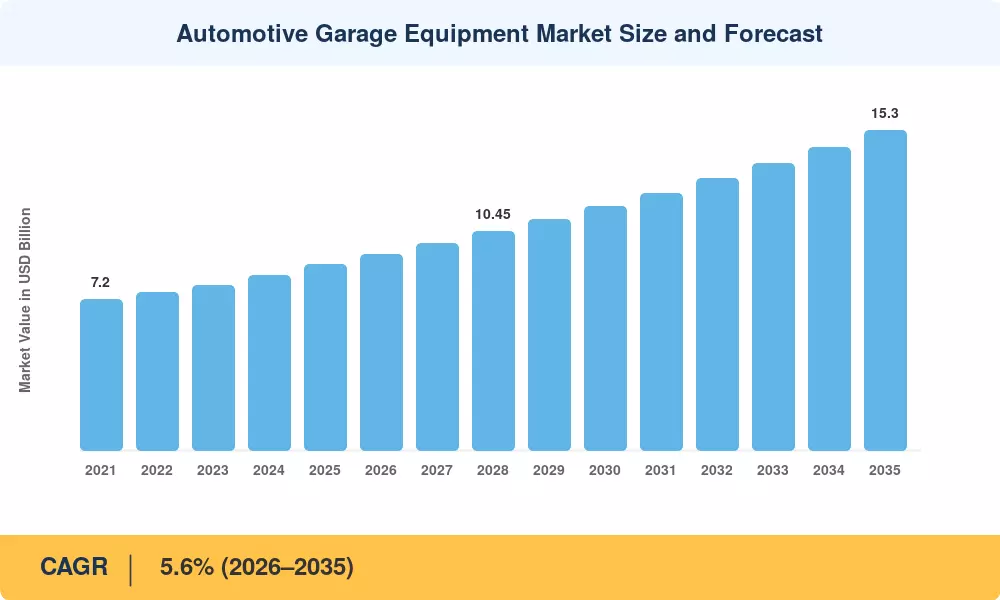
Automotive Garage Equipment Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
엄격한 배기가스 배출 및 PTI 규정 22% 유럽, 인도, 북미 단기 [1]
차량 복잡성 증가 및 ADAS 확산 18% 글로벌 중기 [7]
EV 및 하이브리드 서비스 인프라 구축 16% 중국, 유럽, 미국 중기 [11]
독립적인 차고 통합 및 PE 롤업 14% 북미, 유럽 단기 [14]
구독 및 DaaS 조달 모델 12% 글로벌 장기 [8]
연결된 워크샵 / IoT 통합 10% 글로벌 장기 [10]
신흥경제국의 자동차 시장 확대 8% 아세안, 라틴 아메리카, MEA 장기 [9]


배출 및 PTI 규제 의무

새로운 유형 승인의 경우 2025년부터, 모든 등록의 경우 2027년부터 발효되는 Euro 7 표준에는 오늘날 대부분의 유럽 작업장에 부족한 미립자 수 측정기와 NOx 분석기가 필요합니다. 유럽연합 집행위원회는 2024년부터 2028년까지 EU-27 테스트 인프라 전반에 걸쳐 규정 준수 투자를 23억 유로로 추정했습니다.[1]. 인도의 Bharat Stage VII 로드맵과 미국 EPA의 업데이트된 청정 공기법 시행 일정은 자동차 차고 장비 시장에서 병행 업그레이드 물결을 만들어냅니다.

증가하는 차량 복잡성 및 ADAS 보정

최신 차량에는 100개가 넘는 전자 제어 장치와 카메라, LiDAR, 레이더 어레이를 포함한 최대 40개의 센서가 내장되어 있습니다. 전면 유리 교체 또는 차체 수리 후에는 ADAS 재보정이 필수입니다. 이 절차에는 대상 고정 장치, 정렬 프레임 및 OEM별 소프트웨어 라이센스가 필요합니다. 미국 도로교통안전국(National Highway Traffic Safety Administration)은 2028년까지 새로운 경차의 95%가 레벨 2+ ADAS를 탑재할 것으로 예상하여 모든 작업장에서 충돌 수리를 처리할 때 교정 장비를 임의로 구매할 수 없도록 만들었습니다.[7].

EV 및 하이브리드 서비스 인프라

배터리 전기 및 플러그인 하이브리드 차량에는 5,000V 절연 등급의 절연 리프트, 전용 냉각수 서비스 스테이션 및 고전압 개인 보호 장비가 필요합니다. IEA는 2024년 전 세계 전기차 보유 대수가 4,500만 대에 이를 것으로 추산하고 2030년까지 2억 5,000만 대가 될 것으로 예상합니다.[11]. 천만 대의 EV가 증가할 때마다 진단 스캐너, 절연 테스터 및 배터리 모듈 핸들러를 포괄하는 자동차 차고 장비 시장 전반에 걸쳐 작업장 개조에 약 6억 달러가 소요됩니다.

독립 차고 통합

사모펀드 플랫폼은 2021년부터 2024년까지 북미와 유럽 전역에서 3,200개 이상의 독립 작업장을 인수하거나 프랜차이즈화하여 표준화된 장비 패키지를 협상하는 다중 사이트 체인을 만들었습니다.[14]. 체인 운영자가 단편적인 도구 구매보다는 턴키 방식의 베이 장착을 요구하기 때문에 이러한 통합으로 인해 평균 주문 가치가 높아지고 조달 주기가 단축됩니다.


제약 영향 분석

구속 영향 비율은 방향성이 있고 비가산적입니다. 이는 시장의 전반적인 확장 궤적에 대한 견인 요인을 나타냅니다.

제지 CAGR에 대한 ~% 부정적인 영향 지리적 관련성 영향 타임라인 참조
소규모 작업장에 대한 높은 초기 자본 비용 -18% 글로벌 단기 [15]
숙련된 기술자 부족 -16% 북미, 유럽 중기 [16]
단편화된 OEM 소프트웨어 라이선스 -14% 글로벌 중기 [17]
정밀 부품의 공급망 병목 현상 -10% 글로벌 단기 [4]
특정 지역의 EV 도입 속도 저하 -8% 남아메리카, 중동부 장기 [18]


소규모 사업자를 위한 자본 집약도

모든 시설을 갖춘 4베이 독립 작업장에는 차고 장비에 USD 250,000 ~ USD 400,000가 필요합니다. 이 수치는 인플레이션과 EV 지원 툴링의 복잡성 증가로 인해 2020년 이후 28% 증가했습니다.[15]. 5%를 초과하는 이자율 환경은 임대 금융의 매력을 떨어뜨려 자동차 차고 장비 시장의 대상 고객 기반의 약 40%를 구성하는 자영업자 사이에서 구매 결정을 지연시킵니다.

기술자 인력 부족

미국 노동통계국은 2030년까지 매년 25,000명의 자동차 기술자 자리가 채워지지 않을 것으로 예상하는 반면, 유럽은 이에 필적하는 30,000명 적자를 직면할 것으로 예상합니다.[16]. 작업장에서 해당 도구를 제공할 베이에 직원을 배치할 수 없는 경우 장비 구매가 연기되는 경우가 많아 자동차 차고 장비 시장에서 노동 공급과 자본 지출 시기가 직접적으로 연결됩니다.

단편화된 OEM 소프트웨어 라이선싱

각 자동차 제조업체는 독점 진단 프로토콜을 유지하며 여러 브랜드를 서비스하는 워크샵에는 브랜드당 연간 USD 2,000~USD 5,000의 비용이 드는 5~8개의 별도 소프트웨어 구독이 필요할 수 있습니다.[17]. 이러한 단편화는 운영 비용을 부풀리고 소규모 차고가 최신 스캔 도구 하드웨어에 투자하는 것을 방해합니다.


Automotive Garage Equipment Market Opportunities

구독 및 서비스형 장비 모델

구독 조달은 워크샵에 더 짧은 갱신 주기와 예측 가능한 월 비용을 제공하여 완전 구매의 지배력을 약화시키고 있습니다. 하드웨어, 클라우드 진단 및 현장 교육을 단일 월별 요금으로 묶은 공급업체는 반복적인 수익 흐름을 확보하는 동시에 고객 확보 비용을 15~20% 절감할 수 있습니다. 자동차 차고 장비 시장은 2028년까지 구독률이 신규 주문의 35%를 초과할 것으로 예상됩니다.[8].

신흥 시장 워크숍 밀도화

인도의 작업장 밀도는 차량 10,000대당 약 3.2명으로 독일의 8.5명과 미국의 7.1명과 비교됩니다. 인도의 자동차 임무 계획(Automotive Mission Plan)과 같은 정부 프로그램은 2030년까지 조직화된 서비스 용량을 두 배로 늘려 약 11억 달러 규모의 신규 자동차 차고 장비 시장 기회를 창출하는 것을 목표로 하고 있습니다.[9]. ASEAN 국가와 일부 아프리카 시장은 비슷한 궤적을 보이고 있습니다.

데이터 수익화 및 예측 유지 관리 플랫폼

연결된 작업장 장비는 매년 테라바이트 규모의 차량 상태 데이터를 생성합니다. 집계되고 익명화된 이러한 데이터 세트는 OEM과 차량 운영자가 액세스 비용을 지불하는 예측 유지 관리 알고리즘을 제공할 수 있습니다. 자동차 차고 장비 시장의 초기 주자들은 기존 하드웨어 마진 외에 8~12%의 SaaS 수익 증가를 창출하는 데이터 공유 계약을 시범적으로 진행하고 있습니다.[10].

ADAS 및 자율주행차 교정 서비스

레벨 3 및 레벨 4 자율 시스템에는 수리 후 재보정이 필요하며 비용은 이벤트당 USD 300~USD 1,200입니다. 업계 추산에 따르면 자율 주행 차량 인구가 증가함에 따라 교정 장비 설치 기반은 2032년까지 3배로 증가해야 합니다.[13]. 이는 더 넓은 자동차 차고 장비 시장 내에서 수익성이 높은 틈새 시장을 창출합니다.

그린 워크샵 인증 및 ESG 준수

유럽 ​​및 북미 보험사는 에너지 효율적인 리프트, 저배출 HVAC 및 용제 회수 시스템을 요구하는 워크샵 지속 가능성 인증에 보험료 할인을 적용하기 시작했습니다. 규정 준수 장비와 탄소 상쇄 문서를 결합한 "그린 베이" 패키지를 제공하는 공급업체는 시장 평균보다 두 배 빠른 속도로 성장할 것으로 예상되는 프리미엄 부문에 자리매김하고 있습니다.


Automotive Garage Equipment Market Future Outlook

AI 기반 진단 및 원격 지원

인공 지능은 클라우드 기반 분석 대시보드에서 스캔 도구 자체로 이동하고 있습니다. 2030년까지 약 40%의 새로운 진단 플랫폼에 3초 이내에 오류 코드와 가능한 근본 원인의 상관관계를 파악할 수 있는 온디바이스 머신러닝 추론 기능이 내장될 것으로 예상됩니다.[12]. 선임 기술자가 진단 플랫폼에 연결된 증강 현실 안경을 통해 후배 동료를 안내하는 원격 전문가 오버레이는 수리 시간을 단축하고 섹션 5에 설명된 기술자 부족 제한을 완화합니다.

전기화 슈퍼사이클 및 작업장 개조

IEA는 전 세계 EV 보유 대수가 2024년 4,500만 대에서 2035년까지 3억 5,000만 대를 초과할 것으로 예상합니다.[11]. EV 채택의 각 물결은 1단계의 절연 리프트, 2단계의 배터리 진단, 3단계의 솔리드 스테이트 셀 서비스 등 워크숍에서 그에 상응하는 도구 변경 물결을 촉발합니다. 자동차 차고 장비 시장은 단일 교체 이벤트가 아닌 계층화된 자본 지출 주기를 경험할 것입니다.

플랫폼 경제 및 공급업체 통합

장비 공급업체는 하드웨어 판매 모델에서 진단 소프트웨어, OTA 업데이트 및 기술자 교육을 번들로 제공하는 반복 수익 플랫폼으로 전환하고 있습니다. 이러한 전환은 산업 시장 전반에 걸친 광범위한 SaaS 혁신을 반영하며 경쟁 분야를 압축하여 강력한 소프트웨어 기능과 OEM 데이터 스트림에 대한 액세스를 갖춘 공급업체를 선호하게 될 것입니다.

ESG 보고 및 지속 가능한 워크샵 설계

유럽과 북미의 대규모 대리점 그룹은 워크샵 수준의 탄소 회계를 ESG 공개에 통합하고 있습니다. 에너지 효율적인 리프트, 용제 회수 장치 및 재생 가능 동력 압축기는 선택적 업그레이드가 아닌 조달 기준이 되고 있습니다. 자동차 차고 장비 시장은 각 제품 라인의 수명주기 탄소 배출량을 문서화할 수 있는 공급업체에 점점 더 많은 보상을 제공할 것입니다.


Automotive Garage Equipment Market Segmentation

장비 유형별

분절 2025년 점유율(%) 주요 수요 동인
리프팅 시스템 32.7 유니버설 베이 요구 사항
휠 서비스 장비 19.4 타이어 교체 및 얼라인먼트 요구
차체 수리 장비 15.2 충돌 수리량
진단 및 테스트 장비 14.8 Obd 명령 및 ADAS 교정
방출 시험 장비 10.3 규제 준수
기타 장비 7.6 전문 분야 및 틈새 애플리케이션


오일 교체부터 변속기 교체까지 거의 모든 서비스 작업이 차량 승강으로 시작되기 때문에 리프팅 시스템은 자동차 차고 장비 시장에서 가장 큰 부문으로 남아 있습니다. 2포스트 및 4포스트 구성이 지배적이지만 공간이 제한된 도시 작업장에서는 지상 시저 리프트가 점유율을 얻고 있습니다. 배기가스 테스트 장비는 절대적인 측면에서는 작지만 정부가 더욱 엄격한 미립자 및 NOx 측정 요구 사항을 단계적으로 적용함에 따라 다른 어떤 카테고리보다 빠르게 확장되고 있습니다.

진단 및 테스트 장비는 가장 극적인 기술 변화를 겪고 있습니다. 레거시 코드 리더는 클라우드 기반 수리 데이터베이스, 배선 다이어그램 및 안내식 문제 해결 워크플로우를 통합하는 다중 브랜드 스캔 플랫폼으로 대체되고 있습니다. 고급 진단에 투자한 워크샵에서는 최초 수리 비율이 20~25% 향상되어 보증 회수율이 감소하고 고객 유지율이 향상되었다고 보고합니다.[12].

차량 유형별

분절 CAGR(2026~2035) 주요 수요 동인
승용차 5.7% 주요 차량 공원 부문
상업용 차량 5.4% 함대 유지 보수 계약


승용차 작업장은 도로 위의 엄청난 양의 경차에 의해 주도되는 자동차 차고 장비 시장의 중추를 구성합니다. 상업용 차량 부문은 규모는 작지만 대형 리프트, 브레이크 선반 및 휠 서비스 도구는 프리미엄 가격대를 갖기 때문에 베이당 장비 가치가 더 높습니다.

차고 유형별

분절 2025년 점유율(%) 주요 수요 동인
OEM 대리점 38.0 제조업체에서 요구하는 도구
독립 워크숍 35.6 비용 효율적인 멀티 브랜드 서비스
프랜차이즈 / 체인 차고 17.1 표준화된 베이 패키지
정부/차량 창고 9.3 공공조달 주기


OEM 대리점은 자동차 차고 장비 시장에서 가장 큰 점유율을 차지하고 있습니다. 자동차 제조업체가 프랜차이즈 계약의 조건으로 특정 진단 및 서비스 도구를 의무화하기 때문입니다. 그러나 사모펀드 통합으로 구매 그룹의 영향력과 대량 할인 프로그램 이용이 가능해짐에 따라 독립 워크숍이 가장 빠르게 성장하고 있습니다.

소유권 모델별

분절 주요 동향
완전 구매 여전히 지배적입니다. 구독이 늘어남에 따라 점유율 감소
구독/리스 가장 빠른 속도로 상승; 다중 사이트 체인이 선호하는


자동차 차고 장비 시장의 소유권 모델 분할은 OpEx 중심 조달을 향한 광범위한 산업 변화를 반영합니다. 구독 계약은 유지 관리, 소프트웨어 업데이트 및 장비 교체를 예측 가능한 월별 비용으로 묶습니다. 이는 다양한 장비 수명을 갖춘 수십 개의 위치를 ​​관리하는 체인 운영자에게 매력적인 구조입니다.


지역 시장 점유율 분석

지역 2025년 점유율(%) 주요 투자 테마
유럽 32.4 PTI 의무화, Euro 7, EV 개조
북아메리카 28.5 대리점 현대화, PE 통합
아시아태평양 25.8 모터화 성장, 작업장 밀도화
남아메리카 7.3 차량 공식화, 배출 규정 준수
중동 및 아프리카 6.0 그린필드 워크샵 구축
100.0

자동차 차고 장비 시장의 지리적 분포는 차량 성숙도, 규제 엄격성 및 작업장 공식화 비율을 반영합니다. 유럽의 확고한 PTI 체제는 가장 큰 수익 점유율을 유지하는 반면, 아시아 태평양 지역의 급속한 자동차화는 가장 빠른 성장을 촉진합니다.


북아메리카

국가 CAGR(2026~2035) 주요 드라이버
우리를 5.3% 대리점 CapEx 주기, ADAS 성장
캐나다 5.1% 연방정부의 청정 차량 의무화
멕시코 5.8% 근거리 기반 함대 확장


북미의 자동차 차고 장비 시장은 세계에서 가장 밀도가 높은 대리점 네트워크 중 하나(미국에만 약 18,000개의 프랜차이즈 신차 대리점)의 혜택을 누리고 있으며 각 장비는 7~10년마다 교체됩니다. 근거리 동향에 힘입어 멕시코의 제조 붐이 상업용 차량을 확장하고 Bajío 회랑을 따라 새로운 작업장 건설을 주도하고 있습니다.[14].

유럽

국가 2025년 지역별 점유율(%) 주요 드라이버
독일 23.4 TÜV/DEKRA 검사 생태계
영국 17.8 MOT 현대화
프랑스 14.6 제어 기술 디지털 점검
이탈리아 12.1 개정 시스템 업그레이드
스페인 9.3 ITV 방송국 확장
북유럽 국가 8.5 EV를 향한 워크숍 개편
러시아 제국 6.2 국내 OEM 서비스 성장
유럽의 나머지 지역 8.1 혼합된 규제 현대화


독일의 TÜV 및 DEKRA 조직은 세계에서 가장 포괄적인 정기 검사 체제를 운영하여 전체 유럽 자동차 차고 장비 시장에 걸쳐 적용되는 장비 인증을 의무화합니다. 영국의 MOT 프로그램은 디지털 배출 기록으로 전환하고 있으며, 23,000개 이상의 승인된 테스트 센터에 대해 작업장 수준의 하드웨어 업그레이드가 필요합니다.[5].

아시아태평양

국가 CAGR(2026~2035) 주요 드라이버
중국 5.5% NEV 서비스 네트워크 구축
인도 6.2% 조직화된 워크숍 공식화
일본 4.6% 흔들리는 검사 현대화
대한민국 5.0% EV 인프라 의무 사항
아세안 6.0% 동력화 파
아시아 태평양 지역 5.4% 혼합 성장 동력


인도의 자동차 산업은 2024년에 3억 5천만 대를 넘어섰지만, 표준화된 장비를 사용하여 운영되는 작업장은 15% 미만입니다. 정부의 자동차 임무 계획과 Bharat Stage VII 로드맵은 2030년까지 자동차 차고 장비 시장 전체의 작업장 업그레이드에 9억 달러 이상을 투입할 것으로 예상됩니다.[9].

남아메리카

국가 2025년 지역별 점유율(%) 주요 드라이버
브라질 58.2 PROCONVE 배출 프로그램
아르헨티나 22.5 RTO 검사 현대화
남아메리카의 나머지 지역 19.3 함대 공식화


브라질의 PROCONVE 프로그램은 2028년까지 단계적으로 대형 차량 배출 제한을 강화하여 수천 개의 검사소가 새로운 가스 분석기와 불투명도 측정기에 투자하도록 유도하고 있습니다. 1,500만 대를 초과하는 아르헨티나의 성장 중인 자동차 공원은 지방 정부에 필수 기술 검사 범위를 확대하도록 촉구하고 있습니다.[18].

중동 및 아프리카

국가 CAGR(2026~2035) 주요 드라이버
사우디아라비아 5.9% 비전 2030 자동차 서비스 추진
UAE 5.4% 프리미엄 차량 서비스 허브
남아프리카공화국 5.1% NRCS 도로 주행 적합성 준수
이집트 5.7% 차량 공원 확장
MEA의 나머지 부분 5.0% 그린필드 워크숍 개발


사우디아라비아의 비전 2030에는 리야드, 제다 및 동부 지역에 새로운 작업장 건설을 추진하는 현지화 의무가 포함되어 있습니다. 럭셔리하고 이국적인 차량 서비스를 위한 지역 허브로서의 UAE의 역할은 자동차 차고 장비 시장 내에서 고급 리프트, 페인트 부스 및 진단 플랫폼에 대한 수요를 유지합니다.


Automotive Garage Equipment Market By Region, 2025-2035

경쟁 벤치마킹

자동차 차고 장비 시장 집중도는 낮으며, 자동차 차고 장비 시장의 상위 5개 공급업체가 전체 글로벌 수익의 28~34%를 차지할 것으로 예상됩니다. Herfindahl-Hirschman 지수는 800 미만으로 현지화된 전문가와 글로벌 플랫폼 기업이 공존하는 단편적인 환경을 나타냅니다. 오늘날 경쟁은 하드웨어 사양보다는 소프트웨어 역량과 교육 생태계에 관한 것입니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
스냅온 통합 7~10% 진단, 리프트, 공구 보관 프리미엄 멀티 브랜드 플랫폼
로버트 보쉬 GmbH 6~9% 진단, 방출 테스트, ADAS 교정 통합 OEM 기술 파트너
헌터엔지니어링컴퍼니 5~8% 얼라인먼트, 밸런싱, 타이어 체인저 정밀측정의 선두주자
Dover Corporation (차량 서비스 그룹) 5~7% 로터리 리프트, 충돌 수리, 윤활 풀베이 솔루션 제공업체
MAHA Maschinenbau Haldenwang 3~5% 브레이크 테스터, 배기가스 분석기, 리프트 PTI 및 검사 전문가
벤드팩(주) 3~5% 2포스트 및 4포스트 리프트, 휠 서비스 가치지향적인 리프팅 리더
Corghi S.p.A. 2~4% 타이어 체인저, 밸런서, 얼라인먼트 유럽 ​​휠 서비스 전문가
Nussbaum 자동차 솔루션 2~4% 리프트, 검사 레인 독일 엔지니어링 포커스
오텔 지능형 기술 2~4% 고급 진단, ADAS 교정 빠르게 성장하는 진단 혁신자
콘티넨탈 AG 2~3% 진단, TPMS 도구, 방출 테스트 Tier 1 공급업체 생태계 활용


최신 뉴스 및 개발

  • Snap-on Incorporated(2024년 10월): 자동차 차고 장비 시장에서 가장 빠르게 성장하는 서비스 카테고리를 대상으로 클라우드 기반 ADAS 교정 워크플로우를 갖춘 ZEUS+ 통합 진단 플랫폼 출시[12].


  • Hunter Engineering(2024년 3월): 자동화된 표적 감지 기능을 갖춘 HawkEye Elite TD 정렬 시스템을 출시하여 설정 시간을 40% 단축[7].
  • 유럽 ​​위원회(2025년 1월): 2028년까지 모든 EU PTI 스테이션에서 실제 주행 배기가스 테스트 장비를 의무화하는 최종 Euro 7 기술 구현 규칙을 발표했습니다.[1].
  • Dover Corporation / VSG(2023년 9월): 이탈리아의 선도적인 리프트 제조업체를 인수하여 자동차 차고 장비 시장에서 유럽 입지를 강화했습니다.[14].


  • BendPak Inc.(2024년 11월): 배터리 전기 트럭 서비스를 위한 통합 고전압 절연 모니터링 기능을 갖춘 14,000파운드 용량의 EV 등급 리프트 출시[11].
  • 인도 도로교통부(2025년 2월): 2028년까지 인구 100만 명 이상의 모든 도시에 필수 자동 테스트 스테이션을 발표하여 자동차 차고 장비 시장에 그린필드 설치 물결을 일으키고 있습니다.[9].


Automotive Garage Equipment Market Report Scope

세부 사항
시장 범위 리프팅, 진단, 배출, 휠 서비스, 차체 수리 및 특수 장비를 다루는 글로벌 자동차 차고 장비 시장
학습기간 2021~2035년
CAGR(예측 창) 5.6% (2026~2035)
시장 규모 - 2025년(기준 연도) USD 8.87 billion
시장 규모 — 2035년(예측 종료) USD 15.30 billion
가장 빠르게 성장하는 부문 방출 테스트 장비(장비 유형별) 아시아 태평양(지역별)
프로파일링된 회사 10
평가통화 USD billion


자주 묻는 질문

What factors should a workshop owner prioritize when selecting a diagnostic scan platform?
Prioritize multi-brand OEM coverage, OTA update frequency, and ADAS calibration module availability. Platforms with open API architecture allow future expansion without full hardware replacement [17].
How does the shift toward subscription procurement affect total cost of ownership?
Subscription contracts typically add 12–18% to cumulative 10-year costs but eliminate large upfront outlays and include maintenance. Cash-flow smoothing and shorter technology refresh cycles offset the premium for multi-location operators [8].
What safety certifications matter most for EV-rated lifting equipment?
Look for IEC 61010 high-voltage isolation certification and ANSI/ALI ALCTV compliance. These ensure lifts meet dielectric withstand and ground-fault protection standards required for battery-electric vehicle servicing [11].
How are private-equity roll-ups reshaping independent workshop procurement?
PE-backed chains centralize purchasing, negotiating volume discounts of 15–25% on standardized bay packages. This consolidation is compressing margins for regional distributors while accelerating equipment refresh cycles [14].
What role does technician training play in equipment purchase decisions?
Vendors bundling certified training programs with equipment sales close deals 30% faster. Workshops prioritize suppliers whose training reduces ramp-up time on complex systems like ADAS rigs and emission analyzers [16].
How will solid-state battery technology change workshop equipment requirements?
Solid-state cells operate at higher temperatures and different voltage profiles, requiring updated thermal management diagnostic tools. Early adopter workshops will need firmware-upgradable platforms to stay compliant as cell chemistry evolves [20].
What integration challenges arise when connecting workshop equipment to dealer management systems?
Legacy DMS platforms often use proprietary data formats incompatible with newer IoT-enabled equipment. Middleware solutions add USD 5,000–USD 15,000 per site but enable real-time job costing and parts ordering [10].    
저자
저자
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
공동 저자
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory standards databases, automotive engineering publications, equipment certification records, and authoritative industry organizations. Key sources included the International Organization for Standardization (ISO) technical committees for vehicle lifting and safety standards, SAE International (Society of Automotive Engineers), Automotive Service Excellence (ASE), Occupational Safety and Health Administration (OSHA) workplace equipment regulations, Environmental Protection Agency (EPA) compliance standards for garage operations, National Highway Traffic Safety Administration (NHTSA) vehicle service guidelines, European Committee for Standardization (CEN) workshop equipment directives, Automotive Service Association (ASA), Specialty Equipment Market Association (SEMA), Automotive Aftermarket Suppliers Association (AASA), European Association of Automotive Suppliers (CLEPA), Society of Indian Automotive Manufacturers (SIAM), China Association of Automobile Manufacturers (CAAM), Canada Border Services Agency import data for garage equipment, U.S. Bureau of Transportation Statistics, Eurostat machinery and equipment trade databases, UNIDO (United Nations Industrial Development Organization) industrial statistics, and national automotive regulatory bodies from key manufacturing hubs. The sources mentioned were employed to gather data on equipment shipment, certification and compliance standards, safety incident reports, garage service industry trends, and regulatory landscape analysis for lifting equipment, diagnostic systems, wheel service machinery, body shop technologies, and vehicle washing systems.


Primary Research

The primary research process covers supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, Chief Technology Officers, VPs of Engineering, Heads of Manufacturing Operations, and Product Line Directors from automotive garage equipment manufacturers, diagnostic tool developers, and lifting equipment OEMs. Demand-side sources comprised owner-operators of multi-bay service centers, head service managers from automotive OEM dealership networks, procurement directors from commercial fleet maintenance facilities, technical training directors from franchised garage chains, and equipment purchasing managers from independent automotive repair shops. Primary research validated market segmentation across equipment categories, confirmed product development roadmaps for EV-compatible servicing tools, and gathered insights on adoption patterns of automated diagnostic systems, equipment financing strategies, and aftermarket service dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (34%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Revenue triangulation and equipment unit shipment analysis were implemented to determine the global market valuation. The methodology comprised the following:

Snap-on, Bosch, Hunter Engineering, Hofmann, Mahle Service Solutions, Rotary Lift, Nussbaum, and Cemb are among the 50+ main manufacturers identified in North America, Europe, Asia-Pacific, and Latin America

Product mapping encompasses a variety of equipment, including hydraulic lifts, scissor lifts, two-post/four-post systems, wheel and tire service equipment (balancers, aligners, changers), vehicle diagnostic and testing equipment (OBD scanners, emission analyzers, ADAS calibration), body shop equipment (frame straighteners, paint booths), and washing equipment (automated systems, pressure washers).

Analysis of garage equipment portfolios' reported revenues and modeled annual sales, including standalone equipment sales, integrated service contracts, and software-enabled diagnostic subscriptions

Coverage of manufacturers representing 72-76% of global market share in 2024

Segment-specific valuations across OEM dealership, franchised garage, and independent garage channels are derived through extrapolation using bottom-up (equipment unit volume × average selling price by country/region, weighted by garage type penetration) and top-down (manufacturer revenue validation against dealer distributor markups) approaches.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















