テレコム電子製造サービス市場

テレコム電子製造サービス市場調査報告書 サービスタイプ別(設計サービス、製造サービス、テストサービス、サプライチェーン管理サービス)、エンドユーザー産業別(通信機器メーカー、コンシューマーエレクトロニクス、自動車、産業)、製品タイプ別(ネットワークインフラ、コンシューマーエレクトロニクス、テレコム機器、ワイヤレス通信デバイス)、地理的ロケーション別(北米、ヨーロッパ、アジア太平洋、ラテンアメリカ)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/ICT/32464-HCR 100 Pages Aarti Dhapte Last Updated: November 13, 2026
Telecom Electronic Manufacturing Services Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.86%
2024 Market Size$ 69.41 Billion
2025 Market Size$ 72.09 Billion
2035 Market Size$ 105.3 Billion
Key Players
Foxconn
Flex
Jabil
Celestica
Sanmina
Wistron
Opportunities
  • Regulatory Compliance and Quality Standards
  • Expansion of Smart Devices and IoT Applications
  • Emergence of Sustainable Manufacturing Practices

テレコム電子製造サービス市場 概要

MRFRの分析によると、2024年のテレコム電子製造サービス市場は694.1億米ドルと推定されています。テレコム電子製造サービス業界は、2025年に720.9億米ドルから2035年までに1,053億米ドルに成長する見込みで、2025年から2035年の予測期間中に年平均成長率(CAGR)は3.86を示します。

主要な市場動向とハイライト

テレコム電子製造サービス市場は、技術の進歩と進化する消費者の需要により、 substantialな成長が見込まれています。

  • 5G技術の台頭は、通信電子製造サービスの風景を大きく変えています。
  • IoTソリューションの統合は、特にアジア太平洋地域でますます普及しており、ここが最も成長している市場です。
  • 製造慣行における持続可能性は、特に北米の通信機器メーカーの間で注目を集めています。
  • 高度な通信技術に対する需要の増加とスマートデバイスの拡大は、市場成長を促進する重要な要因です。

市場規模と予測

2024 Market Size 69.41 (USD十億)
2035 Market Size 105.3 (米ドル十億)
CAGR (2025 - 2035) 3.86%

主要なプレーヤー

フォックスコン (TW)、フレックス (US)、ジャビル (US)、セレスティカ (CA)、サンミナ (US)、ウィストロン (TW)、ベンチマークエレクトロニクス (US)、ネクスター メディア グループ (US)、ベンチャー コーポレーション (SG)

テレコム電子製造サービス市場 推進要因

規制遵守と品質基準

規制遵守と品質基準の遵守は、テレコム電子製造サービス市場において重要な考慮事項です。通信セクターが進化する中で、製造業者は複雑な規制と基準の風景をナビゲートしなければなりません。これらの要件を遵守することは、製品の安全性を確保するだけでなく、市場の信頼性を高めることにもつながります。規制当局からの監視が強まる中、製造業者は品質保証プロセスに投資するよう促されています。この遵守への焦点は、テレコム電子製造サービス市場内での革新を促進すると予想されており、企業は急速に変化する環境の中で競争力を維持しながら厳しい基準を満たす製品を開発しようとしています。

スマートデバイスとIoTアプリケーションの拡大

通信の台頭とIoTアプリケーションの統合は、テレコム電子製造サービス市場に影響を与える重要な要因です。より多くのデバイスが相互接続されるにつれて、専門的な製造サービスの必要性が高まります。IoTデバイスの市場は指数関数的な成長を遂げると予想されており、10年末までに数十億の接続デバイスが存在すると推定されています。この傾向は、製造業者にIoT技術の独自の要件に対応するために生産能力を適応させることを強いるものです。したがって、テレコム電子製造サービス市場は、この拡大から恩恵を受ける可能性が高く、企業は急増する需要を支えるために効率的でスケーラブルな製造ソリューションを求めています。

持続可能な製造慣行の出現

持続可能性は、テレコム電子製造サービス市場の焦点となりつつあります。環境問題が重要視される中、製造業者はその運営において持続可能な慣行をますます採用しています。この変化は、規制の圧力と環境に優しい製品に対する消費者の需要の両方によって推進されています。データによると、持続可能な製造プロセスを実施する企業は、市場での地位を強化し、環境意識の高い消費者にアピールできる可能性があります。グリーン技術と材料の統合は、製造業者が利益と環境責任のバランスを取ろうとする中で、テレコム電子製造サービス市場の風景を再形成する可能性があります。

コスト効率とサプライチェーンの最適化への注力

コスト効率とサプライチェーンの最適化は、テレコム電子製造サービス市場における重要な推進要因です。競争が激化する中、製造業者は品質を維持しながら生産コストを削減することにますます注力しています。この効率性への強調は、先進的な製造技術と手法の採用につながっています。データは、リーン製造原則を実施する企業が大幅なコスト削減を達成できることを示しています。さらに、サプライチェーンの最適化は、市場の需要に迅速に対応することを可能にし、全体的な競争力を高めます。その結果、テレコム電子製造サービス市場は、より効率的な運営へのシフトを目にする可能性が高く、最終的には製造業者と消費者の両方に利益をもたらすでしょう。

高度な通信技術への需要の増加

テレコム電子製造サービス市場は、高度な通信技術への需要の急増を経験しています。消費者と企業がより高速で信頼性の高い接続を求める中、製造業者は革新を強いられています。5G技術の普及は重要な推進要因であり、これは高度な電子部品の生産を必要とします。最近のデータによると、世界の5Gインフラ市場はかなりの数字に達することが予測されており、堅調な成長軌道を示しています。この高性能デバイスと部品への需要は、企業が通信プロバイダーの進化するニーズを満たすために努力する中で、テレコム電子製造サービス市場を前進させる可能性があります。

市場セグメントの洞察

サービスの種類別:製造サービス(最大)対デザインサービス(最も成長している)

テレコム電子製造サービス市場では、製造サービスが最大のシェアを占めており、生産サイクルにおける重要な役割を果たしているため、このセグメントを支配しています。これらのサービスは、特に電気通信部門に特化しており、業界の厳しい基準を満たすカスタマイズされた製造ソリューションを提供しています。一方、デザインサービスは、市場シェアは小さいものの、テレコム技術における革新的で顧客中心のデザインに対する需要の高まりによって、最も成長しているセグメントとして認識されています。

製造サービス(支配的)対デザインサービス(新興)

製造サービスは、組立、包装、品質管理を含む包括的な生産能力を提供する能力によって特徴付けられています。このセグメントは、電気通信機器が正確な仕様で生産されることを保証するために重要であり、高い効率と技術的専門知識を反映しています。一方、デザインサービスは、特注ソリューションや高度な統合技術の必要性の高まりによって、重要な要素として浮上しています。この成長は、消費者の好みの進化と、テレコム製品に最先端の要素を組み込む必要性から生じています。これにより、デザインサービスは、競争力を高めようとする製造業者にとって重要な焦点となっています。

エンドユーザー産業別:電気通信機器製造業者(最大)対コンシューマーエレクトロニクス(最も成長している)

テレコム電子製造サービス市場は、エンドユーザー産業の多様な分布を示しています。電気通信機器製造業者は重要なシェアを持ち、電気通信ハードウェアとインフラの生産において重要な役割を果たしています。一方、コンシューマーエレクトロニクスは、スマートデバイスと接続ソリューションに対する需要の高まりによって急速に地盤を固めています。自動車および産業セグメントも続き、無線通信とIoTアプリケーションにおける技術の進歩を反映していますが、比較するとシェアは小さいままです。このセグメント内の成長トレンドは、特にデジタル化に向かう世界の中で、コンシューマーエレクトロニクスにとって堅調な軌道を示しています。主要な推進要因には、5G技術に対する需要の急増、自動車アプリケーションにおける接続機能の向上、産業運営への電子製造サービスの統合の進行が含まれます。これらの要因は、動的な市場環境を形成し、電気通信機器が支配的である一方で、コンシューマーエレクトロニクスが次の重要な成長ドライバーとして浮上していることを示しています。

電気通信機器製造業者(支配的)対自動車(新興)

電気通信機器製造業者は、テレコム電子製造サービス市場において支配的な役割を果たしており、基地局やネットワーク機器などの重要なインフラコンポーネントの設計と生産に焦点を当てています。彼らの確立された市場の存在は、特に5Gネットワークの台頭と進化する電気通信の要件に伴い、高い需要を確保しています。対照的に、自動車セクターは、接続された車両システムや先進運転支援システム(ADAS)など、車両における電気通信技術の統合が進むことで新興しています。この新興セグメントは、車両における安全性、接続性、自動化の向上に対する消費者の需要によって推進される革新によって特徴付けられています。自動車製造業者と電気通信サービスの協力は、従来の電気通信を補完する独自の市場ポジションを育んでいます。

製品タイプ別:テレコム機器(最大)対無線通信デバイス(最も成長している)

テレコム電子製造サービス市場は、主要な製品タイプの多様な分布によって特徴付けられています。テレコム機器は、堅牢なインフラと進化する技術に対する需要によって主に最大の市場シェアを獲得しています。対照的に、コンシューマーエレクトロニクスとネットワークインフラセグメントも市場の重要な部分を占めており、異なる顧客ニーズと技術の進歩に応えています。無線通信デバイスは、比較すると小さいものの、リモートおよび無線通信が拡大するにつれて急速に注目を集めており、ユーザーの好みや市場のダイナミクスに変化をもたらしています。市場が進化する中で、テレコム電子製造サービス市場セクターの成長トレンドは、技術革新と消費者の需要によって形成されています。5G技術への推進と接続性の向上が無線通信デバイスの成長を促進し、市場で最も成長しているセグメントとなっています。さらに、スマートデバイスとモノのインターネット(IoT)の普及は、コンシューマーエレクトロニクスとテレコム機器への需要を刺激し、ネットワークインフラの運用効率を向上させ続けています。全体として、新興トレンドは、より統合されたシームレスな通信ソリューションへのシフトを示しており、市場をさらに形成しています。

テレコム機器(支配的)対無線通信デバイス(新興)

テレコム機器は、テレコム電子製造サービス市場において支配的なプレーヤーであり、広範なインフラニーズと効率性および信頼性のための継続的なアップグレードによって支えられています。このセグメントは、電気通信業務に不可欠なスイッチングおよびルーティングデバイスを含む幅広い製品によって特徴付けられています。5Gの展開などの技術革新が投資を促進している中で、テレコム機器セクターは革新とスケーラビリティに依存して繁栄しています。一方、無線通信デバイスは急速に新興しており、モバイルデバイスの使用増加と接続性の必要性によって注目を集めています。これらのデバイスは、スマートフォン、タブレット、IoT対応ガジェットを含み、日常生活において不可欠となっています。彼らの開発は、無線技術の進歩から恩恵を受けており、電気通信の未来にとって重要であり、競争の激しい市場環境を育んでいます。

テレコム電子製造サービス市場に関する詳細な洞察を得る

地域の洞察

North America : Innovation and Growth Hub

North America is the largest market for Telecom Electronic Manufacturing Services Market, holding approximately 40% of the global share. The region benefits from advanced technological infrastructure, high demand for innovative telecom solutions, and supportive regulatory frameworks. The growth is driven by increasing investments in 5G technology and IoT applications, which are reshaping the telecom landscape. The United States and Canada are the leading countries in this sector, with major players like Foxconn, Flex, and Jabil establishing significant operations. The competitive landscape is characterized by a focus on R&D and strategic partnerships, enabling companies to stay ahead in a rapidly evolving market. The presence of these key players ensures a robust supply chain and innovation pipeline.

Europe : Regulatory Framework and Innovation

Europe is the second-largest market for Telecom Electronic Manufacturing Services Market, accounting for around 30% of the global market share. The region's growth is fueled by stringent regulations promoting digital transformation and sustainability. Initiatives like the European Green Deal are driving demand for eco-friendly manufacturing practices, while investments in 5G infrastructure are also significant growth catalysts. Leading countries include Germany, France, and the UK, where companies like Celestica and Benchmark Electronics are prominent. The competitive landscape is marked by a mix of established firms and innovative startups, fostering a dynamic environment. The presence of key players enhances collaboration and technological advancements, positioning Europe as a vital player in The Telecom Electronic Manufacturing Services Market.

Asia-Pacific : Emerging Market Dynamics

Asia-Pacific is witnessing rapid growth in the Telecom Electronic Manufacturing Services Market, holding approximately 25% of the global share. The region's expansion is driven by increasing smartphone penetration, rising internet usage, and significant investments in telecom infrastructure. Countries like China and India are at the forefront, with government initiatives supporting digital transformation and 5G rollout. China is the largest market in the region, with major players like Wistron and Flex establishing extensive manufacturing capabilities. The competitive landscape is characterized by aggressive pricing strategies and a focus on innovation. The presence of numerous local and international firms fosters a competitive environment, driving advancements in technology and service delivery.

Middle East and Africa : Untapped Potential and Growth

The Middle East and Africa region is gradually emerging in the Telecom Electronic Manufacturing Services Market, holding about 5% of the global share. The growth is primarily driven by increasing mobile connectivity and government initiatives aimed at enhancing digital infrastructure. Countries like South Africa and the UAE are leading the charge, with investments in telecom networks and services. The competitive landscape is still developing, with a mix of local and international players. Companies are focusing on building partnerships to enhance their service offerings and expand their market reach. The region's untapped potential presents opportunities for growth, especially as demand for telecom services continues to rise.
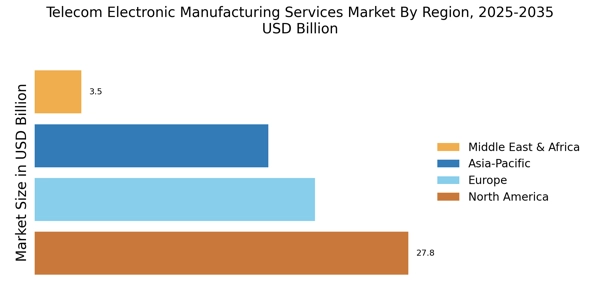
テレコム電子製造サービス市場 Regional Image

主要企業と競争の洞察

テレコム電子製造サービス市場は、急速な技術革新と通信インフラへの需要の高まりによって、現在、ダイナミックな競争環境が特徴です。フォックスコン(TW)、フレックス(US)、ジャビル(US)などの主要プレーヤーは、革新と地域拡大を通じて戦略的に自らを位置づけています。フォックスコン(TW)は、5G技術への需要の高まりを支えるために製造能力の強化に注力しており、フレックス(US)は、サプライチェーン全体でのカーボンフットプリントの削減を目指して、運営の持続可能性を強調しています。ジャビル(US)は、デジタルトランスフォーメーションの取り組みを活用して生産プロセスを最適化し、運営効率を向上させています。これらの戦略は、彼らの市場での存在感を強化するだけでなく、技術力と持続可能性を中心とした競争環境に寄与しています。ビジネス戦略に関しては、企業はサプライチェーンの混乱を軽減し、物流を最適化するために製造をローカライズする傾向が高まっています。この傾向は、近年注目を集めているグローバルサプライチェーンの複雑さへの対応として現れています。市場構造は中程度に分散しており、いくつかの主要プレーヤーがさまざまなセグメントに影響を及ぼしています。これらの企業の集団的な行動は、コラボレーションと革新が最も重要な製造へのより統合されたアプローチへのシフトを示唆しています。

8月、ジャビル(US)は、都市環境向けに特化した高度な5Gソリューションを開発するために、主要な通信プロバイダーとのパートナーシップを発表しました。このコラボレーションは、ジャビルのポートフォリオを強化するだけでなく、急成長する5G市場における重要なプレーヤーとしての地位を確立するために重要です。このパートナーシップの戦略的重要性は、収益成長を促進し、革新的な通信ソリューションのリーダーとしてジャビルを確立する可能性にあります。

9月、フレックス(US)は、2030年までにネットゼロ排出を達成することを目指した新しい持続可能性イニシアチブを発表しました。このイニシアチブは、フレックスの環境責任へのコミットメントを強調し、持続可能な慣行に対する消費者の需要の高まりと一致しています。この動きの戦略的重要性は多面的であり、フレックスのブランド評判を高めるだけでなく、持続可能性の考慮がますます重要視される市場での企業の立場を有利にします。

10月、フォックスコン(TW)は、通信機器の生産に特化した新しい施設を開設することで、東南アジアにおける製造拠点を拡大しました。この拡大は、フォックスコンの生産をローカライズし、従来の製造拠点への依存を減らす戦略を示しています。この施設の戦略的重要性は、サプライチェーンのレジリエンスを高め、地域における通信インフラへの需要の高まりに応える可能性にあります。

10月現在、テレコム電子製造サービス市場の競争トレンドは、デジタル化、持続可能性、人工知能の統合によってますます定義されています。戦略的アライアンスがますます一般的になっており、企業は革新と効率を促進するためのコラボレーションの必要性を認識しています。今後、競争の差別化は、従来の価格ベースの競争から、技術革新、サプライチェーンの信頼性、持続可能な慣行に焦点を当てたものに進化する可能性があります。このシフトは、これらの要素を優先する企業が、ますます複雑な市場で成功するためのより良い位置にあることを示唆しています。

テレコム電子製造サービス市場市場の主要企業には以下が含まれます

最近の業界動向

  • 2026年第4四半期: セレスティカ (CA): セレスティカは、現代のハイパースケールAI環境向けに非常に電力効率の高いネットワーキングファブリックを提供するために、共同パッケージ化光学技術を統合したDS6005データセンタースイッチを導入しました。

  • 2026年第3四半期: ウィストロン (TW): ウィストロンの取締役会は、ベトナムの子会社での施設のアップグレードと設備の取得のために最大5,910万米ドルの追加投資を承認しました。サーバー生産量の拡大を支援するためです。

  • 2026年第3四半期: ベンチマークエレクトロニクス (US): ベンチマークエレクトロニクスは、ハイエンド精密電子機器製造分野での強い需要に支えられ、記録的な第3四半期の収益8億1100万ドルを報告しました。

  • 2026年第3四半期: ベンチャーコーポレーション (SG): ベンチャーコーポレーションは、専門技術製品とカスタム製造ソリューションにおける堅調な需要を反映し、上半期の二桁の収益と純利益の成長を報告しました。

通信電子製造サービス市場の最近の動向は、主要プレーヤー間での重要な活動を示しています。ファーウェイ・テクノロジーズは、地位を強化するために5G技術におけるパートナーシップを拡大しています。フレクストロニクスとジャビルは、自動化とAI強化製造プロセスの革新に焦点を当て、効率を改善しコストを削減することを目指しています。フォックスコンやペガトロンのような企業は、スマートフォンやIoTデバイスの人気が高まる中で、電子部品の需要が増加しています。さらに、合併と買収が競争環境を再構築しています。たとえば、ホンハイ精密工業は最近、半導体企業の重要な株式を取得し、高度な製造技術における野心をさらに進めています。

一方、台湾セミコンダクター製造会社は、特にサムスン電子のような企業からの世界的な需要の高まりに応えるために、次世代チップ生産への投資を増やしています。セレスティカとウィストロンも、市場の動向に適応するためにサプライチェーンを最適化しています。これらの動向が進展する中で、ZTEコーポレーションやサンミナのような企業の市場評価の成長は、通信ソリューションと電子製造サービスに対する堅調な需要を反映したポジティブなトレンドを示しています。

今後の見通し

テレコム電子製造サービス市場 今後の見通し

テレコム電子製造サービス市場は、2024年から2035年までの間に3.86%のCAGRで成長すると予測されており、これは技術の進歩と接続ソリューションに対する需要の増加によって推進されます。

新しい機会は以下にあります:

  • 5Gインフラ製造サービスへの拡張

2035年までに、市場は持続的な成長と革新を反映し、堅調であると予想されています。

市場セグメンテーション

テレコム電子製造サービス市場の製品タイプの見通し

  • ネットワークインフラストラクチャ
  • コンシューマーエレクトロニクス
  • テレコム機器
  • ワイヤレス通信機器

テレコム電子製造サービス市場 サービスタイプの展望

  • デザインサービス
  • 製造サービス
  • テストサービス
  • サプライチェーン管理サービス

テレコム電子製造サービス市場のエンドユーザー産業の展望

  • 通信機器メーカー
  • コンシューマーエレクトロニクス
  • 自動車
  • 産業

レポートの範囲

市場規模 2024 69.41(億米ドル)
市場規模 2025 72.09(億米ドル)
市場規模 2035 105.3(億米ドル)
年平均成長率 (CAGR) 3.86% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 5G技術の統合が高度な通信電子製造サービスソリューションの需要を促進します。
主要市場ダイナミクス 高度な通信インフラの需要の高まりが、通信電子製造サービス市場における革新と競争を促進します。
カバーされる国 北米、ヨーロッパ、APAC、南米、中東・アフリカ

よくある質問

2035年の通信電子製造サービス市場の予想市場評価額はどのくらいですか?
2035年の通信電子製造サービス市場の予想市場評価額は105.3億USDです。
2024年のテレコム電子製造サービス市場の全体的な市場評価はどのくらいでしたか?
2024年のテレコム電子製造サービス市場の全体的な市場評価は694.1億USDでした。
2025年から2035年までのテレコム電子製造サービス市場の予想CAGRはどのくらいですか?
2025年から2035年の予測期間における通信電子製造サービス市場の期待CAGRは3.86%です。
テレコム電子製造サービス市場で重要なプレーヤーと見なされる企業はどれですか?
テレコム電子製造サービス市場の主要プレーヤーには、Foxconn、Flex、Jabil、Celestica、Sanmina、Wistron、Benchmark Electronics、Nexstar Media Group、Venture Corporationが含まれます。
テレコム電子製造サービス市場における製造サービスの予測収益はどのくらいですか?
テレコム電子製造サービス市場における製造サービスの予測収益は、250億から400億USDの範囲です。
テレコム電子製造サービス市場において、デザインサービスセグメントはどのくらいの収益を上げると予想されていますか?
デザインサービス部門は、テレコム電子製造サービス市場で100億から150億USDの間を生み出すと予想されています。
テレコム電子製造サービス市場におけるサプライチェーンマネジメントサービスセグメントの収益範囲はどのくらいですか?
テレコム電子製造サービス市場におけるサプライチェーン管理サービスセグメントの収益範囲は、194.1億米ドルから303億米ドルの間になると予測されています。
テレコム電子製造サービス市場におけるコンシューマーエレクトロニクス最終ユーザー産業の予想収益はどのくらいですか?
テレコム電子製造サービス市場におけるコンシューマーエレクトロニクス最終ユーザー産業の予想収益は、188.2億米ドルから280億米ドルの範囲です。
テレコム電子製造サービス市場におけるネットワークインフラ製品の予測収益はどのくらいですか?
テレコム電子製造サービス市場におけるネットワークインフラ製品の予想収益は、200億米ドルから300億米ドルの間になると予測されています。
テレコム電子製造サービス市場におけるワイヤレス通信機器の予想収益はどのくらいですか?
テレコム電子製造サービス市場におけるワイヤレス通信機器の予想収益は、144.1億USDから203億USDの範囲です。
著者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards repositories, and authoritative telecommunications and electronics manufacturing organizations. Key sources included the US Federal Communications Commission (FCC), National Institute of Standards and Technology (NIST), International Telecommunication Union (ITU), European Telecommunications Standards Institute (ETSI), Institute of Electrical and Electronics Engineers (IEEE), US Bureau of Industry and Security (BIS), US International Trade Commission (USITC), United Nations Industrial Development Organization (UNIDO), World Trade Organization (WTO) Trade Statistics, Organisation for Economic Co-operation and Development (OECD) Electronics Industry Outlook, Eurostat Manufacturing Statistics, China Ministry of Industry and Information Technology (MIIT), Japan Ministry of Economy, Trade and Industry (METI), Taiwan Ministry of Economic Affairs (MOEA) Industrial Development Bureau, Semiconductor Industry Association (SIA), IPC – Association Connecting Electronics Industries, and Electronics Components Industry Association (ECIA). These sources were used to collect manufacturing capacity data, regulatory compliance standards, 5G deployment statistics, supply chain trends, and market landscape analysis for design services, manufacturing services, testing services, and supply chain management services.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of operations, chief technology officers, and heads of business development from contract manufacturers, ODMs, and EMS providers were examples of supply-side suppliers. Demand-side sources included supply chain directors from network infrastructure providers, procurement leaders from telecom equipment manufacturers, consumer electronics brands, automakers, and industrial automation firms. Market segmentation, capacity expansion schedules, outsourcing tendencies, pricing tactics, and supply chain resilience dynamics were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production capacity analysis. The methodology included:

Identification of 50+ key EMS providers across North America, Europe, Asia-Pacific, and Latin America

Service mapping across design services, manufacturing services, testing services, and supply chain management services

Analysis of reported and modeled annual revenues specific to telecom EMS portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by region) and top-down (EMS provider revenue validation) approaches to derive segment-specific valuations

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.