スマート鉄道市場 (2026 – 2035)

スマート鉄道市場調査報告書 情報 タイプ別(駅タイプおよび車両内)、コンポーネント別(ネットワーキングおよび接続デバイス)、サービス別(コンサルティングサービスおよびシステム統合)、ソリューション別(スマートチケットシステムおよび乗客情報システム)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) - 2035年までの予測。
ID: MRFR/ICT/1992-CR 148 Pages Ankit Gupta Last Updated: November 05, 2026
Smart Railways Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.00%
2025 Market SizeUSD 39.69 Billion
2035 Market SizeUSD 126.07 Billion
Key Players
Siemens Mobility
Alstom
Hitachi Rail
Wabtec
Cisco Systems
Nokia
Opportunities
  • Signalling Leapfrog in Emerging Corridors
  • Analytics-as-a-Service and Data Monetisation
  • Ticketing Convergence with Multimodal Mobility

スマート鉄道市場 市場概要

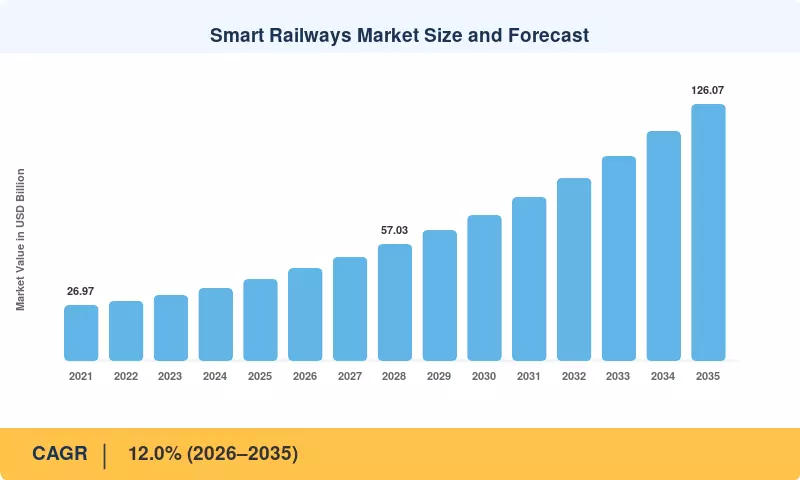
スマート鉄道市場は2025年に396.9億米ドルに達し、2026年には454.6億米ドルの予測を開き、2035年までに1260.7億米ドルに達する見込みで、年平均成長率(CAGR)は12.0%です。この変化を説明する2つの要因があります。欧州連合の拘束力のある欧州鉄道交通管理システム(ERTMS)の導入計画は、加盟国のインフラ管理者に2030年までに主要ネットワーク回廊に沿ったERTMSを設置することを義務付けており、2021年から2027年のプログラム期間中に鉄道デジタル化のために54億ユーロを超える接続ヨーロッパファシリティの助成金を解放します[1]。インドのカヴァッチ列車衝突回避義務は、10,000キロメートル以上の路線に装備するために約19億米ドルをコミットし、安全プログラムを信号技術調達サイクルに変換します。

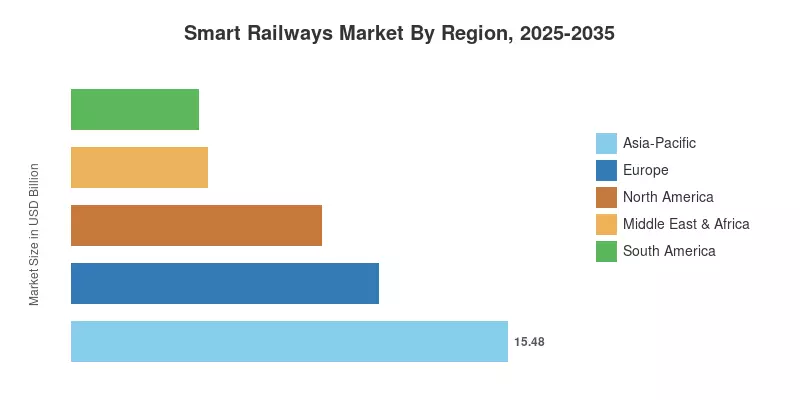
地域別では、アジア太平洋地域が2025年にスマート鉄道市場の39.0%を占め、高速ネットワークの構築と密集した都市圏での地下鉄拡張の強さによって支えられています。中東およびアフリカは2035年までに12.2%のCAGRで最も急成長しており、グリーンフィールド回廊は初日からデジタルネイティブ信号を指定しています。ヨーロッパは2025年に109.1億米ドルで2番目に大きな市場を維持しており、ボリューム成長ではなく、義務付けられた相互運用性によって支えられています。乗客数の回復が両者に圧力をかける中で、義務に基づく需要と能力に基づく需要のギャップが狭まることが期待されます。

レポートの主なポイント

• ソリューション別

  • 通信およびネットワーキングシステムは2025年の収益の30.3%を占め、FRMCSトラックサイドの構築によって支えられています。
  • 鉄道分析システムは2035年までに13.0%のCAGRで拡大し、すべてのソリューションクラスの中で最も速い成長を示しています。
  • サイバーセキュリティおよび安全性は2025年に41.3億米ドルを貢献し、契約は最終的なIEC 62443ガイダンスを待っています。

• 鉄道タイプ別

  • 旅客鉄道は、交通機関および都市間運営者の2025年の収益の44.0%を占めています。
  • 高速鉄道は12.5%のCAGRで進展し、スマート鉄道市場で最も急な軌道を示しています。
  • 貨物鉄道は2025年に85.3億米ドルを生み出し、テレマティクスの義務がリースフリートを通じて広がっています。

• サービス別

  • プロフェッショナルサービスは、2025年の移行および安全ケース作業に対する支出の38.3%を占めました。
  • マネージドサービスは、オペレーターが稼働時間リスクをサプライヤーに移転する中で、12.4%のCAGRで成長しています。

• 導入モード別

  • クラウドは2025年に45.6%のシェアを持ち、旅客向けアプリケーションによって推進されています。
  • ハイブリッドアーキテクチャは、フェイルセーフログ義務の下で年率12.6%成長しています。

• 地域別

  • アジア太平洋地域は2025年にスマート鉄道市場の39.0%を占めました。
  • 中東およびアフリカは2035年までに12.2%のCAGRで最も急成長しています。
  • ヨーロッパは相互運用性の義務の下で2025年に109.1億米ドルを生み出しました。

市場規模と予測(2021–2035)

推定は、インフラ管理者の資本計画、国家調達ポータルからの入札授与記録、鉄道システムベンダーからの開示されたセグメント収益、および鉄道近代化のための多国間融資の支出を組み合わせたものです。歴史的な年は、ボトムアップの契約価値をトップダウンのサプライヤー収益と調整します。予測年は、資金の確実性によって重み付けされた回廊レベルの導入スケジュールを適用します。以下のスマート鉄道市場シリーズは、2025年の一定の為替レートで米ドルの十億単位で示されています。

スマート鉄道市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
ERTMSおよびFRMCS移行義務 2.6 ヨーロッパ、中東 中期(2〜4年) [1]
既存の軌道におけるネットワーク容量制約 2.2 アジア太平洋、ヨーロッパ 短期(≤2年) [3]
ネットゼロモーダルシフトのコミットメント 1.9 グローバル 長期(≥4年) [7]
資産寿命延長の経済性 1.7 北アメリカ、ヨーロッパ 短期(≤2年) [8]
都市交通の拡大とCBTCの採用 1.6 アジア太平洋、中東 中期(2〜4年) [9]
サイバーセキュリティと安全規制 1.2 ヨーロッパ、北アメリカ 中期(2〜4年) [10]
5Gおよびエッジコンピュートコストの低下 0.8 グローバル 長期(≥4年) [6]


ERTMSおよびFRMCS移行義務

規制が優先され、置き換えの時計が設定されます。欧州連合鉄道庁は、9つのコアネットワーク回廊にERTMSを要求しており、コネクティング・ヨーロッパ・ファシリティは2021〜2027年の間に鉄道のデジタル化と相互運用性に50億ユーロ以上を割り当て、国境を越えた作業の共同資金調達率は50%に達しています [1]。2030年代にGSM-Rスペクトルライセンスが失効するため、並行してラジオの置き換えが必要です。その結果、オペレーターは信号と通信を単一の契約にまとめ、独立した信号入札に対して平均契約価値を約30〜40%引き上げています。

既存の軌道におけるネットワーク容量制約

経路を追加することは、軌道を追加するよりも安価です。移動ブロック運用は、ブレーキ曲線が固定セクションに割り当てられるのではなく、継続的に計算されるため、間隔を圧縮します。計器を用いた欧州の試験では、変更のないインフラストラクチャで20〜35%の容量向上が記録されています [3]。この数字はビジネスケースを再構築します:信号のアップグレードは、ルートキロメートルあたりのコストが桁違いに高い土木工事と競争します。乗客数の回復と土地の制約に直面しているインフラ管理者は、デジタル容量をデフォルトの第一選択肢として扱うようになっています。

ネットゼロモーダルシフトのコミットメント

政策目標は気候目標を鉄道の輸送量に変換します。国際エネルギー機関は、鉄道が世界の旅客移動の約7%と貨物トンキロの6%を運び、輸送エネルギーの約2%を消費していることを指摘しており、この効率比は国家の脱炭素化計画におけるモーダルシフト目標を支えています [7]。貨物を道路から鉄道にシフトするには、信頼できるスロット割り当てと出荷の可視性が必要であり、手動の発送では大規模には実現できません。したがって、交通管理 ソフトウェア は、輸送政策だけでなく、排出政策にも直接関連しています。

資産寿命延長の経済性

車両の置き換えを延期することで、延期を可能にするソフトウェアに資金を提供します。ボギー、牽引モーター、HVACユニットの状態監視により、オペレーターは故障前に介入できます。北アメリカのクラスI貨物プログラムでは、全国的なセンサーの展開により 機関車のダウンタイムが15〜20%削減されたと報告されています [8]。予測的鉄道メンテナンスは、予定されたオーバーホールから状態に基づく作業への支出をシフトし、そうでなければ予備品在庫に留まる資本を解放します。24〜36ヶ月の回収期間は、これらを最も競争の少ない予算項目の一つにしています。

都市交通の拡大とCBTCの採用

メトロは設計段階で自動化を指定します。通信ベースの列車制御は、従来の信号では維持できない90秒近くの間隔をサポートし、新しい湾岸およびアジアのメトロラインは、開業日から自動化グレード4で委託されています [9]。グリーンフィールドシステムはブラウンフィールドの移行リスクを回避するため、収益化が早く、隣接する自治体が模倣する参照アーキテクチャを設定します。各新しいラインは、下流の分析およびチケット契約の対象基盤を拡大します。

サイバーセキュリティと安全規制

コンプライアンスの締切が支出の底を生み出しています。NIS2指令は、鉄道輸送オペレーターを必須のリスク管理およびインシデント報告の対象にし、重要な企業に対しては世界の売上高の2%に達する罰則が科されます [10]。IEC 62443のコンポーネントおよびシステムプロファイルに対する認証は、差別化要因ではなく入札の前提条件となりつつあります。安全な開発ライフサイクルを証明できないサプライヤーは早期に排除され、サイバーセキュリティの収益が認定されたベンダーの狭いセットに集中しています。

5Gおよびエッジコンピュートコストの低下

単位経済の低下が展開可能なユースケースのセットを広げます。振動およびビデオストリームを前処理するトラックサイドゲートウェイは、バックホールのボリュームを約70%削減し、接続がメーター制で断続的な長距離貨物回廊では特に重要です [6]。より安価な推論用シリコンにより、コンピュータビジョンによる欠陥検出が中央データセンターではなく、側道で実行できるようになります。実際の結果として、以前は主要回廊に限定されていたアプリケーションが、現在は二次線での投資閾値をクリアしています。

制約の影響分析

制約の影響は、入札の遅延、キャンセルされたロット、報告されたコスト超過から調整された成長抑制の方向性の推定値です。これらは相互に作用します — 認証のバックログはスキル不足を悪化させ、それが調達を長引かせます。ランキングは、ヘッドライン成長率からの引き算ではなく、スマート鉄道市場内での相対的な深刻度として扱ってください。

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
安全認証および承認のバックログ −1.5 ヨーロッパ、北アメリカ 中期(2〜4年) [11]
公共資本予算の制約 −1.2 南アメリカ、アフリカ 短期(≤2年) [4]
レガシー相互運用性の断片化 −1.0 ヨーロッパ、アジア太平洋 長期(≥4年) [12]
データ主権コンプライアンスコスト −0.7 ヨーロッパ、中東 中期(2〜4年) [10]
システムエンジニアリングスキルの不足 −0.6 グローバル 長期(≥4年) [13]


安全認証および承認のバックログ

独立した安全評価は、信号関連システムのすべてのコード変更に対してゲートを設けており、評価者の能力は入札量に追いついていません。車両および軌道側サブシステムの承認タイムラインは、調和された手続きの下でも通常12か月以上かかり、申請者はその時間のかなりの部分が技術レビューではなく証拠の明確化に費やされていると報告しています [11]。遅延は、供給者にとって収益認識の遅延に直接変換されます。

公共資本予算の制約

ここでのほとんどの購入者は国有です。財政の統合が進むと、デジタル改修は、劣化が乗客には見えないため、軌道更新よりも延期しやすく、国際的な貸付データは、鉄道の近代化の支出が低所得回廊での約束に対して大幅に遅れていることを示しています [4]。プログラムはその後、単位コストが高くなって再開されます。この非対称性は、南アメリカやアフリカの一部が急激ではなく安定して成長する理由を説明しています。

レガシー相互運用性の断片化

数十年にわたる国家の信号バリアントは、標準化に抵抗するパッチワークを残しました。ヨーロッパのネットワークには、20以上の異なるレガシークラスB列車保護システムが稼働しており、国境を越えた 車両に二重装着を強制し、変換予算を膨らませています [12]。各レガシーシステムは、特注のメンテナンススキルベースも保持しています。したがって、移行はネットワーク全体ではなく、ラインごとに進行し、回収期間を延ばし、供給者の規模の経済を希薄化させます。

データ主権コンプライアンスコスト

ホスティングルールは、単なる書類作成だけでなく、アーキテクチャを追加します。NIS2に縛られたオペレーターやセクターの推奨事項は、安全性に関連するログを管轄内に保持し、インシデントの追跡可能性を示す必要があり、これによりデュアルプレーンアーキテクチャに向けた展開が進み、ストレージとキー管理が重複します [10]。重複は、純粋なパブリッククラウドのベースラインに対して、総所有コストに約10〜15%を追加します。小規模なオペレーターは、そのコストを支払うよりも分析の採用を先延ばしにすることがよくあります。


システムエンジニアリングスキルの不足

鉄道信号工学はニッチな分野であり、退職するエンジニアのプールがあります。ヨーロッパの鉄道セクターの人員評価では、信号、サイバーセキュリティ、データ工学の専門職において不足が特定されており、専門職の空き期間は多くの市場で6か月を超えています [13]。公共の給与フレームワークは鉄道の報酬バンドを制限し、隣接する技術セクターからの競争が状況を悪化させています。そのため、プロジェクトは利用可能なインテグレーターの能力の後ろに並びます。


スマート鉄道市場 機会

新興回廊における信号の飛躍

厚いレガシー資産を持たないネットワークは、世代をスキップすることができます。アフリカ、南アジア、南アメリカの一部のオペレーターは、新しい回廊でERTMS対応または衛星補強設計を指定しており、先進市場を悩ませる二重装着のペナルティを回避しています [12]。過剰に代表されるベンダーは、設備と共にファイナンス、トレーニング、リモートオペレーションサポートを組み合わせる企業であり、制約となるのはバイヤーの予算ではなく、バイヤーの能力です。地域の貿易ルートが最初から互換性のある基準を求めると、アドレス可能な機会は増加します。


サービスとしての分析とデータのマネタイズ

既存のセンサー資産には、ほとんどのオペレーターが活用していない収益の可能性があります。資産の状態に関する透明性を求めるリース会社、保険、貨物顧客向けの有料サービスは、集約されたホイールインパクト、トラック幾何学、エネルギー消費データに支えられています。資産ごとのサブスクリプション価格に切り替えるサプライヤーは、艦隊が約60%の計装カバレッジに達した後、アタッチ率が大幅に膨らむことを示唆しています [8]。共有された検証済みの節約に基づく成果ベースの契約は、一度限りのソフトウェア販売を10年間の年金に変えます。


マルチモーダルモビリティとのチケットの統合

アカウントベースのチケット発行は、運賃ロジックをゲートハードウェアから切り離し、機関がメディアを再発行することなくオペレーターやモードを追加できるようにします。鉄道、バス、マイクロモビリティをカバーする統合地域パスは、すでにいくつかのアジアおよびヨーロッパの都市地域で稼働しており、採用によりオフピークの旅の量が測定可能に増加します [9]。占有予測に対して動的に価格を設定する収益管理エンジンは、基本的な運賃収集の上にある高マージンのレイヤーを表しています。

高速および重貨物資産のデジタルツイン

物理資産を模倣するシミュレーション環境は、委託を短縮し、アップグレードのリスクを軽減します。高速オペレーターは、トラックの占有前にパンタグラフとカテナリーの相互作用および傾斜制御をモデル化するためにツインを使用し、閉鎖の夜ごとに数百万のコストがかかるテストウィンドウを圧縮します [3]。重貨物アプリケーションは、さまざまな軸荷重の下での鉄道ホイールの摩耗に同じアプローチを拡張します。ツインは状態監視と同じテレメトリーを消費するため、計装が存在する場合、追加コストは控えめです。

リース貨物艦隊のレトロフィットテレマティクス

貨車リースプールは依然としてほとんど監視されておらず、出荷レベルの可視性を求める荷主の需要が変化を促しています。バッテリー駆動の自己設置型テレマティクスユニットは、数年のサービス寿命を持ち、ハードワイヤードの代替品のわずかなコストで提供されており、数万の資産を管理するリース業者にとって艦隊全体のレトロフィットが実現可能です [5]。ターミナルでの鉄道自動化イニシアチブ — 自動検査ポータル、ゲートシステム — は、機能するためにこの貨車レベルのアイデンティティレイヤーに依存しています。

スマート鉄道市場 今後の見通し

自動列車運行がメトロを超えて進展

自動化のグレード4は閉鎖されたメトロ環境で実証されており、フロンティアは幹線です。ERTMSレベル2と自動列車運行を組み合わせた試験では、エネルギー節約が約15%であり、スムーズな速度プロファイルを通じて時刻表の遵守が改善されることが示されています [3]。幹線の自動化は、メトロが回避する障害物検出や混合交通の課題に直面しているため、2035年までの展開は、完全な無人幹線サービスではなく、貨物ヤード、専用回廊、監視運行に集中するでしょう。車載自律性のための規制フレームワークは、進行中の課題です。

プラットフォーム経済がサプライヤーのマージンを再形成

垂直バンドルが解消されています。バイヤーは、トラックサイドハードウェアとは独立してアプリケーション層を再入札する意図があるため、インターフェースのオープン性に基づいて入札を評価しています。これにより、独自のインターロッキングが提供していた歴史的なマージン保護が侵食されています。サプライヤーは、スイッチングコストが物理的ではなく行動的である分析およびライフサイクルサービスに価値を移動させることで応じています。サブスケールコンポーネントベンダー間の統合が期待され、ソフトウェア収益の拡大が今後10年間でサプライヤー収益のシェアとして続くでしょう。

牽引電化とエネルギー最適化

電化はデータ表面を拡大します。国際エネルギー機関は、鉄道がすでに最も電化された輸送モードであり、約3分の2の旅客活動が電気で牽引されていると記録しています。さらに、ディーゼル回廊の変換は、変電所のテレメトリー、回生ブレーキ管理、負荷予測要件を追加します [7]。エネルギーはほとんどのオペレーターにとって最大の制御可能な運営コストの1つであるため、最適化ソフトウェアは直接的に帰属可能なリターンをもたらします。非電化支線のバッテリーおよび水素フリートは、フリートレベルのエネルギー管理を独自のアプリケーションクラスとして追加します。

ESG開示が運営データを報告データに変換

報告義務が運用テレメトリーを財務システムに引き込んでいます。持続可能性開示制度は、検証可能なスコープ1および2の排出量、そして物流顧客に対してはますますスコープ3を要求しており、これにより、旅ごとのエネルギーデータや荷物ごとのエネルギーデータが工学的な指標ではなく監査の成果物となります [7]。貨物顧客はすでにモーダルシフトの主張のために排出証明書を要求しています。牽引エネルギー、負荷率、ルートデータを調整するシステムは、2030年までにオプションの分析からコンプライアンスインフラに移行するでしょう。

地域市場シェア分析

地域 指標(2025年、特に記載がない限り) 主要投資テーマ
北アメリカ 22.4% シェア 貨物テレマティクス、正の列車制御の刷新、資産分析
ヨーロッパ 109.1億米ドル ERTMS回廊適合、FRMCS移行、サイバーコンプライアンス
アジア太平洋 39.0% シェア 高速拡張、メトロ自動化、統合チケットシステム
南アメリカ 11.4% CAGR(2026–2035) 商品回廊のアップグレード、都市通勤者の近代化
中東 & アフリカ 12.2% CAGR(2026–2035) グリーンフィールドのデジタルネイティブ回廊、自動運転メトロ
合計 396.9億米ドル —

スマート鉄道市場の地理は、2つの異なる需要ロジックを追跡します。義務主導の地域は、相互運用性と安全性の期限を遵守するために支出し、能力主導の地域は、固定資産を通じてより多くの人々と貨物を移動させるために支出します。したがって、スマート鉄道市場は、規制がペースを設定する場所でより安定した成長を示し、新しい回廊がゼロから構築される場所でより急激な成長を示します。


北アメリカ

国 指標 主要ドライバー
アメリカ合衆国 地域の79.5% シェア 貨物ネットワーク分析と相互運用可能な列車制御のアップグレード


貨物経済は、他の地域とは異なる形でここで支配的です。クラスIキャリアは、運営比率目標に応じて責任を負う民間企業として運営されています。したがって、投資は測定可能なコストが削減される場所に集中します:機関車の健康監視、自動検査ポータル、長い単線回廊全体での dispatch 最適化。連邦鉄道局の正の列車制御に関する規則は、大規模な通信基盤を作り出し、現在は追加のペイロードを限界コストで運ぶことができます [14]。旅客投資は薄く、より集中しており、連邦インフラの適用を通じて資金提供される都市間回廊プログラムに結びついています。

ヨーロッパ

規制がロードマップを描きます。回廊レベルのERTMS義務、GSM-Rスペクトルの期限切れ、NIS2サイバーセキュリティ義務が組み合わさり、発表された期限を持つ必須のアップグレードプログラムを形成し、供給者に異常な前方の可視性を提供します [1][10]。インフラ管理者は、パフォーマンスではなく相互運用性を調達するため、入札スコアリングは標準準拠を重視し、独自の拡張を罰します。この規律は個々のプロジェクトを遅らせます — すべての変更は安全評価のキューに再度入ります — が、オープンアーキテクチャコンポーネントと独立した統合サービスの大規模で競争可能な市場を生み出します。

アジア太平洋

スケールが差別化要因です。この地域は、世界の高速ルートキロメートルの最大シェアを運営しています。他の地域が匹敵できないペースでメトロラインを引き続き委託しており、これによりデジタルシステムは新しい建設の一部として指定され、古い資産に後付けされることはありません [9]。国内のサプライチェーンは、信号、車両、通信機器を供給し、単位コストを圧縮し、輸出競争を可能にします。鉄道と他のモードを横断する統合運賃プラットフォームは、他の地域よりも早く成熟し、ベンダーが他の地域に販売する参照展開を生み出しています。

南アメリカ

成長はネットワーク全体ではなく回廊特有です。鉱業および農業の輸出ルートは、貨物量の観点からのみ投資を正当化し、コンセッション業者は、制約のある単線配線でスループットを向上させるために交通管理と資産監視に資金を提供します。最大の大都市圏の都市通勤システムは、民間拡張なしで頻度を上げるために信号の更新を追求し、通常は多国間融資を通じて資金提供され、長期の支払いスケジュールが伴います [4]。通貨の変動性と長い承認サイクルはペースを緩めます。これが、地域が急激に上昇するのではなく、着実に増加する理由です。

中東 & アフリカ

グリーンフィールドの建設がこの地域を際立たせます。新しい旅客および貨物回廊は、移動ブロック信号、自動運転メトロ運行、統合制御センターを最初から設計されており、移行の複雑さを完全に回避し、契約授与と収益サービスの間の間隔を短縮します [9]。主権資金プログラムは、鉄道をより広範な経済多様化の議題に結びつけ、予算サイクルを通じて資本のコミットメントを維持します。入札におけるスキル移転条項は一般的であり、地元の運営能力がまだ構築されているため、設備供給に長期的な管理サービス契約が頻繁に伴います。

スマート鉄道市場 地域別、2025-2035

スマート鉄道市場 市場セグメンテーション

ソリューション別

セグメント メトリック 主要な需要ドライバー
鉄道分析システム 13.0% CAGR (2026–2035) コンポーネントの寿命延長と在庫の合理化
通信およびネットワーキングシステム 30.3% シェア (2025) FRMCSおよびトラックサイド接続の構築
鉄道資産管理およびメンテナンス USD 86.5億 (2025) 車両および軌道に対する状態に基づく介入
スマートチケッティングおよび収益管理 12.4% CAGR (2026–2035) アカウントベースの運賃とマルチモーダル統合
サイバーセキュリティおよび安全性 USD 41.3億 (2025) NIS2義務およびIEC 62443準拠


接続性は、FRMCSトラックサイド作業が資本集約的で前倒しであるため、スマート鉄道市場で最大の収益プールを保持しています。それでも、最初の波の回廊が完成するにつれて成長は鈍化しています。鉄道分析システムは、オペレーターが回避された故障に直接的に節約を帰属できるため、成長のリードを取っています。鉄道資産管理およびメンテナンスは、両者の間に位置し、分析出力を消費します。スマートチケッティングおよび収益管理は運賃システムの置き換えサイクルと共に拡大し、サイバーセキュリティおよび安全性は契約が変換される前に最終的な準拠ガイダンスを待っています。

鉄道タイプ別

セグメント メトリック 主要な需要ドライバー
旅客鉄道 44.0% シェア (2025) 停車時間の短縮、車内接続、混雑管理
貨物鉄道 USD 85.3億 (2025) 貨車テレマティクスおよび配送最適化
高速鉄道 12.5% CAGR (2026–2035) デジタルツインおよび精密交通管理
都市交通 11.9% CAGR (2026–2035) CBTCの間隔圧縮および無人運転
ライトレール USD 25.8億 (2025) 信号優先および機関間データ交換


旅客鉄道はボリュームでスマート鉄道市場を支えています:交通機関および都市間機関は、ビデオ分析から車内Wi-Fiまで、最も広範なアプリケーションを資金提供しています。高速鉄道は、ルートキロメートルあたりの資本集約度が最も高く、混乱による運用ペナルティが厳しいため、最も早く成長しています。貨物鉄道は、リースフリートを通じて広がるテレマティクスの義務に基づいて進展しています。都市交通は新しい路線が運用開始時に自動化を指定するため、密接に続き、ライトレールは小規模で市が資金提供するプールのままです。

サービス別

セグメント メトリック 主要な需要ドライバー
プロフェッショナルサービス 38.3% シェア (2025) 移行計画、安全性文書の作成、システム統合
マネージドサービス 12.4% CAGR (2026–2035) 稼働保証、パッチ適用、24/7ネットワーク運用


プロフェッショナルサービスは、ERTMS移行および安全性文書が労働集約的であり、現在の評価ルールの下では自動化できないため、スマート鉄道市場での支出をリードしています。マネージドサービスは、内部IT能力が限られているオペレーターが、複数年の可用性契約の下で全体の無線ネットワークおよび監視機能をサプライヤーに委託するため、より早く成長しています。サービス収益の残りは、機器供給に付随するバンドルサポートにあり、更新時にマネージドサービスの枠組みに再交渉されることが増えています。

展開モード別

セグメント メトリック 主要な需要ドライバー
オンプレミス USD 135.3億 (2025) 配送の弾力性と停電の独立性
クラウド 45.6% シェア (2025) 乗客向けアプリケーションの弾力的スケール
ハイブリッド 12.6% CAGR (2026–2035) 現場でのフェイルセーフログと中央分析


クラウドは、チケッティング、旅程計画、顧客アプリケーションが弾力的な容量とコンテンツ配信の恩恵を受けるため、スマート鉄道市場で最大のシェアを保持しています。ハイブリッドは、安全基準がオペレーターの施設内でのフェイルセーフ証拠保持を要求しながら、中央でのパターン分析を許可するため、最も早く成長しています。オンプレミスは、ハイパースケーラーの停電が運用ダッシュボードを混乱させた後、作業負荷を再帰国させた貨物配送業者の間で持続的な基盤を保持しています。

競争ベンチマーキング

企業プロフィール

最近のニュースと動向

  • 欧州委員会 (2024年3月): ERTMSとテレマティクスをカバーする相互運用性のための改訂技術仕様を採択し、トラックサイドおよびオンボードサブシステムの適合要件を厳格化し、レガシー変種の退役期間を短縮 [1]。
  • アルストム (2024年6月): 地域フリートの稼働時間をカバーする複数年の可用性ベースのメンテナンス契約を確保し、以前は時間と材料の条件を使用していたフリートへの成果価格契約を拡大 [15]。
  • ワブテック (2024年9月): 北米の貨物オペレーター向けに、使用不能な機関車の数を減らすことを目指した自動検査および機関車健康分析を備えたデジタルインテリジェンスポートフォリオを拡大 [8]。
  • インド鉄道 (2024年12月): 国内の安全義務を、単一国の中で最大の信号調達パイプラインの1つに変換し、追加のルートキロメートルにわたるカヴァッチ展開承認を加速 。
  • ノキア (2025年2月): 2030年代を通じてのGSM-R置き換えサイクルに向けて、国家インフラ管理者とのFRMCS対応のプライベートワイヤレス展開を発表 [6]。
  • 日立製作所 (2025年5月): 安全クリティカルなローカル処理をクラウドホスト型パターン分析から分離するハイブリッド制御アーキテクチャを提供し、分析スケールを犠牲にすることなく主権ルールに対処 。
  • シーメンスモビリティ (2025年8月): ERTMSレベル2の下での主幹線での自動列車運行試験を完了し、計器付き区間での時刻表遵守の改善と牽引エネルギー消費の低下を報告 [3]。
  • 国際鉄道連合 (2025年10月): 国家の施行期限を前に、IEC 62443プロファイルのセクター解釈を統合した鉄道サイバーセキュリティ実践に関する更新ガイダンスを発表 。

スマート鉄道市場 市場レポートの範囲

Report Attribute/Metric Details
Market Scope Global Smart Railway Market covering solutions, rail types, services and deployment modes across passenger, freight and urban rail operations
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 39.69 Billion
Market Size in 2035 USD 126.07 Billion
CAGR (2026–2035) 12.00%
Fastest Growing Segments Rail Analytics System (13.0% CAGR); High-Speed Rail (12.5% CAGR); Hybrid deployment (12.6% CAGR); Middle East & Africa (12.2% CAGR)
Regions Covered North America, Europe, APAC, South America, MEA
Companies Profiled Siemens Mobility, Alstom, Hitachi Rail, Wabtec, Cisco Systems, Nokia, Huawei Technologies, Toshiba Infrastructure Systems, ABB, Indra Sistemas, IBM, Tech Mahindra
Valuation Currency USD Billion
Methodology Triangulated approach: company filings, procedural volume databases, 220+ primary interviews

よくある質問

スマート鉄道市場で予算を確定する前に、バイヤーが評価すべき契約構造は何ですか?
可用性ベースの契約は、現在、資本設備の購入と競合しています。固定料金の取り決めは、稼働時間とパッチリスクを供給者に移転しますが、署名前に厳格なベースラインパフォーマンスデータが必要であり、さもなければ罰則条項は執行不可能になります [15]。
プロプライエタリとオープンアーキテクチャの信号スタック間で、ベンダーロックインはどのように異なりますか?
オープンアーキテクチャは、アプリケーションロジックを軌道側ハードウェアから分離し、オペレーターが物理資産を置き換えることなくソフトウェアを再入札できるようにします。プロプライエタリシステムは両方を束ねており、初期の統合コストを低下させる一方で、スマート鉄道市場全体での切り替えコストを更新ごとに引き上げます [12]。
独立した安全評価は、通常、展開スケジュールにどれくらいの時間を追加しますか?
信号関連のソフトウェア変更は、評価と承認のために通常9か月から18か月を追加します。設計中に危険ログとテスト証拠を評価者と調整するオペレーターは、そのウィンドウを実質的に圧縮します [11]。
スマート鉄道市場のプロジェクトを最も遅延させる統合問題は何ですか?
レガシーデータスキーマ。数十年にわたって構築された資産レジストリは、現代の分析モデルにクリーンにマッピングされることは稀であり、調整作業は通常、アルゴリズムが出力を生成する前に総プログラム努力の4分の1を消費します [8]。
投資家はスマート鉄道市場で分析専門家と多様化した鉄道OEMをどのように比較すべきですか?
専門家はより高い粗利益と迅速な成長を提供しますが、インストールベースのリーチのためにOEMチャネルアクセスに依存しています。多様化したOEMは、そのベースを定期的なサービス収益に変換し、周期的な設備注文を緩和します 。
衛星ベースの位置決めは、軌道側のバリスに対する信頼できる代替手段ですか?
低密度の地域線では、はい — バーチャルバリスは土木工事を大幅に削減します。密集したトンネル区間では、マルチパスエラーが未解決のまま残るため、物理的な参照が必要であり、衛星位置決めは代替ではなく補完的です [22]。
どの新興ユースケースが貨物オペレーターの間で最も早く traction を得ていますか?
自動車両検査。軌道側ポータルは通過する列車を撮影し、ブレーキシューの摩耗やドアの故障をフラグし、列車を停止させることなく、各ターミナル訪問で数時間を消費する手動の周回を置き換えます 。
表のリスト
表1: グローバル市場規模 & 予測、収益(USD十億)、2021–2035 表2: 年間成長分析、2021–2035 表3: ドライバー影響分析マトリックス、2026–2035 表4: 制約影響分析マトリックス、2026–2035 表5: 地域概要と投資テーマ、2025 表6: 北アメリカ — 国別内訳、2025 表7: ソリューション別のグローバル市場規模、2021–2035(USD十億) 表8: 鉄道タイプ別のグローバル市場規模、2021–2035(USD十億) 表9: サービス別のグローバル市場規模、2021–2035(USD十億) 表10: 展開モード別のグローバル市場規模、2021–2035(USD十億) 表11: 競争ベンチマーキングマトリックス、2026 表12: レポートの範囲 & 方法論の概要 表13: 詳細なソースと引用インデックス 表14: セグメンテーションクイックリファレンスマトリックス 表15: サブセグメントの主要トレンドマトリックス、ソリューション別 表16: サブセグメントの主要トレンドマトリックス、鉄道タイプ別 表17: サブセグメントの主要トレンドマトリックス、サービス別 表18: サブセグメントの主要トレンドマトリックス、展開モード別
図のリスト
図1: 市場ダイナミクス — ドライバー、制約、機会マップ 図2: 業界バリューチェーン分析 図3: ポーターの五つの力評価 図4: 市場規模トレンドと予測曲線、2021–2035 図5: ソリューション別のセグメントシェア、2025 図6: 鉄道タイプ別のセグメントシェア、2025 図7: サービス別のセグメントシェア、2025 図8: 展開モード別のセグメントシェア、2025 図9: 地域シェア分布、2025 図10: 地域成長率比較、2026–2035 図11: 競争環境ポジショニングマトリックス 図12: トップファイブサプライヤー集中トレンド
著者
著者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach

Research Methodology on Smart Railways Market

Introduction

The rapid expansion of passenger and freight transport provides an immense amount of opportunity to ensure the efficient functioning of both rail and freight networks. As a result of this, smart railway technologies have become an integral part of rail networks. Smart railways offer transparency and driving information during railway journeys. Smart railway technologies also help in making rail journeys more efficient and secure. Improved Infrastructure, adoption of Innovations, increased connectivity and safety, enhanced customer experience and relief for operators are some of the benefits that customers have gained with the use of smart railways.

Research Objectives

This research looks at the current market trends of the Smart Railways market and how it is expected to develop in the future. The main objective of this research is to discuss the current market dynamics of the Smart Railways market such as drivers, restraints, competitive landscape, regional analysis and its competitive landscape. It also outlines the future outlook of the market and provides forecasts of the potential markets based on the research conducted.

Research Methodology

The research methodology adopted for this report is based on two approaches, primary and secondary research. Primary research includes direct interaction and interviews with key industry experts and stakeholders. Secondary research consists of literature reviews, surveys, articles, white papers and more.

Preliminary Research

The initial phase of research was to analyze the current market trends and dynamics of the Smart Railways market. Several articles and research papers were referred to gain an understanding of the market. The next step was to compile a list of key industry experts and stakeholders who are intimately involved in the market.

Primary Research

Primary research is conducted to validate the findings from the preliminary research and to further gain an understanding of the Smart Railways market. For this purpose, a series of interviews and discussions were conducted with key industry experts and stakeholders that are closely associated with the market.

Secondary Research

Secondary research is conducted to further validate the findings from the primary research. Sources of secondary research included reports, journals, industry associations and web directories. In addition, statistical data related to the Smart Railways market is also collected from reliable and reputed sources.

Data Analysis

The data collected was analysed by employing Synthesizing and PESTLE Analysis, thus providing a comprehensive view of the market trends. The information gained was then validated through primary and secondary research to arrive at market estimates and forecasts.

Scope of Report

This report is centred on the current market trends of the Smart Railways market and its expected outlook in the future The report provides in-depth market analysis and insights, along with an in-depth study of the market dynamics, segmentation and competitive landscape. A comprehensive analysis of the market players, their market share, forecasting, growth trajectory and geographic presence has been provided.

Conclusion

The Smart Railways market is continuously changing and evolving, making it challenging to adequately capture the market dynamics. This research has strived to provide an understanding of the market trends, to provide insights and analysis to the readers.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















