Simulation Software Market Summary
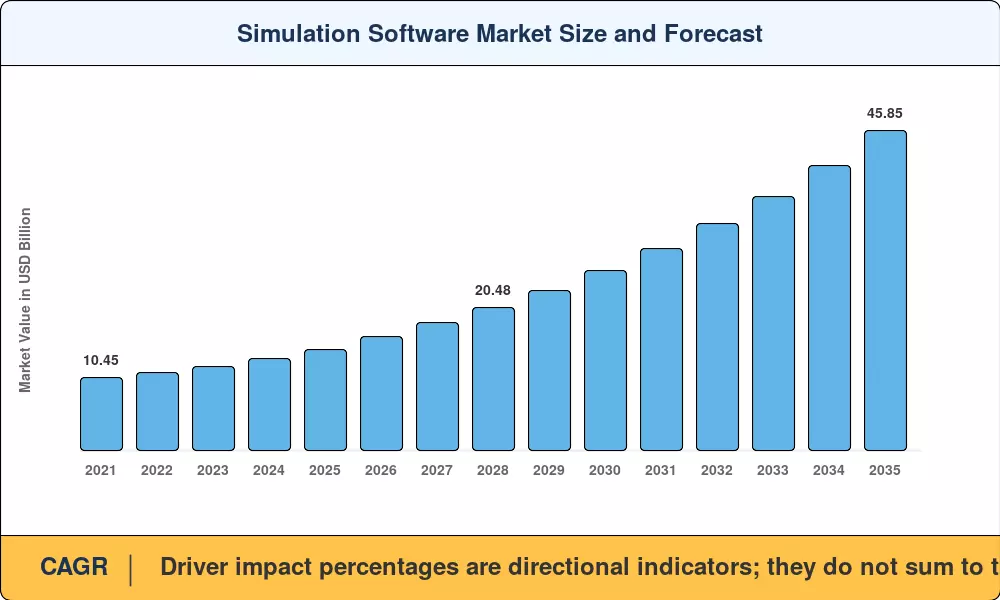
シミュレーション ソフトウェア市場は、2025 年に推定 145 億米ドルに達し、2026 年には 162 億 7000 万米ドルの予測期間に入り、12.20% の CAGR で 2035 年までに 458 億 5000 万米ドルに上昇すると予測されています。 2 つの要因が業界全体での導入スケジュールを圧縮しています。1 つ目は、仮想持続可能性評価に対する規制上の義務です。EU の企業持続可能性報告指令は現在、デジタル ツイン シミュレーションの出力をライフサイクルへの影響開示の許容可能な証拠として扱っています。。第 2 に、ハイパースケール クラウド プロバイダーは、2024 年だけで HPC-as-a-Service の容量に 98 億米ドル以上を投資し、これまで専用のソルバー インフラストラクチャを欠いていた中堅市場メーカーの障壁を下げました。[3].
テクノロジーには構造的な変化が起きています。 GPU 高速化ソルバーと AI 駆動サロゲート モデルを備えたクラウドネイティブ CAE シミュレーション プラットフォームは、独自の Unix クラスターで動作していた時代遅れのオンプレミスの有限要素スタックと計算流体力学スタックを置き換えています。 2024 年、シーメンス、アンシス、ダッソー システムズはいずれも年間 R&D 予算が 12 億ドルを超えると報告しており、その資金の大部分はエンジニアリング シミュレーション ツールを統合された製品ライフサイクル プラットフォームに統合することに充てられています。[4]。以前は何週間も手動でメッシュを準備する必要があったマルチフィジックス カップリングが、現在は仮想プロトタイピング ツールによって処理されます。
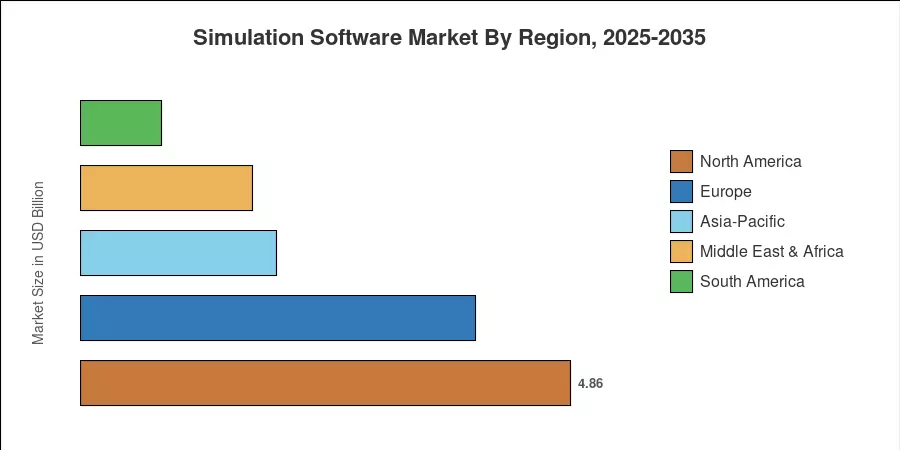
北米の防衛および半導体プロジェクトは世界の収益の約 33.5% を占めています。アジア太平洋地域は、中国の「シミュレーション産業化2025」戦略とインドの自動車研究開発施設の発展により、CAGRが13.40%と予測され、最も急成長している市場です。によりインダストリー4.0指令と EU グリーンディールの遵守要件を考慮すると、欧州は約 27.0% で 2 番目に大きな出資をしています。従量課金制のソルバーが Tier-1 OEM を超えてアクセスを民主化するにつれ、シミュレーション ソフトウェア市場は最も広範な導入段階に入ろうとしています。
レポートの重要なポイント
• シミュレーションタイプ別
- 数値流体力学は、航空宇宙および自動車の空力最適化の需要を反映して、2025 年の収益の推定 29.8% を占めました。
- 離散イベントおよびプロセス シミュレーションは、サプライ チェーンのデジタル ツイン シミュレーションの展開によって促進され、15.10% の CAGR で最も急速に成長しているタイプです。
• エンドユーザー業界別
- OEM が衝突テストや NVH 検証で 3D モデリング シミュレーションに依存しているため、自動車セクターは 2025 年のシミュレーション ソフトウェア市場を 30.5% の収益シェアでリードしました。
- ヘルスケアとライフ サイエンスは、コンピューターによる創薬と医療機器の仮想プロトタイピング ソフトウェアによって推進され、12.50% の CAGR で拡大すると予測されています。
• 地域別
- 北米は依然として支配的な地域であり、2025年のシミュレーションソフトウェア市場の収益は推定48億6,000万ドルに達します。
- アジア太平洋地域は、中国、インド、韓国における政府補助金による CAE シミュレーション プラットフォームの導入により、13.40% の CAGR で成長する見込みです。
シミュレーションソフトウェア市場規模と予測(2021年~2035年)
市場規模の決定は、22 の最終用途分野にわたるライセンス ソフトウェア、プラットフォーム サブスクリプション、およびプロフェッショナル サービスのボトムアップ収益分析に基づいており、ベンダー収益開示および MRFR 独自の需要モデルと照らし合わせて相互検証されます。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



