リファイナンス市場

リファイナンス市場の規模、シェアおよび調査レポート(リファイナンスの種類別:住宅ローンのリファイナンス、学生ローンのリファイナンス、自動車ローンのリファイナンス、クレジットカードの統合、個人ローンのリファイナンス)、借り手のプロファイル別(初めての住宅購入者、退役軍人、低所得者、高所得者、信用に挑戦している借り手)、ローン構造別(固定金利、変動金利、利息のみ、バルーンペイメント、ハイブリッドローン)、リファイナンスの目的別(低金利、債務統合、住宅資産へのアクセス、キャッシュアウトリファイナンス、期間短縮)、貸出チャネル別(従来の銀行、信用組合、オンライン貸し手、モーゲージブローカー、ピアツーピア貸し手)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ)- 2035年までの業界予測

ID: MRFR/BS/29555-HCR 200 Pages Aarti Dhapte Last Updated: November 13, 2026
Refinancing Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.7%
2024 Market Size$ 22.64 Billion
2025 Market Size$ 24.61 Billion
2035 Market Size$ 56.69 Billion
Key Players
Quicken Loans
Wells Fargo
Bank of America
JPMorgan Chase
Citigroup
U.S. Bank
Opportunities
  • Regulatory Changes
  • Increased Home Equity
  • Rising Interest Rates

リファイナンス市場 概要

市場調査の未来の分析によると、リファイナンス市場の規模は2024年に226.4億米ドルと推定されています。リファイナンス業界は、2025年に246.1億米ドルから2035年までに566.9億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は8.7%です。

主要な市場動向とハイライト

リファイナンス市場は、消費者の認識と技術の進歩によって現在ダイナミックな変化を経験しています。

  • リファイナンスオプションに関する消費者の認識が高まっており、特に北米の初めての住宅購入者の間で顕著です。
  • 技術の統合がリファイナンスプロセスの効率を向上させており、住宅ローンと学生ローンのリファイナンスセグメントの両方にアピールしています。
  • 規制の影響がリファイナンスの風景を形成しており、特に急成長しているアジア太平洋地域で顕著です。
  • 金利の上昇と住宅資産の増加がリファイナンス市場を前進させる重要な推進力となっています。

市場規模と予測

2024年の市場規模 22.64(米ドル十億)
2035年の市場規模 56.69(米ドル十億)
CAGR(2025 - 2035) 8.7%

主要なプレーヤー

クイッケン・ローンズ(米国)、ウェルズ・ファーゴ(米国)、バンク・オブ・アメリカ(米国)、JPモルガン・チェース(米国)、シティグループ(米国)、U.S.バンク(米国)、PNCファイナンシャルサービス(米国)、ローンデポ(米国)、キャリバー・ホーム・ローンズ(米国)

リファイナンス市場 推進要因

規制の変更

リファイナンス市場は、リファイナンス活動に影響を与えるさまざまな規制の変更の対象となっています。消費者保護と金融の安定を目的とした最近の立法措置は、貸し手に新しいガイドラインを導入し、リファイナンス取引の実施方法に影響を与えています。例えば、開示要件やローンの発行慣行に関する規制は厳格化され、借り手が自分の選択肢について十分に理解できるようになっています。これらの変更は、貸し手が新しいコンプライアンス基準に適応する際に初めは課題を生むかもしれません。しかし、借り手が自分の決定に対してより安心感を持つことで、リファイナンスプロセスに対する消費者の信頼を高める役割も果たします。業界がこれらの規制の変化を乗り越える中で、リファイナンストレンドは進化し、透明性と借り手教育に重点が置かれる可能性が高く、最終的にはリファイナンス市場の未来の風景を形成することになるでしょう。

住宅の資産価値の増加

リファイナンス市場は、リファイナンス活動の重要な推進力となる住宅の資産価値の顕著な増加を経験しています。物件の価値が上昇するにつれて、住宅所有者は自宅の資産価値が増加し、この資産をリファイナンス目的で活用できるようになります。最近のデータによると、平均的な住宅所有者は過去1年間で住宅の資産価値が10%増加しており、リファイナンスの魅力的なインセンティブを提供しています。このトレンドは、借り手が住宅改善や債務統合などのさまざまなニーズのために現金を利用できるようにし、同時に低金利を確保する可能性があります。住宅の資産価値を活用する能力は、財務の柔軟性を高めるだけでなく、住宅所有者が増加した資産価値を利用して全体的な財務健康を改善する潜在的な利益を認識することで、リファイナンス需要を刺激します。

金利の上昇

リファイナンス市場は、現在金利上昇のトレンドに影響を受けています。中央銀行が金融政策を調整するにつれて、借入コストが増加し、住宅所有者は金利がさらに上昇する前に既存のローンをリファイナンスすることを検討しています。最近数ヶ月間、30年固定モーゲージの平均金利は上昇傾向を示し、約4.5%に達しています。この環境は、借り手の間に緊急感を生み出し、彼らは好条件を活用しようとしています。その結果、貸し手はリファイナンス申請の増加を目撃しており、消費者は月々の支払いを減らしたり、債務を統合したりすることを目指しています。この要因は、個人が変化する経済状況に応じて財務状況を最適化しようと積極的に行動することを示す、消費者行動の動的な変化を示しています。

技術の進歩

リファイナンス市場は、リファイナンスプロセスを効率化する技術の進歩によってますます形作られています。オンライン申請、自動化されたアンダーライティング、デジタル文書管理などの革新は、貸し手と借り手の相互作用を変革しました。最近の調査によると、消費者の60%以上がオンラインでリファイナンス申請を開始することを好むことが示されており、デジタルソリューションへのシフトを反映しています。このトレンドは、借り手にとっての利便性を高めるだけでなく、貸し手の処理時間を短縮し、迅速な承認と資金の支払いを可能にします。技術が進化し続ける中で、リファイナンス市場は効率性と顧客体験のさらなる向上を目撃することが期待されています。人工知能や機械学習の統合も、リファイナンスオファーを個々の借り手プロファイルに合わせてパーソナライズする役割を果たし、より応答性が高く顧客中心の市場を育む可能性があります。

競争の激しい貸し出し環境

リファイナンス市場は、リファイナンスの決定に大きな影響を与える非常に競争の激しい貸し出し環境が特徴です。貸し手は市場シェアを獲得するために積極的に競争しており、借り手にとって魅力的なオファーやインセンティブを提供しています。最近の統計によると、リファイナンス分野の貸し手の数は昨年15%増加しており、消費者にとっての選択肢が広がっています。この競争は金利や発行手数料を引き下げ、住宅所有者にとってリファイナンスをより魅力的にしています。借り手がより選別的になるにつれて、彼らは最良の取引を求めて比較検討する可能性が高く、貸し手間の競争がさらに激化します。このダイナミクスは、消費者にとってコストを低下させるだけでなく、ローン商品における革新を促進し、最終的には借り手のニーズと好みを優先する形でリファイナンス市場を形成します。
市場セグメントの洞察

タイプ別:住宅ローンの借り換え(最大)対学生ローンの借り換え(最も成長している)

借り換え市場では、住宅ローンの借り換えが最大の市場シェアを占めており、住宅所有者は低金利と改善された貸出条件を利用しようとしています。このセグメントは他のセグメントを大きく上回り、借り換え活動のかなりの部分を占めています。続いて、学生ローンの借り換えは、借り手が低金利とより有利な条件を通じて財政的負担を軽減しようとする中で、急速に拡大しているセグメントとして浮上しています。卒業生が学生債務を抱える中で、ますます魅力的になっています。

住宅ローンの借り換え(支配的)対学生ローンの借り換え(新興)

住宅ローンの借り換えは、より良い金利のために既存の住宅ローンを借り換えたり、他の支出のためにエクイティを引き出そうとする住宅所有者からの大きな関心により、借り換え市場で支配的なプレーヤーとして立っています。住宅価値の上昇傾向が続く中、このセグメントは強い地位を持っています。一方、学生ローンの借り換えは、重い学生債務を抱える多くの借り手にとって重要な焦点として浮上しています。このセグメントは、金融機関が借り手の独自のニーズに対応するために提供を調整し、成長を促進するインセンティブを提供することで、 traction を得ています。

借り手のプロフィール別:初めての住宅購入者(最大)対退役軍人(最も成長している)

借り換え市場では、初めての住宅購入者が最大の借り手プロフィールセグメントを代表し、全体の市場シェアのかなりの部分を占めています。このデモグラフィックは、さまざまな政府のインセンティブや低い頭金オプションの恩恵を受けており、貸し手の主要なターゲットとなっています。一方、退役軍人は、全体の市場シェアは小さいものの、最も成長しているセグメントとして観察されています。この急増は、VAローンの利点や退役軍人や現役の軍人のニーズに特化したプログラムへの認識の高まりによって大きく影響されています。

初めての住宅購入者(支配的)対退役軍人(新興)

初めての住宅購入者は、住宅市場に参入しようとする熱意が特徴であり、独自の財政状況に対応したサポートのある借り換えオプションを利用することがよくあります。このグループは主に若い借り手で構成されており、良好な信用スコアを持ち、手頃な住宅ソリューションを求めています。それに対して、退役軍人は、軍人向けに設計された独占的な金融商品へのアクセスによって区別される新興セグメントを示しています。彼らの独自の利点とVAローンの資格は、他の借り手プロフィールに対して有利に位置づけられ、市場での成長を促進しています。

ローン構造別:固定金利(最大)対変動金利(最も成長している)

借り換え市場では、ローン構造セグメントは借り手の間で異なる好みによって明確に特徴付けられています。固定金利ローンは最大のシェアを占めており、月々の支払いにおける安定性と予測可能性を求める消費者にアピールしています。対照的に、通常は初期の金利が低い変動金利ローンは急速に traction を得ており、金利が変動する中でコスト効果の高いオプションを求める借り手によって市場シェアが大幅に増加しています。成長トレンドは、短期的な節約を長期的な安定性よりも優先する消費者の増加によって、変動金利ローンへの明確なシフトを示しています。経済的不確実性の高まりや競争的な金利などの市場のダイナミクスは、借り手に変動金利オプションを探求するよう促しています。一方、固定金利ローンは、特に不安定な経済状況の中で、固定された月々の支払いの保証を重視する借り手によってその支配を維持しています。

固定金利(支配的)対変動金利(新興)

固定金利ローンは、その堅実さによって特徴付けられ、借り手に市場の変動に関係なく一貫した月々の支払いを提供します。この予測可能性は、長期的な住宅所有者や財政的安定性を好む人々に特に魅力的です。一方、変動金利ローンは、金利が変動するためリスクが高いものの、借り手に初期の低い支払いの可能性を提供し、初期のコストを低く抑えたい人々にとって魅力的です。金利が変動するにつれて、これらのローンは調整され、時間の経過とともにコスト効率の良い資金調達を可能にします。この二重の性質は、リスクを避ける借り手にとって固定金利ローンが支配的である一方で、計算されたリスクを取って潜在的な節約を求める人々にとって変動金利ローンが実行可能なオプションとして浮上する競争の激しい環境を生み出します。

借り換えの目的別:低金利(最大)対キャッシュアウト借り換え(最も成長している)

借り換え市場では、借り換えの目的は通常、いくつかの主要なセグメントに分かれます:低金利、債務統合、住宅エクイティアクセス、キャッシュアウト借り換え、期間短縮。これらの中で、低金利戦略は最大の市場シェアを占めており、多くの借り手が月々の支払いと全体の利息コストを削減しようとしています。キャッシュアウト借り換えは急成長しているセグメントとして浮上しており、住宅所有者が他の財政的ニーズのために住宅エクイティを活用できるようにし、流動性を求める消費者の間での好みが高まっています。

低金利(支配的)対キャッシュアウト借り換え(新興)

低金利の借り換えは、月々の住宅ローンの支払いを減らしたい住宅所有者の間で広く支持されているため、支配的なセグメントとして残っています。借り手は、好ましい金利環境でこのオプションを求めることが多く、安定した申請の流入をもたらしています。一方、キャッシュアウト借り換えは、物件の価値が上昇する中で急速に浮上しており、住宅所有者が投資や債務統合のためにエクイティを活用できるようにしています。このセグメントは、特に自宅を売却せずに迅速に資本にアクセスしたい人々に対応しており、財政的柔軟性を求める若い世代にとって魅力的です。その結果、低金利セグメントが前面に立つ一方で、キャッシュアウト借り換えの急速な受け入れは市場のダイナミクスを再形成することを約束しています。

貸出チャネル別:従来の銀行(最大)対オンライン貸し手(最も成長している)

借り換え市場では、従来の銀行が市場シェアのかなりの部分を占めており、消費者の間で確立された存在と信頼に起因しています。彼らは、借り換えオプションを求める借り手にとって安全な選択肢と見なされることが多いです。一方、オンライン貸し手は、特にテクノロジーに精通した若い借り手の間で、より効率的で便利なプロセスを好む中で、市場シェアを急速に獲得している破壊的な力として浮上しています。

従来の銀行(支配的)対オンライン貸し手(新興)

従来の銀行は、その安定性と信頼性が認識されており、競争力のある金利でさまざまな借り換えオプションを提供しています。顧客との長期的な関係は信頼を育み、多くの住宅所有者が住宅ローンの借り換えを検討する際の選択肢となっています。一方、オンライン貸し手は、申請プロセスを簡素化し、承認時間を短縮するためにテクノロジーを活用することで、借り換え市場の新興トレンドを表しています。彼らの魅力は、革新的なプラットフォームと柔軟性にあり、対面での会議なしで迅速かつ効率的なサービスを求める借り手に特に対応しています。

リファイナンス市場に関する詳細な洞察を得る

地域の洞察

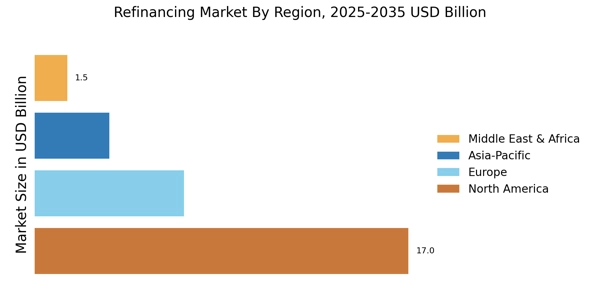
北米 : リファイナンス市場のリーダー

北米のリファイナンス市場は、低金利と堅調な住宅市場によって主に推進されており、アメリカ合衆国が市場シェアの約75%を占め、カナダが15%で続いています。住宅所有権とリファイナンスオプションを促進することを目的とした政府の取り組みによる規制支援が、需要をさらに後押ししています。市場は、より多くの住宅所有者が有利な貸出条件を活用しようとする中で成長が期待されています。この地域では、Quicken Loans、Wells Fargo、Bank of Americaなどの主要プレーヤーが競争環境を支配しています。これらの機関は、先進的な技術と顧客中心のサービスを活用して提供内容を強化しています。これらの主要プレーヤーの存在は、顧客体験と業務効率を向上させるための継続的な革新を目指すダイナミックな市場環境を確保しています。

ヨーロッパ : 新興リファイナンス市場の機会

ヨーロッパのリファイナンス市場は、好ましい金利と消費者信頼の高まりによって推進される住宅ローンのリファイナンスに対する需要の増加が特徴です。最大の市場はドイツと英国で、合わせて市場シェアの約60%を占めています。EU住宅信用指令などの規制枠組みは、透明性と消費者保護を強化する上で重要な役割を果たし、市場の成長を刺激しています。この地域の主要国はドイツ、英国、フランスで、競争環境には伝統的な銀行とフィンテック企業の両方が含まれています。主要プレーヤーは、革新的なリファイナンスソリューションを提供することで変化する消費者の好みに適応しています。確立された機関と新興のフィンテック企業の存在は、競争を促進し、サービス提供を改善する活気ある市場を生み出しています。

アジア太平洋 : リファイナンス市場の急成長

アジア太平洋のリファイナンス市場は、都市化の進展と可処分所得の増加によって急成長を遂げています。中国やインドのような国々がこのトレンドをリードしており、合わせて市場シェアの約50%を占めています。信用へのアクセスを改善し、金融リテラシーを高めることを目的とした規制改革は、この成長の重要な触媒であり、より多くの消費者が財務義務を効果的に管理するためにリファイナンスオプションを求めています。この地域では、競争環境が進化しており、伝統的な銀行が革新的なリファイナンスソリューションを提供するフィンテックスタートアップと競争しています。主要プレーヤーには、中国とインドの主要銀行が含まれ、プロセスを合理化し、顧客体験を向上させるために技術をますます採用しています。このダイナミックな環境は、消費者の需要が高まる中でリファイナンス市場の成長を促進し続けると予想されています。

中東およびアフリカ : リファイナンス市場の未開拓の可能性

中東およびアフリカのリファイナンス市場は、住宅所有権の増加と都市化によって推進される重要な成長の可能性を秘めた初期段階にあります。南アフリカやUAEのような国々が市場をリードしており、全体のシェアの約40%を占めています。住宅金融のアクセスを改善することを目的とした規制の取り組みは、この地域での需要を刺激するために重要であり、より多くの消費者がより良い条件を利用するために既存のローンをリファイナンスしようとしています。競争環境は、伝統的な銀行と新興のフィンテック企業の混合によって特徴付けられています。主要プレーヤーは、この地域の消費者の独自のニーズに応える革新的なソリューションに焦点を当てています。金融リテラシーが向上し、規制の枠組みが進化するにつれて、リファイナンス市場は substantial growth, attracting both local and international players.

リファイナンス市場 Regional Image

主要企業と競争の洞察

リファイナンス市場は、低金利、リファイナンスオプションに対する消費者の需要の増加、金融サービスセクター内のデジタル変革の進行など、さまざまな要因によって推進される動的な競争環境によって特徴づけられています。クイッケン・ローンズ(米国)、ウェルズ・ファーゴ(米国)、JPモルガン・チェース(米国)などの主要プレーヤーは、これらのトレンドを活用するために戦略的にポジショニングしています。クイッケン・ローンズ(米国)は、リファイナンスプロセスを簡素化するためにデジタルプラットフォームの強化に注力しており、顧客体験と運用効率を向上させています。一方、ウェルズ・ファーゴ(米国)は、フィンテック企業とのパートナーシップを積極的に追求しており、サービス提供を拡大し、より広範な顧客基盤にリーチしています。JPモルガン・チェース(米国)は、データ分析を活用して顧客のニーズをよりよく理解し、それに応じてリファイナンス製品を調整することに集中しているようです。これらの戦略は、競争環境を再形成し、革新を促進し、顧客エンゲージメントを高めています。ビジネス戦術の観点から、リファイナンス市場の企業は、地域の好みに応じてサービスをローカライズし、効率を高めるためにサプライチェーンを最適化する傾向が高まっています。市場構造は中程度に分散しており、大規模な機関と小規模なプレーヤーが市場シェアを争っています。主要プレーヤーの集合的な影響は重要であり、彼らは業界基準を設定し、小規模企業がしばしば従う技術革新を推進しています。

8月、クイッケン・ローンズ(米国)は、消費者の申請プロセスを簡素化するために設計された新しいAI駆動のリファイナンスツールの導入を発表しました。この戦略的な動きは、処理時間を短縮し、個別のローンオプションを提供することで顧客満足度を高める可能性があり、リファイナンスセクター内での技術革新のリーダーとしてのクイッケン・ローンズ(米国)の地位を確立することが期待されます。

9月、ウェルズ・ファーゴ(米国)は、消費者向けにリアルタイムのリファイナンスオプションを提供するモバイルアプリケーションを開発するために、主要なフィンテックスタートアップとのパートナーシップを発表しました。この取り組みは、ウェルズ・ファーゴのデジタル変革へのコミットメントを反映しているだけでなく、テクノロジーに精通した顧客の進化するニーズに応えるための戦略的なシフトを示しており、リファイナンス分野での市場シェアを増加させる可能性があります。

10月、JPモルガン・チェース(米国)は、エネルギー効率の高い住宅改善のために低金利を提供することを目的とした新しいイニシアティブを開始しました。この戦略的な行動は、金融サービスにおける持続可能性の重要性が高まっていることを強調しており、環境意識の高い消費者の間でJPモルガン・チェース(米国)の競争力を高める可能性があります。

10月時点で、リファイナンス市場はデジタル化に向けた顕著なシフトを目撃しており、企業は運用効率と顧客エンゲージメントを向上させるために、人工知能や機械学習などの先進技術をますます採用しています。従来の銀行とフィンテック企業との戦略的提携がますます一般的になり、競争環境をさらに形作っています。今後を見据えると、競争の差別化は革新、技術の統合、サプライチェーンの信頼性にますます依存するようになり、従来の価格ベースの競争から移行することが予想されます。この進化は、これらの側面を優先する企業がリファイナンス市場のリーダーとして浮上する可能性が高いことを示唆しています。

リファイナンス市場市場の主要企業には以下が含まれます

最近の業界動向

  • 2026年第3四半期: クイッケン・ローンズ(米国): 2026年9月28日、ロケット・モーゲージは、適格な住宅ローンに対してVantageScore 4.0を推奨する信用スコアモデルとして採用することを発表し、より多くの借り手が資格を得られるようにし、信用スコアリングコストを削減し、住宅購入およびリファイナンスローンへのアクセスを広げることを目指しています。
  • 2026年第3四半期: ローンデポ(米国): 2026年8月4日、ローンデポは第2四半期のローン発行額が約79.9億米ドルであることを報告し、既存の第一抵当権の金利を置き換えることなくエクイティにアクセスしたい住宅所有者に対して、従来のリファイナンスの代替手段を提供するために、ホームエクイティ貸付戦略を拡大しました。
  • 2026年第3四半期: JPモルガン・チェース(米国): 2026年7月23日、チェースはJ.D.パワー2026年米国モーゲージサービス満足度調査で1位にランクされ、360万件以上のモーゲージを管理するポートフォリオ全体でデジタルモーゲージ管理ツールと顧客サービスへの投資が支えています。
  • 2025年第3四半期: 金利の低下とリファイナンスの急増がMBSの新時代を示唆 2025年8月初旬、米国の30年固定金利住宅ローンが6.58%に低下し、リファイナンス申請が週ごとに38.8%急増し、全モーゲージ活動の47%を占めました。これは2025年4月以来の最高のシェアです。この急増は、住宅所有者が支払いを減らし、住宅エクイティを活用するためにリファイナンスを行うという抑圧された需要を反映しています。
  • 2025年第3四半期: Fannie Maeによるリファイナンス申請レベル指数 2025年8月15日終了の週に、リファイナンス申請のドル量は週ごとに2.0%減少しましたが、2024年の同週と比較して28.6%増加しており、リファイナンス活動の前年同期比での大幅な増加を示しています。

今後の見通し

リファイナンス市場 今後の見通し

リファイナンス市場は、2025年から2035年までの間に8.7%のCAGRで成長する見込みであり、消費者の需要の増加、有利な金利、技術の進歩がその推進力となっています。

新しい機会は以下にあります:

  • パーソナライズされた顧客体験のためのAI駆動のリファイナンスプラットフォームの開発。
  • エコ意識の高い借り手を惹きつけるためのグリーンエネルギープロジェクト向けのリファイナンスオプションの拡大。
  • 申請プロセスを効率化し、顧客エンゲージメントを向上させるためのフィンテック企業とのパートナーシップ。

2035年までに、リファイナンス市場は革新と進化する消費者のニーズにより、堅調な成長を遂げると予想されています。

市場セグメンテーション

借り換え市場のタイプの見通し

  • 住宅ローンの借り換え
  • 学生ローンの借り換え
  • 自動車ローンの借り換え
  • クレジットカードの統合
  • 個人ローンの借り換え

借り換え市場のローン構造の見通し

  • 固定金利
  • 変動金利
  • 利息のみ
  • バルーンペイメント
  • ハイブリッドローン

借り換え市場の借り手プロフィールの見通し

  • 初めての住宅購入者
  • 退役軍人
  • 低所得の借り手
  • 高所得の借り手
  • 信用に課題のある借り手

借り換え市場の貸出チャネルの見通し

  • 伝統的な銀行
  • 信用組合
  • オンライン貸し手
  • モーゲージブローカー
  • ピアツーピア貸し手

借り換え市場の借り換え目的の見通し

  • 金利の引き下げ
  • 債務の統合
  • 住宅資産へのアクセス
  • キャッシュアウト借り換え
  • 期間の短縮

レポートの範囲

市場規模 2024 22.64(USD十億)
市場規模 2025 24.61(USD十億)
市場規模 2035 56.69(USD十億)
年平均成長率 (CAGR) 8.7% (2025 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、およびトレンド
基準年 2024
市場予測期間 2025 - 2035
歴史的データ 2019 - 2024
市場予測単位 USD十億
主要企業のプロファイル Quicken Loans (米国)、Wells Fargo (米国)、Bank of America (米国)、JPMorgan Chase (米国)、Citigroup (米国)、U.S. Bank (米国)、PNC Financial Services (米国)、LoanDepot (米国)、Caliber Home Loans (米国)
カバーされるセグメント リファイナンスタイプ、借り手プロファイル、ローン構造、リファイナンスの目的、貸出チャネル、地域
主要市場機会 デジタルプラットフォームの統合により、消費者のアクセスが向上し、リファイナンスプロセスが合理化されます。
主要市場ダイナミクス 金利の上昇が住宅所有者にリファイナンスオプションを求めさせ、競争のダイナミクスと消費者行動に影響を与えます。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカ

よくある質問

2024年のリファイナンス市場の現在の評価額はどのくらいですか?

2024年のリファイナンス市場の全体的な評価額は226.4億米ドルでした。

2035年までのリファイナンス市場の予測市場規模はどのくらいですか?

リファイナンス市場は2035年までに566.9億米ドルの評価額に達すると予測されています。

2025年から2035年の予測期間中のリファイナンス市場の期待CAGRはどのくらいですか?

2025年から2035年の予測期間中のリファイナンス市場の期待CAGRは8.7%です。

リファイナンス市場の主要なプレーヤーと見なされる企業はどれですか?

リファイナンス市場の主要なプレーヤーには、クイッケンローンズ、ウェルズファーゴ、バンク・オブ・アメリカ、JPモルガン・チェースが含まれます。

ローンの種類に基づくリファイナンス市場の主要なセグメントは何ですか?

ローンの種類に基づく主要なセグメントには、モーゲージリファイナンス、学生ローンリファイナンス、自動車ローンリファイナンスが含まれます。

借り手のプロファイルに関して市場はどのように機能していますか?

市場は借り手のプロファイルに応じて異なるパフォーマンスを示し、高所得借り手は60億から150億米ドルの範囲になると予測されています。

リファイナンス市場における固定金利ローンの重要性は何ですか?

固定金利ローンは80億から200億米ドルの評価額を占めると予測されており、市場におけるその重要性を示しています。

現在の市場におけるリファイナンスの主な目的は何ですか?

リファイナンスの主な目的には、債務統合とキャッシュアウトリファイナンスが含まれ、それぞれ67.9億米ドルと52.5億米ドルの評価額が予測されています。

貸出チャネルはリファイナンス市場にどのように影響しますか?

伝統的な銀行や信用組合などの貸出チャネルは、100億から250億米ドルおよび40億から100億米ドルの評価額で支配すると予測されています。

2025年のリファイナンス市場でどのようなトレンドが浮上していますか?

リファイナンス市場における新たなトレンドには、オンライン貸し手への好みの高まりと債務統合への関心の高まりが含まれます。

著者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.