無料サンプルをダウンロード
このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください
定期決済市場規模、シェア、業界動向および分析調査レポート 支払方法別(クレジット カード、デビット カード、デジタル ウォレット、銀行振込)、エンド ユーザー別(企業対消費者、企業対企業、消費者対消費者)、サブスクリプション モデル別(無料トライアル、月次サブスクリプション、年間サブスクリプション、従量課金制)、業種別(電子商取引、電気通信、メディアおよびエンターテイメント、サービスとしてのソフトウェア)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東)およびアフリカ) - 2035 までの予測。


Market Research Future 分析によると、定期支払い市場規模はで71.6 USD Billionで2024 と推定されました。定期決済業界は、77.08 USD Billionで2025 から 2035 までに 161.12 USD Billion まで成長すると予測されており、予測期間 2025 - 2035 中に 7.65% の年間複合成長率 (CAGR) を示します。
定期決済市場は、消費者の嗜好の進化と技術の進歩によって力強い成長を遂げています。
| 2024 市場規模 | 71.6 (USD Billion) |
| 2035 市場規模 | 161.12 (USD Billion) |
| CAGR (2025 - 2035) | 7.65% |
| 最大の地域市場シェアで2024 | 北米 |
定期支払い市場は現在、さまざまな分野でのサブスクリプションベースのサービスに対する需要の増加により、顕著な進化を遂げています。企業は、財務計画と安定性を強化する予測可能な収益源の利点を認識しています。この変化は、ソフトウェア、エンターテインメント、電子商取引などので業界で特に顕著であり、消費者は従来の購入方法よりもサブスクリプション モデルをますます好むようになっています。その結果、企業はシームレスな取引を促進し、顧客維持率を向上させる高度な決済ソリューションに投資しています。さらに、人工知能や機械学習などのテクノロジーの統合により、支払い処理の効率が向上し、この市場の成長を促進しています。 さらに、定期支払い市場では、柔軟な支払いオプションに対する消費者の嗜好が高まっています。顧客は支払いスケジュールの利便性と管理を求めており、企業は個々のニーズに応じたカスタマイズされたソリューションを提供するよう求められています。より多くの消費者が使いやすいプラットフォームを通じてサブスクリプションを管理することに慣れてくるにつれ、この傾向は今後も続くと考えられます。さらに、企業は機密性の高い財務情報の保護を確保しながら進化する基準に準拠するよう努めており、規制の変更とセキュリティの重視が状況を形作っています。全体として、定期決済市場は、技術の進歩と消費者行動の変化によって、持続的な成長の準備が整っているように見えます。
技術の進歩で支払い処理は、定期支払い市場の状況を一変させています。人工知能、機械学習、ブロックチェーン技術などのイノベーションにより、決済システムの効率とセキュリティが強化されています。これらのテクノロジーにより、企業は、顧客の信頼を維持するために重要な、よりパーソナライズされた安全な支払いエクスペリエンスを提供できるようになります。で2025、it 高度なテクノロジーの統合により、支払いプロセスがより合理化され、取引時間とコストが削減されることが期待されています。企業によるこれらのテクノロジーの導入が進むにつれて、洗練された定期支払いソリューションの需要が高まり、定期支払い市場の成長をさらに促進すると予想されます。
デジタル決済に対する規制上のサポートが、定期決済市場の重要な推進力として浮上しています。政府や金融機関は、経済成長と金融包摂を促進するデジタル決済ソリューションでの重要性をますます認識しています。でデジタル取引のセキュリティと効率を強化することを目的とした取り組みは、定期支払いソリューションにとってより好ましい環境を促進する可能性があります。革新的な支払い方法をサポートするために規制が進化するにつれ、企業はこれらの基準に準拠した定期支払いシステムを採用することが奨励されます。企業がベストプラクティスに準拠し、新たな機会を活用しようとしているため、この規制状況は定期支払い市場の成長を促進すると予想されています。
電子商取引プラットフォームの拡大は、定期支払い市場にとって極めて重要な推進力となっています。オンライン ショッピングを利用する消費者が増えるにつれ、企業は顧客ロイヤルティを強化し、安定した収益源を確保するためにサブスクリプション モデルを採用することが増えています。で2025、it は、電子商取引の売上が小売総売上のかなりの部分を占めると推定されており、定期支払いソリューションの需要がさらに促進されます。この傾向は、企業がシームレスな取引を促進するために定期支払いシステムを統合し、それによって顧客エクスペリエンスと顧客維持率を向上させる可能性が高いことを示しています。したがって、企業が支払いプロセスを合理化し、消費者の進化する好みに対応しようとしているため、定期支払い市場はこの変化から恩恵を受ける立場にあります。
消費者の嗜好は柔軟な支払いオプションに移行しており、これが定期支払い市場の重要な推進力となっています。個人が自分の金銭的約束をより細かく管理することを求める中、企業はさまざまなサブスクリプション プランや支払いスケジュールを提供することで対応しています。この柔軟性により、顧客満足度が向上するだけでなく、サブスクリプション サービスのコンバージョン率の向上も促進されます。データによると、消費者はカスタマイズされた支払いソリューションを提供するブランドを利用する可能性が高く、ロイヤルティとリピート ビジネスの増加につながります。その結果、企業が消費者の期待の変化に適応し、柔軟な支払いシステムに投資することで、定期支払い市場は成長する可能性があります。
さまざまな分野でサブスクリプション サービスの人気が高まっており、定期支払い市場に大きな影響を与えています。エンターテインメント、ソフトウェア、食品配達などの業界では、利便性と柔軟性を求める消費者の好みに応える、サブスクリプション ベースのサービスが急増しています。レポートによると、サブスクリプション エコノミーは驚くべき速度で拡大しており、多くの企業がこれらのモデルを通じて顧客の獲得と維持の増加を報告しています。企業は継続的な取引を管理する効率的なシステムを必要としているため、この傾向は定期支払いソリューションに対する市場の潜在力が堅調であることを示しています。サブスクリプションサービスの利点を認識する企業が増えるにつれ、定期支払い市場は持続的な成長を遂げる可能性があります。
定期支払い市場では、クレジット カードが最大のシェアを維持しており、消費者と企業の両方の間で最も確立された支払い方法として機能しています。クレジット カードは広く受け入れられ、シームレスな定期購入と繰り返しの取引を容易にする機能により、消費者の信頼と親しみやすさを反映して、引き続きこのセグメントを支配しています。で対照的に、デジタル ウォレットは急速に出現しており、特に支払いプロセスの利便性と効率性を求めるテクノロジーに精通した消費者にとって魅力的です。モバイルおよびオンライン取引への移行により、デジタルウォレットの成長が加速し、より機敏で安全な支払い方法が可能になっています。
クレジット カード (主流) vs. 銀行振込 (新興)
クレジット カードは、幅広く受け入れられており、迅速かつ簡単な支払いを可能にするユーザーフレンドリーな性質により、定期支払い市場において引き続き主要な勢力となっています。ロイヤルティ プログラムやキャッシュバック インセンティブと統合することで、その魅力がさらに高まり、定期購読に適したものになります。一方で、銀行振込は従来新興とみなされてきましたが、消費者がセキュリティを優先し、取引手数料を下げることで勢いを増しています。その成長は、デジタル バンキングに対する消費者の信頼の高まりと口座振替オプションの選好によって促進されており、その結果、定期支払いへのアプローチ方法が大きく変化しています。
定期支払い市場は、主に企業間 (B2C)、企業間 (B2B)、消費者間 (C2C) など、多様なエンドユーザー セグメントによって特徴付けられます。このうち、サブスクリプションサービスやデジタル製品の普及によりB2Cが最大のシェアを占めています。電子商取引やマルチメディア消費などの自動決済ソリューションでセクターへの依存度が高まっていることが、この優位性に大きく貢献しています。
B2C (有力) vs. B2B (新興)
定期決済市場では、ストリーミングやサービスとしてのソフトウェア (SaaS) などのデジタル サービスの消費者サブスクリプションの堅調な増加が主な理由で、企業対消費者 (B2C) セグメントが主要なプレーヤーとして際立っています。このセグメントは幅広いユーザー ベースと一貫した収益源の恩恵を受けており、it は企業にとって信頼できる選択肢となっています。逆に、企業間の効率的な運営とキャッシュ フロー管理の必要性を背景に、Business to Business (B2B) セグメントが急速に台頭しています。企業がソフトウェアやサービスの提供に経常収益モデルを求める中、B2B 決済は大きな成長の可能性とイノベーションを示しており、将来の投資にとって重要な分野となっています。
定期支払い市場のサブスクリプション モデル間の市場シェアの分布から、月次サブスクリプションが最大のシェアを保持しており、多くの場合、その柔軟性と消費者にとっての参入のしやすさで好まれていることがわかります。逆に、年間サブスクリプションは、特にコスト削減と長期契約を求める消費者の間で大きな注目を集めており、より構造化された支払いプランへの移行を示しています。
月次サブスクリプション (主要) と年間サブスクリプション (新興)
月次サブスクリプションは柔軟性が特徴で、消費者は短期ベースで支払うことができ、多くの場合、長期契約を避けたい人にとって魅力的です。このモデルは、ストリーミング サービスからソフトウェア ソリューションまで、さまざまな業界で幅広く採用されています。一方、年間サブスクリプションは、通常、月々の支払いと比較して月当たりの節約額が大きいため、予算を重視する消費者や企業の間で同様に好まれる選択肢として浮上しています。このモデルは顧客ロイヤルティを促進し、サービス プロバイダーの予測可能な収益源を確保し、it 市場を大幅な成長見込みとしてマークします。
定期決済市場では、主にオンライン ショッピングとサブスクリプション ベースのモデルの増加傾向により、電子商取引部門がで市場シェアをリードしています。消費者は利便性と自動請求をますます好むようになっており、E コマース プラットフォームはこの需要を利用し、定期支払いソリューションを統合して顧客維持を強化し、取引を合理化しています。電気通信、メディアおよびエンターテイメントのセクターも、デジタル サービスやバンドル製品の台頭によって大きなシェアを占めています。
電子商取引: 主流 vs. Software as a Service: 新興
電子商取引は、定期決済市場の支配的なプレーヤーでとして立っており、膨大な顧客ベースと革新的な決済テクノロジーを活用してシームレスな取引を促進します。ユーザーフレンドリーなエクスペリエンスとパーソナライズされたサービスの作成に業界が重点を置くことで、ロイヤルティとリピート ビジネスが促進されています。でとは対照的に、Software as a Service (SaaS) は急速に台頭しており、柔軟でスケーラブルなソリューションを求める企業にとって魅力的です。 SaaS モデルの採用は、継続的な更新の必要性と、サービスにリモートでアクセスする機能によって推進されており、それによってソフトウェアの配信方法と使用方法が変わります。
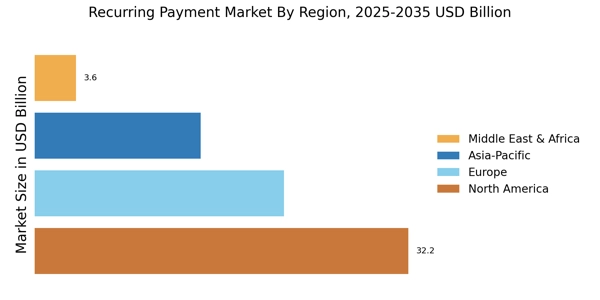
北米は定期支払いの最大の市場であり、世界シェアの約 45% を保持しています。この成長は、デジタル決済ソリューションの導入増加、電子商取引の拡大、有利な規制枠組みによって促進されています。米国がこの市場をリードしており、カナダが僅差で続き、市場全体に約 15% の貢献をしています。この地域の堅牢なインフラストラクチャと高い消費者信頼でデジタル トランザクションが需要をさらに促進します。 競争環境は、革新的なソリューションで市場を支配する PayPal、Stripe、Square などの大手プレーヤーによって特徴付けられます。これらの主要なプレーヤーの存在により、動的な環境が促進され、継続的な改善と顧客中心の製品提供が促進されます。さらに、米国の規制環境では消費者保護を確保しながらイノベーションをサポートしており、it を既存企業と新興企業の両方にとって魅力的な市場にしています。
ヨーロッパは定期支払いの 2 番目に大きな市場であり、世界シェアの約 30% を占めています。この地域の成長は、サブスクリプションベースのサービスへの移行の増加と、消費者保護を強化し競争を促進する決済サービス指令 2 (PSD2) の施行によって推進されています。ドイツと UK は先進的なデジタル決済エコシステムによって推進され、合わせて約 20% の市場を握る主要国です。でEurope の競争環境には、Adyen や Braintree などの主要企業があり、この地域の規制の進歩を活用する有利な立場にあります。多様な支払い方法の存在と、セキュリティとコンプライアンスの重視により、市場のダイナミクスはさらに強化されています。ヨーロッパの消費者はシームレスな支払い体験をますます好むようになっており、企業は厳しい規制を遵守しながら、これらの需要を満たすために革新を進めています。
アジア太平洋地域では定期決済市場が急速に成長しており、世界シェアの約 20% を占めています。この地域の拡大は、スマートフォンの普及率の増加、電子商取引活動の活発化、中間層の増加によって推進されています。中国やインドなどの国はでの最前線であり、中国は広大なデジタル決済エコシステムと革新的なフィンテック ソリューションによって市場に約 12% 貢献しています。 Chargebee や The Recurring Payment などの地元企業がシェアを獲得し、競争環境はますます活発になってきています。この地域の多様な消費者の嗜好とさまざまな規制環境は、企業に課題と機会の両方をもたらします。デジタル決済の採用が増え続ける中、企業は各国の消費者固有のニーズに応えるカスタマイズされたソリューションに注力し、市場での存在感を高めています。
中東およびアフリカ (MEA) 地域は、定期決済市場での重要なプレーヤーとして台頭しており、世界シェアの約 5% を占めています。この成長は主に、急速なデジタル変革、インターネット普及の増加、そしてテクノロジーに精通した若者によって推進されています。南アフリカやUAEなどの国が先頭に立ち、フィンテックエコシステムの成長とデジタル決済を促進する政府の取り組みに支えられ、南アフリカが市場に約3%貢献している。 競争環境は、新興のフィンテック企業や確立された世界的ブランドなど、国内および国際的なプレーヤーが混在していることが特徴です。さまざまな規制の枠組みや経済格差など、この地域特有の課題は、イノベーションやカスタマイズされたソリューションの機会を生み出します。企業が進化する状況に適応するにつれて、市場シェアを獲得するには顧客エクスペリエンスとセキュリティの向上に重点を置くことが重要になります。
現在、定期支払い市場は、サブスクリプションベースのサービスに対する需要の高まりとシームレスな支払いソリューションの必要性により、ダイナミックな競争環境が特徴です。 PayPal (US)、Stripe (US)、Adyen (NL) などの主要企業は、自社の技術力と広範な顧客ベースを活用できる戦略的な立場にあります。 PayPal (US) はデジタル ウォレット サービスの強化に注力しており、Stripe (US) は開発者向けの API で革新を続けており、企業の統合を容易にしています。 Adyen (NL) は、多様な市場を運営する企業にとって重要な、グローバル展開と複数通貨サポートを強調しています。これらの戦略を総合すると、顧客エクスペリエンスが向上するだけでなく、デジタル化が進む経済の中で企業が市場シェアを争うため、競争も激化します。
これらの企業が採用するビジネス戦術は、市場の需要に対する微妙な理解を反映しています。たとえば、地域の好みに合わせてサービスをローカライズしたり、支払いプロセスを最適化したりすることが一般的な戦略です。市場構造は適度に細分化されており、複数のプレーヤーが優位性を競い合っているようです。ただし、大手企業はサービス品質と技術進歩のベンチマークを設定し、それによって市場全体のダイナミクスを形成するため、大手企業の影響力は大きくなります。
In 8 月 2025、PayPal (US) は、定期支払いソリューションを強化し、販売者がより柔軟なサブスクリプション モデルを提供できるようにするため、大手電子商取引プラットフォームとの提携を発表しました。この戦略的な動きは、進化する消費者の好みに応えるツールを加盟店に提供することで、PayPal の市場での地位を強化し、それによって取引量と顧客維持率を高めることになるでしょう。
In 9 月 2025、Stripe (US) は、企業向けのサブスクリプション請求の管理を簡素化するでを目的とした新機能をリリースしました。 it は、複雑な請求サイクルに苦戦している企業の共通の問題点に対処するため、このイノベーションは重要です。このプロセスを合理化することで、Stripe (US) はその価値提案を強化するだけでなく、定期支払い部門における競争力も強化します。
In 7 月 2025、Adyen (NL) は、サブスクリプション ベースのビジネス向けの高度な分析を含めてサービスを拡張し、顧客の行動を洞察してサービスを最適化できるようにしました。この戦略的強化は、決済業界におけるデータ主導型の意思決定への広範な傾向を示しており、Adyen (NL) を単なるトランザクション処理を超えた包括的なソリューションを提供するリーダーとして位置づけています。
10 月 2025 の時点で、定期決済市場の競争動向では、デジタル化、持続可能性、人工知能の統合によってますます定義されています。主要企業間の戦略的提携はイノベーションを促進し、サービス提供を強化しています。これは、顧客の期待が急速に進化する状況において非常に重要です。今後、it は、競争上の差別化が価格ベースの戦略から、技術革新、信頼性でサプライ チェーン、消費者の多様なニーズを満たすカスタマイズされたソリューションを提供する能力にますます重点を置くようになると予想されます。
定期決済市場は、デジタル変革、サブスクリプションモデル、利便性に対する消費者の需要の増加により、at、7.65%、CAGR から 2024 から 2035 に成長すると予測されています。
新しい機会は以下にあります:
2035 までに、市場はデジタルコマースの基礎としての地位を固めると予想されます。
| 市場規模 2024 | 71.6 (USD Billion) |
| 市場規模 2025 | 77.08 (USD Billion) |
| 市場規模 2035 | 161.12 (USD Billion) |
| 年間複利成長率 (CAGR) | 7.65% (2024 - 2035) |
| レポートの範囲 | 収益予測、競争環境、成長要因、トレンド |
| 基準年 | 2024 |
| 市場予測期間 | 2025 - 2035 |
| 過去のデータ | 2019 - 2024 |
| 市場予測単位 | USD 億 |
| 主要企業の概要 | 市場分析での進捗状況 |
| 対象となるセグメント | 市場セグメンテーション分析での進捗状況 |
| 主要な市場機会 | 人工知能の統合により、定期支払い市場のパーソナライゼーションが強化されます。 |
| 主要な市場動向 | サブスクリプション サービスに対する消費者の嗜好の高まりにより、定期支払い市場のイノベーションと競争が促進されます。 |
| 対象国 | 北アメリカ、ヨーロッパ、APAC、南アメリカ、MEA |
定期支払い市場は、at 71.6 USD Billionで2024 と評価されました。
市場は2035までに161.12 USD Billionに達すると予測されています。
予測期間 2025 - 2035 中の市場の予想 CAGR は 7.65% です。
クレジット カードとデビット カードは主要な支払い方法であり、評価額はそれぞれ 65.0 USD Billion と 35.0 USD Billion です。
B to Consumer セグメントは、30.0 USD Billion から 70.0 USD Billion に成長すると予測されています。
年間サブスクリプション モデルは、30.0 USD Billion から 70.0 USD Billion まで大幅に増加すると予想されます。
電子商取引とメディアとエンターテイメントは主要産業であり、予想評価額はそれぞれ 55.0 USD Billion と 40.0 USD Billion です。
主要なプレーヤーには、PayPal、Stripe、Square、Adyen、Braintree などが含まれます。
デジタルウォレットセグメントは、20.0 USD Billion から 40.0 USD Billion に成長すると予想されています。
Consumer to Consumer セグメントは 16.6 USD Billion から 41.12 USD Billion に成長すると予測されており、堅調な成長を示しています。

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


